Бюджет — это план доходов и расходов на определённый период. Его составляют для человека, семьи, организации, проекта или публичного образования. Он показывает, откуда ожидаются деньги, на что их распределяют и как соотносятся поступления с тратами. В зависимости от задачи меняются правила, детализация и форма документа. Для своего месячного плана достаточно начать с доходов, обязательных платежей и остатка. Эти суммы можно собрать в калькуляторе личного и семейного бюджета.
Что называют бюджетом?
У слова несколько связанных значений. В домашнем разговоре оно может обозначать и денежный план, и объём доступных средств. Фраза «бюджет покупки» обычно отвечает на вопрос, сколько человек готов потратить.
В управлении бюджетом чаще называют план с показателями и периодом действия, а для государства действует специальное правовое значение. Согласно Бюджетному кодексу России, бюджет связан с образованием и использованием денежных средств для выполнения задач государства и местного самоуправления.
Словарь иностранных слов на Грамоте связывает название с английским budget и старофранцузским bougette, уменьшительным от слова bouge, «кожаная сумка». Денежный план сохранил связь с образом вместилища средств. Однако современное понятие описывает прежде всего их распределение.
| Чей бюджет | Что он помогает определить | Обычная форма |
|---|---|---|
| Личный | Как человеку распределить свои доходы | Записи, таблица или приложение |
| Семейный | Как покрыть общие и личные потребности семьи | Согласованный план поступлений и трат |
| Организации | Какие ресурсы нужны для деятельности и целей | Связанные управленческие формы |
| Проекта | Какие средства нужны для конкретного результата | План по этапам и статьям |
| Публичного образования | Как финансируются государственные или местные задачи | Бюджет, утверждённый в предусмотренной законом форме |
Выражение «бюджет времени» тоже употребляется, но относится к распределению часов, а не денег. Здесь дальше речь идёт о денежных планах. Такое уточнение отделяет финансовое понятие от переносного значения.
Бюджетирование обозначает процесс подготовки, согласования, исполнения и контроля планов. Сам бюджет представляет один из результатов этого процесса. Здесь разбираем понятие в целом; статья о бюджетировании посвящена системе работы с планами в компании.
Смета обычно детализирует необходимые затраты, тогда как в бюджете также рассматривают, за счёт чего их покрыть и когда понадобятся средства. В конкретных организациях названия форм могут различаться, поэтому сначала посмотрите на состав показателей.
Каким бывает бюджет государства?
Бюджетная система России включает несколько видов бюджетов. По статье 10 Бюджетного кодекса к ней относятся федеральный бюджет, бюджеты субъектов, местные бюджеты и бюджеты государственных внебюджетных фондов.
Федеральный бюджет связан с задачами Российской Федерации. Бюджет субъекта относится к республике, краю, области или другому субъекту. Местный бюджет обеспечивает задачи соответствующего муниципального образования.
Это три понятных примера применения одного термина на разных уровнях. Они различаются полномочиями, доходными источниками и обязательствами. Их нельзя рассматривать как три личных кошелька, между которыми владелец свободно перекладывает деньги.
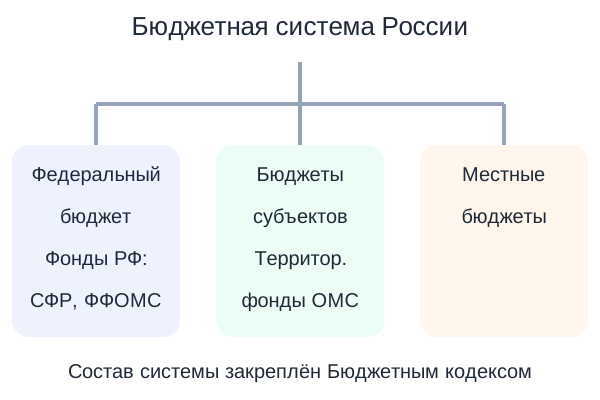
К федеральным государственным внебюджетным фондам относятся Социальный фонд России и Федеральный фонд обязательного медицинского страхования. У территориальных фондов обязательного медицинского страхования тоже есть свои бюджеты. Само слово «внебюджетный» не выводит их из бюджетной системы.
Консолидированный бюджет представляет свод бюджетов на соответствующей территории с исключением взаимных межбюджетных трансфертов. Бюджеты государственных внебюджетных фондов в такое определение не включаются. Это способ собрать показатели без повторного счёта внутренних перечислений.
Для публичного бюджета различают проект, утверждённый документ и исполнение. Проект содержит предлагаемые показатели; утверждённый бюджет принимают законом или решением в установленном порядке, а фактические результаты отражают в отчётности.
Согласно статье 12 Бюджетного кодекса, финансовый год в России длится с 1 января по 31 декабря. При этом проекты федерального и региональных бюджетов по общему правилу составляют на три года. В них есть очередной год и плановый период.
Для местных бюджетов кодекс предусматривает варианты срока в зависимости от применимых правил. Поэтому утверждение «любой бюджет составляют строго на один год» слишком узкое. Срок личного плана вообще выбирают под свою задачу.
💡 Интересный факт
В британской бюджетной традиции знаменитый красный портфель с речью связывают с Уильямом Гладстоном, который начал пользоваться им примерно в 1860 году. Палата общин описывает этот предмет как часть истории представления бюджета парламенту. Получается, у финансового термина была и вполне материальная спутница: сумка с документами.
Источник: справочный материал Палаты общин Великобритании «Budgets and Financial Documents».
Из чего складывают денежный план?
Для домашней проверки удобно выделить доходы, расходы, начальный остаток и отдельные операции с накоплениями или долгом. Тогда становится понятно, что изменилось за месяц и какие средства уже были до его начала.
Доходы в таком плане показывают заработанные или иным образом полученные собственные поступления. Можно разделить зарплату, оплату подработки, выплаты и другие источники. Берите суммы, которые реально доступны после удержаний.
Расходы описывают платежи и покупки, относящиеся к выбранному периоду. Для практического плана полезно отделять обязательные платежи от изменяемых повседневных трат. Это помогает увидеть, где решение уже принято договором, а где есть возможность выбора.
Начальный остаток показывает имеющиеся деньги. Если добавить его к доходам и затем сравнить с другим месяцем без такого остатка, смысл показателя изменится. Сравнивайте данные за одинаковый период и в одинаковом составе.
Внутренний перевод между своими счетами меняет место хранения денег. Для общего домашнего плана он не создаёт новый заработок. При объединении выписок такую операцию нужно распознать, чтобы движение одной суммы не оказалось двумя событиями потребления.
Полученный кредит увеличивает доступные деньги и одновременно создаёт обязательство вернуть долг. Его полезно показывать отдельной строкой финансирования. Запись кредита в обычные заработанные доходы скрывает причину появления средств.
Для публичных финансов определения доходов, расходов и источников финансирования закреплены законом. Домашние категории служат удобству учёта. Переносить одну классификацию на другую без уточнения задачи не стоит.
| Операция в личном плане | Как её выделить | Что важно увидеть |
|---|---|---|
| Зарплата после удержаний | Доход за период | Доступную сумму и дату поступления |
| Покупка продуктов | Текущий расход | Сумму фактических покупок |
| Начальные накопления | Остаток на начало | Уже имеющиеся собственные средства |
| Перевод между своими счетами | Внутреннее перемещение | Отсутствие новой покупки или заработка |
| Получение займа | Привлечение денег с обязательством возврата | Размер долга и будущие платежи |
| Перевод части остатка в накопления | Распределение своих средств | Назначение денег для будущей цели |
Чтобы получить картину именно денежных выплат, платежи по кредиту также включают в календарь. Для оценки стоимости заимствования основной долг и проценты рассматривают отдельно. В одном случае нужен доступный остаток, в другом стоимость долга.
Накопления можно распределять по целям: резерв, крупная покупка, отпуск; для такого учёта полезны отдельные пометки, а не обязательное открытие нескольких счетов. Главное, чтобы одна и та же сумма не считалась одновременно свободной для разных целей.
Дефицит, профицит и исполнение
Разница между доходами и расходами показывает состояние бюджета за период. При положительной разнице говорят о профиците. Когда расходы больше доходов, возникает дефицит; при равенстве получается сбалансированный вариант.
Те же слова используются в публичных финансах с закреплёнными законом определениями показателей. Для личного плана начнём с простой денежной разницы. Затем отдельно учтём сумму, которая была до начала месяца.
Условный пример месячного плана. Семья ожидает 100 000 ₽ доступных доходов. Расходы распределены так, чтобы строки не пересекались: аренда отделена от коммунальных платежей, а транспорт от прочих покупок.
| Статья | Сумма за месяц |
|---|---|
| Аренда жилья | 32 000 ₽ |
| Продукты | 25 000 ₽ |
| Транспорт | 7 000 ₽ |
| Коммунальные платежи | 6 000 ₽ |
| Связь | 2 000 ₽ |
| Платёж по кредиту | 8 000 ₽ |
| Прочие расходы | 8 000 ₽ |
| Всего расходов | 88 000 ₽ |
При таком составе расходов профицит равен 100 000 − 88 000 = 12 000 ₽. Относительно доходов остаётся 12%. Это характеристика данного плана, а не обязательная доля для каждой семьи.
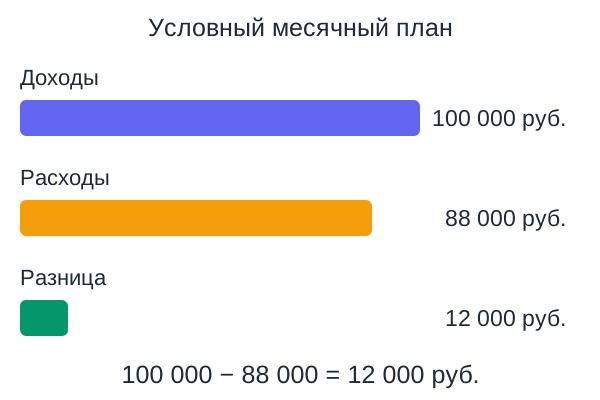
Если в начале уже было 10 000 ₽ и других операций нет, ожидаемый остаток на конец составит 22 000 ₽. Расчёт выглядит так: 10 000 + 100 000 − 88 000. Начальные деньги и прирост за месяц здесь показаны раздельно.
Разница 12 000 ₽ ещё должна получить назначение. Часть может быть нужна для будущего обязательного платежа, часть для резерва или цели. Если всю сумму сразу считать доступной для новых покупок, последующие обязательства останутся без покрытия.
Нулевой итог также допускает разные ситуации. В одном плане уже предусмотрены накопления на будущие нужды, в другом все деньги уходят на текущее потребление. Одинаковое число в последней строке ещё мало рассказывает о структуре распределения.
Исполнение показывает, что получилось фактически. План нужен до периода, а факт собирают по прошедшим операциям; сопоставление двух наборов цифр помогает понять причину отклонения и изменить следующий расчёт.
Почему денег может не хватить внутри месяца?
Общий месячный итог не показывает последовательность платежей. Доход может прийти после дня, когда нужно оплатить аренду. Для этой задачи к суммам добавляют даты.
Условный пример с платёжной датой. В начале месяца доступно 10 000 ₽. Аренду 32 000 ₽ нужно оплатить 5-го числа. Первые 50 000 ₽ зарплаты поступят только 10-го.
К дате аренды не хватает 22 000 ₽: требуемые 32 000 минус доступные 10 000. Позднейшее поступление не меняет того, что обязательство наступает раньше. Это временная нехватка средств, даже если полный месячный план имеет положительный итог.
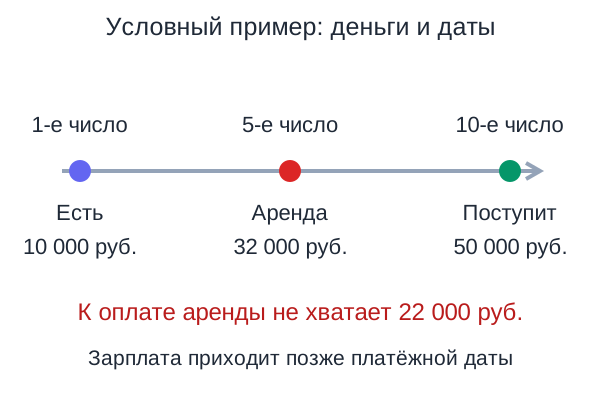
Для исправления ищут решение до платёжной даты. Можно заранее сохранить нужный остаток или обсудить допустимую смену даты платежа с другой стороной. Любое изменение обязательства требует соответствующей договорённости.
Занимать деньги только потому, что итог месяца положительный, без расчёта будущего возврата рискованно. Новое обязательство входит в следующие периоды. Его условия и платежи нужно увидеть в обновлённом плане.
Платёжный календарь может состоять из трёх колонок: дата, поступление, выплата. После каждого события рассчитывают доступный остаток. Минимальное значение внутри периода часто важнее, чем последний показатель месяца.
Удобно начать с аренды, кредитных платежей, коммунальных услуг и дат зарплаты. Затем добавить крупные нерегулярные операции. Мелкие ежедневные покупки можно учитывать группой, если это сохраняет точность проверки.
В таком календаре различают ожидаемую и подтверждённую дату поступления. При нерегулярной работе оплата заказчика может задержаться. Поэтому обязательный платёж лучше сопоставлять с доступными средствами и понятным сроком их получения.
Как составить план на свой период?
Для начала достаточно одного месяца. По данным проекта Банка России «Финансовая культура», семейный бюджет бывает общим, раздельным или смешанным. Выбор связан с договорённостями семьи о совместных и личных тратах.
При общем варианте доходы и расходы рассматривают вместе. При раздельном каждый ведёт свои средства, но общие платежи всё равно требуют распределения. В смешанном варианте часть денег предназначают общим нуждам, а часть оставляют для индивидуальных решений.
Вы сели за стол сверить расходы, открыли выписки и заметили, что один перевод попал сразу в две записи. Такая сверка полезнее, чем спор о приблизительной сумме «на еду за месяц». Она возвращает разговор к конкретным операциям.
- Определите границыУкажите период, участников и счета, которые входят в расчёт.
- Соберите исходные сведенияПосмотрите выписки, наличные покупки, обязательства и ожидаемые доступные доходы.
- Распределите суммыОтделите обязательные платежи, изменяемые траты и средства для будущих целей.
- Проверьте итог и календарьРассчитайте разницу за период и доступный остаток к основным датам.
- Сверьте исполнениеЗанесите фактические операции, объясните отклонения и уточните следующий план.
Начните с нескольких понятных категорий. Если строка «прочее» собирает слишком большую долю, раскройте её состав. Добавляйте подробности для конкретного решения.
Запишите, какие изменения требуют общего обсуждения. Например, можно заранее договориться о крупных покупках и использовании денег, предназначенных для общей цели. Тогда финансовый план становится рабочей договорённостью, которую участники понимают одинаково.
Формат выбирайте по удобству регулярной проверки. Бумажная тетрадь подходит для короткого списка; таблица помогает с формулами; калькулятор быстро складывает категории и показывает разницу. Сложный интерфейс полезен только тогда, когда им действительно пользуются.
Тем, кто составляет первый план и хочет системно разобраться в личных финансах, пригодятся курсы финансовой грамотности с нуля.
Собственные выписки и документы хранят у себя. Для совместного обсуждения обычно достаточно сумм и назначения операций. Публиковать номера счетов или полные персональные сведения ради проверки плана не требуется.
Нерегулярные доходы и редкие платежи
Доходы не всегда одинаковы по месяцам. Премия, сезонная работа или оплата проекта могут создавать большой разрыв между средним заработком и доступными деньгами конкретного периода.
В такой ситуации отдельно отмечают подтверждённые поступления и ожидаемые. Основные обязательства полезно проверять в осторожном сценарии, где спорные суммы ещё не получены. После фактического поступления план уточняют.
Это не требует угадывать будущую зарплату с точностью до рубля, достаточно понимать, какие платежи зависят от неопределённого дохода. Тогда изменение исходных условий становится видно заранее.
Редкий платёж легко потерять, если смотреть только на обычный месяц. Страхование, ежегодная подписка или запланированная поездка имеют свою дату и сумму. Для них нужна отдельная строка будущих обязательств.
Условный пример годового платежа. Через двенадцать месяцев нужно заплатить 24 000 ₽. Если вся сумма ещё не накоплена, равномерное распределение даёт 24 000 / 12 = 2 000 ₽ в месяц. При меньшем числе оставшихся месяцев ежемесячная сумма будет выше.
Перевод этих денег в накопления обозначает их назначение. При расчёте общего количества собственных средств они остаются у владельца. Когда наступит сам платёж, нужно связать его с ранее сформированной суммой, сохранив понятную историю учёта.
- Запишите сумму и дату, когда понадобятся деньги.
- Отметьте уже выделенную часть накоплений.
- Распределите оставшуюся сумму по доступным периодам.
Если известны цель и доступная ежемесячная сумма, срок поможет оценить калькулятор накоплений. Такой расчёт удобен после проверки обязательных расходов и календаря.
В Роспотребнадзоре среди задач семейного плана называют подготовку к непредвиденным расходам. Размер резерва зависит от состава семьи, устойчивости дохода и обязательств. Чужой фиксированный процент не описывает все эти условия.
Запланированный ежегодный платёж и непредвиденный ремонт лучше различать по назначению. Для первого известны срок и приблизительная сумма, для второго создают запас на неопределённость. Такое разделение помогает понять, какие деньги уже заняты будущей задачей.
Ошибки в работе с цифрами
Проблемы часто возникают из-за состава записей, а не сложной арифметики. Проверьте пять мест, где итог может потерять смысл.
Ошибка 1: принять кредит за заработок
Почему так нельзя: полученная сумма связана с обязанностью возврата и будущими платежами.
Как не ошибиться: выделите привлечение займа и его обслуживание отдельными строками.
Ошибка 2: дважды записать одну покупку
Почему так нельзя: покупка может попасть и в выписку, и в вручную добавленный чек.
Как не ошибиться: сопоставляйте дату, сумму и назначение перед объединением записей.
Ошибка 3: заменить доступный доход начисленной суммой
Почему так нельзя: после налоговых и иных удержаний доступные для платежей средства могут отличаться.
Как не ошибиться: стройте домашний денежный план по суммам, которыми действительно сможете распорядиться.
Ошибка 4: сравнить месячный план с неполной неделей
Почему так нельзя: различаются и продолжительность наблюдения, и набор уже прошедших платежей.
Как не ошибиться: сопоставляйте план и факт за одни даты с одинаковыми категориями.
Ошибка 5: считать рост остатка прибылью компании
Почему так нельзя: денежные поступления и выплаты могут расходиться по времени с признанием доходов и расходов.
Как не ошибиться: сначала определите, проверяете ли движение денег или финансовый результат деятельности.
Условный пример проверки исполнения. В плане доходы составляли 100 000 ₽, расходы 88 000 ₽. По итогам месяца доходы остались прежними, но расходы достигли 103 000 ₽. Состав категорий и период сравнения не менялись.
Превышение расходов над планом равно 15 000 ₽. Фактическая разница доходов и расходов составляет уже −3 000 ₽. При начальных 10 000 ₽ и отсутствии других операций в конце останется 7 000 ₽.
Плановый остаток был 22 000 ₽, фактический стал 7 000 ₽. Разница между ними тоже составляет 15 000 ₽. Два способа проверки сходятся, значит, арифметика примера согласована.
Дальше выясняют причины по категориям. Обязательный внезапный платёж, рост цен и решение о дополнительной покупке требуют разных действий. Просто уменьшить все строки на один процент означает потерять эти различия.
Если причина повторяется, её включают в следующий план. Если событие разовое, его отдельно отмечают, чтобы не принять за обычный уровень трат. Хорошая сверка объясняет изменение цифры и помогает выбрать конкретное действие.
Вывод
Бюджет связывает цели с денежными ресурсами на выбранный период. Для понимания своего плана нужны источники поступлений, направления трат, исходный остаток и календарь обязательств.
- Соберите доступные доходы и обязательные расходы ближайшего месяца.
- Отметьте даты крупных платежей и поступлений.
- Посчитайте разницу, затем распределите оставшиеся средства по целям.
Калькулятор соберёт категории и покажет, какая сумма остаётся после учтённых расходов. Начать можно с простого плана, а подробности добавлять по мере сверки операций.