Налоговый резидент России — физическое лицо, которое по общему правилу провело в стране не меньше 183 календарных дней за 12 следующих подряд месяцев. Этот статус нужен для расчёта НДФЛ и может меняться после поездок. Его определяют по времени пребывания, с предусмотренными законом исключениями. Ни гражданство, ни адрес регистрации не отвечают на этот вопрос целиком. Ниже разберём календарь, итог года, доходы из разных стран и документы для подтверждения.
Для каждой поездки посчитайте календарные дни между въездом и выездом с включением обеих дат. Затем сложите полученные интервалы за нужный период.
Кто считается резидентом и при чём здесь паспорт?
Согласно статье 207 Налогового кодекса, российское резидентство для НДФЛ определяется по фактическому пребыванию человека и предусмотренным законом специальным основаниям. Здесь речь о людях: для организаций действуют другие положения.
Согласно «Словарю иностранных слов» на портале «Грамота.ру», слово «резидент» происходит через французское résident от латинского residēns, то есть «сидящий, пребывающий».
У слова есть другие значения. Резидентом называют участника особой экономической зоны, дипломатического представителя и руководителя разведывательной сети, поэтому при чтении документа важен контекст. Налоговый смысл задаёт конкретная норма.
Гражданин России может большую часть года жить за границей и оказаться нерезидентом для НДФЛ. Иностранец при достаточном пребывании в России, напротив, получает статус резидента. ФНС прямо разъясняет отсутствие общего критерия гражданства или иностранного вида на жительство.
Запрос «резидент это РФ» часто возникает при заполнении анкеты банка или работодателя. Сначала выясните, о каком виде резидентства спрашивает форма. В разных документах одинаковое слово обозначает разные правовые связи.
| Понятие | Что выясняют | Где искать основание |
|---|---|---|
| Налоговый резидент для НДФЛ | Как облагаются доходы физлица | Налоговый кодекс, прежде всего статья 207 |
| Гражданство | Правовую принадлежность человека государству | Документы о гражданстве |
| Миграционный статус | Основание пребывания или проживания иностранца | Миграционные документы |
| Валютное резидентство | Применение правил валютных операций и отчётности | Законодательство о валютном регулировании |
Если бухгалтерия просит сведения для НДФЛ, подготовьте даты перемещений. Если банк спрашивает о валютной операции, уточните конкретное требование анкеты. Сначала прочитайте сам вопрос.
Покупка квартиры, российская SIM-карта, сохранённый ИНН и банковский счёт тоже не входят в общий календарный критерий статьи 207. Эти сведения могут иметь значение для других вопросов, а длительность пребывания лучше подтверждать документами, которые показывают конкретные даты.
За какой период считать дни?
У правила есть два временных масштаба. В течение года налоговому агенту нужен статус на дату получения дохода. Отсчитайте назад 12 последовательных месяцев. Такое окно может начинаться в одном году, а заканчиваться в другом.
После окончания года определяется окончательный статус за налоговый период. Согласно статье 216 Налогового кодекса, налоговый период по НДФЛ — календарный год. Для годового результата складывают дни с 1 января по 31 декабря.
Допустим, вы проверяете сведения для мартовской выплаты. Часть нужной истории поездок может относиться к предыдущему году. Для окончательного результата за весь текущий год составляется календарь именно этого года.
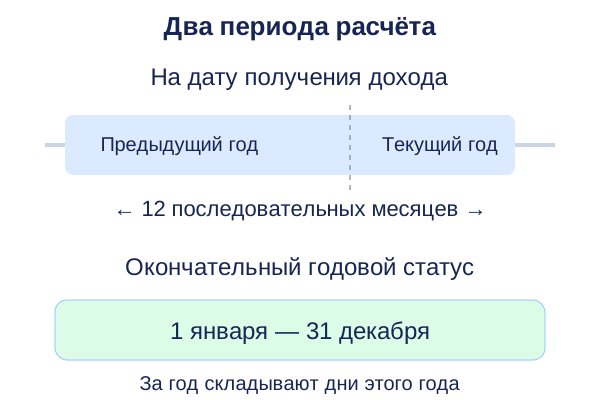
Окончательный годовой результат относится ко всему налоговому периоду. Поэтому весенний расчёт работодателя и результат на конец декабря могут различаться. Изменение статуса учитывают при расчёте налога по применимым правилам.
Так бывает после продолжительного переезда в середине года или возвращения в Россию. В январе у работодателя есть история предыдущих месяцев, а к декабрю накопятся новые сведения, поэтому исходные даты стоит сохранять для повторной проверки.
Выезд на несколько дней не обнуляет накопленное пребывание: для порога суммируются подходящие дни внутри выбранного периода. Непрерывно сидеть в России полгода ради общего правила не требуется.
Искать дату «потери резидентства навсегда» бессмысленно: расчёт привязан к определённому периоду. В следующем году соотношение дней может измениться снова, поэтому в переписке с бухгалтером указывайте даты поездок и год, к которому относится вопрос.
Как сложить поездки и не потерять день?
Соберите даты пересечения границы. Минфин в письме от 27 января 2009 года разъяснил включение дня въезда и дня выезда. ФНС направила это письмо налоговым органам.
При подсчёте важны календарные дни. Субботы, воскресенья, праздники и отпуск внутри России входят в пребывание наравне с рабочими днями. Переносы рабочих дней здесь неважны.
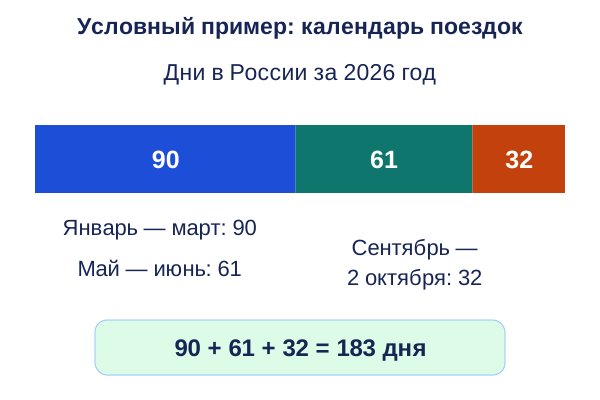
Условный пример: в 2026 году человек находился в России в трёх интервалах, а остальное время провёл за границей. Все приведённые даты начала и окончания входят в расчёт.
| Пребывание в России | Расчёт по месяцам | Дней |
|---|---|---|
| 1 января — 31 марта | 31 + 28 + 31 | 90 |
| 1 мая — 30 июня | 31 + 30 | 61 |
| 1 сентября — 2 октября | 30 + 2 | 32 |
| Всего за год | 90 + 61 + 32 | 183 |
По общему правилу итог этого календаря достаточен для годового резидентства, хотя между отдельными интервалами были большие промежутки за границей. Для проверки сохраняют основания каждой даты: отметки о пересечении границы и другие подтверждения, позволяющие воспроизвести тот же результат позднее.
В калькуляторе откройте режим между датами и включите начальную дату. По умолчанию обычная разница дат исключает первый день. Для интервала с 1 января по 31 марта включительный результат составит 90 дней.
Проверка на границе помогает заметить ошибку. В 2026 году от 2 июля до 31 декабря включительно получается 183 дня. От 3 июля до 31 декабря — 182 дня. Здесь предполагается пребывание весь указанный отрезок без других учитываемых периодов.
Эту июльскую дату не стоит запоминать как постоянное правило для любого года. Надёжнее считать конкретный календарь, особенно при нескольких въездах. Для года с дополнительным февральским днём пересчитывают все затронутые интервалы.
Когда две записи календаря пересекаются, один день учитывается один раз. Если человек выехал и вернулся в одну дату, он физически находился в России в этот календарный день. В журнале перемещений удобно хранить отдельные события и отдельный итоговый набор учитываемых дат.
Разделите поездку через Новый год на две части для годовых расчётов. Декабрьские дни относятся к одному году, январские — к следующему. Для текущего скользящего периода те же даты могут оказаться в одном окне.
Если дата пересечения границы спорная, сначала восстановите событие по документам. Часовой пояс электронного билета и местная дата прибытия могут различаться. Считать по дате покупки билета или отправления из третьей страны ненадёжно.
Выезды, которые учитываются по особым правилам
Статья 207 предусматривает случаи, когда пребывание для целей резидентства сохраняется во время выезда. Один из них — краткосрочное лечение или обучение за границей продолжительностью менее шести месяцев. Обычный отпуск под эту норму не подпадает.
Основание выезда должно подтверждаться по существу. Для лечения могут понадобиться документы медицинской организации о характере и сроках лечения. Для обучения — документы учебного заведения и сведения о продолжительности программы.
Название поездки в личном календаре ничего не решает. Если вместе с коротким курсом человек провёл месяцы за границей по другим причинам, нужно выделить подтверждённый период обучения. Название курса не подтверждает весь отпуск.
Отдельно в законе указаны работы и услуги на морских месторождениях углеводородного сырья. Это специальное профессиональное основание, которое не следует расширять на любую командировку, морской рейс или работу в зарубежном офисе.
Есть и категории, для которых длительность фактического пребывания вообще не является решающим условием:
- российские военнослужащие, проходящие службу за границей;
- сотрудники государственных органов и органов местного самоуправления, командированные на работу за рубеж;
- работники российских организаций, выполняющие обязанности за границей по межправительственным соглашениям о сооружении объектов использования атомной энергии.
- Найдите свою категорию в статье 207 и проверьте точные условия.
- Выделите период, который покрывают подтверждающие документы.
- Передайте бухгалтерии основание вместе с календарём фактических перемещений.
Список таких норм шире бытового представления о длительном проживании. Например, статья 207 содержит отдельный порядок для определённых лиц под иностранными ограничительными мерами. Там предусмотрено заявление и подтверждение иностранного налогового резидентства.
Если ваша ситуация относится к специальной категории, расчёт только по авиабилетам будет неполным. Сначала определяется применимое законное основание. Затем проверяются документы, период и порядок его использования.
💡 Интересный факт
В 2020 году действовало особое правило: человек с пребыванием от 90 до 182 дней мог заявить о признании себя российским налоговым резидентом. Оно относилось именно к налоговому периоду 2020 года. Поэтому число 90 в старой публикации иногда объясняется исторической нормой.
Источник: пункт 2.2 статьи 207 Налогового кодекса, введённый законом от 31 июля 2020 года.
Какие доходы и ставки связаны со статусом?
Согласно статье 209 Налогового кодекса, у резидента объектом НДФЛ могут быть доходы из России и из-за рубежа. У нерезидента — доходы от источников в России. Освобождения и специальные правила проверяются для конкретной выплаты.
Статус человека и источник дохода — два разных признака. Квартира в России, сдаваемая в аренду, даёт российский источник дохода. Работа за границей, выплаты через интернет и дистанционный труд требуют разбора соответствующих положений статьи 208.
Для основной налоговой базы резидентов действует прогрессивная шкала. Она установлена статьёй 224 Налогового кодекса. В обычной ситуации с зарплатой повышенная ставка применяется к части базы выше соответствующего порога.
| Часть годовой основной базы | Ставка |
|---|---|
| До 2,4 млн рублей включительно | 13 % |
| Свыше 2,4 млн до 5 млн рублей | 15 % |
| Свыше 5 млн до 20 млн рублей | 18 % |
| Свыше 20 млн до 50 млн рублей | 20 % |
| Свыше 50 млн рублей | 22 % |
Эту таблицу используют для соответствующей базы, поскольку для ряда других доходов предусмотрены отдельные шкалы. Применение самого высокого достигнутого процента ко всей зарплате завысит результат, поскольку налог складывается из сумм за разные части базы.
Условный пример: основная годовая база резидента составляет 3 млн рублей. Из первых 2,4 млн налог составит 312 тысяч рублей. С оставшихся 600 тысяч при ставке 15 % получится ещё 90 тысяч. Всего — 402 тысячи рублей.
Для нерезидентов общая ставка по российским доходам составляет 30 %, но закон предусматривает исключения для нескольких категорий выплат. Например, для обычных дивидендов российских организаций предусмотрено 15 %, а для определённых трудовых доходов — прогрессивная шкала.
Среди таких трудовых случаев есть работа по патенту, работа высококвалифицированного специалиста и предусмотренная законом дистанционная работа. Для граждан и налоговых резидентов других государств ЕАЭС также установлены специальные положения. Условия каждой категории читают вместе с нормой о соответствующем доходе.
Существуют дополнительные специальные случаи, включая правила для лиц со статусом иностранного агента. Поэтому приведённая шкала описывает обычную основную базу, а исключения определяются по действующей статье 224. При практическом расчёте статус проверяют вместе с видом выплаты.
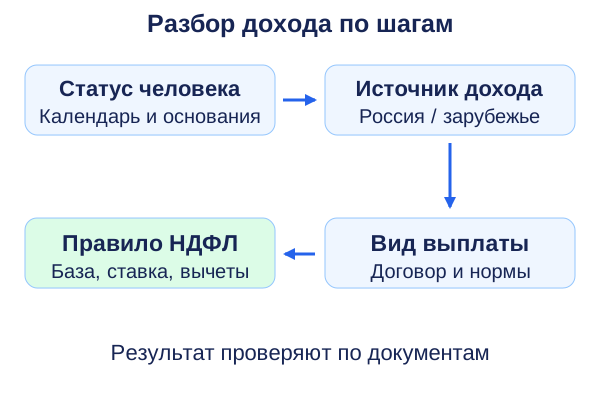
Удержание работодателем отражается в сведениях о доходах. Если цифры вызывают вопросы, запросите расчёт и сведения о применённом статусе, затем проверьте период, налоговую базу, использованную шкалу и уже удержанные суммы.
Отдельный вопрос — право на вычеты. Обычные стандартные, социальные и имущественные вычеты для НДФЛ связаны с резидентством и применимой налоговой базой. Одного совпадения процента с зарплатной шкалой недостаточно для права на вычет.
Работа из другой страны и двойное резидентство
У дистанционного сотрудника российской организации место нахождения ноутбука и источник зарплаты могут относиться к разным странам. Подпункт 6.2 пункта 1 статьи 208 относит предусмотренные им выплаты к российскому источнику. Для охваченных этой нормой доходов нерезидента действует прогрессивная шкала статьи 224.
Имеется в виду дистанционный труд. Закон отдельно исключает договор для работы в обособленном подразделении российской организации, зарегистрированном за рубежом. Для такого случая источник и налогообложение анализируют по другим применимым положениям.
Гражданско-правовой договор на услуги имеет собственные условия. В подпункте 6.3 учитываются интернет-ресурсы, системы или технические средства, а также предусмотренные законом связи с Россией. Среди них — получатель-резидент, российский банковский счёт либо определённый российский источник выплаты.
Эти условия читаются совместно в конструкции нормы. Фразы «деньги пришли в российский банк» или «заказчик иностранный» недостаточно для разбора любого договора. Подготовьте предмет договора, способ выполнения работы, используемые ресурсы и сведения о плательщике.
Другая страна может признавать человека своим налоговым резидентом по собственным основаниям. Тогда возникает вопрос двойного резидентства. Иностранный сертификат и российский календарь следует рассматривать вместе с применимым международным соглашением.
В соглашениях могут использоваться постоянное жилище, центр жизненных интересов и другие последовательные критерии. Содержание критериев зависит от конкретного договора, поэтому наличие семьи или жилья за границей оценивают в рамках нужной нормы.
Перед применением соглашения уточняют, действует ли соответствующая статья в нужном периоде. Часть положений международных договоров может быть приостановлена. Старый обзор отношений двух стран не даёт надёжного ответа для нового дохода.
Зачёт иностранного налога тоже имеет условия: вид дохода, подтверждение удержания, применимое соглашение и российские нормы. Сохраните подтверждения дохода и налога. Без этих сведений трудно проверить, возникает ли доплата и какая процедура доступна.
- Договор, сведения о плательщике и описание фактически выполненной работы.
- Документы о начисленном доходе и удержанном за границей налоге.
- Период получения дохода и применимые положения международного соглашения.
Если вы регулярно работаете с зарубежными выплатами, разобраться в системе поможет раздел «Налоги и налогообложение». Он уместен для изучения правил и расчётов, которые приходится применять неоднократно.
Документы и обращение за подтверждением
Для повседневного расчёта работодатель собирает сведения о пребывании человека. ФНС указывает, что закрытого перечня подтверждающих документов в Налоговом кодексе нет. Подойдут документы, по которым можно установить фактическое нахождение в стране и за её пределами.
Обычно рассматривают копии страниц паспорта с пограничными отметками, миграционную карту, документы о проживании и табели учёта рабочего времени. Проверьте содержание каждого документа. Постоянная регистрация без данных о фактическом пребывании даёт другую информацию.
Когда штампы отсутствуют или не охватывают все перемещения, соберите согласованную хронологию из нескольких источников. Перевозочные документы, сведения о проживании и рабочие документы могут дополнять друг друга. Противоречащие даты нужно объяснить, прежде чем делать итоговый расчёт.
Официальный документ о российском налоговом резидентстве получают через ФНС. Для этого есть сервис «Подтверждение статуса налогового резидента Российской Федерации». Такой документ часто нужен для отношений с иностранным плательщиком или налоговым органом.
- Определите год и назначение документаУточните, кому предъявляется подтверждение и за какой налоговый период оно требуется.
- Восстановите календарьСведите въезды, выезды и специальные учитываемые периоды. Подготовьте документы по спорным датам.
- Заполните заявлениеУкажите предусмотренные формой сведения и приложите документы, относящиеся к вашему основанию обращения.
- Проверьте результатСверьте год, сведения о заявителе и требования получателя к форме подтверждения.
Порядок утверждён приказом ФНС от 7 ноября 2017 года. Он предусматривает электронный документ в формате PDF либо бумажный вариант. По действующему порядку электронное заявление физлица рассматривают за 10 календарных дней. При личной подаче или отправке почтой срок составляет 20 календарных дней со дня поступления заявления.
Получение подтверждения и расчёт удержаний у работодателя решают связанные, но разные задачи. В бухгалтерии могут понадобиться актуальные сведения о новых поездках после получения документа. Сообщайте о перемещениях по согласованному с работодателем порядку.
Для личного архива удобно создать таблицу с датой события, местом пребывания, подтверждающим документом и относящимся к нему годом. Ограничьте доступ к копиям документов. Для обычной проверки календаря необязательно рассылать полные сканы всем участникам переписки.
Четыре ошибки, которые меняют результат
Ошибка: считать только рабочие дни
После исключения выходных продолжительное пребывание выглядит короче фактического. Порог в законе выражен в календарных днях.
Как исправить: берите полный календарный интервал и проверяйте включение начальной даты в программе.
Ошибка: отнести всю поездку к году возвращения
В длинной поездке через Новый год могут смешаться дни двух налоговых периодов. Итог каждого года от этого исказится.
Как исправить: разделите календарь по 31 декабря и сохраните общую историю перемещений для текущих проверок.
Ошибка: включить туристический отпуск как обучение
Краткосрочная образовательная программа и вся продолжительность зарубежной поездки могут не совпадать.
Как исправить: выделите подтверждённый период обучения и проверьте выполнение условий специальной нормы.
Ошибка: решить вопрос по одному штампу
Отметка о последнем возвращении оставляет за пределами расчёта предыдущие поездки и пребывание до них.
Как исправить: восстановите весь необходимый период, сопоставьте события и устраните пересекающиеся записи.
Проверку удобно завершать встречным подсчётом. Сложите подтверждённые дни в России, отдельно выделите зарубежные отрезки и сопоставьте календарь целиком. Если возникает пропуск, вернитесь к исходной дате события.
При специальном основании физическое нахождение и учитываемое для резидентства время могут различаться. Отмечайте такие дни отдельным признаком, чтобы происхождение итога оставалось понятным. Это поможет бухгалтеру проверить расчёт без повторного восстановления всех поездок.
Вывод
Начните с календаря пребывания за нужный период. Для годового итога выделите даты текущего календарного года, затем добавьте подтверждённые специальные периоды. После этого определите источник и вид дохода для выбора применимого правила НДФЛ.
Сохранённая хронология пригодится при возвращении, длительной поездке и запросе официального подтверждения. Интервалы с включённой начальной датой удобно считать по отдельности, затем складывать без повторного учёта пересечений.