Суброгация — это переход к страховщику права требовать возмещение с ответственного за ущерб после выплаты по имущественному страхованию. Например, страховая оплатила ремонт по каско, а затем предъявила требование по тому же ДТП. Предел перехода связан с размером страхового возмещения. Если спор дошёл до суда, в иске может отдельно стоять госпошлина. Её удобно сверить по цене иска и виду суда, а сумму ущерба проверить по документам о самом происшествии.
Когда право переходит к страховой?
При имущественном страховании право переходит после того, как страховщик возместил убытки в соответствии с договором. По статье 965 ГК РФ к нему переходит то требование, которое имел страхователь или выгодоприобретатель. Выгодоприобретатель — тот, в чью пользу заключён договор и кто вправе получить возмещение.
До оплаты страховщик может признать событие страховым случаем и рассчитать сумму. Для перехода права в порядке суброгации имеет значение исполнение. Если страховщик переводит деньги потерпевшему, оплату подтверждает документ о переводе. При ремонте в рамках договора страхования смотрят документы о выполненных работах и расчётах со станцией.
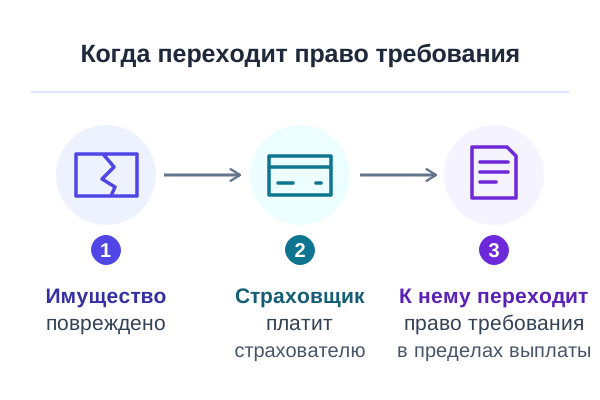
Смысл слова помогает понять, что меняется. По словарю Французской академии, позднелатинское subrogatio обозначает замещение. В страховании меняется кредитор, то есть лицо, которое вправе требовать возмещение по обязательству. Статья 387 ГК РФ относит такой переход к случаям перехода права на основании закона.
Договор имущественного страхования может исключить суброгацию. Но для умышленного причинения убытков такое исключение ничтожно. Поэтому условия полиса следует читать вместе с законом. В постановлении Пленума Верховного суда о добровольном страховании имущества это различие разобрано в пункте 57.
Страхователю предстоит передать сведения и документы, которые нужны для предъявления требования. Это следует из статьи 965 ГК РФ. Если после залива управляющая организация составила акт, полезно сохранить экземпляр со всеми приложениями. Если страхователь отказался от требования к ответственному лицу, страховая может уменьшить возмещение. При уже состоявшейся выплате закон допускает требование вернуть излишек в соответствующей части.
Какую сумму можно требовать?
Начните с двух сумм. Согласно пункту 57 постановления Пленума Верховного суда № 19, учитывается только та часть выплаты, которая рассчитана в соответствии с договором. Страховщик предъявляет требование на условиях, действовавших между потерпевшим и ответственным за убытки.
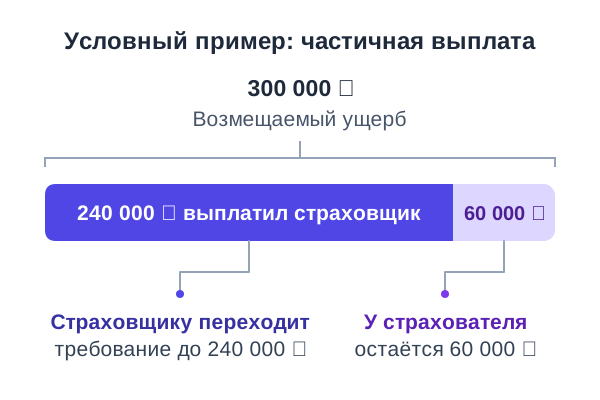
В условном примере доказанный и подлежащий возмещению ущерб составил 300 000 ₽. Страховщик выплатил по договору 240 000 ₽. Если иных выплат не было, к страховщику переходит требование в части 240 000 ₽. У потерпевшего сохраняется право требовать непокрытые 60 000 ₽ при наличии основания для взыскания.
Разница может возникнуть, например, из-за франшизы. Франшиза — часть убытка, которую по условиям договора страховая не возмещает. В пункте 58 постановления № 19 Верховный суд отдельно разобрал порядок защиты потерпевшего. Если каско-страховщик с франшизой раньше владельца получил всю причитавшуюся владельцу выплату по ОСАГО, владелец может потребовать часть этой выплаты у каско-страховщика. Сумма ограничена тем, что каско-страховщик получил, и тем, чего не хватает для полного возмещения. Если по обоим договорам отвечает одна страховая компания, тот же пункт разъясняет право потерпевшего получить непокрытый остаток в пределах причитающегося возмещения по ОСАГО.
Поднимите платёж, акт осмотра и смету. По первому видно перечисление, по второму — обнаруженные повреждения. Смета объясняет стоимость работ, а экспертное заключение может показать, почему одни работы нужны и можно ли исключить другие.
Судебный спор о повреждённом и утраченном грузе показывает, почему это важно. По делу № 305-ЭС25-4183 страховщик выплатил возмещение по договору, который учитывал надбавку в 10 %. Верховный суд отменил взыскание этой надбавки с экспедитора и направил вопрос на пересмотр. Нужно было установить, входила ли она в требование владельца груза к экспедитору. Остальную часть обжалованных актов по этому основанию суд оставил в силе.
После ДТП с каско и ОСАГО
Каско может покрывать повреждение самого автомобиля по условиям полиса. ОСАГО страхует гражданскую ответственность за вред другим людям и их имуществу. Если потерпевший получил возмещение по каско, у страховщика может появиться требование к страховщику ОСАГО ответственного лица. В части, которую этот страховщик не обязан покрывать, вопрос о взыскании решается с учётом основания ответственности и размера ущерба.
Согласно пунктам 71 и 72 постановления Пленума Верховного суда № 31, важна очерёдность выплат. Если обязательство по ОСАГО исполнили до выплаты по каско, соответствующее требование по уже возмещённой части прекращается. Если каско выплатили первым, значение имеет письменное уведомление страховщика ОСАГО о переходе права. Это важно, когда он впоследствии заплатил потерпевшему.
| Обстоятельство | Что проверить в документах |
|---|---|
| Есть полис ОСАГО | Покрывал ли он ответственность за это происшествие |
| По ОСАГО уже платили | Кому перечислены деньги, когда и за какие повреждения |
| Требование направлено водителю или владельцу | Почему он отвечает за вред и какую часть надлежало покрыть по ОСАГО |
| Стоимость ремонта спорная | Есть ли расчёт необходимых работ и связь каждой позиции с ДТП |
Закон об ОСАГО указывает 400 000 ₽ как страховую сумму за вред имуществу каждого потерпевшего. При конкретном ДТП размер надлежащего возмещения определяют по применимым правилам, исходя из обстоятельств. В спорах об организации ремонта учитывают постановление Конституционного суда № 34-П от 26 мая 2026 года. Оно касается взыскания расходов со страховщика ОСАГО и отдельно разъясняет расчёт выплаты в ситуации, когда рыночная стоимость ремонта превышает страховую сумму.
В деле № 5-КГ25-21-К2 страховая выплатила за повреждение грузового автомобиля около 1,03 млн ₽. Судебная экспертиза оценила устранение повреждений в 247 400 ₽. Верховный суд отменил взыскание этой суммы с водителя и направил дело на новое рассмотрение. Нижестоящим судам нужно было выяснить, какое возмещение полагалось по ОСАГО. Две суммы из разных расчётов для ответа оказались недостаточны.
Разложите условный пример с выплатами по очереди. Допустим, каско-страховщик возместил 240 000 ₽ и получил от страховщика ОСАГО 150 000 ₽ по тому же перешедшему требованию. В этой части оно исполнено. Из исходных 240 000 ₽ у каско-страховщика остаются 90 000 ₽ требования, если первоначальный расчёт был верен. Отдельный вопрос — кто обязан платить остаток. Для этого нужно выяснить, полностью ли исполнено обязательство по ОСАГО и есть ли основания требовать разницу с ответственного за ущерб.
Если платежей несколько, сверяйте не только итоговую цифру. В назначении платежа может быть указан номер страхового случая. Платежи по другому ДТП или по другому обязательству в эту арифметику не входят. Если основание перевода в приложениях не видно, его можно уточнить у стороны, которая ссылается на перевод.
В другом деле ответчик ссылался на полис ОСАГО прежнего владельца автомобиля. По материалам дела № 307-ЭС21-28764 суды установили, что его ответственность на момент ДТП этим полисом не покрывалась. Требование страховой удовлетворили. Судья Верховного суда отказал в передаче жалобы на рассмотрение коллегии. Случай разбирается в дайджесте Банка России за первый квартал 2022 года.
Чем суброгация отличается от регресса и цессии?
В страховом споре различие удобнее искать в основании требования. При суброгации по статье 965 ГК РФ страховщик имущества получает право, которое принадлежало потерпевшему. При регрессе по ОСАГО страховщик возмещает вред потерпевшему и предъявляет обратное требование на специальном основании из закона. При цессии, то есть уступке, право передают по договору между прежним и новым кредиторами.
| Механизм | Что служит основанием | Что попросить для проверки |
|---|---|---|
| Суброгация | Страховое возмещение и переход права по закону | Подтверждение выплаты и документы об исходном ущербе |
| Регресс по ОСАГО | Выплата по ОСАГО и специальное основание по статье 14 закона | Подтверждение выплаты и документы о конкретном основании |
| Цессия | Договор уступки требования | Документы о переходе права и сведения, по которым можно узнать само требование |
Одно из оснований регресса по ОСАГО — причинение вреда при управлении транспортом в состоянии опьянения. Основания перечислены в статье 14 Закона об ОСАГО. Если письмо озаглавлено «регресс», посмотрите, на какой пункт ссылается страховая и чем подтверждает соответствующее обстоятельство. По пункту 3 этой статьи страховщик вправе включить в регресс предусмотренные законом расходы на рассмотрение страхового случая.
При цессии право может сменить владельца уже после суброгации. Тогда в материалах будут две последовательные даты: дата страхового возмещения и дата уступки. Если письмо отправила организация, название которой отличается от указанной в платёжных документах страховой, проверьте всю цепочку перехода.
💡 Интересный факт
В 2007 году Президиум Высшего арбитражного суда привёл дело, в котором страховая уступила полученное после выплаты требование другой организации. Суд признал, что приобретателю этого требования страховая лицензия не нужна. В одном деле последовательно произошли суброгация и цессия.
Источник: информационное письмо Президиума ВАС РФ № 120 от 30 октября 2007 года, пункт 3.
Что проверить в письме от страховой?
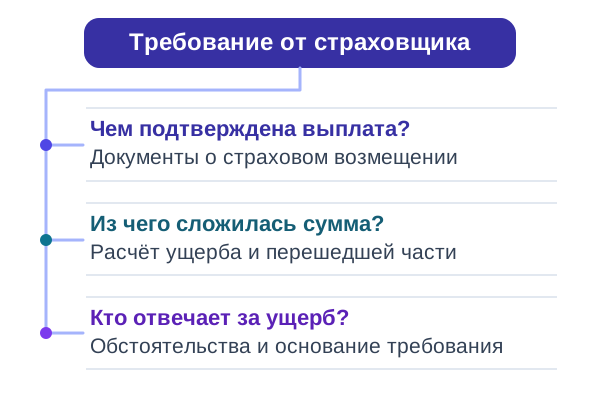
Найдите событие. Дата из письма и описанные повреждения должны соотноситься с извещением о ДТП, актом о заливе или другими материалами. Приложили смету? Посмотрите, есть ли и документ об оплате. Эти бумаги подтверждают разные обстоятельства, поэтому запросите именно ту, которой недостаёт.
Согласно статье 385 ГК РФ, должник вправе потребовать доказательства перехода права, если уведомление пришло от нового кредитора. Если оно получено от первоначального кредитора, действует исключение из этого правила. Статья 386 ГК РФ сохраняет возможность заявить новому кредитору возражения, основания которых возникли к моменту получения уведомления. Сообщить о таких основаниях нужно в разумный срок и дать новому кредитору возможность с ними ознакомиться.
Например, в акте указана задняя дверь. В смете есть и переднее крыло. Если так случилось, спросите, когда обнаружили повреждение крыла и есть ли дополнительный акт. Повреждение могло проявиться позже или относиться к другому происшествию.
Для ответа удобно выписать дату претензии, её номер, сумму и пункты, по которым нужны пояснения. Если часть денег уже платили страховщику или потерпевшему, приложите подтверждение платежа и укажите, за что он был сделан. Запрашивая документы, назовите конкретные позиции: расчёт, подтверждение страхового возмещения, акт осмотра, данные об ОСАГО или доказательства перехода права.
Когда спор касается одновременно вины, оценки и выплат по разным полисам, для разбора документов можно обратиться к специалисту. В каталоге ToolFox для этого есть раздел юридических сервисов.
Почему при заливе выясняют место протечки?
При заливе спор часто начинается с вопроса, какое оборудование пропустило воду. Само расположение квартиры сверху не раскрывает причину аварии. Она может быть в оборудовании отдельного помещения или в части системы, которую обслуживает управляющая организация. Чтобы определить ответственного, смотрят, где именно произошла протечка и у кого была обязанность содержать этот участок.
В Обском городском суде рассматривалось дело № 2-325/2025. После залива квартиры страховщик выплатил 52 040,98 ₽. Суд исследовал акт комиссии управляющей организации о причине залива. По заочному решению с ответчика взыскали сумму выплаты. Этот пример показывает роль акта: он связывает повреждения в квартире с источником воды.
- Когда и в каких помещениях зафиксировали следы воды.
- Как описали источник протечки и кто участвовал в осмотре.
- Какие повреждения внесли в акт и какие фотографии приложили.
Акт о заливе и расчёт ремонта отвечают на разные вопросы. Первый описывает событие и повреждения, которые удалось увидеть при осмотре. Второй переводит их в перечень работ и стоимость. Если в расчёт включён ремонт комнаты, которой нет в акте, пригодится документ о дополнительном осмотре или объяснение эксперта.
Могут пригодиться чеки за срочные работы, фотографии до ремонта и переписка о вызове аварийной службы. Передавая материалы страховщику по статье 965 ГК РФ, проверьте, видно ли на каждой копии, кто составил документ и к какому случаю он относится.
Срок давности и судебные расходы
Общий срок исковой давности по статье 196 ГК РФ составляет три года. Согласно статье 201 ГК РФ, переход права к страховщику сохраняет срок и порядок его исчисления. Для суброгационного требования к ответственному лицу пункт 78 постановления Верховного суда № 19 связывает начало срока с тем, когда страхователь узнал или должен был узнать, кто отвечает за убытки. День выплаты страховой не начинает новый отсчёт.
Выпишите даты события, установления ответственного, получения документов и обращения в суд. При предъявлении требования к страховщику ОСАГО сначала выясните, какое обязательство лежит в его основе. У требований к страховщику и к ответственному за вред лицу могут различаться правила начала срока. Для регрессных обязательств статья 200 ГК РФ связывает начало давности с исполнением основного обязательства. По пункту 89 постановления Пленума ВС № 31 при прямом возмещении убытков по ОСАГО срок регресса исчисляют со дня выплаты потерпевшему.
По статье 199 ГК РФ суд принимает иск к рассмотрению и после истечения давности. Применение срока требует заявления стороны до вынесения решения. Поэтому при получении документов из суда полезно проверить сроки и материалы дела, даже если со дня происшествия уже прошло несколько лет.
В иске могут идти две отдельные строки. Первая — цена иска, например сумма возмещения ущерба. Вторая — судебные расходы, в том числе госпошлина. В опубликованном решении Стерлитамакского городского суда по делу № 2-3339/2025 после залива страховая просила 50 389,14 ₽ возмещения и отдельно 4 000 ₽ пошлины.
Для имущественного иска, подлежащего оценке, при цене до 100 000 ₽ включительно в суде общей юрисдикции пошлина составляет 4 000 ₽ по статье 333.19 Налогового кодекса. В таком примере в калькулятор вводят 50 389,14 ₽ как цену иска. Вопрос о том, с кого и в какой доле взыщут судебные расходы, решает суд с учётом результата рассмотрения дела.
На судебной стадии расчёт пошлины пригодится для сверки цены иска. Проверку ущерба суд проводит по другим документам. Если в деле есть две разные оценки, можно указать, в чём расходятся перечни работ, объём повреждений или исходные данные. Когда без специальных знаний эти вопросы не решить, стороны могут поставить вопрос о судебной экспертизе.
- Сумму, которую истец просит взыскать за ущерб.
- Отдельные суммы пошлины и других судебных расходов.
- Документы, на которых основана каждая из этих сумм.
Вывод
Если страховая предъявила суброгационное требование, сначала проверьте, когда она возместила ущерб и какая часть права к ней перешла. Затем разберите, кто отвечает за эту часть, были ли другие выплаты и как посчитали сумму. Если спор рассматривает суд, отдельно проверьте срок давности и судебные расходы.
- Возьмите цену иска из судебных документов.
- Выберите суд общей юрисдикции и имущественное требование с указанной ценой.
- Сверьте результат с отдельно заявленной госпошлиной.