КБМ — это коэффициент бонус-малус, который учитывает страховую историю и участвует в расчёте цены ОСАГО. В зависимости от учтённых страховых возмещений он понижает или повышает расчётную стоимость. Каждому классу соответствует своё значение: например, третьему — 1,17, а тринадцатому — 0,46. Личный КБМ проверяют в АИС страхования через НСИС. Чтобы понять денежное влияние выбранного коэффициента, можно перевести его в проценты или посчитать сумму после скидки в калькуляторе ниже.
Что означает коэффициент и чем отличается от класса?
Сокращение КБМ образовано от выражения «коэффициент бонус-малус». Это множитель страхового тарифа: бонус означает поощряющую сторону системы, малус — повышающую. В обычной речи его часто называют скидкой за безаварийность, но нормативный расчёт опирается на сведения о страховых возмещениях и компенсационных выплатах. Важны данные, учтённые в установленном порядке, а не общий рассказ водителя о своём опыте.
Согласно Указанию Банка России № 7204-У, каждому классу КБМ соответствует конкретный коэффициент. Класс показывает положение в таблице, а коэффициент служит числом для расчёта, поэтому при проверке стоимости важно различать обозначение строки и значение множителя. У водителя с классом 13 множитель равен 0,46; умножать стоимость на число 13 было бы ошибкой.
При отсутствии сведений о водителе в АИС страхования присваивается третий класс. Ему соответствует 1,17. Поэтому выражение «КБМ новичка всегда равен единице» расходится с действующей таблицей. Отсутствие собственной машины ещё мало говорит об истории водителя: если человек был указан в другом договоре, связанные с ним сведения уже могут находиться в системе.
Более высокий числовой класс обычно соответствует меньшему коэффициенту. Особое обозначение М находится на другом конце шкалы: для него установлен максимальный множитель 3,92. Буква обозначает класс: для вычислений нужно взять значение из соседнего столбца таблицы, как и для любой строки, в которой класс обозначен числом.
- Класс показывает строку нормативной таблицы.
- Коэффициент показывает соответствующий этой строке множитель.
- В договоре важно проверить применённый КБМ с учётом списка водителей и вида полиса.
Основная часть статьи относится к водителям — физическим лицам. Для полиса без ограничения водителей есть отдельное правило, рассмотренное ниже, а для юридических лиц действует собственный порядок, который учитывает особенности их договоров. Переносить расчёт личного договора на весь корпоративный автопарк без проверки этого порядка не стоит.
Таблица классов и переходов
Ниже приведена таблица КБМ из приложения 2 к Указанию Банка России № 7204-У. Она проверена по состоянию на 8 ноября 2026 года. Изменение № 7349-У затронуло территориальные коэффициенты, поэтому таблица КБМ сохранилась. Столбцы справа помогают перейти от текущего положения к следующему классу: для этого нужно знать число возмещений, учтённых за соответствующий период по установленным правилам.
Числа 0, 1, 2, 3 и 4+ в заголовках означают количество возмещений для расчёта класса. Для одного страхового случая несколько произведённых возмещений или компенсационных выплат учитывают как одно возмещение. Это прямо предусмотрено порядком применения тарифов. Сначала определите страховой случай.
| Текущий класс | КБМ | При 0 | При 1 | При 2 | При 3 | При 4+ |
|---|---|---|---|---|---|---|
| М | 3,92 | 0 | М | М | М | М |
| 0 | 2,94 | 1 | М | М | М | М |
| 1 | 2,25 | 2 | М | М | М | М |
| 2 | 1,76 | 3 | 1 | М | М | М |
| 3 | 1,17 | 4 | 1 | М | М | М |
| 4 | 1,00 | 5 | 2 | 1 | М | М |
| 5 | 0,91 | 6 | 3 | 1 | М | М |
| 6 | 0,83 | 7 | 4 | 2 | М | М |
| 7 | 0,78 | 8 | 4 | 2 | М | М |
| 8 | 0,74 | 9 | 5 | 2 | М | М |
| 9 | 0,68 | 10 | 5 | 2 | 1 | М |
| 10 | 0,63 | 11 | 6 | 3 | 1 | М |
| 11 | 0,57 | 12 | 6 | 3 | 1 | М |
| 12 | 0,52 | 13 | 6 | 3 | 1 | М |
| 13 | 0,46 | 13 | 7 | 3 | 1 | М |
Читайте переход в два действия. Сначала найдите пересечение текущей строки и нужного столбца, затем найдите получившийся класс в первом столбце и посмотрите его коэффициент, который потребуется для расчёта. Число в ячейке перехода ещё не является новым множителем.
Разберём строку третьего класса. При отсутствии учтённых возмещений следующий класс — 4, коэффициент — 1,00. При одном возмещении следующий класс — 1, которому соответствует 2,25. При двух и более для этой строки указан М, то есть 3,92. Так таблица показывает разные последствия при одном исходном положении.
Теперь строка тринадцатого класса. При нуле возмещений класс остаётся 13 с коэффициентом 0,46. При одном переход происходит к классу 7 с коэффициентом 0,78. При двух — к классу 3 с коэффициентом 1,17. Одинаковое количество учтённых событий даёт разный результат в зависимости от предыдущего класса.
Из таблицы также видно, почему привычная формула «каждый год ещё пять процентов» неточна. Между соседними строками меняются сами коэффициенты, причём не на одинаковую величину. На минимальном значении дальнейшего ежегодного уменьшения уже нет, поэтому для конкретного перехода полезнее прочитать строку, чем пытаться восстановить нужное число по памяти.
Нормативную основу можно проверить в действующем Указании Банка России № 7204-У. Для коэффициентов нужен пункт 2 приложения 2, для правил применения — приложение 4. При сверке обращайте внимание на редакцию документа и дату, к которой относится ваш расчёт.
Когда пересчитывают КБМ и какие события учитывают?
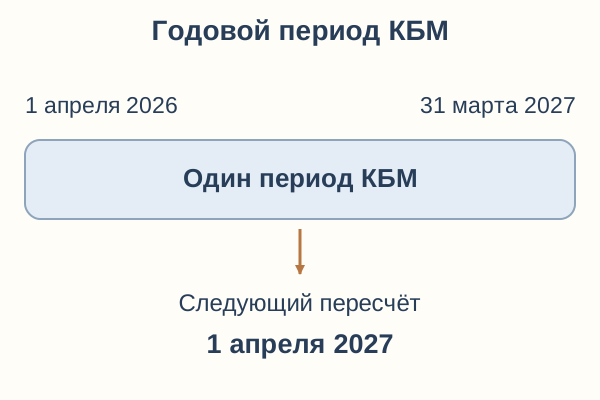
По информации Банка России, пересчёт происходит один раз в год. Период начинается 1 апреля и заканчивается 31 марта следующего года. Это отдельный календарный интервал, который может не совпадать с датой покупки полиса: договор, оформляемый в ноябре, использует значение соответствующего периода КБМ.
При определении следующего класса учитывают предыдущий класс и сведения о возмещениях, включённые в АИС страхования в течение периода. Поэтому важна регистрация данных в системе. Дата самого ДТП и дата учёта выплаты могут относиться к разным интервалам. Проверьте записи и документы.
Учитывается страховая ответственность водителя, а не любое его присутствие в аварии. В разъяснении Банка России речь идёт о виновнике ДТП, по которому страховщики произвели возмещение. При получении выплаты потерпевшим роль человека другая, поэтому при проверке записи сначала выясняют, чья ответственность стала основанием для возмещения по конкретному событию.
Оформление ДТП без вызова сотрудников полиции не создаёт отдельного способа сохранить класс. Для расчёта важны основания ответственности и учтённое возмещение. Способ оформления происшествия рассматривают в его собственных правилах. Подменять этим способом сведения о страховом событии было бы неверно.
В течение установленного периода класс по общему правилу остаётся неизменным. Исправление неверных сведений и неправильного применения коэффициента — отдельная процедура, а не обычный ежегодный пересчёт. Если проблема обнаружилась летом, ждать следующего апреля для подачи обращения не требуется: сначала определяют, что именно неверно отражено и какие документы это подтверждают.
💡 История понятия
С 1 апреля 2019 года значение КБМ перестало зависеть от перерывов в страховании. НСИС отдельно напоминает об этом изменении в ответе на вопрос о паузе между договорами. Ранее распространённое ожидание потерять накопленную историю после перерыва связано с прежним порядком.
Источник: НСИС, раздел «Вопросы и ответы», ответ «Перерыв в страховании».
Как выбирают КБМ при нескольких водителях?
У ограниченного договора указан конкретный список допущенных водителей. По порядку применения тарифов страховщик использует максимальный КБМ из определённых для этих людей. Среднее значение не рассчитывается, поэтому личный низкий коэффициент владельца и применённое значение в договоре иногда различаются вполне обоснованно, если есть другие допущенные водители.
Условный пример: в списке есть водитель с КБМ 0,46 и водитель с КБМ 1,17. Для ограниченного договора берётся 1,17. При добавлении ещё одного человека нужно проверить его значение и остальные условия расчёта. Список водителей имеет значение.
Для неограниченного договора, если владелец машины — физическое лицо, применяется КБМ третьего класса. По действующей таблице это 1,17. Личный класс владельца продолжает иметь значение для его истории, однако подставить его личные 0,46 в такой договор вместо нормативного значения по желанию страхователя нельзя.
| Вариант договора | Применение КБМ |
|---|---|
| Указан список водителей | Максимальный КБМ из значений допущенных водителей |
| Нет ограничения водителей, владелец — физлицо | КБМ третьего класса: 1,17 |
| Владелец — юридическое лицо | Отдельный порядок для юридического лица |
Банк России также разбирает ситуацию, когда при неограниченном договоре виновником стал другой водитель, а не собственник. Возмещение учитывают при определении КБМ водителя-виновника на следующий период. В личной истории невиновного собственника эта выплата учитываться не должна. Различайте договор и личную историю.
Неограниченный список влияет и на другие параметры расчёта. Сопоставлять два предложения полезно по полному набору условий, включая назначение машины и круг водителей. Для автомобиля в аренде дополнительно возникает вопрос о цели использования. Этот вопрос рассматривается отдельно от истории конкретного человека.
Влияние на сумму в цифрах
Чтобы перевести коэффициент в проценты, сначала выберите базу сравнения. При КБМ 0,46 расчётная сумма составляет 46 % от аналогичной суммы с КБМ 1. Разница равна 54 %. Такое сравнение предполагает одинаковые остальные параметры и отсутствие иных причин изменения результата; это не обещание скидки к прошлогоднему платежу.
Условный пример: расчётная сумма для КБМ 1 равна 10 000 рублей. С коэффициентом 0,46 соответствующая сумма будет 4 600 рублей. С коэффициентом 1,17 — 11 700 рублей. Это исходные числа для разбора арифметики.
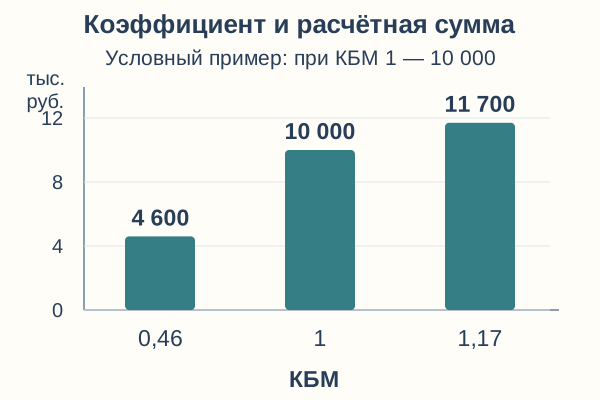
В калькуляторе можно выбрать режим «Вычесть %»: указать 54 и 10 000. Получится 4 600. Для проверки отношения двух коэффициентов подойдёт режим «Сколько процентов». Введите часть 0,46 и целое 1,17: результат составит примерно 39,32 %.
Последнее сравнение имеет другую базу. Если сопоставлять 0,46 с 1,17, уменьшение составляет около 60,68 %, поскольку 100 − 39,32 = 60,68. Числа 54 и 60,68 отвечают на разные вопросы: сначала сравнивали с единицей, затем взяли за основу начальный коэффициент третьего класса и вычислили долю относительно него.
Так же можно проверить переход с 1,17 на 1,00. Разность коэффициентов равна 0,17. Если разделить её на исходные 1,17 и умножить на 100, получится около 14,53 %. Это относительное изменение выбранного множителя. Проценты здесь рассчитываются от исходного значения, а не от итогового.
Для сравнения собственной пары значений запишите, какое из них принимаете за 100 %. Затем вычислите отношение или относительную разницу. Не смешивайте разность коэффициентов с процентными пунктами скидки и с рублёвой разницей двух счетов. Эти величины связаны, но обозначают разные результаты расчёта.
Почему новый полис может стоить иначе?
ОСАГО рассчитывается с применением базовой ставки и нескольких тарифных коэффициентов. Среди них есть параметры территории, возраста и стажа водителей, мощности машины и условий допуска, поэтому новый платёж может измениться даже при меньшем КБМ. Для выяснения причины нужно сопоставить все исходные данные двух расчётов.
КБМ и коэффициент возраста и стажа, КВС, выполняют разные задачи. Первый связан со страховой историей. Второй зависит от возраста и стажа управления в соответствующей категории. Для возраста и стажа есть своя таблица, а класс КБМ определяют по сведениям страховой системы, поэтому большой стаж сам по себе не задаёт конкретного класса.
Изменение круга водителей также меняет исходные условия. Если раньше в договоре был один человек, а теперь добавлен другой, выясните, какое значение установлено каждому из них и какое применено в расчёте. Смена машины может затронуть её технические характеристики. Смена территории или условий использования проверяется по соответствующим правилам тарифа.
Объяснение удобно запрашивать письменно: какая ставка выбрана, какие коэффициенты применены и какие сведения использованы. Сохраните оба расчёта. Тогда обсуждение перейдёт от общего вопроса «почему дорого» к конкретным величинам, которые страховщик сможет проверить вместе с датой и условиями каждого предложения. Дата и состав условий помогут страховщику воспроизвести ситуацию.
Проверка и исправление сведений
По разъяснению Банка России, личный КБМ можно узнать в кабинете НСИС, оператора АИС страхования. Используйте сведения о себе и интересующем периоде: проверка истории и расчёт полиса связаны, однако сначала нужно увидеть исходные данные, а затем их применение. Сначала полезно увидеть, какое значение хранится в системе, затем сопоставить его с договором.
Если в кабинете не отображается ожидаемая история, причина может относиться к идентификации или составу переданных сведений. НСИС объясняет, что данные авторизации и документы, участвовавшие в страховых операциях, могут различаться. Пустой экран ещё нужно разобрать как конкретную проблему. Не следует сразу объявлять это доказательством отсутствия всей истории.
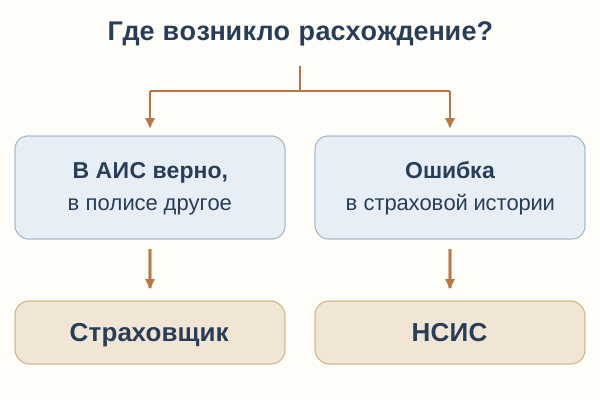
Дальше возможны два основных направления. Когда в системе верное значение, а страховщик применил другое, обращение адресуют страховщику. Когда неверна сама история, через кабинет НСИС просят внести изменения и предоставляют подтверждающие документы. Такой порядок отдельно описан в ответах Банка России по ОСАГО.
- Сохраните сведенияЗафиксируйте дату проверки, период, значение в системе и применённый КБМ. Подготовьте номер договора и подтверждение оплаты, если договор уже заключён.
- Определите расхождениеПроверьте вид полиса и список водителей. Отделите ошибку применения от неверной записи о договоре, документе или страховом случае.
- Подайте обращение по нужному адресуСтраховщику — о применении корректного коэффициента; НСИС — об исправлении истории. Опишите, какая запись неверна, и приложите относящиеся к ней подтверждения через официальный канал.
- Проверьте результат и ответСопоставьте исправленные сведения и перерасчёт. Сохраните номер обращения и письменный ответ; при сохраняющемся нарушении используйте порядок обращения в Банк России.
Смена фамилии или водительского удостоверения требует корректной связи документов с прежней историей. Укажите, какие реквизиты действовали раньше и какие используются теперь, когда это необходимо для разбора обращения. Передавайте такие документы через официальный защищённый канал получателя. Для обычного арифметического расчёта процентов они не нужны.
Нормативный порядок предусматривает применение скорректированного КБМ за весь период действия договора, где использовалось несоответствующее значение. Поэтому в обращении можно просить перерасчёт и решение вопроса о переплате. Итог зависит от установленного расхождения и документов. Единый срок восстановления для любой ошибки и любого вида спора здесь обещать нельзя.
Что написать страховщику при неверном применении?
Образец ниже предназначен для ситуации, когда данные АИС уже корректны, а в полисе применено другое значение без основания. До отправки проверьте ограничение водителей и правила выбора коэффициента. Если действует максимальное значение другого допущенного водителя, простого сравнения с вашим личным КБМ недостаточно. В обращении нужно описать именно установленную ошибку.
В основание можно включить сведения о каждом допущенном водителе и объяснение выбора договорного коэффициента. Приложения должны подтверждать расхождение, а не просто повторять желаемую сумму. Дату проверки укажите отдельно от даты заключения полиса. Это помогает установить, какие данные относились к нужному моменту.
После отправки сохраните копию текста и подтверждение приёма. Если ответ ссылается на другое значение, попросите указать источник и период этих сведений. Если обнаружится ошибка истории, переходите к её исправлению через НСИС. Сам образец письма помогает сформулировать требование, но решение принимают по установленным данным.
Ошибки, из-за которых проверка идёт не туда
Часть разногласий возникает из-за смешения разных величин и событий. Прежде чем требовать изменения цены, полезно проверить, что сравниваются одинаковые данные. Нормативная таблица задаёт переход, а записи АИС показывают исходные сведения конкретного водителя, поэтому для разбора расхождения нужно проверить и выбранную строку, и основание её выбора.
Ошибка: принять номер класса за коэффициент
Почему так нельзя: класс 13 соответствует множителю 0,46, а класс 3 — множителю 1,17. Номер строки описывает положение в системе и не является числом для умножения стоимости.
Как не ошибиться: после определения класса найдите его коэффициент в отдельном столбце таблицы.
Ошибка: считать каждую выплату по одному случаю новым событием
Почему так нельзя: порядок применения тарифов объединяет возмещения и компенсационные выплаты по одному страховому случаю для определения класса. Количество платёжных операций само по себе ещё не показывает нужную строку перехода.
Как не ошибиться: проверяйте связь записей с конкретным страховым случаем и дату включения сведений в систему.
Ошибка: рассчитывать стереть историю сменой страховщика
Почему так нельзя: сведения централизованы в АИС страхования. Другая компания получает историю из общей системы, поэтому смена продавца полиса не создаёт нового водителя.
Как не ошибиться: при неверной записи добивайтесь её корректировки с подтверждающими документами. При верной истории используйте установленный класс.
Ошибка: направить только требование о цене при неверной истории
Почему так нельзя: если страховщик использовал сведения системы, нужно сначала установить и исправить ошибку в самих данных. Спор о применении корректного значения относится к другой ситуации.
Как не ошибиться: укажите неверную запись и её подтверждение в обращении к НСИС, а после исправления проверьте расчёт договора.
Вывод
КБМ связывает историю учтённых возмещений с классом и тарифным множителем. Для проверки нужны действующая таблица, правильный период, сведения АИС и условия конкретного полиса. Ошибку данных исправляют через НСИС, ошибку применения верного значения разбирают со страховщиком.
В денежном сравнении зафиксируйте остальные параметры и выберите базу для процентов. Значение 0,46 составляет 46 % от единицы и примерно 39,32 % от 1,17. Калькулятор поможет проверить это отношение и сумму после выбранного уменьшения.