НПФ — это негосударственный пенсионный фонд, финансовая организация с лицензией Банка России. Фонд может вести пенсионные накопления по обязательному страхованию, выплачивать негосударственную пенсию и принимать взносы по договорам долгосрочных сбережений. У каждого варианта свой порядок пополнения, выплаты и смены фонда. Если название НПФ встретилось в выписке или предложении, начните с того, к какому виду денег оно относится и где проверить условия.
Что может делать один фонд?
Негосударственный пенсионный фонд действует по закону и под надзором Банка России. Согласно закону о негосударственных пенсионных фондах, фонд может вести деятельность по негосударственному пенсионному обеспечению, формированию долгосрочных сбережений и обязательному пенсионному страхованию при соблюдении установленных требований. Какие операции разрешены фонду, видно из записей регулятора. Проверяют лицензию и сведения по нужному виду деятельности.
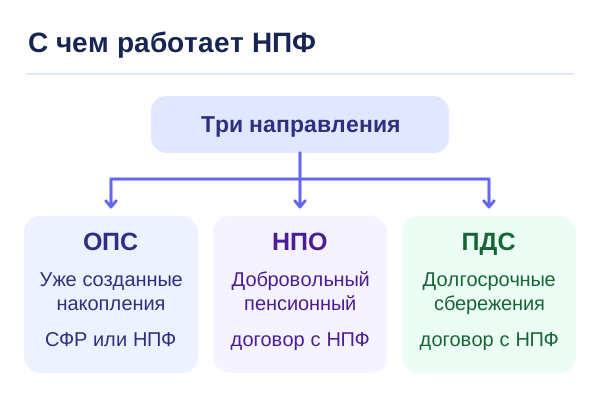
Первое направление — обязательное пенсионное страхование, или ОПС. Для этой статьи важна его накопительная часть. Страховщик в системе учитывает накопления, организует их инвестирование и отвечает за выплаты. Если деньги числятся у СФР, он остаётся страховщиком, даже когда средства инвестирует управляющая компания.
Второе направление — негосударственное пенсионное обеспечение, или НПО. По этому договору вкладчик делает пенсионные взносы, а фонд выплачивает участнику негосударственную пенсию на условиях выбранной схемы. Вкладчиком может быть человек или организация. Участник — человек, в пользу которого оформлен договор. Например, в корпоративной программе компания может участвовать во взносах сотрудника.
Третье направление — программа долгосрочных сбережений, или ПДС. По этому договору взносы учитывают на отдельном счёте. Для программы действуют свои основания выплат и правила господдержки. При выборе договора важно видеть полное название. Одно и то же слово «накопления» в рекламе может относиться к деньгам разного происхождения, а условия распоряжения ими зависят от режима.
💡 Интересный факт
В 1992 году президентский указ разрешил учреждать негосударственные пенсионные фонды в том числе коллективам граждан. Документ предусмотрел именные счета и создание межведомственной комиссии по оценке рисков инвестиций. Эти положения появились за несколько лет до федерального закона о НПФ.
Источник: Указ Президента РФ от 16 сентября 1992 года № 1077.
Что происходит при смене страховщика?
В обязательном пенсионном страховании (ОПС) страховщиком по пенсионным накоплениям может быть Социальный фонд России (СФР) или негосударственный пенсионный фонд. Страховщик учитывает деньги, организует их инвестирование через управляющие компании и выплачивает накопления, когда у человека появляется право на выплату. Если в выписке рядом с СФР указан ВЭБ.РФ, это управляющая компания. За выплатой в этом случае обращаются в СФР.
Основная часть накоплений в ОПС сформировалась из взносов работодателей с 2002 по 2013 год. С 2014 года обязательные взносы работодателей идут на страховую пенсию, а ранее сформированные накопления продолжают инвестировать. В накопления также могут входить дополнительные добровольные взносы и материнский капитал, направленный на накопительную пенсию. Проверить наличие накоплений и узнать своего страховщика можно в выписке из индивидуального лицевого счёта на Госуслугах или в СФР. Если страховщик — НПФ, актуальную сумму с результатом инвестирования уточняют в этом фонде.
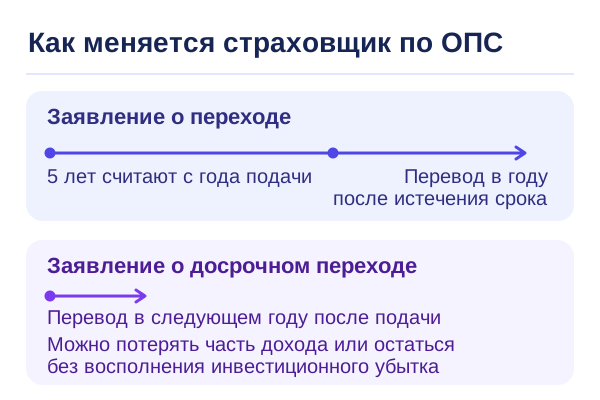
Накопления можно перевести из СФР в НПФ, вернуть в СФР или передать из одного НПФ в другой. Если выбрали НПФ, сначала заключите с ним договор об ОПС. Затем подайте заявление в СФР не позднее 1 декабря. Для возврата в СФР достаточно заявления. Заявление принимают на Госуслугах и в клиентских службах СФР. Перед подачей проверьте, какой из двух вариантов перехода выбран.
| Какое заявление подать | Когда и на каких условиях переведут деньги |
|---|---|
| О переходе | До 31 марта года, следующего за окончанием пятилетнего срока. Срок считают с года подачи заявления. Инвестиционный доход сохраняется. |
| О досрочном переходе | До 31 марта следующего года. Итоговая сумма зависит от года ближайшей пятилетней фиксации инвестиционного результата. |
Страховщик подводит итог инвестирования каждые пять лет. При досрочном переводе до окончания такого периода положительный результат после последней фиксации может остаться у прежнего страховщика. При отрицательном результате деньги могут перевести без восполнения убытка. Если подать заявление в год очередной фиксации, досрочный переход можно провести с учётом итога за весь период. СФР публикует таблицу по годам начала работы с действующим страховщиком. Перед подачей заявления о досрочном переходе человеку сообщают сумму дохода, которая может не перейти, или сумму убытка, который могут не покрыть.
Например, по таблице СФР при заявлении в 2026 году потери возможны у тех, чьи накопления у текущего страховщика начали формироваться в 2023 году. Их первая фиксация приходится на декабрь 2027 года, а досрочный перевод пройдёт уже к концу марта 2027 года. Если накопления у страховщика начали формироваться в 2022 году, фиксация приходится на декабрь 2026 года. К моменту перевода результат уже будет учтён.
За выплатой обращаются к страховщику, у которого накопления учтены на момент обращения. По общему правилу обратиться можно с 55 лет женщинам и с 60 лет мужчинам. При выполнении условий закона назначают ежемесячную накопительную пенсию, которая выплачивается бессрочно. Один из случаев единовременной выплаты — когда расчётная накопительная пенсия составляет 10% федерального прожиточного минимума пенсионера или меньше. Дополнительные взносы или направленный на накопительную пенсию материнский капитал при соблюдении условий можно получить в виде срочной выплаты на выбранный срок от десяти лет. СФР выплачивает страховую пенсию независимо от того, где учтены накопления.
Чем добровольная пенсия отличается от долгосрочных сбережений?
Два добровольных договора с НПФ решают разные задачи. Договор негосударственного пенсионного обеспечения (НПО) предусматривает выплату дополнительной пенсии по выбранной схеме. Программа долгосрочных сбережений (ПДС) позволяет копить на отдельном счёте и предусматривает государственную доплату к личным взносам при соблюдении условий.
| Условие | Негосударственное пенсионное обеспечение | Программа долгосрочных сбережений |
|---|---|---|
| Откуда берутся деньги | Пенсионные взносы человека, работодателя или обоих | Личные взносы, в предусмотренных законом случаях взносы работодателя, отдельный перевод пенсионных накоплений из ОПС |
| Когда доступны обычные выплаты | При наступлении пенсионных оснований и выполнении условий схемы | Через 15 лет с даты договора или с 55 лет для женщин и 60 лет для мужчин |
| Кто доплачивает к личным взносам | Работодатель, если это предусмотрено корпоративной программой | Государство при выполнении условий ПДС, а по отдельным программам также работодатель |
Сколько добавляет государство
Согласно закону о негосударственных пенсионных фондах, для доплаты по ПДС нужно внести своими деньгами минимум 2 000 ₽ за календарный год. Переведённые накопления по обязательному пенсионному страхованию (ОПС) и деньги, перенесённые из другого фонда по договору ПДС, в этот расчёт не входят.
При среднемесячном доходе до 80 000 ₽ включительно государство добавляет рубль на каждый рубль личных взносов. При доходе свыше 80 000 ₽ и до 150 000 ₽ включительно доплата составляет половину взносов. При доходе свыше 150 000 ₽ действует коэффициент в одну четверть. Например, при личных взносах 36 000 ₽ за год это соответственно 36 000, 18 000 или 9 000 ₽ доплаты.
Предел составляет 36 000 ₽ за год суммарно по всем договорам одного вкладчика. Период поддержки длится до 10 лет и отсчитывается с года, следующего за годом первого личного взноса.
Как устроены выплаты в двух программах
По сведениям НПФ «Благосостояние», в корпоративной системе РЖД часть зарплаты участника перечисляется на его именной пенсионный счёт в НПФ «Благосостояние». Работодатель пополняет этот счёт из собственных средств. Размер личного взноса работника и некоторые условия будущей пенсии зависят от выбранной пенсионной схемы.
ВТБ Пенсионный фонд опубликовал порядок досрочной выплаты по договору ПДС при дорогостоящем лечении. Для обращения понадобится справка медорганизации об услугах из правительственного перечня, а при оплате за свой счёт ещё и платёжный документ. Закон предусматривает досрочную выплату и при потере кормильца. При обычном расторжении договора доступная к возврату сумма определяется договором и законом.
Как защищены деньги при закрытии фонда
По разъяснению Банка России, гарантийный случай наступает при аннулировании лицензии НПФ или его банкротстве. До назначения регулярных выплат базовый предел возмещения по НПО и ПДС составляет 2,8 млн ₽. Лимит применяется к таким договорам участника в одном фонде в совокупности. В рамках ПДС сверх базового предела гарантируются переведённые из ОПС пенсионные накопления, государственные доплаты и результат размещения этих средств.
Если регулярные выплаты уже назначены, обязательство передают другому НПФ. Для этих выплат действует предел в размере четырёх социальных пенсий по старости. Возмещением и передачей обязательств занимается Агентство по страхованию вкладов (АСВ).
От взноса к плану сбережений
Сначала можно посчитать собственные платежи без предполагаемого дохода от фонда. Если из бюджета доступно 3 000 ₽ в месяц, за 12 месяцев сумма взносов составит 3 000 × 12 = 36 000 ₽. Это условный пример. В калькуляторе после лида введите начальный остаток 0 ₽, цель 36 000 ₽, взнос 3 000 ₽ и ставку 0 %. Получится срок в 12 месяцев. Так проверяется ровно сумма и период собственных пополнений.
Если один месяц пропущен, к концу года взносов будет 11, то есть 33 000 ₽. Если хотите сохранить прежнюю сумму, потребуется внести ещё 3 000 ₽. Привязка к календарю помогает заранее увидеть, когда нужны деньги. У ПДС господдержка рассчитывается по правилам предыдущего календарного года, поэтому важен и момент, когда фонд учтёт взнос.
Если доходы по месяцам отличаются, откройте калькулятор личного бюджета и посмотрите остаток после регулярных платежей. Взнос можно сначала проверить на месяце с меньшим доходом, чтобы оценить, насколько он укладывается в ваш бюджет.
Для общего плана запишите отдельно взносы, возможную доплату и результат инвестирования. Начать с сумм без предположений о доходе удобно, когда решаете, сколько можете регулярно откладывать. Затем посмотрите, когда возникает право на выплату и как рассчитывается возврат по договору. Пример со взносами не переносит дату доступа к деньгам и не определяет будущий размер выплаты.
- Сумма, которую готовы вносить регулярно.
- Деньги, которые должны оставаться доступны на повседневные расходы.
- Срок, на который можете отложить запланированную выплату.
Господдержка и налоговый вычет преследуют разные цели. Доплата государства пополняет средства по договору ПДС. Налоговый вычет уменьшает налогооблагаемую базу, если выполнены условия Налогового кодекса. По данным ФНС, с сентября 2026 года в правилах вычетов на долгосрочные сбережения учитывают и некоторые договоры добровольного страхования жизни. Для своей ситуации смотрите, какие взносы учитываются вместе и выполнены ли условия по сроку и виду договора.
Как сравнить доходность и гарантии?
Для сравнения сначала найдите вид средств и период отчёта. Банк России отдельно публикует результаты по пенсионным накоплениям и пенсионным резервам. Резервы здесь связаны с добровольным пенсионным обеспечением и долгосрочными сбережениями. Среднее по всем фондам описывает рынок. Актуальную сумму конкретного человека показывает его страховщик или НПФ по договору.
По данным Банка России за 2025 год, средневзвешенная доходность до выплаты вознаграждения составила 14 % по пенсионным накоплениям и 16,2 % по пенсионным резервам. Указание «до выплаты вознаграждения» относится к способу расчёта. Значение за отдельный год полезно читать рядом с многолетними данными. При сравнении можно посмотреть несколько лет подряд, чтобы увидеть, как менялись результаты при разных условиях рынка.
| Что встречается в описании | Как это прочитать |
|---|---|
| Доходность за конкретный год | Показатель прошедшего периода. Сверьте вид средств и учёт вознаграждения. |
| Средняя доходность рынка | Сводный показатель по фондам. Для своего счёта запросите сведения у страховщика. |
| Гарантийное возмещение | Порядок при установленном законом событии, например при аннулировании лицензии. |
| Выкупная сумма | То, что рассчитывают при прекращении добровольного договора по действующим условиям. |
У ОПС своя система гарантирования. По разъяснению Банка России, при ликвидации НПФ до начала выплат через Агентство по страхованию вкладов, сокращённо АСВ, пенсионные накопления переходят в СФР в гарантируемом законом размере. В общем случае гарантируют номинал предусмотренных взносов. Возможность получить сверх гарантированного зависит от процедуры и наличия имущества. Если выплата уже назначена, применяется отдельное правило сохранения её размера. По НПО и ПДС действуют условия, разобранные выше.
Досрочный переход по своей инициативе и закрытие фонда идут по разным правилам. Первый влияет на расчёт при смене страховщика. Во втором вступают в действие процедуры гарантирования и ликвидации. Поэтому при чтении сообщения сначала выясните, к какому именно событию относится указанная в нём сумма.
Проверка перед договором или переводом
Если у вас есть выписка, найдите в ней название действующего страховщика. Если вам предлагают новый договор, начните с названия вида договора и полного наименования фонда. Сверьте реквизиты именно фонда. Название банка в рекламе может отличаться от названия стороны договора. Прочитайте сроки, правила выплат и условия, при которых можно изменить решение.
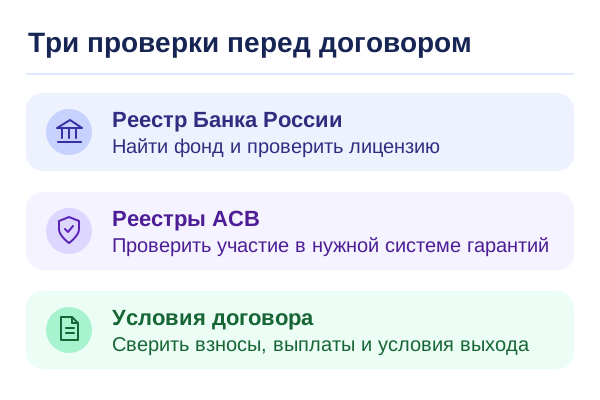
- Откройте сведения о фондеВ справочнике Банка России найдите юридическое лицо по наименованию, ИНН или ОГРН. Проверьте статус права на соответствующую деятельность.
- Сверьте режим защитыПосмотрите, к какой системе относится договор. Проверьте участие фонда в соответствующем реестре, опубликованном регулятором или АСВ.
- Запросите условия заранееПроверьте сроки, периодичность взносов, гарантии и порядок выплат. Если обсуждается досрочный переход по ОПС, запросите сведения о ближайшей фиксации и возможном уменьшении суммы.
Название фонда в договоре может отличаться от имени, которым его обычно называют. Сверяйте полное юридическое название и ИНН. Попросите показать, каким документом определены условия конкретной схемы, приложены ли правила к договору и где получить сведения о счёте после подписания. Если назначение поля или заявления непонятно, возьмите время на чтение.
Если обнаружили в выписке страховщика, которого не выбирали, сначала проверьте дату и документы. Социальный фонд России описывает варианты действий для неправомерного перевода и восстановления прав. Сохраните выписку и запросите копии документов, на основании которых средства перевели. Порядок обращения стоит сверить по памятке СФР о неправомерном переводе. Обращение зависит от обстоятельств и имеющихся документов.
Для регулярного планирования расходов и накоплений можно начать с раздела по личным финансам.
Если выписка нужна для расчёта страховой пенсии, отдельно пригодится разбор пенсионного коэффициента.
Вывод
НПФ может быть страховщиком по ОПС, выплачивать пенсию по договору НПО или вести сбережения по ПДС. Прочтите, какие именно деньги указаны в выписке или договоре. Если планируете личные взносы, сначала проверьте срок накопления выбранной суммы при ставке 0 %.