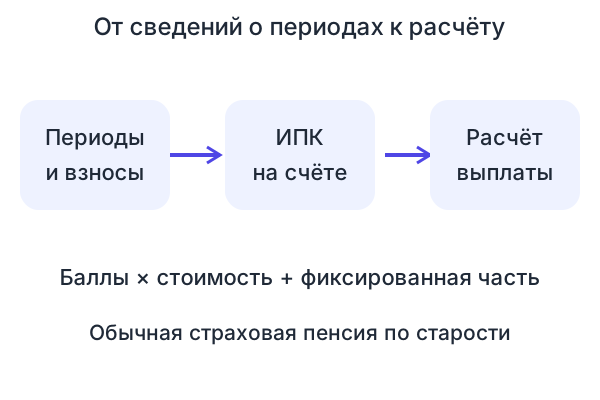
Пенсионный коэффициент, или ИПК, — это число баллов, отражающее права на страховую пенсию. Он формируется из учтённых страховых взносов и предусмотренных законом периодов. Для расчёта выплаты баллы умножают на стоимость одного балла, затем добавляют фиксированную выплату. ИПК в выписке и рубли пенсии обозначают разные величины. Разберём их на ставках 2026 года и покажем, какие сведения проверить, чтобы понимать учёт своих пенсионных прав.
Как читать число пенсионных баллов?
ИПК измеряет учтённые пенсионные права в относительных единицах. Число может быть целым или дробным. Оно помогает определить право на страховую пенсию и размер её части, связанной с баллами. Рублёвая стоимость одного ИПК устанавливается отдельно.
По данным Социального фонда России, индивидуальный пенсионный коэффициент связан со страховыми взносами, стажем и предусмотренным законом более поздним обращением за пенсией. Разговорное название «пенсионные баллы» обозначает ту же единицу учёта. Это объясняет, почему в справке может быть написано ИПК, а в статье баллы.
Если в выписке указано 60 ИПК, перед вами число учтённых коэффициентов. Размер ежемесячной выплаты появляется после применения денежной стоимости и остальных правил расчёта. Поэтому два соседних поля выписки могут содержать совершенно разные по смыслу числа.
| Показатель | Что он означает |
|---|---|
| Общий ИПК | Учтённое количество пенсионных баллов |
| Годовой ИПК | Баллы, сформированные за отдельный календарный год |
| Стоимость одного ИПК | Денежный множитель для пенсионной формулы |
| Страховой стаж | Продолжительность периодов, которые учитывают по пенсионным правилам |
| Фиксированная выплата | Отдельная часть пенсионного обеспечения, устанавливаемая по закону |
Лицевой счёт — это система сведений о пенсионных правах. Он помогает учитывать периоды и взносы по конкретному человеку. Баллы применяются в расчёте страховой пенсии, а пенсионные накопления описывают другой механизм, который в выписке показывается отдельно.
В этой статье речь о страховой пенсии по старости по общим правилам. У досрочного назначения и специальных видов пенсионного обеспечения свои условия. Сначала определяют вид пенсии, затем применяют относящиеся к нему нормы.
Откуда берутся коэффициенты?
Основной источник годовых баллов у наёмного работника — страховые взносы с учитываемого заработка. Работодатель передаёт сведения, а пенсионные права отражаются в системе учёта. Другой источник связан с предусмотренными законом периодами, за которые баллы могут формироваться при отсутствии обычной работы.
Статья 15 закона о страховых пенсиях связывает годовой ИПК с отношением учитываемых взносов к установленному нормативу. В упрощённой записи это отношение умножают на 10. Для правильного расчёта нужна именно индивидуальная часть взносов, а не любая сумма удержаний из расчётного листка.
Условный пример расчёта годового ИПК. Если учитываемая индивидуальная часть взносов составляет 40 % соответствующего норматива, отношение равно 0,4. Тогда 0,4 × 10 = 4 ИПК. Такой пример показывает устройство формулы, не привязываясь к тарифу конкретной категории плательщика.
По информации СФР, взносы и их индивидуальная часть рассчитываются по разным правилам для работников, предпринимателей и участников добровольного пенсионного страхования. Поэтому формулу для обычного работника нельзя механически переносить на любой доход. Нужен подходящий порядок учёта.
Нестраховые периоды — это предусмотренные законом промежутки жизни, которые могут включаться в стаж и формировать баллы по специальным правилам. Среди них уход одного из родителей за ребёнком до полутора лет и служба по призыву. Полный перечень установлен законом.
Три реальных примера правил СФР связаны с уходом за детьми. За полный год ухода за первым ребёнком предусмотрено 1,8 ИПК, за вторым 3,6, за третьим и последующими 5,4. Это значения за год, а сам учитываемый период ухода ограничен возрастом ребёнка до полутора лет.
| Период ухода | ИПК за полный год и за полтора года |
|---|---|
| За первым ребёнком | 1,8 за год; 1,8 × 1,5 = 2,7 за полтора года |
| За вторым ребёнком | 3,6 за год; 3,6 × 1,5 = 5,4 за полтора года |
| За третьим и последующими | 5,4 за год; 5,4 × 1,5 = 8,1 за полтора года |
СФР разъясняет, что с 2026 года прежнее ограничение по числу детей для такого учёта снято. Если уход совпадал с работой, учитывают выбранный вариант периода по установленным правилам. Двойной подсчёт одного и того же времени не предполагается.
Для включения перечисленных в статье 12 нестраховых периодов требуется, чтобы до них или после них были периоды работы либо иной деятельности из статьи 11. Продолжительность такой работы для этого условия значения не имеет. Конкретный зачёт проверяют по сведениям и документам.
Три условия назначения страховой пенсии
Количество баллов и продолжительность стажа проверяются отдельно. К ним добавляется пенсионный возраст либо основание для досрочного назначения. Наличие нужного числа ИПК отвечает только на один из этих вопросов.
Согласно таблице Социального фонда России, для общего выхода на страховую пенсию по старости в 2026 году возраст составляет 64 года для мужчин и 59 лет для женщин. Минимальный страховой стаж составляет 15 лет, необходимый ИПК 30. Льготные основания проверяют по отдельным нормам.
| Что проверяется | Общее условие в 2026 году |
|---|---|
| Возраст мужчин | 64 года |
| Возраст женщин | 59 лет |
| Страховой стаж | Не менее 15 лет |
| Индивидуальный коэффициент | Не менее 30 ИПК |
Два человека с одинаковым количеством лет работы могут иметь разное число баллов. На результат влияет учитываемый заработок, взносы и состав периодов. Стаж показывает время, а коэффициент другой аспект пенсионных прав.
Фраза «у меня уже больше тридцати баллов» полезна для проверки порога. Для оценки размера выплаты она слишком общая: нужен весь накопленный ИПК. Дополнительные баллы продолжают участвовать в денежном расчёте.
Если одного из условий пока не хватает, сначала установите причину. В счёте могли отсутствовать сведения, а мог реально не сформироваться нужный стаж или коэффициент. Эти ситуации требуют разных действий: исправления учёта либо обсуждения дальнейшего пенсионного маршрута с СФР.
- Право на назначение: возраст, стаж и ИПК проверяются вместе.
- Размер: общее число баллов применяется в денежной формуле.
- Состояние учёта: выписка показывает, какие сведения уже отражены.
Страховой стаж для пенсионного обеспечения и стаж для пособия по временной нетрудоспособности определяют по своим правилам. Их нельзя считать одним универсальным показателем для всех выплат. О расчёте пособия есть отдельная статья в карте темы.
Как баллы превращаются в рубли?
Для обычного расчёта по старости берут ИПК, умножают на денежную стоимость одного коэффициента и прибавляют фиксированную выплату. По данным СФР, с 1 января 2026 года стоимость равна 156,76 ₽, общеустановленная фиксированная выплата 9 584,69 ₽. Повышения и доплаты рассматривают отдельно.
Запись словами выглядит так: ежемесячный размер по базовой формуле = баллы × стоимость балла + фиксированная выплата. Сначала вычисляют произведение, затем сложение. Переставлять местами число баллов и стаж нельзя: в произведении участвует ИПК.
Условные примеры по ставкам 2026 года. Сравним два количества баллов при одинаковой обычной фиксированной выплате и без повышающих коэффициентов. Это арифметическая модель расчёта, а не личное решение о назначении.
При 60 ИПК произведение равно 60 × 156,76 = 9 405,60 ₽. Добавляем фиксированную выплату: 9 405,60 + 9 584,69 = 18 990,29 ₽ за месяц.
При 100 ИПК вычисление другое: 100 × 156,76 = 15 676 ₽. Затем 15 676 + 9 584,69 = 25 260,69 ₽ за месяц. Одинаковая фиксированная часть оставляет разницу, связанную с баллами.
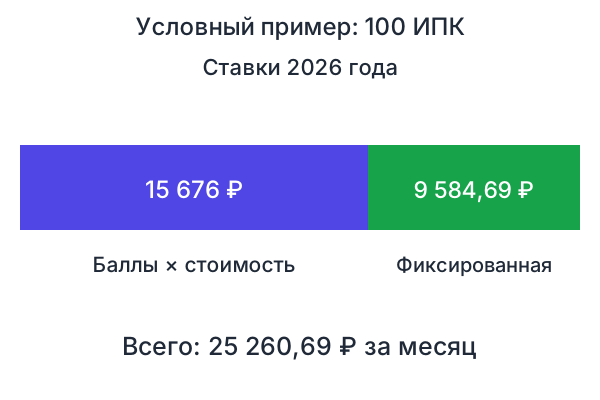
Разница между двумя результатами равна 25 260,69 − 18 990,29 = 6 270,40 ₽. Её можно проверить отдельно: (100 − 60) × 156,76 = 40 × 156,76 = 6 270,40 ₽.
В реальном пенсионном обеспечении могут участвовать повышения фиксированной выплаты, районные коэффициенты, социальная доплата и другие предусмотренные законом элементы. Поэтому для проверки установленной суммы нужен состав начислений из документов СФР. Один общий ИПК не описывает все основания конкретной выплаты.
Для молодого работника эта формула даёт понимание устройства системы. Прогноз на десятилетия зависит от будущих условий и денежной стоимости коэффициента. Текущую ставку полезно применять как показатель на определённую дату, сохраняя дату вместе с расчётом.
Почему встречаются пределы в десять и три балла?
Предел годового формирования ИПК и предел отдельного перерасчёта уже назначенной пенсии относятся к разным операциям. В обычном годовом расчёте за страховые взносы учитывается до 10 ИПК. При августовском перерасчёте работающим пенсионерам применяется ограничение увеличения до 3 ИПК.
СФР объясняет годовой расчёт отношением взносов к нормативу. Чем больше учитываемая сумма до установленного ограничения, тем больше результат. Выплата высокой зарплаты после достижения предела не делает годовой коэффициент бесконечным.
| Операция | Какое число относится к ней |
|---|---|
| Формирование годового ИПК за взносы | До 10 по общему правилу |
| Ежегодный августовский перерасчёт работающей пенсии | Увеличение ИПК до 3 |
| Общий ИПК за трудовую жизнь | Сумма учтённых пенсионных прав, а не один годовой предел |
По информации Социального фонда России, августовский перерасчёт связан с работой, за которую начислялись страховые взносы. Для такого перерасчёта заявление обычно не требуется. Представление недостающих сведений о прошлых периодах относится к другой процедуре.
Годовой предел не нужно умножать на каждый трудовой договор отдельно. При нескольких работодателях сведения относятся к одному человеку и одному календарному году. Для понимания результата смотрите итоговый учёт взносов и ИПК, а не только один расчётный листок.
Отдельно существуют повышающие коэффициенты за более позднее обращение за назначением пенсии. Это иной механизм, предусмотренный законом. Решение об отсрочке связано с периодом без получения пенсии, поэтому его оценивают по личным обстоятельствам и официальному расчёту.
💡 История понятия
Для преобразования ранее приобретённых прав на 1 января 2015 года статья 15 закона о страховых пенсиях закрепляет историческую стоимость коэффициента 64 рубля 10 копеек. Эта величина объясняет исходную денежную основу пересчёта старых прав.
Источник: закон о страховых пенсиях, статья 15, часть 10.
Выписка показывает учтённые сведения
Общий ИПК и стаж проверяют в выписке о состоянии индивидуального лицевого счёта. Документ позволяет посмотреть накопленный итог и сведения по периодам. Важны оба уровня: итоговое число и то, из каких записей оно сформировано.
Согласно описанию СФР, выписка содержит сведения о пенсионных правах, периодах работы и иных периодах, работодателях и страховых взносах. Для получателя пенсии в ней также отражаются предусмотренные формой сведения об установленном обеспечении. Состав разделов зависит от ситуации человека.
Получить выписку можно через портал Госуслуг либо в СФР. О составе документа рассказывает официальное описание выписки. На портале ищут услугу со сведениями о состоянии индивидуального лицевого счёта. Название иногда содержит привычное сокращение ИЛС; это тот же тип документа.
- Закажите сведенияОткройте официальную услугу на Госуслугах или обратитесь в клиентскую службу СФР. Сохраните дату полученного документа.
- Найдите общий итогЗапишите указанные в выписке общий ИПК и страховой стаж. Сравнивайте их с условиями назначения раздельно.
- Проверьте периодыСопоставьте работодателей и даты с собственными документами. Отдельно посмотрите периоды ухода и другие основания для зачёта.
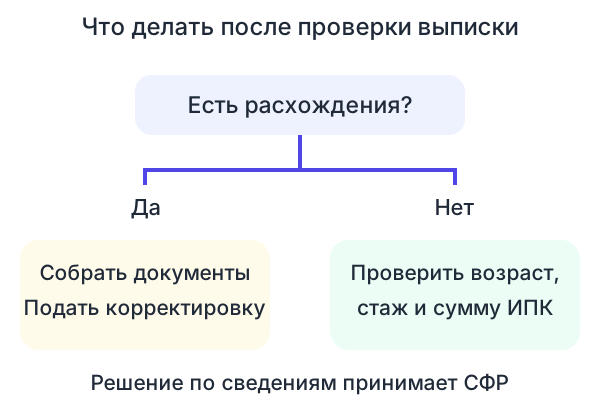
- Разберите расхожденияПроверьте, за какой период сведения уже представлены. При отсутствии нужных данных подготовьте подтверждающие документы и заявление о корректировке.
Годовой ИПК нельзя читать как итог за всю жизнь. А строку об одной организации нельзя принимать за сведения обо всех работодателях. Внимательно смотрите заголовок раздела и период, к которому относится число.
Новая выписка отражает сведения, которые уже поступили в систему. Сразу после изменения трудовой ситуации полезно уточнить, какой отчётный период охвачен документом. Отсутствие записи сначала сопоставляют со сроками представления данных, затем разбирают как возможное расхождение.
Выписка содержит персональные сведения. Для самостоятельной арифметики достаточно переписать нужное число без имени и номера лицевого счёта. Полный документ храните у себя, а подтверждения направляйте через официальную услугу, когда они нужны для обращения.
Что делать при ошибке или нехватке ИПК?
Сначала различите недостающую запись и реально недостающие пенсионные права. Если документ о работе есть, а период не отражён, речь идёт о проверке и корректировке учёта. Если сведения полные, но условия назначения не выполнены, нужен другой разбор.
СФР сообщает, что заявление о корректировке лицевого счёта можно подать через Госуслуги или лично в клиентской службе. Подтверждением работы могут служить трудовая книжка, письменный договор, справки работодателя и другие предусмотренные документы. Нужный набор зависит от расхождения.
В обращении опишите конкретную запись: период, организацию и суть различия. Просьба «проверьте всю пенсию» даёт меньше ориентиров, чем указание отсутствующей работы. Не добавляйте предположение о точном числе недостающих баллов, если расчёта ещё нет.
Это текст пояснения к конкретному расхождению. Поля официальной услуги заполняют по её требованиям, документы прикладывают через предусмотренный канал. После рассмотрения сравните ответ с новой выпиской.
Если условия назначения пока не выполнены при полном учёте, СФР может объяснить подходящие основания и варианты дальнейшего формирования прав. Добровольные взносы предусмотрены для определённых категорий и по своим правилам. До оплаты нужно выяснить, подходит ли этот механизм человеку и какой результат даст за выбранный период.
Для плательщика НПД пенсионный учёт зависит от оснований страхования и уплаты соответствующих взносов. Сам налог на профессиональный доход относится к налоговому режиму. Смешивать сумму налога с индивидуальной частью пенсионных взносов не следует.
Индексация меняет денежные параметры
Индексация и начисление новых баллов описывают разные изменения. В одном случае растут денежные параметры установленной формулы, в другом меняется учтённый ИПК. Поэтому одинаковое число баллов в разные годы может участвовать в расчёте разных денежных сумм.
СФР указывает, что с 1 января 2026 года стоимость коэффициента и фиксированная выплата проиндексированы на 7,6 %. При проверке начисления нужно учитывать правила, относящиеся к конкретной выплате и статусу получателя. Для отдельного расчёта используйте сумму, на которую распространяется выбранное повышение.
Условный пример арифметики индексации. Если индексируемая сумма равна 20 000 ₽, а повышение 7,6 %, прибавка составит 20 000 × 7,6 ÷ 100 = 1 520 ₽. После увеличения: 20 000 + 1 520 = 21 520 ₽.
| Что изменилось | Где искать объяснение |
|---|---|
| Денежная стоимость коэффициента | В условиях индексации на нужную дату |
| Учтённое количество баллов | В сведениях о новых взносах, периодах или корректировке |
| Фиксированная выплата | В установленном размере и предусмотренных повышениях |
| Общая сумма к получению | В составе пенсионного обеспечения и доплатах |
Проверьте такую арифметику в калькуляторе индексации пенсии: введите исходную сумму и процент. Он покажет размер прибавки и новую сумму. Перед сравнением с выплатой убедитесь, что взяли именно тот компонент, который индексируется по выбранному правилу.
- Укажите дату ставок и размер фиксированной выплаты.
- Отделите изменение ИПК от изменения его стоимости.
- Сравнивайте одинаковый состав начислений.
Ошибки в оценке пенсионного коэффициента
Одна цифра в выписке редко объясняет всю выплату. Полезнее проверить, к чему относится число: баллам, годам, рублям или отдельному перерасчёту. Это позволяет исправить логику раньше, чем начнётся повторное умножение.
| Ошибка | Как исправить |
|---|---|
| Принять ИПК за месячную сумму денег | Применить стоимость балла и проверить остальные части начисления |
| Сравнить годы стажа с порогом баллов | Проверить продолжительность и коэффициент в разных полях |
| Принять порог назначения за универсальный хороший результат | Отделить право на пенсию от оценки её размера |
| Применить один годовой предел ко всей трудовой жизни | Найти общий накопленный ИПК и отдельные годовые сведения |
| Сложить работу и уход за одни даты дважды | Проверить вариант зачёта совпадающих периодов |
Отдельная ошибка связана с устаревшими материалами. В старой памятке могут сохраняться другие денежные ставки или прежнее ограничение по периоду ухода за детьми. Проверяйте дату нормы и раздел официального сайта, который относится к вашей ситуации.
Фраза «какой ИПК считается хорошим» не имеет единого числа для всех. Нужный коэффициент для выбранной суммы можно оценить только вместе с датой ставок и фиксированной частью. А решение о желаемом уровне дохода зависит от личных расходов и других источников средств. Продолжить изучение личных финансов можно через раздел финансовой грамотности.
Вывод
Пенсионный коэффициент показывает учтённые права в баллах. Выписка помогает проверить их состав, условия назначения связывают ИПК со стажем и возрастом, а денежная формула превращает коэффициент в часть ежемесячного обеспечения. Это три последовательные проверки с разными исходными данными.
Закажите актуальную выписку и сопоставьте периоды с документами. Если проверяете индексацию уже назначенной выплаты, внесите известную исходную сумму и процент в калькулятор. Сохраните дату расчёта вместе с результатом.