Расчёт больничного укладывается в одну строку: заработок за два календарных года до года болезни делят на 730, умножают на процент по страховому стажу и на число дней болезни. Так получают пособие по временной нетрудоспособности. Ошибки прячутся в четырёх переменных: стаж, заработок двух лет, предельная база и минимальный размер оплаты труда (МРОТ). Ниже каждая переменная с нормой закона и пять примеров на цифрах 2026 года, где выписан каждый шаг.
Формула ниже пригодится для ручного расчёта и для проверки суммы в ведомости. Когда больничных в месяц десятки, стаж и заработок сотрудников выгоднее хранить в учётной системе, чем поднимать документы под каждый запрос фонда. По описанию разработчика, Контур.Зарплата рассчитывает больничные и пособия, ведёт табельный учёт вместе с учётом стажей и больничных, а отчётность в ФНС и СФР, включая ЕФС-1, формирует там же.
Возьмём февральскую ведомость условной компании. Инженер с одиннадцатилетним стажем болел десять дней, и его расчёт укладывается в формулу без поправок. У менеджера по продажам годовая премия подняла заработок 2025-го выше предельной базы. Недавно нанятый оператор раньше работал по договору подряда и получал меньше минимальной зарплаты. Одна и та же формула даст три разные ловушки: срез по базе, подъём до МРОТ и спорный стаж. Итог без этих поправок выглядит правдоподобно, поэтому ошибку обычно находят уже после выплаты, когда работник сверяет сумму с собственным расчётом.
Чтобы сразу получить сумму по своим данным, подставьте их в калькулятор. Он делит пособие на часть работодателя и часть фонда, учитывает замену лет, районный коэффициент и неполную ставку.
Как рассчитывается больничный: формула из четырёх шагов
Пособие по временной нетрудоспособности заменяет зарплату за дни, когда человек не может работать из-за болезни или травмы. Размер зависит от того, сколько он зарабатывал раньше и сколько лет был застрахован. Проще говоря, фонд смотрит на заработок двух прошлых лет и платит за каждый день болезни часть «средней цены» одного календарного дня.
-
Сложите заработок за два годаБерут выплаты, с которых начислены страховые взносы, за расчётный период из двух календарных лет перед болезнью. Сумму каждого из них сравнивают с его предельной базой и срезают до неё.
-
Найдите средний дневной заработокСредний дневной заработок (СДЗ) = сумма за расчётный период / 730. Результат сравнивают с минимумом от МРОТ: если СДЗ ниже, берут минимум.
-
Примените процент по стажуДневное пособие = СДЗ × 100 %, 80 % или 60 %. Процент определяют по страховому стажу на день, когда начался больничный.
-
Умножьте на календарные дни и проверьте минимумПособие = дневное пособие × дни болезни. Если за полный месяц оно вышло бы меньше МРОТ, дневную сумму поднимают до МРОТ, делённого на число дней месяца.
Оплачиваются календарные дни, включая выходные и нерабочие праздники (ч. 8 ст. 6 закона № 255-ФЗ, п. 18 Положения № 1540). Число дней между двумя датами без ошибки на единицу покажет калькулятор дней между датами: для больничного считают обе крайние даты.
За какие годы берут заработок и почему делитель всегда 730?
Расчётный период привязан к году, в котором открыт листок нетрудоспособности. Согласно ч. 1 ст. 14 закона № 255-ФЗ, средний заработок считают «за два календарных года, предшествующих году наступления временной нетрудоспособности», включая работу у других работодателей. Поэтому больничный, открытый в 2026-м, считают по 2024 и 2025 годам, даже если он закрылся уже в следующем году.
«Средний дневной заработок для исчисления пособия по временной нетрудоспособности определяется путем деления суммы начисленного заработка за период... на 730...»
Часть 3 статьи 14 Федерального закона от 29.12.2006 № 255-ФЗ, ред. от 20.02.2026
730
Делитель для больничного не меняется в високосный год и не уменьшается из-за прошлых больничных, отпусков или декрета. Из него вычитают только дни приостановления трудового договора по ст. 351.7 ТК РФ (на время мобилизации или военной службы по контракту) или гражданской службы по ст. 53.1 закона № 79-ФЗ.
Делители 731 и 732 встречаются в том же законе, но в другой части. Часть 3.1 ст. 14 касается пособия по беременности и родам и ежемесячного пособия по уходу за ребёнком: там из периода исключают больничные, декрет и отпуск по уходу, а делитель равен фактическим дням. К больничному по болезни эта часть не относится. Декретные в калькуляторе считает отдельный режим «Беременность и роды».
Средний заработок для разных выплат считают по разным правилам, и путать их легко:
| Выплата | Период | Делитель | Что исключают |
|---|---|---|---|
| Больничный | Два предыдущих календарных года | 730 | Только дни приостановления договора или службы |
| Отпускные | 12 месяцев до месяца отпуска | 12 × 29,3 при полном годе | Больничные, прошлые отпуска, командировки вместе с суммами |
| Средний заработок за дни командировки | 12 месяцев до месяца поездки | Фактически отработанные дни | Те же периоды, что для отпускных |
Отпускные и командировочные считаются по ст. 139 ТК РФ, пособия по своему порядку: закон № 255-ФЗ и Положение № 1540. Поэтому изменения порядка расчёта среднего заработка по ТК РФ на больничные не распространяются. Подробно о расчёте среднего для отдыха рассказано в статье о том, как считается средний заработок для отпускных.
Что входит в средний заработок для больничного, а что нет
Критерий один: в заработок попадают все выплаты в пользу работника, на которые начислены страховые взносы (ч. 2 ст. 14, п. 2 Положения № 1540). Берут начисленные суммы, до удержания налога. Чем начисленная зарплата отличается от выданной, объяснено в статье про начисленную (gross) зарплату, а перевести одну в другую поможет калькулятор зарплаты до и после НДФЛ.
| Входит в расчёт | Не входит в расчёт |
|---|---|
| Оклад, надбавки, районный коэффициент, оплата сверхурочной работы | Сами пособия: прошлые больничные, декретные, пособие по уходу за ребёнком |
| Отпускные, с которых начислены взносы | Материальная помощь в пределах необлагаемой суммы |
| Премии: ежемесячные в месяце, за который начислены, квартальные и годовые в сумме, начисленной в периоде (п. 10 Положения) | Любые выплаты, с которых взносы не начислялись |
| Выплаты по гражданско-правовому договору (ГПХ), если с них начислены взносы | Доход самозанятого от клиентов на налоге на профессиональный доход |
| Заработок у прежних работодателей за тот же период | Суммы сверх предельной базы соответствующего года |
Отпускные попадают в заработок для больничного, хотя больничный из заработка для отпускных, наоборот, выбрасывают. Причина в критерии: на отпускные взносы начисляются, на пособие нет. Данные о заработке у прежних работодателей фонд передаёт текущему работодателю сам: по п. 23(2) Правил, утверждённых постановлением Правительства от 23.11.2021 № 2010, не позднее трёх рабочих дней со дня закрытия электронного листка.
Если в расчётном периоде был перевод или повышение зарплаты, новые суммы учитывают со дня перевода или повышения (п. 9 Положения). Пересчитывать прошлые месяцы на коэффициент, как в отпускных, не нужно.
Максимальный больничный: предельная база каждого года отдельно
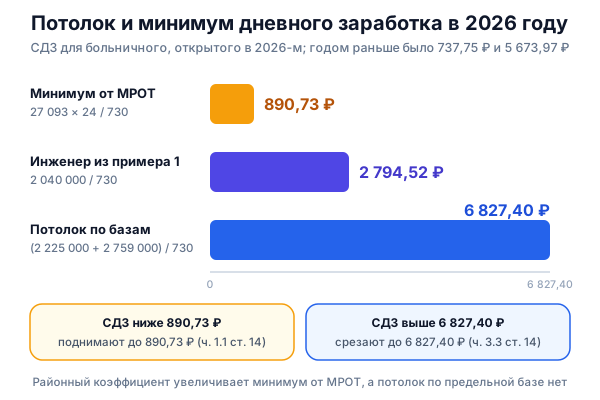
Предельная база — это годовой потолок выплат одному человеку, до которого страховые взносы начисляют по основному тарифу. Её размер Правительство утверждает постановлением на каждый год. Заработок за каждый год учитывают в сумме, не превышающей предельную величину базы для страховых взносов на этот год (ч. 3.2 ст. 14). Сравнивают по годам, а не сумму двух лет с суммой двух баз. Средний дневной заработок при этом не может быть выше суммы двух баз, делённой на 730 (ч. 3.3 ст. 14).
| Год больничного | Базы расчётного периода | Максимальный СДЗ | Максимум за 30 дней при 100 % |
|---|---|---|---|
| 2025 | 1 917 000 ₽ за 2023 + 2 225 000 ₽ за 2024 | 5 673,97 ₽ | 170 219,10 ₽ |
| 2026 | 2 225 000 ₽ за 2024 + 2 759 000 ₽ за 2025 | 6 827,40 ₽ | 204 822,00 ₽ |
Базы 2024 и 2025 годов установлены постановлениями Правительства от 10.11.2023 № 1883 и от 31.10.2024 № 1457. База 2026 года, 2 979 000 ₽ по постановлению от 31.10.2025 № 1705, понадобится только для больничных 2027-го и 2028-го. В справочных материалах попадаются числа 6 827,46 ₽ и формулы с базой 2026-го вместо 2025-го: оба варианта неверны, арифметику легко проверить делением.
Районный коэффициент максимум не увеличивает. Он есть в нормах о минимуме от МРОТ (ч. 1.1 и 6.1 ст. 14), а в ч. 3.3 его нет.
Больничный из МРОТ: два минимума и когда они срабатывают
МРОТ участвует в расчёте дважды, и это разные проверки. Первая поднимает средний заработок, вторая поднимает уже посчитанное пособие. С 01.01.2026 МРОТ составляет 27 093 ₽ в месяц (закон от 28.11.2025 № 429-ФЗ). Берут МРОТ на день наступления страхового случая, то есть на дату открытия листка.
Минимум первый: средний заработок. Если заработка в расчётном периоде не было или в расчёте за полный месяц он ниже МРОТ, средний заработок принимают равным МРОТ (ч. 1.1 ст. 14). Дневной вариант по п. 14 Положения: МРОТ × 24 / 730. Для 2026-го это 27 093 × 24 / 730 = 650 232 / 730 = 890,73 ₽. Годом раньше было 737,75 ₽.
Минимум второй: пособие за месяц. Если посчитанное пособие в расчёте за полный календарный месяц ниже МРОТ, дневную сумму определяют делением МРОТ «на число календарных дней в календарном месяце, на который приходится период временной нетрудоспособности» (ч. 6.1 ст. 14, п. 25 Положения). Процента по стажу в этой формуле нет: сравнивают готовое пособие.
| Месяц (2026) | Расчёт | Дневной минимум пособия |
|---|---|---|
| 31 день (январь, март, май и др.) | 27 093 / 31 | 873,97 ₽ |
| 30 дней (апрель, июнь, сентябрь, ноябрь) | 27 093 / 30 | 903,10 ₽ |
| 28 дней (февраль) | 27 093 / 28 | 967,61 ₽ |
В выдаче по этой теме есть прямое противоречие: одни источники не умножают дневной минимум на процент стажа, другие умножают его на процент, и при стаже до пяти лет у них выходит на 40 % меньше. Текст ч. 6.1 решает спор в пользу первого подхода. Даже при 60 % пособие не опускается ниже МРОТ за месяц, поэтому человек с маленьким заработком и коротким стажем получит в марте 2026-го 873,97 ₽ в день. Это видно в четвёртом примере ниже.
Три поправки к минимуму:
- Неполная ставка. Оба минимума уменьшают пропорционально продолжительности рабочего времени (ч. 1.1 и 6.2 ст. 14). Фактический заработок при этом считают в общем порядке.
- Районный коэффициент. МРОТ умножают на коэффициент, и оба минимума растут. Потолок по предельной базе остаётся прежним.
- Стаж меньше шести месяцев. Пособие за полный месяц не может быть выше МРОТ с учётом коэффициента (ч. 6 ст. 7). Здесь МРОТ работает как потолок, а не как пол. Исключение: уход за ребёнком до 8 лет.
Тот же потолок появляется при нарушении режима без уважительной причины, неявке к врачу или на медико-социальную экспертизу (со дня нарушения) и при болезни из-за опьянения (за весь период). Основание: ч. 1 и 2 ст. 8 закона № 255-ФЗ.
Как посчитать страховой стаж для больничного по календарю?
Страховой стаж определяет процент пособия. В него входят периоды работы, за которые человек был застрахован на случай временной нетрудоспособности. Перечень дан в ст. 16 закона № 255-ФЗ и в п. 2 и 3 Правил подсчёта и подтверждения страхового стажа, утверждённых приказом Минтруда от 09.09.2020 № 585н (ред. от 30.01.2026):
- работа по трудовому договору, государственная и муниципальная служба;
- военная служба и служба по Закону РФ № 4468-I, пребывание в добровольческом формировании с 24 февраля 2022 года;
- работа по договору ГПХ, авторского заказа и лицензионному договору, но только с 1 января 2023 года;
- периоды добровольной уплаты взносов индивидуальными предпринимателями, адвокатами и нотариусами;
- для самозанятых, вступивших в эксперимент по закону от 15.12.2025 № 456-ФЗ, периоды с 1 января 2026 по 31 декабря 2028 года.
Стаж берут на день наступления страхового случая (п. 8 Правил). Если периоды совпадают по времени, учитывают один из них по выбору работника (п. 24). Сам порядок подсчёта записан в п. 23:
«Исчисление периодов работы... производится в календарном порядке из расчета полного года (12 месяцев). При этом каждые 30 дней указанных периодов переводятся в полные месяцы, а каждые 12 месяцев этих периодов переводятся в полные годы».
Пункт 23 Правил, утв. приказом Минтруда России от 09.09.2020 № 585н, в ред. приказа от 27.05.2024 № 275н
На практике это три действия. Для каждого периода отсчитайте полные годы и месяцы от даты начала до даты окончания, остаток запишите днями. Затем сложите годы, месяцы и дни всех периодов отдельно. В конце переведите каждые 30 дней в месяц, а каждые 12 месяцев в год. Длина периода считается включительно: дата окончания минус дата начала плюс один день.
Трудовая книжка при этом не главный источник. Сведения о стаже работодатели ежегодно сдают в персонифицированный учёт. С 1 июля 2026 года действуют изменения, внесённые в Правила № 2010 постановлением Правительства от 10.05.2026 № 545: работодатель не передаёт фонду сведения о страховом стаже, если ранее уже представлял их и они учтены в индивидуальном (персонифицированном) учёте (пп. «а» п. 22 Правил). Текст постановления опубликован на портале правовой информации.
Встречается и посуточный способ: сложить все дни периодов и разделить на 30 и на 12, считая год за 360 дней. Текст п. 23 называет календарный порядок, поэтому статья и калькулятор опираются на буквальную формулировку. У порогов 5 и 8 лет посуточный счёт даёт больше: на длинном стаже разница набегает до месяца с лишним. При сведении калькулятора больничного и калькулятора стажа ToolFox на один общий модуль выяснилось, что до 14.09.2026 калькулятор стажа считал только посуточно и у порогов показывал процент выше календарного. Например, период с 01.02.2017 по 31.12.2024 по календарю даёт 7 лет 11 месяцев, а посуточно 8 лет 0 месяцев 11 дней, то есть 100 % вместо 80 %. Теперь основной результат строится по календарному порядку, а если посуточный счёт даёт другой процент, калькулятор показывает предупреждение. Такое расхождение лучше заметить до передачи сведений и уточнить стаж в фонде.
Сколько процентов платят при стаже 3, 5, 7 и 8 лет?
Проценты заданы ч. 1 ст. 7 закона № 255-ФЗ. Границы включительные снизу: ровно пять лет уже дают 80 %, ровно восемь лет дают 100 %.
| Страховой стаж | Размер пособия | Пример |
|---|---|---|
| Меньше 6 месяцев | 60 %, но за полный месяц не больше МРОТ | 4 месяца после выпуска из вуза |
| От 6 месяцев до 5 лет | 60 % | Стаж 3 года |
| От 5 до 8 лет | 80 % | Стаж 5 лет или 7 лет 11 месяцев |
| 8 лет и больше | 100 % | Стаж 8 лет 0 месяцев 1 день |
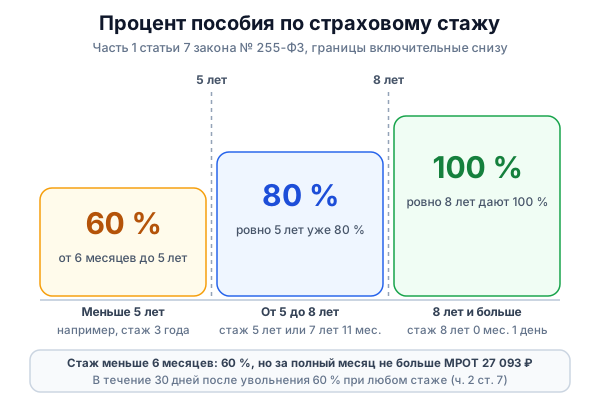
Процент не зависит от стажа в двух частых случаях. Заболевшему в течение 30 календарных дней после увольнения платят 60 % при любом стаже (ч. 2 ст. 7). При уходе за ребёнком до 8 лет пособие составляет 100 % (ч. 3 ст. 7).
Пять примеров расчёта больничного в 2026 году
Сотрудники в примерах условные, суммы подобраны для иллюстрации. Константы настоящие: базы за 2024 и 2025, МРОТ на 2026-й. Средний дневной заработок и дневное пособие округлены до копеек, затем умножены на дни. Порядок округления закон не устанавливает, он сложился на практике, поэтому у разных программ итог может расходиться на несколько копеек.
Пример 1. Обычный случай, стаж больше 8 лет
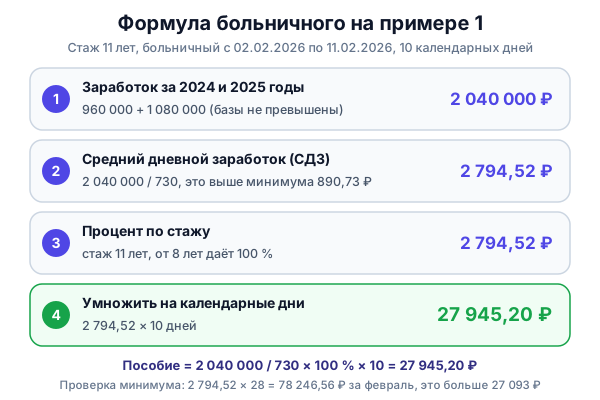
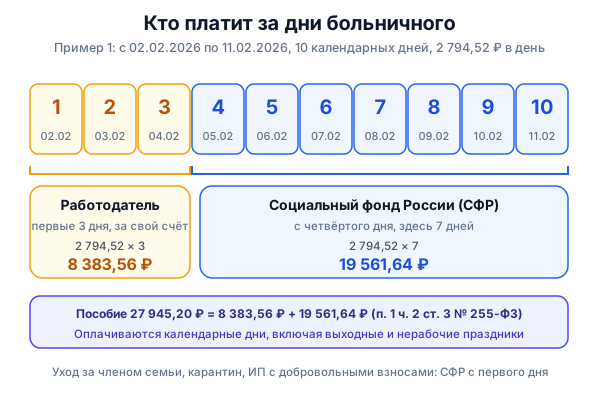
Условие. Больничный с 02.02.2026 по 11.02.2026, 10 календарных дней. Стаж 11 лет. Заработок, облагавшийся взносами: 960 000 ₽ за 2024-й, 1 080 000 ₽ за 2025-й.
- Предельные базы не превышены: 960 000 < 2 225 000 и 1 080 000 < 2 759 000.
- Сумма за два года: 960 000 + 1 080 000 = 2 040 000 ₽.
- СДЗ: 2 040 000 / 730 = 2 794,5205 ≈ 2 794,52 ₽. Это выше минимума 890,73 ₽.
- Дневное пособие при 100 %: 2 794,52 ₽.
- Пособие: 2 794,52 × 10 = 27 945,20 ₽. Работодатель платит за 3 дня 8 383,56 ₽, фонд за 7 дней 19 561,64 ₽.
- Проверка минимума: 2 794,52 × 28 = 78 246,56 ₽ за февраль, это больше 27 093 ₽.
Пример 2. Заработок одного года выше предельной базы
Условие. Больничный с 06.04.2026 по 19.04.2026, 14 дней, стаж 9 лет. Заработок: 1 500 000 ₽ за 2024-й и 3 300 000 ₽ за 2025-й, в котором была большая годовая премия.
- 2024 год: 1 500 000 < 2 225 000, берём всю сумму.
- 2025 год: 3 300 000 > 2 759 000, берём 2 759 000 ₽.
- Сумма: 1 500 000 + 2 759 000 = 4 259 000 ₽.
- СДЗ: 4 259 000 / 730 = 5 834,2466 ≈ 5 834,25 ₽.
- Пособие: 5 834,25 × 14 = 81 679,50 ₽.
Если сравнить общую сумму 4 800 000 ₽ с суммой баз 4 984 000 ₽, срез как будто не нужен, и СДЗ выйдет 6 575,34 ₽. Пособие тогда составит 92 054,76 ₽, то есть на 10 375,26 ₽ больше положенного. Недобор 2024-го не компенсирует превышение 2025-го: ч. 3.2 ст. 14 режет каждый год отдельно.
Пример 3. Стаж по календарю из четырёх периодов
Условие. Больничный с 09.03.2026 по 18.03.2026, 10 дней. Трудовая история:
- трудовой договор с 12.04.2018 по 30.11.2020;
- трудовой договор с 18.01.2021 по 14.07.2023;
- договор ГПХ на оказание услуг с 01.08.2023 по 31.03.2024, взносы начислялись;
- трудовой договор с 15.04.2024 по 08.03.2026, день перед больничным.
Шаг 1. Длина каждого периода.
| Период | Как считали | Лет, месяцев, дней |
|---|---|---|
| 12.04.2018 – 30.11.2020 | 2 г. до 12.04.2020, 7 месяцев до 12.11.2020, с 12 по 30 ноября 19 дней | 2 г. 7 мес. 19 дн. |
| 18.01.2021 – 14.07.2023 | 2 г. до 18.01.2023, 5 месяцев до 18.06.2023, с 18 июня по 14 июля 27 дней | 2 г. 5 мес. 27 дн. |
| 01.08.2023 – 31.03.2024 (ГПХ) | Ровно 8 месяцев, период после 01.01.2023 засчитывается | 0 г. 8 мес. 0 дн. |
| 15.04.2024 – 08.03.2026 | 1 г. до 15.04.2025, 10 месяцев до 15.02.2026, с 15 февраля по 8 марта 22 дня | 1 г. 10 мес. 22 дн. |
Шаг 2. Сумма по столбцам. Годы: 2 + 2 + 0 + 1 = 5. Месяцы: 7 + 5 + 8 + 10 = 30. Дни: 19 + 27 + 0 + 22 = 68.
Шаг 3. Перевод остатков. 68 дней = 2 месяца и 8 дней. Месяцев становится 30 + 2 = 32, или 2 года и 8 месяцев. Итог: 5 + 2 = 7 лет 8 месяцев 8 дней, процент 80.
Посуточное прочтение даёт тот же процент: всего 964 + 908 + 244 + 693 = 2 809 дней, или 7 лет 9 месяцев 19 дней. Перерывы между договорами в стаж не входят, но и не обнуляют его.
Шаг 4. Сумма пособия. Заработок за 2024-й складывается из двух источников: 180 000 ₽ по договору ГПХ и 540 000 ₽ у нового работодателя, итого 720 000 ₽. За 2025-й 900 000 ₽.
- Сумма: 720 000 + 900 000 = 1 620 000 ₽.
- СДЗ: 1 620 000 / 730 = 2 219,1781 ≈ 2 219,18 ₽.
- Дневное пособие: 2 219,18 × 80 % = 1 775,344 ≈ 1 775,34 ₽.
- Пособие: 1 775,34 × 10 = 17 753,40 ₽.
Если бы ГПХ-период по ошибке выкинули, стаж составил бы 7 лет 0 месяцев 8 дней, процент не изменился бы. Но при стаже ближе к порогу такой пропуск снижает процент на 20 пунктов: с 80 до 60 % пособие уменьшается на четверть, со 100 до 80 % на пятую часть.
Пример 4. Заработок ниже МРОТ, больничный на стыке месяцев
Условие. Больничный с 20.02.2026 по 05.03.2026: 9 дней в феврале и 5 дней в марте. Стаж 3 года (60 %). Заработок: 120 000 ₽ за 2024-й и 150 000 ₽ за 2025-й.
- Фактический СДЗ: (120 000 + 150 000) / 730 = 270 000 / 730 = 369,86 ₽.
- Это ниже 890,73 ₽, поэтому СДЗ принимаем равным 890,73 ₽ (ч. 1.1 ст. 14).
- Дневное пособие: 890,73 × 60 % = 534,438 ≈ 534,44 ₽.
- Проверка ч. 6.1 за февраль: 534,44 × 28 = 14 964,32 ₽ < 27 093 ₽. За март: 534,44 × 31 = 16 567,64 ₽ < 27 093 ₽. Минимум срабатывает в обоих месяцах.
- Февраль: 967,61 × 9 = 8 708,49 ₽. Март: 873,97 × 5 = 4 369,85 ₽.
- Пособие: 8 708,49 + 4 369,85 = 13 078,34 ₽. Без проверки ч. 6.1 вышло бы 534,44 × 14 = 7 482,16 ₽.
Вариант: 0,5 ставки и районный коэффициент 1,2. МРОТ для этого сотрудника: 27 093 × 1,2 × 0,5 = 16 255,80 ₽ в месяц. Минимальный СДЗ: 16 255,80 × 24 / 730 = 534,44 ₽, при 60 % выходит 320,66 ₽ в день. Дневной минимум пособия: 16 255,80 / 28 = 580,56 ₽ в феврале и 16 255,80 / 31 = 524,38 ₽ в марте. Итого 580,56 × 9 + 524,38 × 5 = 5 225,04 + 2 621,90 = 7 846,94 ₽.
Вариант: стаж 4 месяца. Пособие считают по той же формуле с процентом 60, но за мартовские дни 2026-го оно не превысит 873,97 ₽ в день, какой бы высокой ни вышла дневная сумма по заработку (ч. 6 ст. 7). Например, при расчётных 1 800 ₽ в день выплатят 873,97 ₽.
Образец расчёта больничного: таблица, которую можно повторить
Пятый пример показывает разбивку на работодателя и фонд с НДФЛ в виде таблицы-образца.
Условие. Больничный с 02.03.2026 по 08.03.2026, 7 дней. Стаж 6 лет, заработок 780 000 ₽ за 2024-й и 870 000 ₽ за 2025-й. Годовой доход работника ниже 2,4 млн ₽, ставка НДФЛ 13 % (п. 1 ст. 224 НК РФ).
| № | Показатель | Формула | Значение |
|---|---|---|---|
| 1 | Годы расчётного периода | Предшествующие 2026-му | 2024 и 2025 |
| 2 | Заработок 2024, учтённый | min(780 000; 2 225 000) | 780 000,00 ₽ |
| 3 | Заработок 2025, учтённый | min(870 000; 2 759 000) | 870 000,00 ₽ |
| 4 | Сумма двух лет | стр. 2 + стр. 3 | 1 650 000,00 ₽ |
| 5 | СДЗ | стр. 4 / 730 = 2 260,2740 | 2 260,27 ₽ |
| 6 | Проверка минимума СДЗ | 2 260,27 > 890,73 | Не нужен |
| 7 | Процент по стажу | 6 лет: от 5 до 8 | 80 % |
| 8 | Дневное пособие | 2 260,27 × 0,8 = 1 808,216 | 1 808,22 ₽ |
| 9 | Проверка минимума за март | 1 808,22 > 873,97 | Не нужен |
| 10 | Часть работодателя, 3 дня | 1 808,22 × 3 | 5 424,66 ₽ |
| 11 | Часть СФР, 4 дня | 1 808,22 × 4 | 7 232,88 ₽ |
| 12 | Всего начислено | стр. 10 + стр. 11 | 12 657,54 ₽ |
| 13 | НДФЛ с части работодателя | 5 424,66 × 13 % = 705,21 | 705 ₽ |
| 14 | НДФЛ с части СФР | 7 232,88 × 13 % = 940,27 | 940 ₽ |
| 15 | На руки от работодателя | 5 424,66 − 705 | 4 719,66 ₽ |
| 16 | На руки от СФР | 7 232,88 − 940 | 6 292,88 ₽ |
| 17 | Итого на руки | стр. 15 + стр. 16 | 11 012,54 ₽ |
Налог в строках 13 и 14 округлён до рубля отдельно по каждой части, потому что эти суммы выплачивают разные лица. Если посчитать налог с общей суммы, получится 12 657,54 × 13 % = 1 645,48, то есть те же 1 645 ₽, но на других цифрах раздельное округление может дать разницу в рубль. Такую таблицу удобно положить рядом с расчётом в личном деле: по ней проверяющий пройдёт путь от заработка до выплаты за пару минут.
Кто платит первые три дня, а кто остальные?
При собственной болезни или травме работника первые три дня оплачивает работодатель за свой счёт, а начиная с четвёртого дня платит фонд (п. 1 ч. 2 ст. 3 закона № 255-ФЗ). Работодатель выплачивает свою часть «в порядке, установленном для выплаты застрахованным лицам заработной платы» (ч. 1 ст. 14.1). Если человек работает у нескольких работодателей и пособие назначают по каждому, три дня оплачивает каждый из них (ч. 2 ст. 14.1). Заложить эти расходы в бюджет помогает калькулятор фонда оплаты труда.
| Случай | Кто платит | Норма |
|---|---|---|
| Болезнь или бытовая травма работника | 1–3 день работодатель, дальше СФР | п. 1 ч. 2 ст. 3 |
| Болезнь в течение 30 дней после увольнения | 1–3 день бывший работодатель, дальше СФР | ч. 3 ст. 14.1 |
| Уход за больным членом семьи, карантин, протезирование, долечивание в санатории после стационара | СФР с первого дня | ч. 3 ст. 3 |
| Добровольно застрахованные ИП, адвокаты, нотариусы | СФР с первого дня | п. 2 ч. 2 ст. 3 |
| Работник, заболевший в период приостановления договора после военной службы по мобилизации или контракту | СФР с первого дня | п. 2 ч. 2 ст. 3 в ред. закона от 29.09.2025 № 365-ФЗ |
| Травма на производстве, профзаболевание | Пособие по закону № 125-ФЗ, свои правила размера | закон от 24.07.1998 № 125-ФЗ (детали здесь не разбираются) |
Сроки расчёта и выплаты больничного
Работодатель по запросу фонда отправляет сведения не позднее 3 рабочих дней. СФР назначает и перечисляет пособие не позднее 10 рабочих дней со дня их получения (ч. 1 ст. 15 закона № 255-ФЗ).
Заявление от работника закон не требует: основанием служит электронный листок, который медицинская организация размещает в информационной системе фонда (ч. 6 ст. 13). После закрытия листка фонд не позднее 3 рабочих дней передаёт работодателю данные о заработке для расчёта первых трёх дней (п. 23(2) Правил № 2010). Сведения для назначения пособия работодатель по запросу фонда отправляет не позднее 3 рабочих дней (ч. 8 ст. 13, п. 22 Правил № 2010), а свою часть выплачивает в порядке, установленном для выплаты зарплаты (ч. 1 ст. 14.1).
Правила «работодатель назначает пособие за 10 календарных дней», которое встречается в пересказах, в действующих ст. 14.1 и 15 закона нет.
Замена лет расчётного периода: когда выгодна и как оформить
Если в одном или обоих годах расчётного периода человек был в отпуске по беременности и родам, в отпуске по уходу за ребёнком либо в периоде приостановления трудового договора или службы, эти годы можно заменить предшествующими. Условий два: письменное заявление работника и рост пособия в результате замены (ч. 1 ст. 14 в ред. закона от 31.07.2025 № 330-ФЗ, применяется с 01.01.2025). Пол работника в норме не указан, поэтому заменить годы может и отец, бравший отпуск по уходу.
Заменяют годы, непосредственно предшествующие году болезни. Какими годами заменять, закон прямо не перечисляет; Отделение СФР по г. Москве и Московской области в письме от 16.04.2025 № 23-02-30/115484 высказалось за годы, непосредственно предшествующие годам отпуска, а не за любые на выбор. Это позиция регионального отделения, а не норма, текст письма известен по пересказу в новостях ГАРАНТ.РУ.
Если заявление подано после назначения пособия, его пересчитывают за прошлое время, но не больше чем за три года до дня обращения. Сведения о замене работодатель передаёт фонду вместе с остальными данными (п. 22 Правил № 2010). Прикинуть, выгоднее ли замена, можно в калькуляторе больничного, задав расчётный период вручную. Размер самого пособия по уходу за ребёнком считает калькулятор пособия по уходу за ребёнком до 1,5 лет.
Особые случаи одной таблицей
Эти ситуации меняют одну переменную формулы, поэтому для каждой приведены суть и норма:
| Ситуация | Что меняется в расчёте | Норма |
|---|---|---|
| Заболел в течение 30 дней после увольнения | 60 % при любом стаже; кроме пособия уволенный получает и компенсацию за неиспользованный отпуск | ч. 2 ст. 7, ч. 3 ст. 14.1 |
| Исполнитель по договору ГПХ | Право есть, если взносы с его выплат за прошлый год не меньше стоимости страхового года | ч. 4.2 ст. 2, п. 6(1) Положения |
| Совместитель | Те же работодатели в двух годах: пособие по каждому. Другие: по одному месту на выбор с учётом всего заработка | ч. 2–4 ст. 13 |
| ИП, адвокат, нотариус с добровольными взносами | Средний заработок равен МРОТ, платит СФР с первого дня | ч. 2.1 ст. 14, п. 2 ч. 2 ст. 3 |
| Самозанятый в эксперименте | Страховая сумма на месяц по выбору: 35 000 или 50 000 ₽. Право на пособие появляется через шесть календарных месяцев уплаты взносов. Средний заработок равен 70 % страховой суммы при уплате от 6 до 12 месяцев подряд и 100 % от 12 месяцев. Обычный налог на профессиональный доход права на пособие не даёт | ч. 3 ст. 5, ч. 1 и 8 ст. 6 закона от 15.12.2025 № 456-ФЗ |
| Уход за ребёнком | До 8 лет 100 %. С 8 лет амбулаторно первые 10 дней по стажу, дальше 50 % | ч. 3 ст. 7 |
| Заболел в ежегодном оплачиваемом отпуске | Пособие платят | п. 1 ч. 1 ст. 9 |
| Заболел в отпуске без сохранения зарплаты | За эти дни пособие не назначают | п. 1 ч. 1 ст. 9 |
| Заболел во время отстранения от работы, за которое зарплата не начисляется | За эти дни пособие не назначают | п. 2 ч. 1 ст. 9 |
| Простой | За дни простоя пособие не назначают. Если болезнь началась до простоя и продолжается в нём, за дни простоя платят в размере сохраняемой зарплаты, но не выше обычного пособия | п. 5 ч. 1 ст. 9, ч. 7 ст. 7 |
| Временно пребывающий иностранец | Нужны взносы с выплат не менее 6 месяцев до месяца болезни | ч. 4.1 ст. 2 |
На испытательном сроке больничный оплачивают по общим правилам; другие особенности этого периода собраны в статье об испытательном сроке.
НДФЛ и взносы с больничного
Пособие по временной нетрудоспособности облагается налогом на доходы. Согласно п. 1 ст. 217 НК РФ, от налога освобождены государственные пособия, «за исключением пособий по временной нетрудоспособности (включая пособие по уходу за больным ребенком)». Пособие по беременности и родам под это исключение не попадает и налогом не облагается.
Работодатель удерживает налог со своей части при выплате. С части фонда налог удерживает СФР: в информации «Прямые выплаты гражданам страхового обеспечения по случаю временной нетрудоспособности и в связи с материнством» фонд со ссылкой на п. 1 ст. 226 НК РФ называет свои территориальные органы налоговыми агентами и указывает, что пособие перечисляется за вычетом удержанного НДФЛ. Налог исчисляется в полных рублях: сумма менее 50 копеек отбрасывается, 50 копеек и более округляется до рубля (п. 6 ст. 52 НК РФ). Страховые взносы на пособие не начисляются: государственные пособия освобождены от них по пп. 1 п. 1 ст. 422 НК РФ. Поэтому прошлые больничные и не входят в заработок для новых: по ч. 2 ст. 14 закона № 255-ФЗ в него включают только выплаты, на которые начислены страховые взносы. Ставка НДФЛ зависит от годового дохода работника: по п. 1 ст. 224 НК РФ 13 % действует, пока сумма налоговых баз не превышает 2,4 млн ₽, дальше шкала прогрессивная. Проверить сумму на руки поможет калькулятор НДФЛ.
Где чаще всего ошибаются при расчёте больничного?
❌ Ошибка 1. Базу сравнили с суммой двух лет
Симптом: СДЗ выше, чем заработок, срезанный по годам, делённый на 730.
Причина: общий заработок сравнили с суммой двух баз, и превышение одного года спряталось за недобором другого.
Решение: сравнивайте каждый год со своей базой по ч. 3.2 ст. 14, как во втором примере.
❌ Ошибка 2. Минимум за месяц умножили на процент стажа
Симптом: при стаже до 5 лет дневное пособие вышло меньше МРОТ, делённого на дни месяца.
Причина: ч. 6.1 ст. 14 прочитали как «МРОТ / дни × процент».
Решение: процент применяется к СДЗ, а готовое пособие сравнивают с МРОТ за месяц без процента.
❌ Ошибка 3. Взяли МРОТ не того года
Симптом: у листка, открытого 25.12.2025, январские дни посчитаны по новому МРОТ.
Причина: МРОТ брали на дату каждого дня болезни.
Решение: МРОТ и расчётный период определяются на день наступления страхового случая, то есть на дату открытия листка.
❌ Ошибка 4. Стаж посчитали только посуточно или включили лишнее
Симптом: процент по стажу расходится с тем, что назначил фонд, у человека со стажем около 5 или 8 лет.
Причина: все дни периодов разделили на 30 и 12 и не сверили результат с календарным порядком. Ещё одна причина: в стаж включили ГПХ до 2023 года или без взносов.
Решение: считайте в календарном порядке, как сказано в п. 23 Правил № 585н: годы и месяцы от даты до даты, остатки по 30 дней, ГПХ только с 01.01.2023. Если посуточный счёт даёт другой процент, уточните стаж в фонде до передачи сведений.
❌ Ошибка 5. Районный коэффициент подняли над потолком
Симптом: СДЗ северянина больше 6 827,40 ₽.
Причина: коэффициент применили к максимальному СДЗ так же, как к минимуму.
Решение: коэффициент увеличивает только расчёты от МРОТ; предельная база от него не растёт.
❌ Ошибка 6. Неполную ставку забыли в минимуме
Симптом: сотруднику на 0,5 ставки с низким заработком начислен полный МРОТ, делённый на дни месяца.
Причина: минимум от МРОТ взяли целиком.
Решение: уменьшайте МРОТ пропорционально рабочему времени по ч. 1.1 и 6.2 ст. 14, как в варианте четвёртого примера.
Расчёт больничных в программе: когда это оправдано
ДО. Третий пример показывает, из чего складывается ручной расчёт: четыре периода работы с разными датами, проверка, засчитывается ли договор подряда, перевод остатков дней в месяцы, заработок у двух плательщиков, сравнение с базой и двумя минимумами. Всё это нужно собрать заново, как только придёт запрос фонда, а на ответ отведено три рабочих дня. Пока листков немного, таблица из раздела с образцом справляется. Если больничных десятки в месяц, а у многих сотрудников есть прошлые места работы, стаж и заработок выгоднее вести в учётной системе, чем поднимать документы под каждый запрос.
ПОСЛЕ. По описанию разработчика, Контур.Зарплата рассчитывает больничные, пособия, отпускные и увольнительные выплаты, а налоги и взносы начисляются автоматически по начислениям и выплатам. На странице возможностей программы заявлен учёт труда: табельный учёт, учёт стажей и больничных. Вся история начислений хранится в лицевом счёте сотрудника, а отчётность в ФНС и СФР формируется там же, включая 6-НДФЛ, расчёт по страховым взносам и ЕФС-1.
МОСТ. Программа устанавливается на компьютер и продаётся лицензией от 23 200 ₽, пробный период разработчик не заявляет. Для электронных больничных у разработчика есть отдельный платный модуль, по прайсу от 26.01.2026 он стоит от 128 800 ₽. Отправка отчётов по телекоммуникационным каналам требует отдельного сервиса. По позиционированию это решение для компаний от 10 сотрудников и организаций с филиалами.
Без установки на компьютер: Контур.Экстерн
Компании, которой не нужна отдельная программа, СКБ Контур предлагает веб-сервис, где зарплатный расчёт совмещён с отчётностью в Социальный фонд:
По описанию на сайте, в Контур.Экстерне достаточно указать оклад или ставку и график работы, и сервис рассчитает зарплату, отпускные, больничные, НДФЛ и страховые взносы. Онлайн-бухгалтерия с зарплатой входит в тариф «Учётный» и рассчитана на ИП и ООО на УСН или ОСНО, коммерческие организации до 200 сотрудников без тяжёлых и вредных условий труда. Через Экстерн заполняют, проверяют на форматно-логические ошибки и сдают в СФР отчёт ЕФС-1, а после приёма в сервис приходит квитанция. Для сдачи понадобится электронная подпись для организации, а если отчёт подписывает не руководитель, то ещё и машиночитаемая доверенность для СФР. Про работу с электронными листками и ответы на запросы фонда по пособиям разработчик в описании Экстерна ничего не говорит.
Для предпринимателя на упрощёнке с небольшим штатом у разработчика есть ещё онлайн-бухгалтерия Контур.Эльба. По сравнению тарифов, расчёт зарплаты и кадровая отчётность за одного сотрудника доступны с тарифа «Бизнес», за двадцать сотрудников с тарифа «Премиум»; больничные и отпуска вынесены там отдельными пунктами кадрового блока.
Вывод
Больничный считается одной формулой, но итог определяют три решения, принятые до умножения: какой заработок уцелел после среза по предельной базе, не пора ли поднять его до МРОТ и какой процент даёт стаж на дату открытия листка. Проверку спорной суммы разумно начинать с вопроса, какое из трёх решений изменило сумму.