Расчёт отпускных сводится к двум действиям: найти средний дневной заработок и умножить его на число дней отпуска. Если все месяцы отработаны полностью, средний дневной заработок равен зарплате за 12 календарных месяцев до месяца начала отпуска, делённой на 12 и на 29,3. Вся сложность прячется в деталях: какие дни и суммы убрать из расчёта, как учесть премии, повышение оклада и минимальный размер оплаты труда (МРОТ). Ниже формула, правовая база и шесть примеров, где выписан каждый шаг.
Формула ниже нужна тем, кто считает отпускные руками или проверяет чужой расчёт. Когда отпусков в месяц несколько, по каждому сотруднику приходится заново поднимать табель, исключаемые периоды и прошлые начисления, и эту работу обычно отдают программе расчёта зарплаты. По описанию разработчика, Контур.Зарплата рассчитывает отпускные автоматически, в том числе ежегодные дополнительные, применяет коэффициент индексации при повышении окладов ко всем выплатам или выборочно и подтягивает периоды, не входящие в стаж для отпуска, из табеля.
Представим условную ситуацию. Бухгалтер небольшой фирмы получила три заявления подряд. У первого сотрудника год прошёл ровно. У второго были больничный и летний отпуск, а в феврале ему начислили годовую премию. Третьему в апреле подняли оклад. Формула для всех одна, но у второго изменится знаменатель и придётся решать, как взять премию, а у третьего часть выплат нужно умножить на коэффициент повышения. Ошибка в любом из этих мест не видна в итоговой сумме, пока её не найдёт сам работник или трудовая инспекция. Разберём расчёт так, чтобы каждое число можно было проверить руками.
Как рассчитать отпускные: формула в две строки
Отпускные — это сохранённый средний заработок за время ежегодного оплачиваемого отдыха. Их считают за календарные дни, поэтому первым делом нужна цена одного такого дня. Её называют средним дневным заработком, сокращённо СДЗ. Проще говоря, СДЗ отвечает на вопрос: сколько в среднем стоил один календарный день работы сотрудника за последний год.
-
Найдите средний дневной заработокЕсли все 12 месяцев отработаны полностью: СДЗ = зарплата за расчётный период / 12 / 29,3. Пример: 840 000 / 12 / 29,3 = 840 000 / 351,6 = 2 389,08 ₽.
-
Умножьте на дни отпускаОтпускные = СДЗ × число календарных дней отпуска. Пример: 2 389,08 × 28 = 66 894,24 ₽.
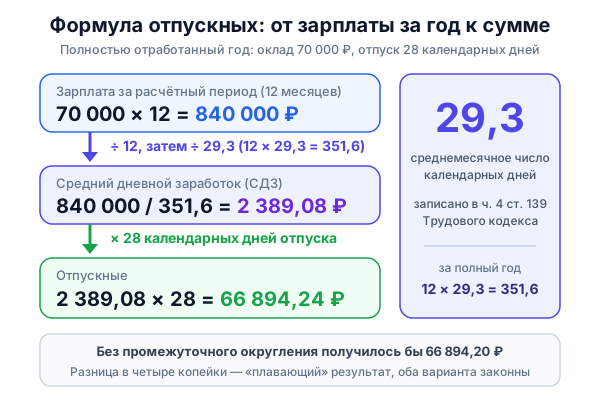
Если в каком-то месяце сотрудник болел, отдыхал или ездил в командировку, знаменатель меняется. Вместо 351,6 складывают 29,3 за каждый полный месяц и пересчитанные дни неполных месяцев. Эту формулу разберём отдельно ниже. Кому нужна не формула, а готовое число, пригодится инструкция как посчитать отпускные онлайн: что ввести в калькулятор и как проверить результат.
29,3
Среднемесячное число календарных дней. Его не вычисляет бухгалтер: коэффициент прямо записан в ч. 4 ст. 139 Трудового кодекса, и смена постановления Правительства в 2025 году его не затронула.
Отсюда и ответ на запрос «отпускной день расчёт»: один оплачиваемый день отдыха стоит ровно столько, сколько средний дневной заработок. Дни при этом календарные, поэтому суббота и воскресенье оплачиваются, а нерабочие праздники в счёт не идут.
Какой закон регулирует расчёт отпускных: ст. 139 ТК и Положение № 540
Правила стоят на двух уровнях. Трудовой кодекс задаёт рамку, постановление Правительства раскрывает детали.
- Статья 139 ТК РФ. Часть 3 устанавливает расчётный период из 12 календарных месяцев, часть 4 закрепляет деление на 12 и на 29,3, часть 5 даёт формулу для отпусков в рабочих днях, часть 6 разрешает иной период в колдоговоре или локальном акте, если он не ухудшает положение работников.
- Положение об особенностях порядка исчисления средней заработной платы, утверждённое постановлением Правительства РФ от 24.04.2025 № 540. Оно действует с 1 сентября 2025 года (п. 3 постановления). Пункт 1, которым утверждено Положение, действует до 1 сентября 2031 года.
Постановление от 24.12.2007 № 922, на которое ссылаются старые статьи и учётные политики, с 1 сентября 2025 года утратило силу: оно названо в перечне утративших силу актов, приложенном к постановлению № 540. Для самой формулы почти ничего не поменялось. Пункты о расчётном периоде, исключаемом времени и делении на 29,3 (п. 4, 5, 10, 11, 12) перенесены в новое Положение без изменений по существу: п. 4, 10, 11 и 12 дословно, в п. 5 правка только редакционная. Из заметных правок: в перечень премий добавлены «денежные поощрения» (подпункт «н» п. 2 и п. 15), а надбавки за мастерство, классность и выслугу больше не привязаны к окладу (подпункт «к» п. 2). Поэтому расчёт отпускных за 2025 и 2026 годы ведётся по одной методике, а в документах и в ответах сотрудникам ссылаться нужно на Положение № 540.
Когда мы собирали калькулятор отпускных для ToolFox, самой коварной оказалась именно правовая ссылка. Пункты нового Положения пронумерованы так же, как в старом, поэтому формулировка «п. 10 Положения № 922» по-прежнему выглядит убедительно, хотя указывает на недействующий акт. В свежих материалах по теме до сих пор попадаются хвосты прежних редакций: переход на № 540 описывают словами «утратит силу» или «вступает в силу», как будто он ещё не случился. Часть статей и вовсе обходится одной ст. 139 без Положения.
Как определить расчётный период для отпускных?
Расчётный период состоит из 12 календарных месяцев, предшествующих месяцу начала отпуска. Календарный месяц по ч. 3 ст. 139 ТК длится с 1-го по 30-е или 31-е число, в феврале по 28-е или 29-е. Если отдых начинается 3 августа 2026 года, период идёт с 1 августа 2025 года по 31 июля 2026 года, и конкретное число внутри августа на него не влияет.
Несколько ситуаций, которые путают чаще других:
| Ситуация | Какой период брать |
|---|---|
| Отпуск начинается в декабре, заканчивается в январе | 12 месяцев до декабря. Месяц окончания не важен |
| Отпуск разделён на части | Каждая часть оплачивается за свой период: 12 месяцев до месяца начала именно этой части |
| Сотрудник работает меньше года | Те же 12 месяцев, но в расчёт попадают только месяцы работы. Месяц приёма не с 1-го числа считается неполным |
| Колдоговор устанавливает другой период | Допустимо по ч. 6 ст. 139 ТК, только если результат не хуже, чем за 12 месяцев |
| Нет начисленной зарплаты или отработанных дней, либо весь период состоит из исключаемого времени | Берут предшествующий период, равный расчётному (п. 6 Положения), дальше по п. 7 и 8 |
Праздники внутри расчётного периода ничего не меняют. Их нет в перечне исключаемого времени п. 5 Положения, поэтому январь с новогодними каникулами считается полностью отработанным месяцем, если сотрудник не болел и не уходил в отпуск.
Главное здесь: период привязан к месяцу начала отдыха, а не к дате заявления или приказа. Для каждой части разделённого отдыха его определяют заново.
Какие выплаты входят в средний заработок для отпускных, а какие нет
В средний заработок включают выплаты, которые предусмотрены системой оплаты труда у конкретного работодателя, независимо от источника денег (п. 2 Положения). Берут начисленные суммы, до удержания НДФЛ: о разнице между начисленной и выданной зарплатой подробно в статье про gross-зарплату, а быстро перевести одну в другую поможет калькулятор зарплаты до и после НДФЛ.
| Входит в расчёт (п. 2) | Не входит в расчёт |
|---|---|
| Оклад, тарифная ставка за отработанное время, сдельный заработок, процент от выручки | Материальная помощь (п. 3) |
| Надбавки и доплаты: за мастерство, классность, выслугу, совмещение, увеличение объёма работ | Оплата питания, проезда, обучения, коммунальных услуг, отдыха (п. 3) |
| Районные коэффициенты и северные надбавки, доплаты за вредность, ночные часы, работу в выходные и праздники, сверхурочную работу | Больничное пособие и пособие по беременности и родам вместе с днями болезни (п. 5) |
| Премии, денежные поощрения и вознаграждения по системе оплаты труда | Прошлые отпускные и средний заработок за командировку вместе с этими днями (п. 5) |
| Зарплата в неденежной форме, гонорары штатных работников СМИ и искусства | Разовые подарки и выплаты, которые система оплаты труда не предусматривает |
Средний заработок для отпускных легко спутать со средней зарплатой по компании. Второе понятие статистическое: фонд оплаты труда делят на численность, и считает его калькулятор средней зарплаты на одного сотрудника. К отпускным оно отношения не имеет.
Исключаемые периоды: какие дни и суммы убирают из расчёта
Согласно п. 5 Положения, из расчётного периода нужно убрать и время, и начисленные за это время суммы. Правило парное: если выбросить дни больничного, но оставить пособие в числителе, средний заработок завысится, а если оставить дни, но убрать деньги, занизится.
«При исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы...»
Пункт 5 Положения, утв. постановлением Правительства РФ от 24.04.2025 № 540
| Что было в периоде | Дни | Суммы | Основание |
|---|---|---|---|
| Ежегодный оплачиваемый отпуск | Исключаются | Отпускные исключаются | подп. «а» п. 5: сохранялся средний заработок |
| Командировка | Исключаются | Средний за дни командировки исключается | подп. «а» п. 5 |
| Перерывы для кормления ребёнка | Остаются | Остаются | подп. «а» п. 5 прямо выводит перерывы для кормления из-под правила, их время не убирают |
| Больничный, отпуск по беременности и родам | Исключаются | Пособие исключается | подп. «б» п. 5 |
| Простой по вине работодателя или по независящим причинам | Исключаются | Оплата простоя исключается | подп. «в» п. 5 |
| Забастовка, в которой работник не участвовал, но не мог работать | Исключаются | Исключаются | подп. «г» п. 5 |
| Дополнительные выходные для ухода за детьми-инвалидами | Исключаются | Оплата этих дней исключается | подп. «д» п. 5 |
| Отпуск без сохранения зарплаты, отпуск по уходу за ребёнком, другие освобождения от работы по закону | Исключаются | Выплаты за эти дни исключаются | подп. «е» п. 5 |
Сами исключённые выплаты считаются по своим правилам: пособие по временной нетрудоспособности проверяет расчёт больничного, средний заработок за дни командировки считается отдельно, а для отпуска по уходу есть калькулятор пособия по уходу за ребёнком до 1,5 лет. В расчёт отпускных все эти суммы не попадают.
Главное здесь: у каждой исключённой строки должны быть три вещи: даты, сумма и подпункт п. 5. Тогда расчёт проверяется по документам, например по листку нетрудоспособности, а не по памяти бухгалтера.
Как посчитать дни в неполном месяце?
Неполный месяц переводят в «средние» дни пропорцией. Формула из абз. 3 п. 10 Положения:
- Дни неполного месяца = 29,3 / календарные дни месяца × календарные дни, приходящиеся на отработанное время
- Знаменатель = 29,3 × число полных месяцев + сумма дней неполных месяцев
- СДЗ = зарплата за расчётный период / знаменатель
Пример: в апреле 30 дней, сотрудник болел 5 из них. Отработанных календарных дней 25, значит, 29,3 / 30 × 25 = 24,4167 дня. В знаменатель идёт именно эта величина, а не 25 и не число рабочих дней. Посчитать календарные дни между двумя датами без ошибки на единицу помогает калькулятор дней между датами.
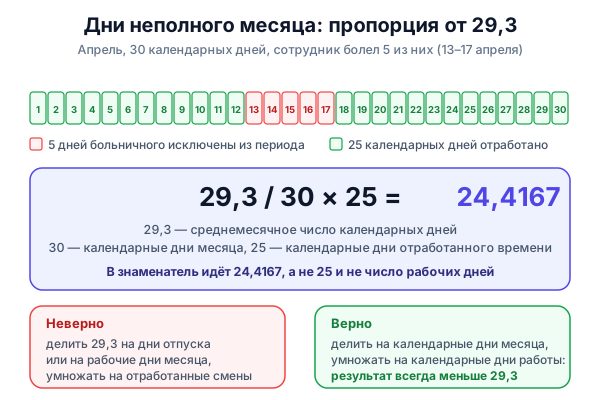
Об округлении. Ни ТК, ни Положение не говорят, до какого знака округлять дни неполного месяца и средний дневной заработок. В примерах этой статьи дни неполных месяцев держим с четырьмя знаками, СДЗ округляем до копеек и умножаем уже округлённое значение на дни отпуска. Если не округлять промежуточные числа, итог может отличаться на несколько копеек, и оба варианта законны. Порог по МРОТ тоже иногда встречается как 924,67 ₽: так бывает, если отбросить знаки после копеек, а не округлить 924,6758.
Пример расчёта отпускных за полностью отработанный год
Условие. Сотрудник на окладе 70 000 ₽ уходит отдыхать на 28 календарных дней с понедельника, 3 августа 2026 года. Больничных, прошлых отпусков и командировок в расчётном периоде не было, премий тоже.
- Расчётный период: 1 августа 2025 года — 31 июля 2026 года.
- Зарплата за период: 70 000 × 12 = 840 000 ₽.
- Знаменатель: 12 × 29,3 = 351,6.
- СДЗ: 840 000 / 351,6 = 2 389,0785 ≈ 2 389,08 ₽.
- Отпускные: 2 389,08 × 28 = 66 894,24 ₽.
Без промежуточного округления получилось бы 66 894,20 ₽. Разница в четыре копейки и есть тот самый «плавающий» результат, о котором шла речь выше.
Праздник внутри отпуска. Допустим, тот же сотрудник берёт 14 календарных дней с 1 июня 2026 года. На период попадает 12 июня, нерабочий праздник. Согласно ч. 1 ст. 120 ТК, он в число дней отпуска не входит и не оплачивается, поэтому отдых заканчивается 15 июня, а оплачиваются всё те же 14 дней. Выходные дни, наоборот, входят в счёт и оплачиваются. Остаток накопленных дней на любую дату показывает режим «Дни отпуска» в калькуляторе: там видно, сколько дней отпуска накопилось к выбранной дате.
Пример расчёта с больничным и прошлым отпуском
Условие. Оклад 80 000 ₽, пятидневная рабочая неделя. Отдых 14 календарных дней с 5 октября 2026 года, расчётный период с 1 октября 2025 года по 30 сентября 2026 года. В периоде два события:
- больничный с 13 по 17 апреля 2026 года: 5 календарных дней, 5 рабочих из 22 по графику;
- ежегодный отпуск с 13 по 26 июля 2026 года: 14 календарных дней, 10 рабочих из 23.
Шаг 1. Зарплата за неполные месяцы. За апрель начислено 80 000 / 22 × 17 = 61 818,18 ₽. За июль 80 000 / 23 × 13 = 45 217,39 ₽. Больничное пособие и июльские отпускные в расчёт не берём.
Шаг 2. Зарплата за период. Десять полных месяцев дают 80 000 × 10 = 800 000 ₽. Итого 800 000 + 61 818,18 + 45 217,39 = 907 035,57 ₽.
Шаг 3. Дни неполных месяцев. Апрель: 29,3 / 30 × 25 = 24,4167. Июль: отработано 31 − 14 = 17 календарных дней, 29,3 / 31 × 17 = 16,0677.
Шаг 4. Знаменатель. 29,3 × 10 + 24,4167 + 16,0677 = 293 + 40,4844 = 333,4844.
Шаг 5. СДЗ и отпускные. 907 035,57 / 333,4844 = 2 719,87 ₽. Отпускные: 2 719,87 × 14 = 38 078,18 ₽.
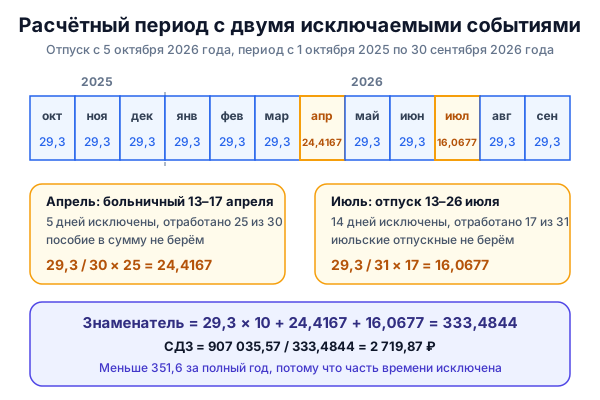
Проверка на глаз: знаменатель меньше 351,6, потому что часть времени исключена. СДЗ вышел чуть меньше, чем 80 000 / 29,3 = 2 730,38 ₽: в апреле зарплата урезана сильнее, чем дни (пять рабочих дней из 22, но только пять календарных из 30). Июль, наоборот, немного тянет СДЗ вверх, но апрель перевешивает. Для сотрудника на окладе без премий СДЗ обычно близок к оклад / 29,3, а небольшое отклонение в любую сторону нормально: зарплату за неполный месяц урезают по рабочим дням, а знаменатель по календарным. Если СДЗ заметно выше, первым делом проверьте, не остались ли в сумме пособие или прошлые отпускные.
Как учитывать премии и денежные поощрения?
Премии проверяют по двум вопросам: за какой срок начислена выплата и полностью ли отработан расчётный период. Правила собраны в п. 15 Положения.
| Вид премии | Как учитывается | Если в периоде есть исключённое время |
|---|---|---|
| Ежемесячная | Начисленная в расчётном периоде, не больше одной выплаты за каждый показатель за каждый месяц | Не урезается, если начислена за фактически отработанное время; иначе пропорционально отработанному времени (абз. 5 п. 15) |
| Квартальная, полугодовая | Начисленная в периоде целиком, если срок премирования не длиннее расчётного периода | Не урезается, если начислена за фактически отработанное время; иначе пропорционально отработанному времени (абз. 5 п. 15) |
| За срок длиннее 12 месяцев | Только месячная часть за каждый месяц расчётного периода | Пропорционально отработанному времени |
| Годовая за предшествующий календарный год, за выслугу лет | Учитывается независимо от даты начисления | Пропорционально отработанному времени |
| Премия за неполный период, уже начисленная пропорционально | По фактически начисленной сумме | Повторно не урезается |
«...вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, — независимо от времени начисления вознаграждения».
Абзац 4 п. 15 Положения, утв. постановлением Правительства РФ от 24.04.2025 № 540
Денежные поощрения появились в тексте Положения в 2025 году рядом с премиями и вознаграждениями. На практике это обычно выплаты за результат, закреплённые в положении о премировании. Решающий признак прежний: выплата должна быть предусмотрена системой оплаты труда. Разовый подарок к юбилею в неё, как правило, не входит, и в средний заработок его не берут.
Пример: те же даты плюс квартальная и годовая премии
Условие. Берём сотрудника из предыдущего примера. Дополнительно в июле 2026 года ему начислена квартальная премия за II квартал 24 000 ₽, а в феврале 2026 года годовая премия за 2025 год 96 000 ₽. По табелю норма за расчётный период 247 рабочих дней, отработано 232: минус 10 дней отпуска и 5 дней болезни. Цифры табеля условные.
- Квартальная премия начислена в периоде за три месяца и за фактически отработанное время. Её берём целиком: 24 000 ₽.
- Годовая премия за 2025 год учитывается независимо от даты начисления, но период отработан не полностью. Пропорция: 96 000 × 232 / 247 = 90 170,04 ₽.
- Зарплата за период: 907 035,57 + 24 000 + 90 170,04 = 1 021 205,61 ₽.
- Знаменатель не меняется: 333,4844.
- СДЗ: 1 021 205,61 / 333,4844 = 3 062,23 ₽. Отпускные: 3 062,23 × 14 = 42 871,22 ₽.
Если бы годовую премию взяли целиком, СДЗ вышел бы 3 079,71 ₽. Переплата небольшая, но на десятках сотрудников она складывается в заметную сумму. Пункт 15 не уточняет, в каких днях мерить «отработанное время»: в примере взяты рабочие дни по графику сотрудника. Выбранный способ стоит закрепить в учётной политике и применять одинаково ко всем.
Главное здесь: у премии решают два признака, срок премирования и полнота периода. Месячные и квартальные за отработанное время идут целиком, годовая за прошлый год при исключённых днях режется пропорцией.
Повышение оклада: три сценария пересчёта
Если оклады в организации, филиале или другом структурном подразделении повысили, средний заработок корректируют по п. 16 Положения. Как именно, зависит от того, когда случилось повышение.
| Когда повысили оклады | Что делают |
|---|---|
| Внутри расчётного периода | Выплаты за месяцы до повышения умножают на коэффициент: новый оклад / оклад соответствующего месяца |
| После расчётного периода, но до начала отпуска | Весь средний заработок, посчитанный за период, умножают на коэффициент |
| Во время отпуска | Повышают только часть среднего заработка: с даты повышения до конца отпуска |
Коэффициент применяют к окладам и к выплатам в фиксированном размере: в процентах или кратности к окладу. Выплаты, установленные диапазоном или в абсолютной сумме, не повышают. Новый оклад после повышения на заданный процент быстро посчитает калькулятор индексации заработка, а коэффициент к месяцам периода применяют по таблице выше.
Пример. Оклад 60 000 ₽, с 1 апреля 2026 года во всей организации оклады подняли до 66 000 ₽. Отдых 28 дней с 3 августа 2026 года, период с августа 2025 по июль 2026 года отработан полностью, других выплат нет.
- Коэффициент: 66 000 / 60 000 = 1,1.
- Восемь месяцев до повышения: 60 000 × 8 = 480 000 ₽, после корректировки 480 000 × 1,1 = 528 000 ₽.
- Четыре месяца после повышения: 66 000 × 4 = 264 000 ₽.
- Зарплата за период: 528 000 + 264 000 = 792 000 ₽.
- СДЗ: 792 000 / 351,6 = 2 252,56 ₽. Отпускные: 2 252,56 × 28 = 63 071,68 ₽.
Без коэффициента вышло бы 744 000 / 351,6 = 2 116,04 ₽ в день и 59 249,12 ₽ за отпуск, то есть работнику недоплатили бы 3 822,56 ₽.
Второй сценарий на тех же цифрах. Оклад 60 000 ₽ держался весь период, а повысили его с 1 августа 2026 года, отпуск с 10 августа. СДЗ за период 720 000 / 351,6 = 2 047,78 ₽, после коэффициента 2 047,78 × 1,1 = 2 252,56 ₽.
Когда отпускные доводят до МРОТ?
Пункт 18 Положения гарантирует: средний месячный заработок работника, который полностью отработал норму рабочего времени в расчётном периоде и выполнил нормы труда, не может быть меньше минимального размера оплаты труда (МРОТ). Согласно ст. 1 закона от 19.06.2000 № 82-ФЗ в редакции закона от 28.11.2025 № 429-ФЗ, с 1 января 2026 года федеральный МРОТ составляет 27 093 ₽ в месяц.
Пример. Сотрудник весь 2025 год получал 25 000 ₽ в месяц и полностью отработал норму. Отдых 14 дней с 12 января 2026 года, период с января по декабрь 2025 года.
- Зарплата за период: 25 000 × 12 = 300 000 ₽.
- Средний месячный заработок: 300 000 / 12 = 25 000 ₽. Это меньше 27 093 ₽.
- По факту СДЗ был бы 300 000 / 351,6 = 853,24 ₽, отпускные 853,24 × 14 = 11 945,36 ₽.
- Если сравнивать с МРОТ на дату отпуска, СДЗ берут 924,68 ₽, отпускные 924,68 × 14 = 12 945,52 ₽.
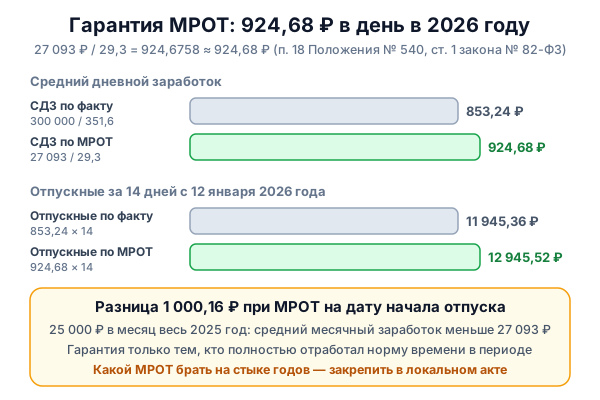
Здесь честная развилка. Положение не говорит, какой МРОТ брать, если расчётный период прошёл при старом минимуме, а отдых начался при новом. Первое прочтение: сравнивать с минимумом на дату начала отпуска, как в шаге 4, и это выгоднее работнику. Второе: сравнивать с минимумами, действовавшими в месяцах периода. Разница в примере 1 000,16 ₽, поэтому позицию лучше закрепить в локальном акте, а не выбирать заново под каждый отпуск.
Ещё две границы гарантии. Она не работает, если норма времени отработана не полностью, в том числе при исключённых днях. И п. 18 ссылается именно на федеральный закон о МРОТ, а про региональную минимальную зарплату и про пересчёт минимума для неполной ставки в пункте не сказано ничего. Калькулятор отпускных ToolFox для неполной ставки берёт минимум пропорционально доле ставки и сравнивает только с федеральным МРОТ; это практика, а не норма п. 18, поэтому подход стоит закрепить локальным актом. Подробнее о самом минимуме в статье что такое МРОТ.
Отпуск в первые месяцы работы и периоды без заработка
Право на отпуск за первый год работы появляется через шесть месяцев непрерывной работы, но по соглашению сторон отпуск можно дать и раньше (ч. 2 ст. 122 ТК). Считают его по той же формуле: в расчётный период попадают только месяцы, когда человек уже работал.
Пример. Сотрудник принят 13 апреля 2026 года на оклад 70 000 ₽, пятидневка. По соглашению с работодателем уходит отдыхать на 14 дней с 3 августа 2026 года. Период формально с августа 2025 по июль 2026 года, но до апреля работы не было.
- Апрель неполный: отработано с 13 по 30 число: 18 календарных дней и 14 рабочих из 22. Начислено 70 000 / 22 × 14 = 44 545,45 ₽.
- Дни апреля: 29,3 / 30 × 18 = 17,58.
- Май, июнь и июль полные: 70 000 × 3 = 210 000 ₽ и 29,3 × 3 = 87,9 дня.
- Зарплата: 44 545,45 + 210 000 = 254 545,45 ₽. Знаменатель: 87,9 + 17,58 = 105,48.
- СДЗ: 254 545,45 / 105,48 = 2 413,21 ₽. Отпускные: 2 413,21 × 14 = 33 784,94 ₽.
Если заработка в расчётном периоде нет совсем, Положение даёт лестницу из трёх ступеней:
-
Предшествующий период той же длины (п. 6)Например, весь расчётный год сотрудница была в отпуске по уходу за ребёнком. Тогда берут 12 месяцев перед этим временем.
-
Месяц начала отпуска (п. 7)Если заработка не было и раньше, считают по зарплате, начисленной за отработанные дни в месяце, когда начался отпуск.
-
Оклад или тарифная ставка (п. 8)Если нет и этого, средний заработок определяют исходя из установленного сотруднику оклада.
Сколько дней оплачивать: праздники, выходные и отпуск в рабочих днях
Ежегодный основной оплачиваемый отпуск длится 28 календарных дней (ч. 1 ст. 115 ТК), у работающих инвалидов не менее 30 календарных дней (ч. 3 ст. 115). Дополнительные отпуска суммируются с основным (ч. 2 ст. 120). Отпуск можно разделить на части, но одна из них должна быть не короче 14 календарных дней (ч. 1 ст. 125).
Формула умножает СДЗ на календарные дни, поэтому:
- выходные дни входят в продолжительность и оплачиваются;
- нерабочие праздники не включаются, и отдых на них удлиняется;
- если отпуск по закону предоставляется в рабочих днях, средний дневной заработок считают иначе: сумму делят на число рабочих дней по календарю шестидневной рабочей недели (ч. 5 ст. 139 ТК, п. 11 Положения).
Компенсация за неиспользованный отпуск при увольнении опирается на тот же средний дневной заработок (ч. 4 ст. 139 ТК), но число оплачиваемых дней там считают по стажу. Для этого случая есть отдельный калькулятор компенсации за неиспользованный отпуск при увольнении.
Срок выплаты, НДФЛ и взносы с отпускных
«Оплата отпуска производится не позднее чем за три дня до его начала».
Часть 9 статьи 136 Трудового кодекса РФ
Слова «календарных» в норме нет. Если отсчитывать три дня назад от понедельника, крайним днём выплаты оказывается четверг предыдущей недели. К такому же выводу пришёл Минтруд в письме от 05.09.2018 № 14-1/ООГ-7157 (текст письма опубликован в справочных системах, официальной публикации на сайте министерства нет). Для отдыха с 5 октября 2026 года это 1 октября. Письмо само оговаривает, что не является нормативным актом. Правило «выплата накануне, если срок выпал на выходной» из ч. 8 ст. 136 написано для зарплаты, к отпускным его применяют по аналогии.
Если отпускные опоздали, работник вправе по письменному заявлению перенести отпуск на другой срок (ч. 2 ст. 124 ТК), а работодатель обязан заплатить проценты не ниже 1/150 ключевой ставки ЦБ за каждый день задержки (ч. 1 ст. 236 ТК). Сумму за конкретные даты считает калькулятор компенсации за задержку отпускных и зарплаты.
Бывает, что ошибку в уже выплаченных отпускных находят позже. Недоплату доплачивают, и если отпускные в срок выплачены не полностью, проценты по ч. 1 ст. 236 ТК считают с невыплаченной части. С переплатой сложнее: излишне выплаченное, в том числе из-за неправильного применения норм, по ч. 4 ст. 137 ТК с работника не взыскивают, кроме счётной ошибки и ещё двух случаев из той же статьи.
С налогом порядок такой:
| Что | Правило | Норма НК РФ |
|---|---|---|
| Дата получения дохода | День выплаты отпускных | подп. 1 п. 1 ст. 223 |
| Удержание налога | При фактической выплате | п. 4 ст. 226 |
| Выплата с 1-го по 22-е число | Перечислить не позднее 28-го числа того же месяца | п. 6 ст. 226 |
| Выплата с 23-го по последнее число | Перечислить не позднее 5-го числа следующего месяца | п. 6 ст. 226 |
| Выплата с 23 по 31 декабря | Перечислить не позднее последнего рабочего дня года | п. 6 ст. 226 |
| Ставка | 13 % с годового дохода до 2,4 млн ₽, с превышения выше по прогрессивной шкале | п. 1 ст. 224 |
Если отпускные выданы 1 октября 2026 года, налог с них перечисляют не позднее 28 октября. Сумму на руки поможет проверить калькулятор НДФЛ с отпускных, а если срок уже пропущен, пени покажет калькулятор пеней по налогам. Из отпускных, как и из зарплаты, удерживают алименты, их долю считает калькулятор алиментов. Страховые взносы на отпускные начисляются в общем порядке, как на зарплату: это выплата в рамках трудовых отношений (подп. 1 п. 1 ст. 420 НК РФ), а в перечне необлагаемых сумм ст. 422 НК РФ её нет.
Отпуск, который начинается в декабре и заканчивается в январе, часто порождает расхождение бухгалтерского и налогового учёта, этот случай разобран в статье о временных налоговых разницах. Для отправки 6-НДФЛ через представителя понадобится машиночитаемая доверенность для отчётности в ФНС.
Частые ошибки при ручном расчёте отпускных
❌ Ошибка 1. Больничный убрали наполовину
Симптом: в сумме выплат за месяц болезни больше, чем зарплата за отработанные дни, или исключённых календарных дней меньше, чем в листке нетрудоспособности.
Причина: из периода исключили дни болезни, но пособие осталось в сумме выплат, или исключили только часть дней больничного.
Решение: по каждому исключаемому периоду убирайте и дни, и деньги, сверяя даты с листком нетрудоспособности.
❌ Ошибка 2. 29,3 разделили не на то
Симптом: дни неполного месяца получились больше 29,3 или странно маленькими.
Причина: 29,3 делят на дни отпуска или на рабочие дни месяца, а умножают на отработанные смены.
Решение: 29,3 делится на календарные дни этого месяца и умножается на календарные дни, приходящиеся на отработанное время. Результат всегда меньше 29,3.
❌ Ошибка 3. Годовую премию взяли целиком при неполном периоде
Симптом: отпускные выше, чем выходят при пропорции.
Причина: правило «независимо от времени начисления» прочитали как «всегда полностью».
Решение: при исключённом времени годовую премию учитывайте пропорционально отработанному времени (абз. 5 п. 15). Ежемесячные и квартальные премии за фактически отработанное время не урезайте.
❌ Ошибка 4. Забыли коэффициент повышения
Симптом: отпускные после индексации окладов почти не выросли.
Причина: месяцы до повышения посчитали по старому окладу без корректировки по п. 16.
Решение: определите сценарий (в периоде, после него, во время отпуска) и примените коэффициент к окладу и фиксированным надбавкам.
❌ Ошибка 5. Довели до МРОТ того, кому гарантия не положена
Симптом: отпускные по 924,68 ₽ в день у сотрудника с больничным или неполной нормой времени.
Причина: п. 18 применили ко всем подряд, без проверки условия.
Решение: сравнивайте с МРОТ средний месячный заработок и только у тех, кто полностью отработал норму времени в расчётном периоде.
Когда ручной расчёт пора отдать программе
ДО. Во втором и третьем примерах на одного сотрудника ушло больше десятка операций: разобрать табель, вычесть два исключаемых периода, пересчитать дни двух месяцев, решить судьбу двух премий, убедиться, что гарантия МРОТ здесь не применяется. Добавьте повышение окладов в середине года и часть отдыха в декабре, и расчёт превращается в таблицу, в которой любая строка может молча уйти не туда. Для одного-двух расчётов в год ручной способ по этой статье вполне надёжен. Когда таких расчётов десятки в месяц, ошибка становится вопросом времени, а заметит её, скорее всего, сам работник.
ПОСЛЕ. Программа расчёта зарплаты берёт данные из тех же документов, по которым считает начисления. По описанию разработчика, Контур.Зарплата автоматически рассчитывает отпускные с учётом ежегодных дополнительных отпусков, позволяет применить коэффициент индексации ко всем выплатам или выборочно, подтягивает из табеля или периодов начислений периоды, не входящие в стаж для отпуска, и показывает число доступных дней отпуска на дату. Там же формируются приказы на отпуск по одному или нескольким сотрудникам и график отпусков, а налоги и взносы считаются автоматически с отчётностью, включая 6-НДФЛ и расчёт по страховым взносам (РСВ).
МОСТ. Программа устанавливается на компьютер и продаётся лицензией, пробный период разработчик не заявляет. Это решение для организаций, где расчётом зарплаты занимается отдельный бухгалтер или расчётный отдел, а сотрудников много.
Для небольшой компании, где устанавливать программу незачем, у того же разработчика есть облачный вариант: по описанию на сайте, Контур.Экстерн считает зарплату, отпускные, больничные, НДФЛ и взносы для коммерческих организаций до 200 сотрудников и отправляет отчёты в ФНС и Социальный фонд (СФР). ИП и небольшим ООО на упрощёнке подойдёт Контур.Эльба с расчётом зарплаты и НДФЛ; кадровая отчётность за сотрудников в ней доступна начиная с тарифа «Бизнес». Заявления на отпуск, согласования и график в электронном виде ведут через кадровый ЭДО, например КЭДО от Контур.Диадока; как устроен такой документооборот, рассказано в руководстве по кадровому ЭДО. Бюджет на отпускные в целом удобно прикинуть в калькуляторе фонда оплаты труда.
Вывод
Расчёт отпускных похож на дробь, где ошибаются чаще в знаменателе, чем в числителе. Сумму выплат бухгалтер обычно знает, а вот 29,3, неполные месяцы и исключённые дни решают, сколько на самом деле стоит день отпуска. Правовая база с 2025 года сменилась только по реквизитам, поэтому формула из этой статьи одинаково работает для 2025 и 2026 годов. Если нужно быстро проверить свой результат по 12 месяцам с исключаемыми днями, внесите их в калькулятор; пошаговая инструкция к нему и разбор расхождений с бухгалтерией — в статье о расчёте отпускных онлайн.