Аванс — это первая часть зарплаты за месяц, которую начисляют за уже отработанное время. Обычно речь о работе с 1-го по 15-е число. Обязательного аванса в 40 или 50 процентов закон не устанавливает: сумму определяют по вашему графику, отработанным дням и положенным доплатам. На карту приходит результат после удержания налога. Поэтому при одном окладе первые выплаты в соседних месяцах могут различаться. Ниже разберём, как проверить свою сумму и дату перечисления.
За какую работу платят первую часть?
В трудовых отношениях авансом привычно называют заработок за первую половину месяца. Работник уже выполнил работу, а бухгалтерия рассчитывает причитающуюся за этот период сумму. Первый перевод входит в месячную зарплату. При окончательном расчёте его учитывают среди уже выплаченных денег.
Согласно статье 129 Трудового кодекса, заработная плата включает вознаграждение за труд, компенсационные и стимулирующие выплаты. Оклад обозначает фиксированную оплату за исполнение обязанностей за календарный месяц. К окладу могут добавляться другие начисления, поэтому слова «зарплата» и «оклад» полезно различать с самого начала.
У аванса по зарплате есть три признака: основанием служит трудовой договор, расчёт связан с выполненной работой, сумма входит в месячный заработок. Если деньги выдали на покупку канцтоваров для офиса, это другая операция. Если заказчик заплатил исполнителю до начала работы, действуют условия гражданского договора.
| Как называют деньги | За что перечисляют |
|---|---|
| Аванс по зарплате | За работу в первой половине месяца по трудовому договору |
| Предоплата по договору | В счёт товара, работы или услуги по условиям сделки |
| Деньги под отчёт | Для расходов в интересах работодателя с последующим отчётом |
Здесь разбираем первую выплату работнику; условия предоплаты заказчику или подрядчику рассмотрены в материале про аванс по договору. Одинаковое слово скрывает разные основания платежа. Из-за этого советы о возврате предоплаты за товар плохо помогают при споре о зарплате.
💡 Откуда слово
Слово «аванс» пришло из французского avance. В Русском этимологическом словаре Александра Аникина для значения «задаток» приведена фиксация с 1747 года. Привычное название первой зарплатной выплаты унаследовало идею денег, полученных раньше окончательного расчёта.
Источник: Русский этимологический словарь А. Е. Аникина, выпуск 1, размещённый Институтом русского языка РАН.
При чтении трудовых документов ищите выражение «заработная плата за первую половину месяца». Именно оно точнее описывает смысл обычного аванса.
Из чего складывается сумма
Базу расчёта составляют оклад или тарифная ставка за отработанное время. Тарифная ставка задаёт оплату за определённую единицу времени, например час. Доплаты включают с учётом их назначения и того, можно ли определить сумму до окончания месяца.
В письме от 2 июля 2024 года № 14-1/ООГ-4023 Минтруд разобрал реальное обращение о ночной работе. Ведомство указало: при расчёте первой выплаты учитывают надбавки за отработанное время, независимые от месячных итогов. К ним отнесена компенсация за ночные часы. Поэтому сравнивать такой аванс только с долей голого оклада недостаточно.
Другое показательное разъяснение есть в письме Минтруда от 20 марта 2019 года № 14-1/В-178. В расчёте названы надбавки за совмещение должностей и профессиональное мастерство. Смысл тот же: заработанное за первую половину месяца может включать больше одной строки.
| Составляющая | Как рассматривать при проверке |
|---|---|
| Оклад | Оплата пропорционально отработанному времени |
| Ночные часы | Проверить часы и соответствующую доплату за первую половину |
| Надбавка за совмещение | Уточнить размер и период фактического совмещения |
| Районный коэффициент | Проверить применение к соответствующему заработку |
| Премия по месячным результатам | Уточнить срок оценки показателей и выплаты по положению о премировании |
Третий реальный пример приведён в типовых ответах Минтруда об оплате труда. Ведомство рассматривает премию за месяц, выплачиваемую в следующем месяце, и годовую премию с выплатой в марте. Такие сроки могут быть закреплены в системе премирования. Поэтому отсутствие месячной премии в авансе само по себе объясняется порядком её начисления.
Разделите выплаты по смыслу. Одни привязаны к уже учтённым часам, другие требуют оценки результатов за более длинный период. Название «премия» без положения об оплате труда мало что говорит о конкретной дате.
Сколько процентов получится от оклада?
Ответ на вопрос «аванс это сколько процентов от зарплаты» начинается с графика. Доля начисления зависит от того, какая часть месячной нормы приходится на уже отработанное время. Если обе половины содержат одинаковое число рабочих дней и отработаны полностью, окладная часть делится пополам.
В другом месяце соотношение меняется. Первая половина может содержать меньше рабочих дней или больше. Процент получается результатом расчёта, а закреплённая на словах цифра «сорок» не объясняет, за какое время заплатили.
Для окладной части без дополнительных начислений используйте соотношение: отработанные дни первой половины ÷ рабочие дни месяца × 100 %. Дни берут по графику работника. Подставлять стандартную пятидневку человеку со сменами другой продолжительности нельзя.
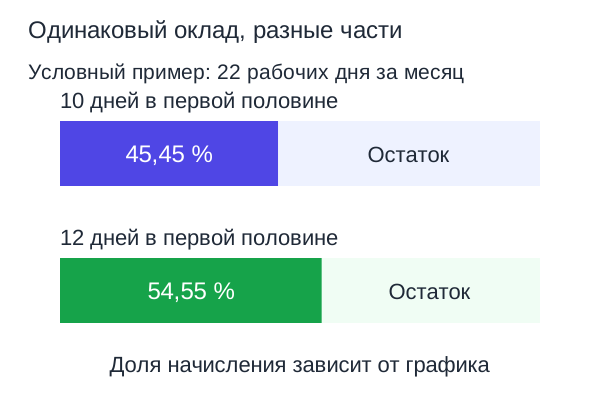
Условный пример: месячная норма равна 22 рабочим дням. В одном графике на первую половину приходится 10 отработанных дней: 10 ÷ 22 × 100 = 45,45 %. В другом графике таких дней 12: 12 ÷ 22 × 100 = 54,55 %. Обе доли получены одним способом.
Прибавление доплат меняет долю общей зарплаты. Если часть премий начисляют позже, процент от одного оклада и процент от всех месячных начислений тоже различаются. Уточняйте знаменатель: с какой суммой сравнивают аванс.
Фраза работодателя «аванс составляет 40 %» оставляет вопросы. Попросите объяснить, как проверяется соответствие суммы фактически отработанному времени. Для самостоятельной сверки надёжнее восстановить расчёт по дням или часам, чем искать один обязательный процент.
Три расчёта на одном окладе
Условный пример для всех трёх расчётов: оклад составляет 66 000 ₽, месячная норма равна 22 рабочим дням. Доплат и налоговых вычетов нет. Сотрудник — налоговый резидент, для рассматриваемых выплат применяется НДФЛ 13 %. Других удержаний нет. Данные иллюстрируют арифметику и не описывают конкретного работодателя.
Сначала найдём стоимость дня: 66 000 ÷ 22 = 3 000 ₽. Эту величину используем во всех трёх случаях. Цена дня рассчитана только для выбранного месяца: при другой норме результат изменится даже с прежним окладом.
Первая половина отработана полностью
По графику на первую половину приходится 11 рабочих дней. Сотрудник отработал их все. Начисленная часть: 3 000 × 11 = 33 000 ₽. НДФЛ: 33 000 × 13 ÷ 100 = 4 290 ₽. К перечислению: 33 000 − 4 290 = 28 710 ₽.
Начисление равно половине оклада. Перевод на карту меньше этой половины, поскольку из начисления удержан налог. Сравнивать перевод с 33 тысячами и считать разницу недоплатой было бы ошибкой.
Часть дней не отработана
Из тех же 11 дней отработаны 7. Остальное время в этом примере не оплачивается как обычная работа. Окладная часть: 3 000 × 7 = 21 000 ₽. НДФЛ: 21 000 × 13 ÷ 100 = 2 730 ₽. На карту: 21 000 − 2 730 = 18 270 ₽.
Разница возникла до расчёта налога: уменьшилось число оплачиваемых рабочих дней. Если отсутствие связано с отпуском или болезнью, соответствующие выплаты рассматривают отдельно. Для полной сверки дохода учитывают и их, а не один зарплатный перевод.
Рабочих дней в первой половине больше
На первую половину по графику приходятся 12 рабочих дней, и все отработаны. Начисление: 3 000 × 12 = 36 000 ₽. НДФЛ: 36 000 × 13 ÷ 100 = 4 680 ₽. К перечислению: 36 000 − 4 680 = 31 320 ₽.
При полностью отработанном месяце без других начислений остаток окладной части составит 66 000 − 36 000 = 30 000 ₽ до налога. Первая выплата оказалась больше второй. Это объясняется распределением рабочих дней.
| Отработано в первой половине | Начислено / к перечислению |
|---|---|
| 11 дней | 33 000 ₽ / 28 710 ₽ |
| 7 дней | 21 000 ₽ / 18 270 ₽ |
| 12 дней | 36 000 ₽ / 31 320 ₽ |
Для повторения этих расчётов в калькуляторе выберите вариант по отработанным дням и оставьте поле вычета пустым. Если облагаемый доход с начала года подходит к 2,4 млн ₽, укажите его в отдельном поле: инструмент посчитает налог по шкале. Налоговые вычеты и сложные начисления сверяйте по расчёту бухгалтерии.
Проверка становится понятнее, если идти в одном порядке: стоимость времени, начисление, удержание, перечисление. По банковской сумме этот порядок приходится восстанавливать назад.
Когда деньги должны прийти?
Дату аванса устанавливает работодатель в трудовых документах. Согласно статье 136 Трудового кодекса, зарплату выплачивают не реже чем каждые полмесяца. Конкретная дата должна укладываться в срок не позднее 15 календарных дней после окончания оплачиваемого периода.
В типовых ответах Минтруд относит первую выплату к текущему месяцу, окончательный расчёт — к следующему. Для второй половины месяца применяется срок до 15-го числа следующего месяца. Точную пару дат ищите в правилах внутреннего трудового распорядка, коллективном или трудовом договоре.
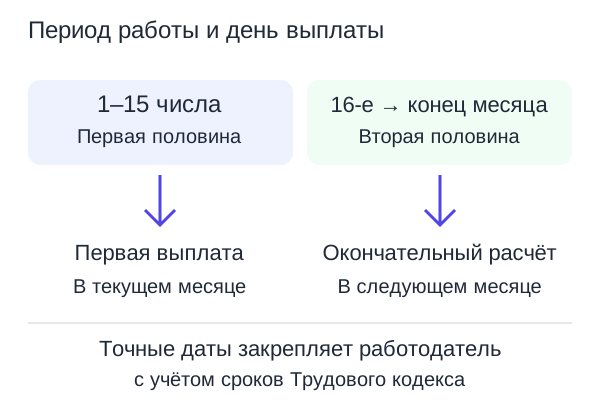
В платеже, полученном в начале месяца, часто находится окончательный расчёт за прошлый месяц. Перевод ближе к концу месяца может относиться только к его первой половине. Для сверки запишите возле каждого поступления оплачиваемый период. Иначе два перевода одного календарного месяца легко ошибочно сложить как зарплату за этот же месяц.
Если установленная дата совпала с выходным или нерабочим праздником, выплата производится накануне. Перенос на первый рабочий день после выходных ухудшает положение работника. Само изменение даты по этой причине не превращает платёж в отдельную дополнительную зарплату.
Формулировка «деньги приходят примерно в конце месяца» не помогает проверять срок. Нужна закреплённая дата и понимание периода. Выписка банка подтверждает зачисление, а трудовые документы показывают, когда работодатель должен был рассчитаться.
Сотруднику, который только устроился, полезно сразу уточнить ближайшую выплату и период её расчёта. Не подставляйте в формулу дни до приёма на работу. Вопрос о соблюдении сроков первой выплаты проверяют отдельно, по дате начала работы и установленному графику перечислений.
НДФЛ и сумма на карте
НДФЛ — налог на доходы физических лиц. Работодатель обычно удерживает его при перечислении зарплаты. Начисленная сумма показывает заработок до удержаний, а сумма к выплате показывает деньги, которые перечислят работнику.
По информации ФНС, с 1 января 2023 года налог исчисляют и удерживают при выплате как аванса, так и окончательной части заработка. Старое объяснение «с аванса налог не берут» описывает прежний порядок. Использовать его для проверки нынешнего перевода нельзя.
Согласно разъяснениям ФНС об основной прогрессивной шкале, ставка 13 % действует в пределах годовой налоговой базы 2,4 млн рублей. С превышения применяются последующие ступени. Налоговая база — сумма дохода, с которой рассчитывают налог после предусмотренных уменьшений. Для разных групп доходов есть особенности.
| Что видите | Что обозначает строка |
|---|---|
| Начислено | Заработок до налога и других удержаний |
| НДФЛ | Удержанный подоходный налог |
| Иные удержания | Суммы с отдельным законным основанием |
| К выплате | Остаток, который перечисляют работнику |
Ставка применяется к соответствующей части налоговой базы. Переход на повышенную ступень требует смотреть накопленные данные, а не только размер одного аванса. Если с первой выплаты удержали больше привычного, запросите объяснение налоговой базы и применённой ставки.
Налоговые вычеты тоже могут менять перечисление. Вычет уменьшает облагаемую базу при соблюдении условий его предоставления. Вычитать произвольную сумму из налога или самостоятельно делить годовой вычет на два зарплатных перевода не нужно. Для сверки спросите, какой вычет предоставлен именно в расчёте этой выплаты.
Общее различие начислений и денег после налога разобрано в материале про gross-зарплату. Для проверки аванса держите рядом две суммы: что заработано за период и что перечислено после удержаний.
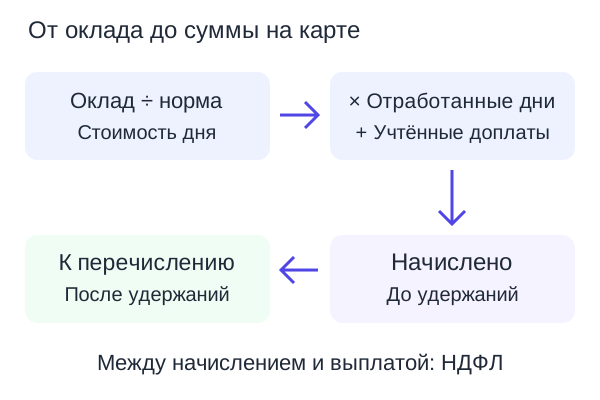
Порядок удержания и дата перечисления налога в бюджет касаются разных действий работодателя. Работнику при проверке своего перевода прежде всего нужны сумма удержанного налога и основание расчёта.
Почему после отпуска или праздников приходит меньше?
Первая выплата уменьшается, когда в первой половине месяца меньше оплачиваемого рабочего времени. Причина может находиться в календаре, отпуске, болезни или дате приёма. Начните со сравнения табелей: одинаковый оклад ещё не говорит об одинаковом числе отработанных дней.
У работника на окладе праздники сами по себе не уменьшают зарплату за полностью отработанный месяц. Это правило закреплено в статье 112 Трудового кодекса. Зато распределение заработка между первой и второй выплатами может измениться. В праздничном месяце большая часть рабочих дней иногда приходится на вторую половину.
Отпуск оплачивают по отдельному расчёту. За дни отпуска обычную зарплату за работу не начисляют. Если смотреть только на поступления с назначением «зарплата», часть дохода окажется за пределами сравнения. Добавьте отпускные и проверьте, за какой период они выплачены.
При болезни вместо обычной оплаты труда за соответствующие дни назначают пособие по временной нетрудоспособности. Его расчёт и срок выплаты отличаются от аванса. Из маленькой первой зарплатной выплаты невозможно определить размер пособия: потребуются отдельные сведения.
- Норму рабочих дней или часов за весь месяц.
- Время, фактически отработанное в первой половине.
- Доплаты и отдельные выплаты за отпуск или болезнь.
- Удержания, которые повлияли на перечисление.
Если различается только первая выплата, проверьте окончательный расчёт за тот же рабочий месяц. Именно пара выплат вместе с отдельными начислениями показывает общую картину. Сравнение двух банковских уведомлений без периодов часто даёт ложную тревогу.
Когда формула по дням не подходит
Формула «оклад ÷ рабочие дни × отработанные дни» рассчитана на понятную ситуацию с одинаковой продолжительностью рабочих дней. Она помогает проверить окладную часть. Доплаты, премии и удержания добавляют свои этапы, а некоторые системы оплаты требуют другой исходной единицы.
При почасовой тарифной ставке отправная точка — оплачиваемые часы. При разной продолжительности смен число выходов само по себе недостаточно. Две смены могут дать разный заработок, если одна длится дольше другой. Сверяйте часы, порядок учёта и утверждённый график.
Для сдельной оплаты понадобится объём принятой работы и установленные расценки. Деление предполагаемой месячной зарплаты пополам не восстановит такой расчёт. Окладная формула также не заменяет расчёт среднего заработка, используемого для отдельных гарантийных выплат.
| Система или обстоятельство | Какие данные нужны дополнительно |
|---|---|
| Почасовая оплата | Тарифная ставка и оплаченные часы |
| Смены разной длины | Часы по графику и фактическая отработка |
| Сдельная оплата | Принятый объём и расценки |
| Часть месяца в отпуске | Рабочее время отдельно от отпускных |
| Премия по результатам месяца | Положение о премировании и достигнутые показатели |
Если установлено неполное рабочее время, уточните, какую сумму вы вводите. В документе может стоять оклад по полной должности, а оплата конкретного сотрудника определяется пропорционально времени. Повторное уменьшение уже пересчитанной суммы даст заниженный результат.
Работодателю с разными графиками и видами доплат нужен учёт каждого основания начисления. Подходящие решения собраны в разделе программ кадрового учёта и расчёта зарплаты. Выбор программы имеет смысл после описания своих графиков и правил оплаты.
Сначала выберите единицу расчёта, которая соответствует трудовым условиям. Часы нельзя незаметно заменить днями, а оплату за объём работы — процентом от ожидаемого дохода.
Как сверить расчёт по документам?
Соберите документы и воспроизведите расчёт по порядку. Письменный вопрос с конкретным периодом и расхождением полезнее общей претензии «пришло слишком мало». Согласно статье 136 Трудового кодекса, работодатель сообщает работнику состав заработной платы, размеры и основания удержаний, общую сумму к выплате.
- Уточните периодЗапишите, за какую половину какого месяца поступили деньги. Отдельно отметьте дату зачисления.
- Сверьте рабочее времяСопоставьте норму по своему графику с фактической отработкой. Проверьте отпуск, болезнь и дату приёма.
- Восстановите начислениеНачните с оклада или тарифа. Затем проверьте доплаты, которые относятся к оплачиваемому периоду.
- Отделите удержанияСравните НДФЛ и другие удержания с расчётным листком. Остаток сопоставьте с банковским переводом.
- Задайте точный вопросУкажите строку, по которой получилось расхождение. Попросите объяснить использованные дни, ставку или основание удержания.
Не отправляйте бухгалтерии сведения о личных тратах: для расчёта зарплаты они не нужны. В обычном вопросе достаточно периода, суммы и спорной строки. Копии документов передавайте через принятый у работодателя канал.
Если установленный срок пропущен, зафиксируйте дату и невыплаченную сумму. По статье 236 Трудового кодекса за задержку причитается денежная компенсация. Её минимальный размер рассчитывают исходя из 1/150 действующей ключевой ставки за каждый день задержки. Обязанность выплаты возникает независимо от вины работодателя.
Для предварительного подсчёта есть калькулятор компенсации за задержку зарплаты. При споре о самом размере заработка сначала потребуется установить недостающую сумму. Если вопрос с работодателем не решён, можно обратиться в государственную инспекцию труда или суд.
Ошибки, которые мешают сверке
Ошибка 1: считать половину оклада суммой на карте
Почему так нельзя: из начисленной зарплаты удерживают НДФЛ и, при наличии основания, другие суммы.
Как не ошибиться: сначала сравните начисление, затем удержания и итог к выплате.
Ошибка 2: брать все календарные дни вместо рабочих
Почему так нельзя: месячная норма для окладного расчёта зависит от рабочего графика.
Как не ошибиться: используйте рабочие дни или часы, предусмотренные именно для вас.
Ошибка 3: складывать переводы без оплачиваемых периодов
Почему так нельзя: перечисление в начале месяца может относиться к прошлому месяцу, а отпускные имеют собственный период.
Как не ошибиться: подпишите каждое поступление и соберите начисления за один рабочий месяц.
Ошибка 4: объявлять любой маленький аванс нарушением
Почему так нельзя: на размер влияют фактическая отработка, календарь и состав удержаний.
Как не ошибиться: найдите причину расхождения в документах. Подтверждённую недоплату обсуждайте с указанием конкретной суммы.
Вывод
Аванс по зарплате оплачивает первую половину месяца; обязательной доли в 40 или 50 % нет. Проверьте отработанные дни, положенные доплаты и НДФЛ: именно эти данные объясняют разницу между окладом и первым переводом. Установленная дата отвечает за своевременность, а восстановленный расчёт — за полноту выплаты.