ФОТ — это фонд оплаты труда: сумма начислений сотрудникам за выбранный период. Его рассчитывают за месяц, квартал или год, чтобы планировать зарплаты и оценивать расходы команды. В фонд обычно включают оплату работы, премии, надбавки и отпускные. В этой статье считаем начисления до удержания НДФЛ, а страховые взносы показываем отдельной строкой бюджета. Ниже разберём состав фонда, расчёт для шести сотрудников и годовой план с наймом в середине года.
Что называют фондом оплаты труда?
Фонд объединяет вознаграждения отдельных сотрудников в один показатель команды, подразделения или организации. Например, руководителю нужны расходы отдела за апрель: он собирает начисления работников этого отдела за месяц и получает его фактический фонд.
Слово «фонд» здесь обозначает сумму с определённым назначением. Для управленческого расчёта открывать отдельный банковский счёт с таким названием обычно не требуется, поскольку фонд представляет расчётный показатель. Наличие утверждённого бюджета ещё нужно связать с доступными деньгами.
Состав управленческого ФОТ закрепляют заранее: какие выплаты входят, за какой период и по каким людям их собирают. Для статистической или другой обязательной формы применяют её собственные указания. Дальше будем разбирать фонд начислений работников по трудовым договорам, без страховых взносов и социальных расходов.
Плановый и фактический фонд
Плановый ФОТ показывает ожидаемые начисления. Его собирают до начала периода из занятых ставок, сроков найма, условий оплаты и предусмотренных премий. Он нужен для решения: выдержит ли бизнес новые обязательства.
Фактический ФОТ получается после начисления выплат. Он отражает выполненную работу, оплаченные отсутствия и основания для доплат, которые действительно возникли. Годовой план удобно дополнять ежемесячным фактом.
| Вид фонда | Что показывает | Для какого решения нужен |
|---|---|---|
| Плановый месячный | Ожидаемые начисления в конкретном месяце | Проверить бюджет подразделения |
| Фактический месячный | Начисления по итогам месяца | Найти отклонения от плана |
| Плановый годовой | Сумму помесячных прогнозов | Оценить найм, повышение и сезонность |
| Фактический годовой | Сумму начислений за год | Сопоставить результат с годовым бюджетом |
Фонд можно разделять по подразделениям, проектам или категориям персонала. Когда один сотрудник работает на несколько проектов, его начисления распределяют по понятному основанию, например по учтённому времени. В общем итоге эти части должны сходиться с исходной суммой.
Показатель помогает оценивать управляемые расходы, но сам по себе крупный фонд не свидетельствует о перерасходе. Причину изменения ищут вместе с результатами работы, поскольку компания могла открыть ещё одну смену, принять сотрудников или увеличить объём выпуска.
Из каких выплат складывается фонд?
Согласно статье 129 Трудового кодекса, зарплата включает вознаграждение за труд, компенсационные и стимулирующие выплаты. Оклад составляет фиксированную часть оплаты за выполнение обязанностей за календарный месяц, а премии и другие составляющие могут увеличивать итоговое начисление.
Ниже — четыре группы, которые полезно выделять в рабочем расчёте. Это способ разложить бюджет для анализа, а не обязательная классификация всех работодателей.
- Оплата выполненной работы. Окладная часть за отработанное время, сдельный заработок и оплата по тарифной ставке. Основание зависит от принятой системы оплаты.
- Компенсационные доплаты. Например, выплаты за ночную работу и особые условия труда. Их размер определяют по применимым правилам и условиям работы.
- Стимулирующие начисления. Премии, поощрения и надбавки, связанные с результатами, квалификацией или установленными показателями.
- Оплата сохраняемого заработка. Например, отпускные. Статья 114 Трудового кодекса предусматривает ежегодный отпуск с сохранением среднего заработка.
Начисление за отпуск требует внимания к рабочему времени. Если сотрудник отдыхал часть месяца, зарплату за работу считают за отработанную часть. Одновременно начисляют отпускные по правилам среднего заработка. Полный месячный оклад сверху к отпускным добавляют только при наличии соответствующего основания для выплаты.
Возьмите расчётный листок сотрудника, который в июне ушёл в отпуск. В нём могут стоять разные строки: оплата работы, отпускные, премия. При сборе фонда берут каждую нужную строку один раз, после чего сверяют общую сумму.
Что считать отдельно
Затраты на сотрудников шире зарплатных начислений. Работодатель может оплачивать оборудование, подбор, обучение, медицинские программы и другие расходы. В бюджете им отводят отдельные строки.
По указаниям Росстата к форме П-4, которые утвердил приказ от 17.11.2025 № 638, обязательные страховые взносы исключены из фонда начисленной зарплаты. Там также отдельно оговорено исключение больничных, включая первые три дня за счёт работодателя. Выплаты социального характера отражаются отдельно от зарплатного фонда.
В командировке различают сохраняемый заработок и возмещение расходов на поездку. По П-4 проезд, проживание, суточные и аналогичные возмещения в зарплатный фонд не включают. Название «командировочные» без расшифровки скрывает это различие.
- Условия оплаты: трудовой договор и применимые правила работодателя.
- Время и результат: табель, выполненные работы, показатели премирования.
- События: отпуск, изменение условий, дополнительные обязанности и другие документированные основания.
Если вы осваиваете начисления для работы, следующий шаг — практика по зарплатным операциям. Для этого есть курсы для бухгалтера по заработной плате.
ФОТ, ФЗП и деньги на руки
В деловых текстах ФОТ и ФЗП часто используют как близкие названия, хотя некоторые авторы оставляют в ФЗП только оплату отработанного времени. Такая схема зависит от принятой методики.
Согласно указаниям Росстата к форме о задолженности по зарплате, фонд заработной платы охватывает отработанное и оплачиваемое неотработанное время. Он включает премии и удержания из начисленного дохода. Поэтому формула «ФЗП — только оклады» для статистического показателя неверна.
Есть три разных суммы, которые особенно важно различать при обсуждении бюджета:
| Показатель | Как понимать | Где возникает разница |
|---|---|---|
| Начисленная зарплата, gross | Доход работника до удержаний | Содержит сумму НДФЛ, которую удержат |
| Сумма к выплате | Деньги после удержаний | Зависит от налога и других удержаний |
| Зарплата и взносы работодателя | Начисления плюс отдельные обязательства работодателя | Взносы добавляют расходы сверх начисленного дохода |
Перечисление налога в бюджет не создаёт повторную зарплату. Одна часть начисления достаётся сотруднику, другую работодатель удерживает и перечисляет как налоговый агент. Если прибавить удержанный НДФЛ к уже начисленной зарплате, расходы окажутся завышены.
По данным ФНС, основная совокупность доходов налогового резидента облагается по прогрессивной шкале НДФЛ. Поэтому единый процент для любой зарплаты и любого сотрудника использовать нельзя. На расчёт также влияют вычеты и категория дохода.
Страховые взносы работодатель начисляет за свой счёт. Как разъясняет ФНС, общий единый тариф зависит от достижения предельной базы, а для ряда плательщиков действуют специальные правила. Взносы на травматизм учитываются отдельно.
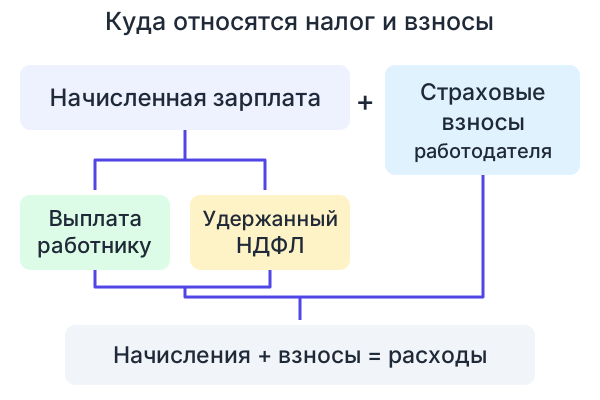
Допустим, вы согласовали с кандидатом зарплату и получили вопрос: «Эта сумма уже на руки?» Ответ меняет бюджет предложения. Если обещана чистая выплата, сначала определяют начисленный доход с учётом налоговых условий, а затем рассчитывают обязательства работодателя.
Аванс и окончательный расчёт — части выплаты за месяц. При сборе начислений их не складывают повторно с месячной зарплатой. Иначе одна работа попадёт в фонд дважды: при начислении и при движении денег.
Как рассчитать фонд за месяц?
Для небольшого коллектива удобно сложить начисления по людям и видам выплат. Такой расчёт показывает, откуда взялся итог, и позволяет проверить среднюю зарплату. Когда суммы известны, формула короткая: ФОТ месяца равен сумме включённых начислений за месяц.
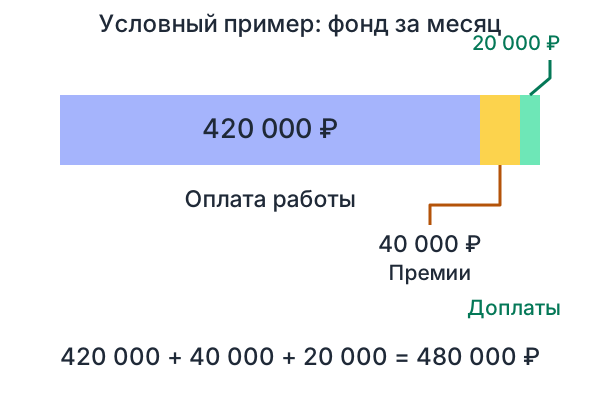
Условный пример. В команде шесть сотрудников, все полностью отработали месяц. В таблице указаны начисления за работу; отдельно добавим премии и доплаты. Отпусков и других оплачиваемых отсутствий в этом месяце нет.
| Группа | Человек | Начисление одному | Сумма группы |
|---|---|---|---|
| Производственные сотрудники | 3 | 60 000 ₽ | 180 000 ₽ |
| Менеджеры | 2 | 80 000 ₽ | 160 000 ₽ |
| Администратор | 1 | 80 000 ₽ | 80 000 ₽ |
| Итого за работу | 6 | — | 420 000 ₽ |
| Премии всей команды | — | — | 40 000 ₽ |
| Компенсационные доплаты всей команды | — | — | 20 000 ₽ |
| Общий фонд | — | — | 480 000 ₽ |
Проверяем слагаемые: 180 000 + 160 000 + 80 000 = 420 000 ₽. Затем добавляем 40 000 ₽ и 20 000 ₽. Получаем месячный фонд 480 000 ₽, а среднее начисление на сотрудника — 80 000 ₽.
Это среднее значение описывает команду. Оно не говорит, что каждому начислили одинаковую сумму: у сотрудников разные оклады, а премии могут распределяться неравномерно. Для индивидуальной проверки нужны строки конкретного работника.
Проверка через среднюю зарплату
Если средняя начисленная зарплата и численность относятся к одной группе за один месяц, их произведение восстанавливает фонд. Здесь 80 000 × 6 = 480 000 ₽. Для квартала с такими же условиями получится 1 440 000 ₽, для двенадцати одинаковых месяцев — 5 760 000 ₽.
Введите в калькулятор 80 000 ₽ и 6 человек: основной результат покажет эти три суммы. В налоговых блоках используется базовый сценарий НДФЛ 13 % и взносов 30 %. Для расчёта обязательств конкретной организации бухгалтер применяет её тарифы, базы и условия каждого сотрудника.
Среднюю зарплату для формулы берут как показатель одного работника. Сумма всех начислений компании, делённая только на число месяцев, даёт среднемесячный фонд компании. Повторное умножение такой суммы на численность завысит результат.
Ещё одна проверка касается состава людей. Если в начисления включили внешних совместителей, а численность взяли только по списочному составу, среднее будет искажено. Для статистики разные категории отражают по установленным графам. Во внутреннем анализе тоже сохраняют одинаковый круг работников в обеих частях формулы.
Годовой бюджет с изменением штата
Умножение месячного фонда на двенадцать подходит для постоянных условий. Для меняющейся команды надёжнее собрать двенадцать строк: январь, февраль и дальше до декабря. В каждом месяце учитывают уже работающих людей и запланированные изменения.
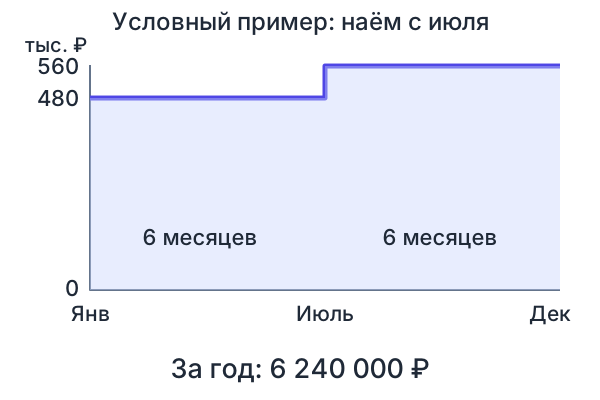
Условный пример. С января по июнь месячный фонд составляет 480 000 ₽. С первого июля выходит новый сотрудник с начислением 80 000 ₽ в месяц. Других изменений в примере нет, поэтому с июля фонд равен 560 000 ₽.
Первое полугодие: 480 000 × 6 = 2 880 000 ₽. Второе полугодие: 560 000 × 6 = 3 360 000 ₽. Годовой фонд составит 6 240 000 ₽. Вклад нового сотрудника за шесть месяцев — 480 000 ₽.
Если умножить декабрьские 560 000 ₽ на двенадцать, получится 6 720 000 ₽. План окажется завышен на 480 000 ₽: расчёт припишет новому сотруднику ещё шесть месяцев работы. Обратная ошибка возникнет при умножении только январского фонда.
Повышение окладов считают похожим способом: изменение действует с конкретного месяца. Годовая премия, напротив, может приходиться на один период начисления. Её удобнее поставить отдельной строкой в соответствующем месяце, чтобы увидеть сезонный пик.
Вакансии, замещения и неполное время
При планировании вакансии указывают ожидаемую дату выхода, поскольку вакантная ставка в штатном расписании и работающий сотрудник дают разные основания для прогноза. Пустая должность в текущем месяце ещё не создаёт фактическое начисление зарплаты.
Если дата найма неизвестна, можно подготовить два сценария, выход по плану и задержку, чтобы увидеть чувствительность бюджета к сроку. Это помогает принимать решение о сроках поиска без выдуманной точности.
При замещении отпуска расходы возникают у отдыхающего сотрудника и у человека, выполняющего дополнительную работу. В календаре бюджета такое событие видно лучше, чем в одной средней цифре на год, поскольку сумма замещения зависит от оформления и условий оплаты.
Сотрудника на неполном времени включают с его ожидаемыми начислениями. Механическое умножение оклада полной ставки на число людей в таком случае завысит план. Важно также различать людей и ставки: один человек может занимать часть ставки или выполнять дополнительную работу.
При сдельной оплате прогноз связывают с объёмом работ и расценками. При премиях от продаж нужен прогноз соответствующего результата. Увеличение объёма создаёт расходы по другой причине, чем повышение фиксированной оплаты, поэтому эти изменения полезно разделять.
План и факт: откуда берётся отклонение
После закрытия месяца сравнивают факт с бюджетом: отклонение равно факту минус план. Положительная разница показывает превышение плана, отрицательная — начисления ниже ожидаемых. Для управления нужна ещё и причина разницы.
Условный пример. На месяц запланировали 480 000 ₽, фактически начислили 510 000 ₽. Превышение составило 30 000 ₽, или 6,25 % плана. При разборе нашли три изменения:
| Причина | Влияние на фонд |
|---|---|
| Сотрудник вышел позже ожидаемого, начислений меньше | −20 000 ₽ |
| Премии оказались выше прогноза | +35 000 ₽ |
| Дополнительные смены увеличили оплату | +15 000 ₽ |
| Общее изменение | +30 000 ₽ |
Арифметика сходится: −20 000 + 35 000 + 15 000 = 30 000 ₽. Без такого разложения руководитель увидел бы только перерасход. Теперь понятно, что экономия по сроку найма частично скрыла увеличение двух других составляющих.
Порядок анализа можно закрепить на каждый месяц:
- Закройте начисления периодаИспользуйте итог после согласованных исправлений. Сохраните дату выгрузки, чтобы сравнивать одну версию данных.
- Посчитайте сумму и процентВычтите план из факта. Разделите разницу на план и умножьте на 100 %, если план больше нуля.
- Разберите изменения по причинамОтдельно покажите численность, тарифы, время, премии и разовые события. Проверьте, что сумма причин объясняет общее отклонение.
- Обновите прогноз оставшихся месяцевПеренесите постоянные изменения в будущий план. Разовое событие оставьте в своём месяце, если оснований для повторения нет.
Меньший фонд ещё нужно объяснить
Если начисления уменьшились из-за незакрытых вакансий, команда могла работать с перегрузкой и отложить задачи, хотя расходы выглядят более низкими. Оценка экономии будет неполной без сроков и объёма выполненной работы.
Другой случай — премия начислена позже запланированного. Текущий месяц выглядит экономным, следующий покажет превышение. Часть разницы исчезнет в годовом итоге.
Для анализа нагрузки используют долю фонда в выручке: фонд делят на выручку того же периода и умножают на 100 %. Показатель удобен в динамике собственного бизнеса. Универсальную безопасную долю для торговли, производства и консультационных услуг установить по одной формуле невозможно.
При сравнении подразделений учитывают их задачи. У производственного цеха результат связан с выпуском, у поддержки — с объёмом обращений и качеством обслуживания. Одинаковый процент расходов при разных функциях мало объясняет эффективность.
Если расчёты и кадровые события приходится регулярно переносить между таблицами, можно рассмотреть раздел сервисов для расчёта зарплаты и кадрового учёта. При выборе проверяют работу с нужными начислениями и разграничение доступа.
Почему фонд и выплаты за месяц различаются?
Начисление отвечает на вопрос, за какой период и по какому основанию возник доход. Выплата отвечает на вопрос, когда деньги перечислили. Между этими событиями возможен разрыв, поэтому два отчёта за один календарный месяц дают разные суммы.
По указаниям Росстата для П-4 отражают начисления за отчётный период независимо от срока фактической выплаты. Отпускные за весь отпуск включают в фонд месяца начисления. Для внутреннего бюджета движение денег можно планировать отдельно по датам платежей.
В начале месяца вы открываете банковскую выписку и видите окончательный расчёт за прошлый месяц. Ниже стоит выплата за первую половину текущего. По выписке удобно проверять перечисления, однако месячный фонд из этих двух строк не восстановить без данных о начислениях.
- В бюджете начислений сумма относится к периоду по принятому правилу учёта.
- В платёжном календаре стоит день перечисления зарплаты, налога или взносов.
- Для сверки сохраняют связь между начислением, удержанием, задолженностью и платежом.
Годовой бюджет может быть достаточным, а денег к дате выплаты всё равно не хватит. Например, поступление от покупателя задержалось, тогда как обязательства перед сотрудниками наступают по графику. Эту проблему решают прогнозом денежных остатков и поступлений.
Поэтому при планировании найма проверяют два вопроса. Первый: хватает ли доходов бизнеса для регулярных расходов на новую роль. Второй: хватит ли денег в конкретные даты перечислений. Утверждение годовой суммы отвечает только на часть задачи.
Какие данные подготовить
Для расчёта нужны условия оплаты, табель, документы на премии и оплачиваемые отсутствия, а также итоговый регистр начислений. Для прогноза добавляют даты найма, повышения и планируемые изменения графика. Перечень может расширяться в зависимости от системы оплаты.
Рабочую таблицу удобно вести по подразделению, должности и месяцу. Персональные строки остаются у тех, кому они нужны по работе. Руководителю общего бюджета часто хватает агрегированных сумм без фамилий, реквизитов и индивидуальных удержаний.
Сохраняйте исходный план отдельно от обновляемого прогноза. Если каждый месяц переписывать первоначальный бюджет фактом, исчезнет возможность оценить точность планирования. Новый прогноз показывает ожидаемый итог, исходный план хранит решение, принятое до начала периода.
Ошибки, которые искажают результат
У каждой ошибки ниже свой источник: повторное сложение, неверный календарь или смешение разных начислений. Проверка таких мест полезнее, чем попытка исправить итог одной процентной надбавкой.
Ошибка 1: добавить НДФЛ к начисленной зарплате
Почему так нельзя: налог уже содержится в начисленном доходе. Повторное сложение увеличивает сумму без нового начисления работнику.
Как не ошибиться: проверьте, от какой суммы идёт расчёт: начисленной или обещанной на руки. Удержания показывайте внутри расшифровки начисления.
Ошибка 2: начислить полный оклад поверх отпускных
Почему так нельзя: при отпуске часть месяца сотрудник не работал. Окладная оплата работы и сохранение среднего заработка относятся к разным периодам времени.
Как не ошибиться: сначала выделите фактически отработанное время, затем отдельно проверьте оплату отпуска и остальные основания.
Ошибка 3: посчитать всех новых сотрудников с января
Почему так нельзя: годовая сумма завышается на месяцы до выхода. При поэтапном найме искажение накапливается по нескольким должностям.
Как не ошибиться: занесите дату выхода каждой роли в календарь и проверьте число оплачиваемых месяцев.
Ошибка 4: урезать причитающуюся зарплату из-за превышения плана
Почему так нельзя: статья 22 Трудового кодекса обязывает работодателя полностью выплачивать причитающуюся зарплату. Превышение внутреннего бюджета требует анализа оснований начисления.
Как не ошибиться: проверяйте условия оплаты и документы на работу. Решения об изменении условий принимайте в установленном законом порядке.
Особенно внимательно разбирают случаи, когда расходы резко растут без изменения общего числа людей. Причиной могут быть сверхурочная работа, изменение премирования, замещения или доплаты. Каждая причина предполагает своё управленческое решение и свои документы.
Другая ловушка — сравнение зарплатного фонда одной компании с полной стоимостью персонала другой. Во втором показателе могут находиться подбор, обучение, взносы и социальные программы. Сначала раскладывают обе суммы на составляющие, затем выбирают сопоставимые строки.
💡 Интересный факт
В январе 1914 года Ford объявила программу пятидолларового рабочего дня. По материалам музея The Henry Ford, увеличение вознаграждения было связано в том числе с высокой текучестью работников. Часть суммы представляла участие в прибыли и зависела от условий допуска. История показывает, что бюджет вознаграждения связан и с удержанием персонала.
Источник: музей The Henry Ford, коллекция Henry Ford $5 Day с документами компании и газетными материалами того времени.
Вывод
ФОТ помогает собрать зарплатные начисления команды в сумму, с которой можно планировать и сравнивать результаты. Для первого расчёта достаточно средней начисленной зарплаты и численности; подробный бюджет строят по месяцам, видам выплат и событиям. Проверьте в калькуляторе пример 80 000 ₽ × 6 сотрудников и затем подставьте свои показатели.