НПД — налог на профессиональный доход, специальный режим для самостоятельной работы и некоторых доходов от имущества. Его могут применять физические лица, включая ИП, без работников по трудовым договорам. Налог считают с полученного дохода: обычно 4% от заказов обычных граждан и 6% от организаций и ИП для бизнеса. Годовой предел составляет 2,4 млн рублей, а вычет временно уменьшает платёж. Разберём, кому доступен режим, какие поступления учитывать и как проверить сумму налога.
Что скрывается за названием НПД?
Слово «профессиональный» здесь относится к источнику дохода. Оно не требует диплома по каждой услуге и не превращает любую подработку в разрешённую деятельность. У режима есть собственные условия, а у отдельных занятий сохраняются отраслевые требования.
Согласно статье 2 закона о НПД, профессиональный доход связан с деятельностью без работодателя и наёмных работников по трудовым договорам, а также с использованием имущества. Это определение описывает деятельность, с которой платят налог. Основная работа по найму у человека может сохраняться.
Разговорное слово «самозанятый» обычно обозначает человека на НПД. В документах точнее смотреть на постановку на учёт как плательщика этого налога. Заниматься заказами самостоятельно и зарегистрироваться в налоговом режиме следует различать: одна лишь работа на себя регистрацию не заменяет.
| Понятие | На какой вопрос отвечает | Что проверить |
|---|---|---|
| НПД | Как облагается подходящий доход | Право на режим, ставки и ограничения |
| Плательщик НПД | Кто зарегистрирован для применения режима | Подтверждение постановки на учёт |
| ИП | Зарегистрирован ли человек как предприниматель | Запись в ЕГРИП и выбранный режим |
| Работа по найму | Есть ли трудовые отношения | Зарплату и обязанности работодателя |
ИП вправе применять НПД, если выполняет его условия. Человек без ИП тоже может использовать этот режим для разрешённой деятельности. Когда отдельный закон требует регистрации предпринимателя, сам по себе НПД это требование не отменяет.
ФНС на странице режима отдельно указывает возможность совмещения с работой по трудовому договору. Налог с зарплаты при этом живёт по своим правилам, а НПД относится к самостоятельным заказам. Поэтому сравнение «самозанятый или сотрудник» часто ставит ложный выбор: эти роли могут сочетаться.
💡 Интересный факт
НПД появился в 2019 году как эксперимент. Закон установил его срок до 31 декабря 2028 года включительно и запретил на этот период повышать ставки или уменьшать предельный доход.
Источник: статья 1 Федерального закона № 422-ФЗ о проведении эксперимента по установлению налога на профессиональный доход.
Кому подходит режим и где проходят его границы?
На НПД работают самостоятельно, без сотрудников по трудовым договорам, и соблюдают предел дохода. Однако одной проверки «работаю один» недостаточно. Закон исключает целые виды деятельности и отдельные поступления.
По информации ФНС, среди подходящих направлений есть услуги репетиторов, переводчиков, ремонтные работы, изготовление собственной продукции и сдача жилья. Это примеры применения правил, а не перечень профессий, которым разрешено всё. Значение имеют содержание работы, товар и отношения с заказчиком.
Услуги переводчика. Самостоятельный перевод для стороннего клиента может облагаться НПД. Если перевод выполнен для организации, применяется ставка для организации. Наличие трудовой книжки на другой работе само по себе такому заказу не мешает.
Собственная продукция. ФНС допускает продажу продукции собственного изготовления. Перепродажа купленного чужого товара под это правило не попадает. Дополнительно проверяют ограничения по подакцизным и обязательно маркируемым товарам: собственное изготовление не снимает эти запреты.
Сдача квартиры. В статье 6 закона есть исключение для аренды и найма жилых помещений. Поэтому подходящий доход от сдачи жилья может облагаться НПД. Важен статус помещения, а не только слово «аренда» в договоре.
Сдача офиса. Для нежилых помещений такого исключения нет. В разъяснении от 14 сентября 2026 года ФНС прямо называет кабинет, офис, склад и рабочее место в салоне. Доход от их аренды НПД не облагается, даже если сумма укладывается в годовой предел.
Эти четыре случая показывают разницу между внешне похожими операциями. Перевести текст, продать сделанную вещь и сдать помещение можно за деньги, но налоговые условия для них проверяют по разным основаниям.
| Ситуация | Что проверять до первого платежа |
|---|---|
| Самостоятельная услуга | Допустим ли вид деятельности и кто заказчик |
| Изготовление товара | Собственное ли производство, нет ли специальных запретов |
| Передача имущества в пользование | Вид имущества и исключения закона |
| Продажа закупленных товаров | Запрет перепродажи на НПД |
| Работа через посредника | Роль по договору и правила передачи сведений |
Для государственных и муниципальных служащих предусмотрено отдельное ограничение: на НПД допускается доход от сдачи жилья. Отдельно исключены, например, адвокатская деятельность, частная нотариальная практика и оценочная деятельность. Название «консультация» в чеке не меняет сущность запрещённой операции.
Поступления, которые становятся доходом
Для налога важно, за что пришли деньги. Базовое правило статьи 7 связывает признание дохода с получением оплаты. Подписанный договор с будущей суммой ещё не равен полученной выручке.
В обычном прямом расчёте доход возникает, когда клиент заплатил наличными или деньги поступили на счёт. Полученный аванс за разрешённый заказ тоже учитывают. Если клиент пока только обещал оплатить, суммы поступления ещё нет.
Расходы на выполнение заказа налоговую базу НПД не уменьшают. Материалы, доставка, аренда оборудования и комиссия площадки могут быть расходами бизнеса. Однако налог этого режима считают с дохода, а не с оставшейся прибыли.
Разница особенно заметна при изготовлении вещей. Чтобы оценить заработок, мастер вычитает затраты из выручки. Чтобы определить НПД, он берёт облагаемый доход и применяет налоговые правила. Это два разных расчёта, и оба нужны для цены заказа.
| Поступление или действие | Отношение к НПД |
|---|---|
| Оплата разрешённой услуги | Входит в облагаемый доход |
| Аванс за такую услугу | Учитывается при получении денег |
| Обещанная, но не полученная оплата | Пока не образует полученного дохода |
| Зарплата по трудовому договору | Не является объектом НПД |
| Перевод своих денег между своими счетами | Не является выручкой от продажи |
| Возврат клиенту ранее полученной оплаты | Требует корректировки сведений о доходе |
По статье 8 закона возврат оплаты уменьшает доход того периода, в котором эта оплата была получена. Для исправления передают корректные сведения и причину. Просто удалить неудобную продажу, оставив деньги себе, нельзя.
При работе через агента или комиссионера действует специальное правило признания дохода. Поэтому банковская выписка с суммой после комиссии может не показывать полный облагаемый доход. Перед расчётом сверьте отчёт посредника, договор и сведения, уже переданные в ФНС.
Сохраняйте документы, объясняющие поступления: договорённости о заказе, сведения о платеже, возврате или переводе своих средств. Это помогает отличать выручку от других движений денег. Запись в приложении должна отражать операцию, которая действительно произошла.
Почему с одних заказов платят 4%, а с других 6%?
Ставку определяет покупатель или заказчик. По статье 10 закона доход от реализации обычному физическому лицу облагается по ставке 4%. Продажи организациям и предпринимателям для использования в бизнесе облагаются по ставке 6%.
Предприниматель остаётся физическим лицом и может покупать что-то для личных нужд. Поэтому слово «ИП» в биографии клиента ещё не даёт полный ответ. Нужно установить, в каком качестве он заключает сделку и для чего приобретает результат.
Способ оплаты ставки не меняет. Перевод с личной карты сотрудника не превращает организацию-заказчика в обычного гражданина. Сначала определяют сторону сделки, затем правильно отражают её в чеке.
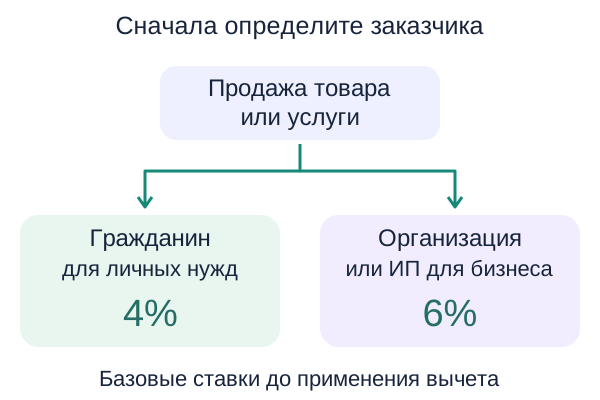
Если за месяц были разные заказчики, доходы разделяют на две группы. Умножать всю выручку на одну выбранную ставку неправильно. Итоговый налог складывается из сумм по обеим группам с учётом вычета.
При заказе от организации или ИП для бизнеса в чеке указывают ИНН заказчика. По статье 14 сообщить этот номер должен сам покупатель. Запрашивать его удобно до расчёта, вместе с реквизитами стороны договора.
Уточнение заказчика нужно и для будущего спора об оплате. Название проекта, имя менеджера и организация, которая приобретает услугу, могут различаться. Чем раньше стороны согласуют реквизиты и предмет заказа, тем меньше исправлений потребуется после получения денег.
Для самостоятельной оценки запишите две суммы: доход от граждан и доход от бизнеса. Если у всех заказов одна ставка, вторую строку оставьте нулевой. Смешивать поступления, чтобы получить меньший процент, оснований нет.
Вычет: как уменьшается платёж
При первой регистрации плательщику предоставляют право на уменьшение налога в пределах 10 000 рублей. Согласно статье 12 закона, вычет применяет налоговый орган самостоятельно. Отдельное заявление для каждого месяца не требуется.
Механика отличается от выплаты денег. ФНС постепенно уменьшает начисленный налог: на 1% дохода, облагаемого по ставке 4%, и на 2% дохода, облагаемого по ставке 6%. Пока остатка хватает, платёж соответствует 3% и 4% этих доходов.
Это временное уменьшение. Базовые ставки остаются прежними. После полного использования вычета налог снова платят по 4% и 6%. При небольшом остатке уменьшение окажется меньше обычного расчёта за месяц.
| Что связано с вычетом | Как работает правило |
|---|---|
| Максимальный размер | 10 000 рублей нарастающим итогом |
| Применение | Автоматически при расчёте налога |
| Доход со ставкой 4% | Уменьшение налога на 1% этого дохода |
| Доход со ставкой 6% | Уменьшение налога на 2% этого дохода |
| Полное использование | Повторно вычет не предоставляют |
| Возвращение на НПД | Восстанавливают неиспользованный остаток |
Вычет не обновляется в январе и не обнуляет весь налог подряд до исчерпания 10 000 рублей. Действует установленная доля уменьшения. Остаток расходуется по мере появления облагаемого дохода, а не по фиксированному календарному графику.
Для предварительного расчёта берите актуальный остаток из «Моего налога». Если подставить первоначальные 10 000 рублей после нескольких месяцев работы, получится заниженный прогноз платежа. Снятие с учёта и повторная регистрация новый полный вычет не создают.
Не путайте этот механизм с вычетами по НДФЛ за лечение, обучение или приобретение жилья. Здесь речь об уменьшении конкретного НПД. Наличие других доходов и право на иные вычеты проверяют отдельно по правилам соответствующего налога.
Три расчёта для проверки суммы
Все суммы в этом разделе составляют условный пример. Правила ставок и вычета взяты из закона; доходы выбраны для прозрачной арифметики. Предположим, за месяц получено 50 000 рублей от граждан и 25 000 рублей от организации.
Расчёт без вычета. Первая часть налога равна 50 000 × 4% = 2 000 рублей. Вторая часть составляет 25 000 × 6% = 1 500 рублей. Вместе получается 3 500 рублей с дохода 75 000 рублей.
Расчёт при достаточном остатке. Уменьшение по первой группе равно 500 рублям, по второй 500 рублям. Общая сумма уменьшения составляет 1 000 рублей. К уплате остаётся 2 500 рублей; при начальном остатке 10 000 рублей вычета останется 9 000 рублей.
Расчёт при остатке 300 рублей. Обычное уменьшение за месяц составило бы 1 000 рублей, но доступно только 300 рублей. Поэтому из исходных 3 500 рублей вычитают 300 рублей. Налог составит 3 200 рублей, а вычет будет исчерпан.
| Условие | Налог до вычета | Использовано вычета | К уплате |
|---|---|---|---|
| Вычет закончился | 3 500 ₽ | 0 ₽ | 3 500 ₽ |
| Осталось 10 000 ₽ | 3 500 ₽ | 1 000 ₽ | 2 500 ₽ |
| Осталось 300 ₽ | 3 500 ₽ | 300 ₽ | 3 200 ₽ |
Теперь добавим к тому же примеру расходы на материалы в размере 20 000 рублей. Для понимания остатка денег их нужно учесть. Но налоговая база по НПД останется равной 75 000 рублей, поэтому рассчитанный налог от этих затрат не изменится.
Если вычет уже закончился, после указанных расходов и налога останется 51 500 рублей: 75 000 − 20 000 − 3 500. Это ещё не обязательно окончательная прибыль. Другие затраты, если они есть, тоже потребуют отдельного учёта.
Для повторения расчёта в инструменте выберите период «За месяц», укажите обе группы дохода и остаток вычета. Калькулятор сайта показывает НПД за выбранный период. Его годовое сравнение отдельно предполагает повторение месячного дохода двенадцать раз.
Такой прогноз удобен для планирования, но сезонный доход может отличаться. Годовой предел проверяйте по фактически накопленной сумме с января. Начисление к уплате смотрите в «Моём налоге», куда поступают сведения о реальных продажах и исправлениях.
Как начать применять НПД?
Регистрация начинается с проверки права на режим. Низкая ставка бесполезна, если деятельность прямо исключена законом. До первого расчёта стоит определить предмет заказа, тип заказчиков и ожидаемый годовой доход.
ФНС перечисляет несколько способов постановки на учёт: приложение «Мой налог», его веб-кабинет, уполномоченные банки и Госуслуги. Выберите официальный способ и дождитесь подтверждения регистрации. Одного скачивания приложения для появления статуса недостаточно.
- Проверьте деятельностьСверьте ограничения статей 4 и 6 закона, отношения с заказчиком и статус продаваемого товара.
- Пройдите регистрациюИспользуйте официальный канал и получите подтверждение постановки на учёт как плательщика НПД.
- Уточните реквизиты заказаСогласуйте услугу или товар, сумму, порядок оплаты и данные стороны сделки для правильного чека.
- Передавайте сведения о продажахФормируйте чеки, передавайте их покупателям и проверяйте начисления. Отдельно следите за годовым доходом.
У действующего ИП переход требует дополнительной внимательности. НПД нельзя совмещать с другими специальными режимами. По разъяснению ФНС, при переходе с УСН или ЕСХН уведомление о прекращении их применения подают в течение месяца.
С патентом действует другой порядок: сначала должно закончиться его действие либо требуется надлежащее прекращение соответствующей деятельности. Открыть «Мой налог» и оставить прежний режим как запасной вариант не получится. Условия перехода лучше проверить до регистрации, пока сроки ещё можно соблюсти.
Если хочется разобраться в устройстве режимов перед расширением бизнеса, в каталоге есть раздел курсов «Налоги и налогообложение». Для выбора режима всё равно нужны собственные доходы, расходы и ограничения деятельности.
Чек, договор и сведения о заказчике
Чек подтверждает расчёт, а договор описывает обязательства сторон. В чеке есть сумма и наименование проданного результата. Срок исполнения, порядок приёмки и условия исправлений удобнее согласовать до оплаты, отдельно от самого чека.
По статье 14 закона чек при расчёте наличными или с использованием электронных средств платежа формируют и передают в момент расчёта. Для иных безналичных денежных расчётов установлен срок до 9-го числа следующего месяца. Практически проще оформлять чек при получении оплаты, когда сведения о заказе под рукой.
Чек можно передать электронно или на бумаге. Закон предусматривает направление на предоставленные покупателем телефон или электронную почту, а также считывание QR-кода. Покупать отдельную кассу ради обычных расчётов плательщику НПД не требуется.
Сведения о клиенте собирайте в объёме, который нужен для сделки и чека. Для запроса реквизитов организации паспорт её менеджера не требуется. Данные, уже согласованные в договоре, стоит сверить, чтобы не создавать разные версии одной стороны сделки.
Если в чеке ошибка или деньги вернули, исправляйте сведения с соответствующим основанием. Не подменяйте исправление новым несвязанным чеком на произвольную сумму. Сначала сопоставьте первоначальный расчёт, возврат и запись в приложении.
Когда появляется начисление и пора платить?
Обычный налоговый период по НПД равен календарному месяцу. Налог рассчитывает ФНС на основании переданных сведений. До 12-го числа следующего месяца она уведомляет о сумме к уплате через «Мой налог».
По общему правилу статьи 11 заплатить нужно не позднее 28-го числа месяца после налогового периода. Если последний день приходится на выходной или праздник, срок переносится на следующий рабочий день. Конкретный срок и сумму сверяйте с начислением в приложении.
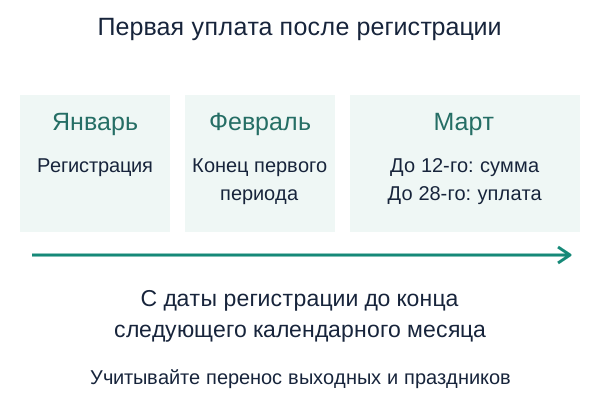
Первый период длиннее обычного. Он идёт со дня постановки на учёт до конца следующего календарного месяца. Поэтому отсутствие начисления сразу после месяца регистрации может соответствовать правилам, а не ошибке приложения.
ФНС приводит такой календарный пример: при регистрации в январе первое уведомление приходит до 12 марта, а заплатить нужно до 28 марта. Это пример общего порядка; при выходном или празднике проверяют перенос срока.
Если рассчитанный налог меньше 100 рублей, его добавляют к налогу следующего периода. Эта сумма сохраняется, а не прощается. Для проверки маленького начисления полезно посмотреть и текущий доход, и переходящий остаток.
За период без облагаемого дохода нового НПД нет. Однако задолженность прошлых периодов от перерыва в заказах не исчезает. Путать отсутствие новых продаж с отсутствием любых обязательств не стоит.
Декларацию именно по НПД не подают: это прямо установлено статьёй 13 закона. При этом плательщик продолжает передавать сведения о расчётах и выдавать чеки. Автоматический расчёт налога работает с теми данными, которые поступили в систему.
Лимит за год и план действий при росте дохода
Предел 2,4 млн рублей относится к доходу, учитываемому для НПД, за календарный год. Это сумма с января по декабрь. Дата регистрации не запускает отдельные двенадцать месяцев и не создаёт персональный годовой отсчёт.
Число 200 000 рублей иногда получают делением годового предела на двенадцать. Это удобный средний ориентир для планирования. Самостоятельного месячного лимита в 200 000 рублей закон не устанавливает: доход может распределяться по месяцам неравномерно.
Расходы и использованный налоговый вычет годовой доход не сокращают. Первый показатель относится к затратам бизнеса, второй уменьшает налог. Для лимита следят за отдельной накопленной суммой поступлений, учитываемых по правилам режима.
В таблице приведён условный пример. Предположим, с начала года уже учтено 2 350 000 рублей и предстоит новый платёж в размере 80 000 рублей.
| Показатель | Сумма |
|---|---|
| Учтённый годовой доход до платежа | 2 350 000 ₽ |
| Запас до предела | 50 000 ₽ |
| Ожидаемый платёж | 80 000 ₽ |
| Превышение при таком поступлении | 30 000 ₽ |
Расчёт запаса: 2 400 000 − 2 350 000 = 50 000 рублей. Новый платёж больше этого запаса. Получение такой оплаты требует заранее разобраться с утратой права на НПД и дальнейшим налогообложением, а не просто выбрать другой процент в калькуляторе.
Право на НПД теряется со дня возникновения препятствующего основания. Ждать начала следующего года для решения вопроса нельзя. Порядок дальнейших действий зависит, в частности, от наличия статуса ИП и выбранного следующего режима.
Для перехода после утраты права закон предусматривает специальные сроки. Например, уведомление о переходе на УСН в предусмотренной законом ситуации подают в течение 20 календарных дней после снятия с учёта. Для человека без ИП имеют значение также регистрация предпринимателя и её дата.
Планировать переход стоит до приближения к пределу. Сопоставьте ожидаемые оплаты, обязательства перед клиентами и доступные режимы. Возврат реального платежа оформляют по правилам возврата; сокрытие выручки или фиктивное дробление дохода проблему не решает.
Какие обязательства остаются помимо самого налога?
НПД освобождает подходящий доход от НДФЛ, но не заменяет все возможные налоги человека. Зарплата, продажа имущества и другие поступления могут облагаться отдельно. Налог на имущество тоже не исчезает от регистрации в «Моём налоге».
У ИП на НПД отсутствует обязанность платить страховые взносы за себя за период применения этого режима. Пенсионное страхование для такой самостоятельной работы возможно добровольно. При совмещении с наймом пенсионные права по основной работе формируются по своим основаниям.
По информации Социального фонда, добровольное вступление в пенсионное страхование и уплата взносов позволяют формировать страховой стаж и пенсионные коэффициенты. Сумма самого НПД эти взносы не заменяет. Поэтому фразу «плачу налог, значит копится пенсионный стаж» нужно проверять по конкретному основанию страхования.
| Вопрос | Что проверять отдельно |
|---|---|
| Налог с самостоятельных заказов | Начисление НПД и правильность чеков |
| Налог с зарплаты | Расчёты работодателя по трудовым отношениям |
| Пенсионные права | Работу по найму, добровольные взносы и данные лицевого счёта |
| Продажа квартиры или автомобиля | Правила налогообложения соответствующей продажи |
| Требования к деятельности | Лицензии, разрешения и специальные отраслевые нормы |
Ещё одна граница касается работодателей. По статье 6 закона доход от услуг или работ по гражданско-правовому договору с нынешним работодателем исключён из НПД. Такое же ограничение действует для бывшего работодателя, если после увольнения прошло менее двух лет.
Здесь проверяют отношения с конкретным заказчиком. Отсутствие запрета на совмещение найма и НПД не разрешает перевести свою зарплату в чеки самозанятого. Для сторонних самостоятельных заказов применяют обычную проверку условий режима.
Доход от запрещённой для НПД операции требует другого налогового разбора. Ставка 6% не становится универсальным способом легализовать любую выплату от компании. Перед оплатой от нынешнего или недавнего работодателя нужно определить надлежащий порядок расчёта вне НПД.
Ошибки, из-за которых сумма оказывается неверной
Большинство ошибок возникает ещё до умножения на процент: перепутали заказчика, прибыль с выручкой или годовой предел с месячным. Исправлять нужно исходные сведения. Повторный расчёт по тем же неверным данным даст такую же ошибку.
Ошибка 1: вычитать материалы из дохода для НПД
Почему так нельзя: расходы на заказ не уменьшают базу этого налога. Прибыль и облагаемый доход рассчитывают по-разному.
Как не ошибиться: ведите отдельный расчёт затрат для цены и заработка. Для НПД учитывайте доход по правилам режима.
Ошибка 2: ставить 4% по личной карте плательщика
Почему так нельзя: личная карта сотрудника не меняет сторону сделки, если услугу покупает организация.
Как не ошибиться: до расчёта согласуйте заказчика и реквизиты. В чеке отразите реального покупателя.
Ошибка 3: считать вычет ежегодной выплатой
Почему так нельзя: вычет расходуется постепенно и повторно после использования не предоставляется. Вывести 10 000 рублей на карту по этому основанию нельзя.
Как не ошибиться: проверяйте текущий остаток и учитывайте его при прогнозе платежа.
Ошибка 4: ждать конца года после превышения
Почему так нельзя: право на режим утрачивается со дня появления основания. Дальнейшие поступления требуют надлежащего налогового порядка.
Как не ошибиться: следите за накопленным доходом и готовьте переход до платежа, который выведет за предел.
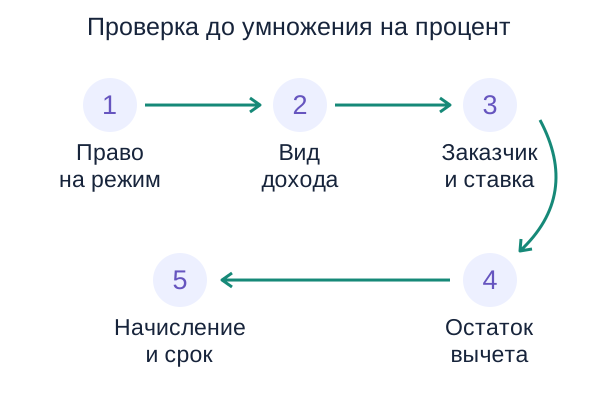
Перед закрытием месяца сопоставьте оплаты и чеки, проверьте возвраты и остаток вычета. Затем отдельно посмотрите накопленный доход за год. Эти проверки отвечают на разные вопросы: сколько заплатить сейчас и сохраняется ли право на режим.
Вывод
НПД подходит для разрешённой самостоятельной деятельности при соблюдении ограничений. Сначала проверяют право на режим и вид дохода, затем заказчика, ставку и остаток вычета. Годовой предел считают отдельно, а начисленную сумму и срок уплаты сверяют с «Моим налогом».
Для предварительного расчёта подготовьте доход от граждан, доход от организаций и ИП для бизнеса, а также остаток вычета. Укажите правильный период. Так результат поможет планировать платёж и цену заказа на одних и тех же исходных данных.