ЕНС — это единый налоговый счёт, на котором ФНС учитывает деньги налогоплательщика и его обязательства перед бюджетом. В личном кабинете результат виден как сальдо: плюс показывает положительный остаток, минус означает задолженность, ноль — равенство учтённых сумм. Пополняют счёт единым налоговым платежом, сокращённо ЕНП. Разберём, откуда берутся начисления, как проверить распределение денег и что делать с расхождением. Если долг подтверждён, отдельно оцените пени: при недоимке 100 000 ₽, ключевой ставке 14 % и просрочке 40 дней организация заплатит 2 333,33 ₽.
Сальдо со знаком плюс, минус или ноль
Слово сальдо здесь обозначает разницу между деньгами, учтёнными как ЕНП, и совокупной обязанностью. Совокупная обязанность объединяет подлежащие учёту суммы налогов, сборов, взносов и других предусмотренных платежей. Её состав и даты отражения определяются Налоговым кодексом.
Согласно статье 11.3 НК РФ, положительное сальдо возникает, когда учтённых денег больше обязанности. При обратном соотношении образуется отрицательное сальдо. Равные суммы дают нулевой результат. Разбирать эти состояния проще на одной дате, когда набор начислений уже известен.
Условный пример: к уплате учтено 10 000 ₽. Если поступило 7 000 ₽, разница равна 7 000 − 10 000 = −3 000 ₽. При платеже 10 000 ₽ получится 10 000 − 10 000 = 0 ₽. Если внесено 15 000 ₽, остаток составит 15 000 − 10 000 = 5 000 ₽.
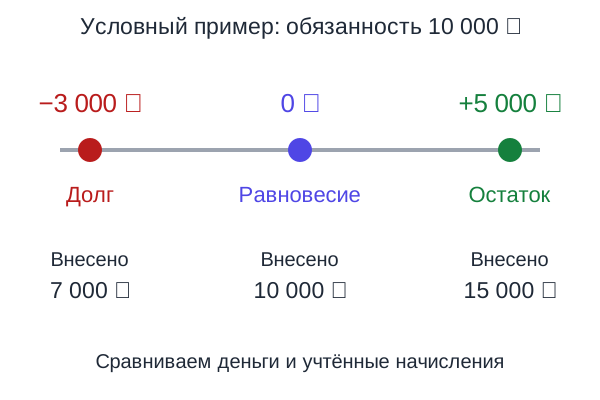
Самая частая ошибка чтения экрана: принять сегодняшний ноль за подтверждение оплаты всех налогов за год. Начисление с будущим сроком может ещё не входить в текущую совокупную обязанность. Чтобы оценить ближайший платёж, откройте его сумму и срок, затем посмотрите доступные средства.
У положительного остатка тоже есть детали. В личном кабинете могут отдельно показываться суммы, зачтённые в счёт предстоящих платежей. Их нужно отличать от свободного положительного сальдо. Поэтому простое вычитание всех исторических поступлений из всех когда-либо показанных начислений часто даёт неправильный результат.
Если требуется разобраться в самом налоге, сначала полезно понять налоговую базу, ставку и обязанность уплаты. ЕНС объединяет результаты расчётов, а правила каждого налога продолжают действовать отдельно.
Чем счёт отличается от платежа?
ЕНС — форма налогового учёта, а ЕНП — деньги, поступающие для исполнения совокупной обязанности. Ещё один участник процесса: сведения о том, сколько нужно уплатить. Их налоговая получает из деклараций, расчётов, уведомлений и собственных начислений по предусмотренным законом основаниям.
Человек переводит деньги, организация отправляет декларацию, инспекция сопоставляет оба потока. Из этого складывается состояние расчётов. Одно только платёжное поручение не сообщает налоговой все данные о налоговой базе за квартал.
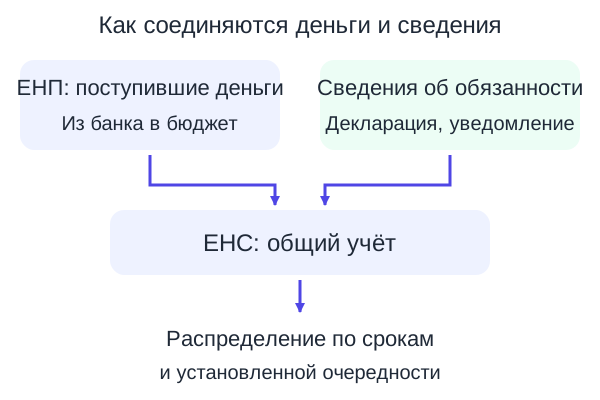
Покупки и расчёты с поставщиками проводят через банковский счёт. У ЕНС другая задача: налоговая ведёт индивидуальный учёт денег, которые перечислены в бюджетную систему на казначейский счёт.
Название «единый» относится к общему механизму расчётов, в котором каждый налог сохраняет собственные правила определения базы и ставки. Например, налог на имущество и авансовый платёж по УСН рассчитываются по разным правилам, хотя исполняются через общую систему.
У кого есть счёт и где его проверить?
Единый налоговый счёт работает с 01.01.2023, его ввёл Федеральный закон от 14.07.2022 № 263-ФЗ. Счёт ведётся для организаций и физических лиц, включая индивидуальных предпринимателей. Отдельно открывать его заявлением не нужно. По информации ФНС, у предпринимателя общий ЕНС для обязательств, связанных с бизнесом, и личных налоговых обязательств.
Предприниматель готовит деньги под деловой платёж, но видит в том же учёте налог за квартиру или автомобиль, поэтому сумму пополнения рассчитывает по совокупности обязательств. Для проверки общей суммы нужно видеть обе части.
| Что хотите узнать | Где искать сведения |
|---|---|
| Текущее сальдо | Личный кабинет налогоплательщика |
| Начисления и распределение | Подробности операций по ЕНС |
| Данные для официального подтверждения | Справка о сальдо ЕНС |
| Почему появилась конкретная сумма | Документ-основание и период начисления |
ФНС указывает, что справку о сальдо можно запросить через личный кабинет, по электронным каналам через оператора документооборота либо в инспекции. Для такой справки предусмотрено пять рабочих дней. Экран кабинета удобен для оперативной проверки, справка помогает зафиксировать состояние на определённую дату.
Откройте детализацию и сохраните дату просмотра, поскольку сегодняшняя история может уже включать декларацию или уведомление, которых вчера в учёте ещё не было. Если сравниваете сведения с бухгалтерской программой, установите одинаковую дату отсечения операций.
Не ищите банковские реквизиты своего «личного ЕНС». Для уплаты ЕНП действуют общие реквизиты получателя, а принадлежность платежа налогоплательщику определяется его данными. Их безопаснее подставить через официальный сервис формирования платежа.
Какие начисления учитывают вместе
Через ЕНП исполняют многие обязанности по Налоговому кодексу: НДС, налог на прибыль, УСН, страховые взносы, имущественные налоги. Однако система не поглощает любой платёж государству. У отдельных налогов есть выбор способа уплаты, у других перечислений свой порядок.
Согласно разъяснениям ФНС по ЕНС, налог на профессиональный доход можно уплачивать как единым платежом, так и отдельно. Сохраняется оплата через «Мой налог». Для взносов на страхование от несчастных случаев применяется иной механизм, поскольку они регулируются отдельным законом.
| Пример обязательства | Как связан с ЕНС |
|---|---|
| Налог на имущество физического лица | Учитывается в системе налоговых расчётов |
| Аванс по УСН | Уплачивается через ЕНП; в предусмотренных случаях нужны сведения из уведомления |
| НДФЛ налогового агента | Имеет специальные сроки и приоритет распределения |
| НПД самозанятого | Доступны ЕНП и отдельная уплата |
| Взносы на травматизм | Перечисляются по отдельным правилам вне ЕНС |
Налоговый агент удерживает налог у получателя дохода и перечисляет его в бюджет. Например, работодатель выполняет эту функцию по НДФЛ с зарплаты.
Налоговый штраф и пени входят в совокупную обязанность по пункту 2 статьи 11 НК РФ, а её учитывают на едином счёте по пункту 2 статьи 11.3. Штраф по КоАП платят отдельно: ФНС относит его к платежам на конкретный КБК, а реквизиты указаны в постановлении.
💡 Интересный факт
До введения общего порядка ЕНС физические лица уже могли добровольно перечислять единый налоговый платёж для имущественных налогов: такой механизм начал действовать в 2019 году. С 2023 года общий порядок ЕНС распространился на организации и предпринимателей.
Источник: ФНС России о введении единого налогового платежа физических лиц и Федеральный закон № 263-ФЗ.
Зачем подавать уведомление, если деньги уже внесены?
Уведомление об исчисленных суммах сообщает налоговой данные для распределения платежа в предусмотренных случаях. Оно нужно, когда обязанность по уплате наступает раньше декларации либо декларация не представляется. Из самого банковского перевода нужные показатели часто определить невозможно.
На странице ФНС о ЕНС перечислены основные реквизиты уведомления: КПП, КБК, ОКТМО, отчётный период и сумма. КБК обозначает вид бюджетного платежа, ОКТМО — территорию муниципального образования. Вопрос о необходимости уведомления решают по конкретному налогу, а не по факту наличия денег на счёте.
- Определите основаниеПроверьте, из какого документа налоговая получит сведения: декларации, расчёта, уведомления или собственного начисления.
- Проверьте периодСопоставьте код периода с конкретным начислением. Ошибка в периоде меняет учёт даже при правильной общей сумме.
- Отправьте сведенияСохраните подтверждение приёма. Отклонённый документ нужно исправить по указанной причине.
- Обеспечьте деньгиК сроку уплаты на счёте должно хватать средств с учётом других обязательств и очередности.
Для многих уведомлений действует срок до 25-го числа. Для НДФЛ налогового агента предусмотрены дополнительные периоды и отдельные даты: свести весь календарь к одной паре чисел нельзя. При попадании срока на нерабочий день учитывают правила переноса.
Например, авансовые платежи по УСН перечисляют до годовой декларации. Поэтому сведения об авансе поступают через уведомление в предусмотренном порядке. У НДС налоговая получает начисление из декларации; механизм раскрыт в статье о документах вместо уведомления по НДС.
Гражданин, получивший налоговое уведомление за имущество, находится в другой ситуации. Инспекция уже рассчитала налог и сообщила сумму. Ему не нужно по аналогии с бухгалтерией организации отправлять бизнес-уведомление для обычной оплаты начисленного имущественного налога.
Куда уходит платёж, когда денег недостаточно
Распределение определяет налоговая по установленной очередности. Желаемое назначение в бытовом смысле не меняет этот порядок. Если на счёте есть несколько обязательств, поступившие деньги могут сначала закрыть более приоритетное из них.
Статья 45 НК РФ устанавливает следующую последовательность. Внутри недоимки учитывается наиболее ранний момент её возникновения.
| Очередь | Что погашается |
|---|---|
| 1 | Недоимка по НДФЛ |
| 2 | Текущий НДФЛ, перечисляемый налоговым агентом |
| 3 | Недоимка по другим налогам, сборам и страховым взносам |
| 4 | Другие текущие налоги, авансы, сборы и страховые взносы |
| 5 | Пени |
| 6 | Проценты |
| 7 | Штрафы |
Условный пример: две разные очереди. У организации есть недоимка по НДФЛ 8 000 ₽ и текущий другой налог 12 000 ₽. На ЕНС поступает 15 000 ₽. При отсутствии иных обстоятельств сначала погашается 8 000 ₽ недоимки, остаётся 15 000 − 8 000 = 7 000 ₽ на текущий налог.
Непогашенная часть текущего начисления составит 12 000 − 7 000 = 5 000 ₽. Предпринимателю или бухгалтеру может казаться, что деньги «ушли не туда», если при переводе учитывался только новый налог. История распределения показывает, какое обязательство получило приоритет.
Если срок уплаты совпадает у нескольких обязательств одной очереди, при нехватке денег применяют предусмотренное законом пропорциональное распределение.
Старые материалы о запуске ЕНС могут показывать очередность без отдельного приоритета НДФЛ. Для текущего распределения нужно использовать действующую редакцию кодекса.
Как найти причину долга?
Проверяйте расхождение по двум цепочкам: платёж и начисление. Сначала выясните, исполнен ли перевод и к кому он относится. Затем определите документ, налоговый период и порядок распределения. Такой разбор быстрее беспорядочного повторения платежей.
Вы открываете кабинет сразу после перевода, видите прежний минус и тянетесь повторить оплату, хотя банк уже подтвердил исполнение первого поручения. Остановитесь на проверку. Одинаковая сумма на двух экранах ещё не раскрывает, одна ли это запись.
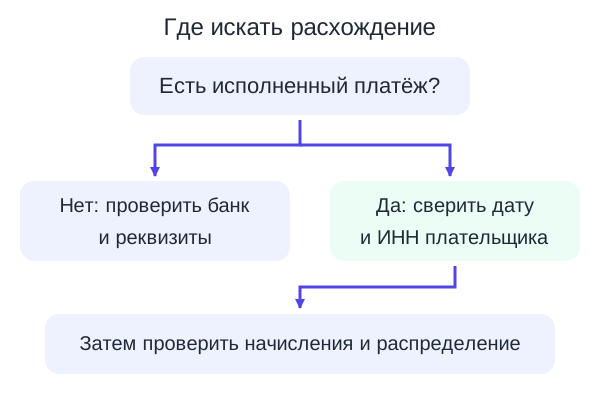
В платёжной части проверьте сумму, дату, статус исполнения и ИНН налогоплательщика, за которого платили. При уплате за другого человека особенно легко перепутать отправителя денег и владельца налогового обязательства.
В части начислений найдите основание суммы. Это может быть декларация, уведомление, налоговое уведомление физлица или решение инспекции. Сравните период и реквизиты с вашими документами. Ошибка может находиться в поданных сведениях, а не в банковском переводе.
ФНС предлагает задать вопрос о сальдо через личный кабинет. Для детальной сверки доступен приём в инспекции. При расхождении со справкой или требованием можно использовать специальный сервис оперативной помощи по вопросам ЕНС.
Если учёт ведётся в программе, проверьте, когда она получила обновлённые сведения. Внутренний регистр и ЕНС могут отражать операции на разные моменты. Для регулярной работы с начислениями пригодятся сервисы налогового учёта; поддержку обмена с ФНС уточняют у выбранного решения.
Просрочка и пени при отрицательном сальдо
По пункту 3 статьи 75 НК РФ пеня начисляется за каждый календарный день просрочки: со дня возникновения недоимки по день (включительно) исполнения совокупной обязанности по уплате налогов. Считают её с отрицательного сальдо, образованного неуплаченными налогами. На недоимку в пределах положительного сальдо пени не начисляются.
Размер зависит от плательщика. Физические лица и ИП платят 1/300 ключевой ставки Банка России за каждый день. Для организаций по 31.12.2026 действует временный порядок пункта 5.1 статьи 75: 1/300 за первые 30 дней, 1/150 с 31-го по 90-й день, снова 1/300 с 91-го дня.
Формула для отрезка с одной ставкой: пени = недоимка × ключевая ставка × доля (1/300 или 1/150) × число дней. Если ключевая ставка менялась внутри периода, расчёт разбивается по датам изменения.
Условный пример: организация, просрочка 40 дней. Недоимка 100 000 ₽, срок уплаты 28.08.2026, погашение 07.10.2026. Первый день просрочки — 29.08.2026, день погашения входит в счёт. Ключевая ставка всё это время 14 %: по таблице Банка России она действует с 27.07.2026 и на 30.10.2026 не менялась.
| Отрезок просрочки | Расчёт | Пени |
|---|---|---|
| С 1-го по 30-й день | 100 000 × 0,14 ÷ 300 × 30 | 1 400 ₽ |
| С 31-го по 40-й день | 100 000 × 0,14 ÷ 150 × 10 | 933,33 ₽ |
| Итого за 40 дней | 1 400 + 933,33 | 2 333,33 ₽ |
У ИП или физического лица при тех же данных все 40 дней идут по 1/300: 100 000 × 0,14 ÷ 300 × 40 = 1 866,67 ₽.
Не подставляйте в расчёт одновременно весь налог из декларации и уже погашенную его часть. Сначала определите оставшуюся недоимку. При частичных погашениях сумма долга меняется, поэтому один неизменный показатель на весь период даст неверную оценку.
- Возьмите сумму долгаИспользуйте подтверждённые данные по расчётам. Выделите периоды, если сумма менялась.
- Проверьте срок налогаНайдите установленную дату уплаты с учётом переноса выходных и особенностей конкретного обязательства.
- Укажите тип плательщикаВ калькуляторе налоговых пеней выберите организацию, ИП или физическое лицо, затем даты расчёта.
За время просрочки начисляется пеня; штраф относится к отдельной санкции за нарушение. Оплата основной недоимки тоже не равна оплате всех начислений, если пени уже образовались. После погашения долга посмотрите, как изменилось сальдо и какие суммы остались.
Если минус не погашен, налоговая переходит к взысканию. Сначала она направляет требование об уплате задолженности: по статье 69 НК РФ его исполняют в течение восьми дней с даты получения, если в нём не указан больший срок. Затем у организации или ИП деньги взыскивают со счетов по решению налоговой, это статья 46. Чтобы обеспечить взыскание, налоговая по статье 76 приостанавливает расходные операции по счетам в пределах отрицательного сальдо. Ограничение действует, пока сальдо не станет положительным или нулевым.
Можно ли вернуть положительный остаток?
Деньгами, формирующими положительное сальдо, можно распорядиться по правилам Налогового кодекса. Для возврата подают заявление с корректными сведениями о получателе и банковском счёте. Сумма возврата ограничена положительным сальдо на предусмотренную законом дату.
Согласно статье 79 НК РФ, при недостаточном положительном сальдо возврат осуществляется частично. Если такого сальдо нет, направляется отказ. Налоговая передаёт поручение Казначейству, которое исполняет его по своему установленному сроку.
Поэтому обещание «деньги всегда придут завтра после заявления» слишком широко. Имеют значение основание возврата, наличие сведений о банковском счёте и прохождение предусмотренных этапов. Возврат по декларации с налоговым вычетом также связан с правилами её проверки.
Условный пример: заявление на возврат. Вы просите вернуть 18 000 ₽, но к дате формирования поручения доступное положительное сальдо составляет 14 000 ₽. Вернуть по этому основанию всю заявленную сумму не получится: предел определяется состоянием расчётов.
Если вопрос касается не возврата денег, а непонятного изменения сальдо, сначала запросите объяснение операций. Для этого подойдёт обычное обращение через личный кабинет. Текст ниже помогает задать точный вопрос; для самого возврата используется установленная форма заявления.
Заполняйте сведения в официальном кабинете, без отправки документов неизвестным посредникам. Для объяснения расхождения обычно полезнее указать конкретную операцию, чем прикладывать весь архив личных финансовых документов.
Ошибки, из-за которых сверка затягивается
Разные причины могут давать одинаковый минус на экране. До повторной оплаты найдите документ, который объясняет изменение. Исправлять нужно подтверждённую причину: неверный платёж, ошибочное уведомление или неучтённое ранее обязательство.
Ошибка 1: отправить только деньги
Почему так нельзя: в предусмотренных случаях сведения о начислении подаются уведомлением. Перевод не содержит всех данных такого документа.
Как не ошибиться: установите, какой документ нужен по вашему налогу, и проверьте его приём налоговой.
Ошибка 2: разделять ЕНС предпринимателя на личный и деловой
Почему так нельзя: у физического лица со статусом ИП единый учёт налоговых обязательств. Личный имущественный налог тоже влияет на расчёты.
Как не ошибиться: проверьте обе группы начислений перед определением суммы пополнения.
Ошибка 3: сравнивать отчёты на разные даты
Почему так нельзя: между выгрузками могли появиться новые начисления, зачёты или корректировки.
Как не ошибиться: зафиксируйте одинаковый момент расчёта и сопоставьте операции построчно.
Ошибка 4: считать любой штраф налоговым
Почему так нельзя: административные штрафы и налоговые санкции имеют разные основания и порядок уплаты.
Как не ошибиться: используйте реквизиты и порядок, относящиеся к конкретному документу.
Вывод
ЕНС объединяет учтённые деньги и налоговые обязательства, ЕНП пополняет этот учёт, а сальдо показывает их текущий результат. Проверяйте ближайшие начисления вместе с остатком: для своевременной оплаты нужны и верные сведения, и достаточная сумма к сроку.
- Установите документ-основание, период и сумму непогашенной обязанности.
- Проверьте исполнение и распределение платежей, затем оцените пени по подтверждённому периоду.
Проверьте пример из раздела о пенях: в калькуляторе выберите «Организация», откройте вкладку «Указать срок вручную» и введите срок уплаты 28.08.2026, сумму 100 000 ₽ и день погашения 07.10.2026. Получится 2 333,33 ₽, затем подставьте свои данные.