ИП на НПД — это индивидуальный предприниматель, который платит налог на профессиональный доход. Человек сохраняет регистрацию ИП, но рассчитывается с налоговой по правилам самозанятости: выдаёт чеки через «Мой налог», платит 4 или 6 % с подходящих доходов. Дополнительного налога за сочетание двух статусов нет. Такой вариант подходит для самостоятельной работы, пока соблюдаются ограничения режима. Ниже разберём переход с УСН, взносы, документы для клиентов и действия при росте бизнеса.
Как понимать два сокращения в одной строке?
ИП расшифровывается как «индивидуальный предприниматель», НПД — как «налог на профессиональный доход». Первое сокращение отвечает на вопрос о регистрации бизнеса. Второе сообщает, по каким правилам облагается выручка. Поэтому фраза «ИП на НПД» юридически непротиворечива: один человек имеет предпринимательский статус и применяет специальный налоговый режим.
Режим ввёл Федеральный закон от 27.11.2018 № 422-ФЗ. Это эксперимент, и он идёт до 31 декабря 2028 года включительно. Согласно закону о налоге на профессиональный доход, применять его вправе физические лица, включая индивидуальных предпринимателей. Отдельной организационной формы с названием «самозанятый ИП» закон не создаёт. В деловом разговоре так называют предпринимателя, поставленного на учёт в качестве плательщика НПД.
Представьте, что заказчик просит указать в договоре ваши предпринимательские реквизиты. Вы открываете сведения об ИП, а сумму налога проверяете в «Мой налог». Это два разных действия с двумя записями в учёте.
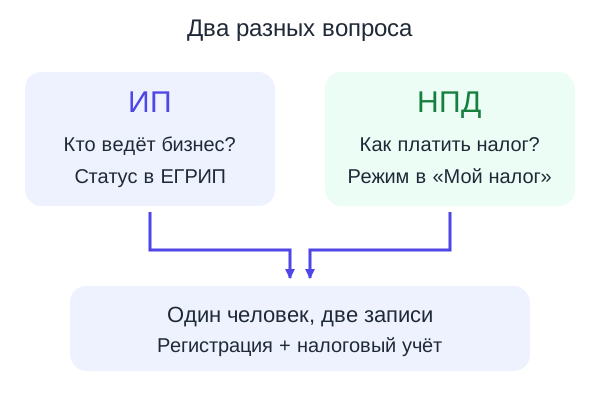
ЕГРИП — единый государственный реестр индивидуальных предпринимателей. Запись в этом реестре подтверждает регистрацию ИП. Постановку на НПД подтверждают сведения налоговой и справка из «Мой налог». Выписка из одного реестра не показывает автоматически все сведения другого.
Здесь разбираем именно обязанности предпринимателя при выборе режима. База налога и подробные правила учёта поступлений объяснены в статье о налоге на профессиональный доход.
💡 История понятия
Эксперимент с НПД начался в 2019 году в Москве, Московской и Калужской областях, а также Татарстане. Возможность применять режим предпринимателям была предусмотрена изначально. Поэтому ИП на НПД не является новой формой бизнеса, появившейся лишь несколько лет спустя.
Источник: первоначальная редакция закона о НПД и сведения ФНС об эксперименте.
Что меняется по сравнению с самозанятым без ИП
Налоговые ставки у этих вариантов одинаковые. Разница проявляется в регистрации, предпринимательских реквизитах и доступе к возможностям, для которых нужен статус ИП. Например, предприниматель может открыть расчётный счёт для бизнеса. Само открытие такого счёта ставку НПД не меняет.
| Признак | Без регистрации ИП | ИП на НПД |
|---|---|---|
| Постановка на НПД | Нужна | Нужна |
| Запись в ЕГРИП | Отсутствует | Есть |
| Чек по доходу на НПД | Через «Мой налог» | Через «Мой налог» |
| Налоговая декларация по НПД | Не представляется | Не представляется |
| Расчётный счёт предпринимателя | Нет статуса ИП для такого счёта | Можно открыть |
| Прекращение предпринимательской регистрации | Не требуется | Отдельная процедура |
Регистрировать ИП ради уменьшения ставки НПД бессмысленно: дополнительной скидки за это нет. Весомая причина появляется, когда статус нужен для конкретной деятельности или деловых расчётов. Полезно сначала назвать эту задачу, затем оформлять регистрацию.
Согласно статье 2 закона о НПД, отдельные виды деятельности требуют обязательной регистрации ИП по специальным федеральным законам. Налоговая постановка на учёт такую регистрацию не подменяет. Если у вашей профессии есть лицензирование или отраслевые требования, их проверяют до начала работы.
Не стоит обещать себе, что оформление ИП сразу даст доступ к любой лицензии, закупке или банковскому продукту. У каждого варианта собственные условия допуска. Предпринимательская запись решает только вопрос статуса участника.
Уже работаете с компаниями без ИП и выдаёте им чеки? Требование «все исполнители обязаны открыть ИП» может быть внутренним условием конкретного заказчика. Оно отличается от общего законодательного запрета работать с физлицом на НПД.
Кому доступна такая работа?
Режим рассчитан на самостоятельную деятельность в пределах ограничений закона. Важны характер работы, отношения с заказчиками и накопленный доход. Название профессии в приложении удобно для описания занятия, но решающими остаются фактические операции.
На официальной странице НПД ФНС приводит примеры подходящих направлений: фото- и видеосъёмку, ремонт помещений, продажу собственной продукции, сдачу жилого помещения. Разберём, что стоит проверить в каждом случае.
Фотограф выполняет съёмку по заказу. Оплата за его работу может облагаться НПД. Продажа закупленных для перепродажи фотоаппаратов представляет другую деятельность и подпадает под запрет перепродажи. Одинаковая тематика товаров и услуги ничего здесь не меняет.
Мастер ремонтирует квартиры самостоятельно. Доход от ремонта входит в приведённые ФНС примеры. Если бизнесу понадобился постоянный штат работников по трудовым договорам, необходимо заранее выбрать подходящий режим. Договор с отдельным самостоятельным подрядчиком оценивают по реальному содержанию отношений.
Ремесленник делает собственные изделия. Для НПД имеет значение собственное производство. Перед продажей конкретного товара проверяют требования к маркировке, подтверждению соответствия и самой продукции. Налоговый режим разрешает далеко не любую продажу вещи, сделанной вручную.
Собственник сдаёт квартиру. Закон делает исключение для аренды жилых помещений. Доход от сдачи нежилого помещения в ту же категорию не попадает. Поэтому сначала определяют назначение объекта по документам.
| Что ограничено законом | Что это меняет для предпринимателя |
|---|---|
| Наём работников по трудовым договорам | Для бизнеса со штатом нужен другой режим |
| Перепродажа закупленных товаров | НПД для такой торговли не применяется |
| Продажа товаров с обязательной маркировкой | Собственное изготовление не снимает запрет |
| Посредническая работа по агентской модели | Действуют запрет и предусмотренные законом исключения |
| Совмещение с другим специальным режимом | Оставить УСН или патент для параллельной выручки нельзя |
Работать по найму в другой организации и одновременно выполнять самостоятельные заказы допустимо. Зарплату работодателя в приложение как доход на НПД не вносят. Однако вознаграждение за услуги нынешнему работодателю исключено из НПД; для бывшего работодателя действует двухлетний период после увольнения.
Речь именно о трудовых отношениях. Компания, которой вы раньше оказывали услуги по обычному гражданскому договору, от этого не становится бывшим работодателем. Проверьте, какой договор действительно существовал.
Три маршрута регистрации и перехода
Порядок зависит от исходного положения. Уже действующему предпринимателю достаточно изменить налоговый учёт с соблюдением условий перехода. Самозанятому без ИП требуется предпринимательская регистрация. Человеку без обоих статусов предстоят два оформления.
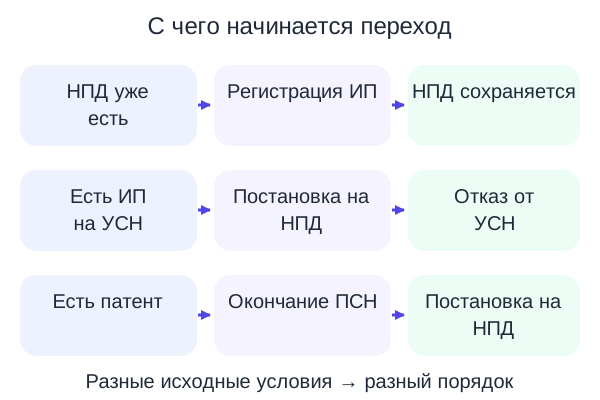
Вы уже применяете НПД без предпринимательской регистрации
В этом случае регистрируют ИП в общем порядке. Сниматься с НПД ради одной только записи в ЕГРИП не нужно. После регистрации полезно проверить сохранение постановки на НПД и корректность сведений, прежде чем отправлять новые реквизиты клиентам.
При заполнении документов внимательно смотрите, какие дополнительные заявления предлагает банк или посредник. Уведомление о переходе на УСН имеет самостоятельное налоговое значение. Его не следует отправлять просто потому, что оно входит в стандартный пакет «открыть ИП».
У вас есть ИП на упрощёнке
УСН — упрощённая система налогообложения. Предприниматель сначала проверяет право на НПД, затем становится его плательщиком через «Мой налог» или другой предусмотренный способ. Следующий обязательный шаг: уведомить налоговую о прекращении УСН.
По статье 15 закона о НПД на уведомление отводится один месяц со дня постановки на новый режим. При соблюдении порядка упрощёнка прекращается с даты постановки на НПД. Такой же специальный порядок предусмотрен для единого сельскохозяйственного налога, сокращённо ЕСХН.
Вы применяете патент либо ещё не оформили бизнес
ПСН — патентная система налогообложения. При действующем патенте сначала дожидаются окончания его действия либо надлежащим образом прекращают соответствующую деятельность. После снятия с учёта по ПСН возможна постановка на НПД. Одновременное применение этих режимов запрещено.
Если нет ни ИП, ни НПД, можно сначала зарегистрироваться плательщиком НПД, затем оформить ИП. Так налоговая постановка предшествует началу предпринимательского статуса. Выбор последовательности нужно связать с датой реального начала работы и требованиями вашей деятельности.
Не путайте регистрацию бизнеса с регистрацией приложения. Установленная программа ещё не подтверждает принятия заявления. Для первого заказа нужны подтверждённые сведения о постановке на учёт.
Как закрыть обязанности по прежнему режиму?
Переход действует на будущее по установленным правилам и датам. Отсутствие декларации по новому режиму удобно, но относится именно к НПД.
Налоговая может аннулировать постановку на НПД, если уведомление о прекращении УСН или ЕСХН не направлено вовремя. Это прямо предусмотрено законом. Поэтому подтверждение отправки уведомления стоит хранить вместе с подтверждением даты регистрации нового режима.
- Сохраните дату переходаВозьмите подтверждение постановки на НПД. От этой даты отсчитывается срок уведомления о прекращении УСН или ЕСХН.
- Отправьте уведомлениеВыберите предусмотренный способ подачи и сохраните квитанцию. Часть 4 статьи 15 закона допускает направление уведомления через «Мой налог». При отказе от УСН вне приложения подают форму по КНД 1154004 с кодом основания 5 из приказа ФНС от 30.04.2026 № ЕД-1-3/285@. Прежняя форма № 26.2-8 осталась в старых памятках. Для ЕСХН памятка ФНС называет форму № 26.1-7.
- Сверьте старые обязательстваПроверьте декларацию, авансовые платежи и взносы за прежний период. Их сроки зависят от применявшегося режима и даты прекращения.
- Разберите переходящие оплатыВыделите авансы, долги заказчиков и возвраты. Установите режим каждой операции по правилам признания дохода.
Особого внимания требуют работы, выполненные до перехода, но оплаченные после него. Дата договора и дата получения денег могут различаться.
Не заносите старую выручку в «Мой налог» только ради красивого общего списка. Учитывать нужно доход, относящийся к этому режиму.
Если переходящих платежей много, задачу учёта можно решить с помощью сервисов налогового учёта. Перед подключением уточните поддержку прежнего режима и ваших операций: одна отметка «для ИП» этого не раскрывает.
Сколько налога получится с заказов
По статье 10 закона о НПД ставка зависит от заказчика: доход от физического лица облагается по ставке 4 %, от организации или ИП — 6 %. Предпринимательская регистрация исполнителя эту развилку не меняет. При смешанной выручке суммы разделяют по категориям заказчиков.
Расходы на материалы, аренду мастерской и банковское обслуживание базу НПД не уменьшают. Налоговый вычет действует иначе: государство постепенно уменьшает сам налог в пределах установленного остатка. Это следует из статей 8 и 12 закона.
Условный пример: поступления за месяц. Предприниматель получил 60 000 ₽ от физических лиц и 40 000 ₽ от компаний. Расходы на материалы составили 25 000 ₽. Для начала посчитаем налог без оставшегося вычета.
| Часть расчёта | Действие и результат |
|---|---|
| Заказы физических лиц | 60 000 × 0,04 = 2 400 ₽ |
| Заказы компаний | 40 000 × 0,06 = 2 400 ₽ |
| Общий налог | 2 400 + 2 400 = 4 800 ₽ |
| Деньги после материалов и налога | 100 000 − 25 000 − 4 800 = 70 200 ₽ |
Последняя строка помогает оценить оставшиеся деньги. Для расчёта налога она не используется: затраты уже оплачены из выручки, но налог всё равно исчислен с поступлений.
Если сохранился вычет. Для тех же заказов потенциальное уменьшение налога составит 60 000 × 0,01 + 40 000 × 0,02 = 600 + 800 = 1 400 ₽. При достаточном остатке к уплате получится 4 800 − 1 400 = 3 400 ₽.
Если от вычета осталось 500 ₽. Полное уменьшение на 1 400 ₽ уже недоступно. Налог составит 4 800 − 500 = 4 300 ₽, остаток вычета станет нулевым. Следующие поступления будут облагаться без этой льготы.
Статья 12 закона устанавливает общий вычет до 10 000 ₽. После расходования он заново не предоставляется при регистрации ИП или повторной постановке на НПД. Проверяйте фактический остаток в приложении.
Для своего расчёта задайте в калькуляторе 60 000 и 40 000 ₽ по двум категориям клиентов. Затем поменяйте остаток вычета и посмотрите разницу. Если выбрали месячный период, годовое сравнение в инструменте строится по доходу, умноженному на двенадцать.
Начисляет НПД налоговая. Расчёт вручную полезен для планирования, а оплачивать следует сумму в уведомлении. По действующему порядку платёж вносят не позднее 28-го числа следующего месяца, с учётом правил переноса нерабочих дней.
Что происходит со взносами и пенсионным стажем?
За период применения НПД предприниматель не платит обязательные страховые взносы за себя. Для бизнеса, который работает на этом режиме весь год, это существенная особенность. При переходе в середине года расчёт нужно разделить на периоды.
Согласно статье 15 закона о НПД, после прекращения режима начало расчётного периода для фиксированных взносов зависит от основания выхода. При утрате права учитывается дата такой утраты. При добровольном отказе учитывается дата снятия с учёта.
Отсюда практическое действие: сохраните не только уведомление из приложения, но и сведения о причине прекращения НПД. Если превышение произошло раньше, чем вы открыли уведомление, дата прочтения сообщения не становится началом обязательств.
| Период работы | Как проверить взносы за себя |
|---|---|
| До постановки на НПД | По правилам прежнего режима и продолжительности периода |
| Во время законного применения НПД | Обязательные взносы за себя не начисляются |
| После прекращения НПД | По новому режиму и дате, определяемой основанием выхода |
По информации Социального фонда России, плательщик НПД может добровольно вступить в пенсионное страхование. Такая уплата формирует пенсионные права по правилам СФР. Размер взноса и засчитываемый стаж проверяют отдельно; сумма перечисленного НПД для этого расчёта не используется.
Если вы одновременно трудитесь по найму, работодатель платит взносы по трудовым отношениям. При оценке будущей пенсии стоит смотреть выписку индивидуального лицевого счёта, где отражаются основания страхования.
Вопрос больничных тоже решается отдельно. С 2026 года действует эксперимент добровольного страхования самозанятых на случай временной нетрудоспособности. СФР указывает, что право на пособие возникает после необходимого периода уплаты взносов. У ИП также существует отдельный механизм добровольного страхования в связи с материнством: смешивать условия этих программ нельзя.
Договор, счёт и чек: что выдавать клиенту
Заказчику нужны разные документы для разных задач. Договор описывает обязательства сторон, счёт сообщает, сколько и куда заплатить, акт подтверждает приёмку результата. Чек НПД фиксирует расчёт в налоговой системе. Один документ не стоит использовать вместо всех остальных.
В договоре предприниматель указывает свои реквизиты и применение НПД. Для работы с компанией полезно заранее согласовать порядок передачи чека и сообщения об изменении налогового статуса. Так бухгалтерия узнает об изменениях до следующей выплаты.
- Согласуйте заказОпишите результат, цену, сроки и приёмку. Укажите действующие предпринимательские реквизиты.
- Получите оплатуПроверьте сумму, дату и заказчика. Для чека организации или ИП нужен ИНН покупателя.
- Сформируйте чекОтразите расчёт в «Мой налог» или через уполномоченного участника. Передайте чек клиенту предусмотренным способом.
Статья 14 закона о НПД определяет сроки передачи чека. При наличных расчётах и использовании электронных средств платежа его формируют в момент расчёта. Для иных безналичных расчётов предусмотрен срок не позднее 9-го числа следующего месяца. Формировать чек сразу после подтверждения оплаты удобнее, когда вид расчёта не вызывает вопросов.
Налоговый чек обязателен и при поступлении на расчётный счёт. Банковская выписка показывает движение денег, но отдельная регистрация дохода в системе НПД всё равно нужна. При подключённом автоматическом формировании убедитесь, что чек действительно создан: повторный ввод той же оплаты даст дубль.
Покупать кассу только для расчётов, облагаемых НПД, предпринимателю не требуется. Эта особенность не отменяет обязанности правильно оформлять доход. Когда бизнес переходит на другую систему, вопрос кассы рассматривают уже по правилам новых операций.
Для длительного сотрудничества с компаниями имеет значение способ подписания договора и актов. В статье об электронном документообороте с самозанятыми разобран отдельный вариант оформления таких документов.
Что делать при приближении к пределу дохода?
Предел НПД установлен для дохода за календарный год. Общая сумма учитывается по всем подходящим видам деятельности и заказчикам одного человека. Регистрация ИП не начинает новый отсчёт уже полученного в этом году дохода на НПД.
Условный пример: крупный завершающий платёж. В приложении учтено 2 300 000 ₽ дохода, ожидается ещё 150 000 ₽. Остаток до предела равен 2 400 000 − 2 300 000 = 100 000 ₽. Предстоящий платёж превышает остаток на 150 000 − 100 000 = 50 000 ₽.
В такой ситуации нужно заранее определить дату утраты права и налогообложение суммы сверх предела. Не откладывайте выбор следующего режима до окончания года. Обсудите с заказчиком будущие реквизиты и документы, особенно если в договоре прямо указано применение НПД.
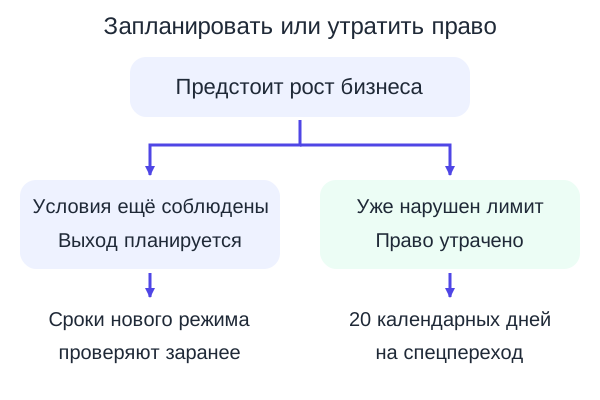
По части 6 статьи 15 закона о НПД после утраты права можно уведомить о переходе на предусмотренный специальный режим в течение 20 календарных дней. Отсчёт ведут с даты снятия с учёта. Этот порядок позволяет применять подходящий режим с предусмотренной законом даты, если выполнены его собственные условия.
Пропуск срока создаёт риск налогообложения по общей системе. Общая система, сокращённо ОСНО, предполагает другой набор обязанностей. Не стоит считать, что налоговая сама выберет для предпринимателя наиболее выгодную упрощённую систему.
Лимит месячного заработка отдельно не установлен. Если за один месяц пришла крупная оплата, проверяют накопленный годовой доход. Для планирования полезен список ожидаемых платежей по договорам: общая сумма уже заработанного и ещё не оплаченного покажет, когда потребуется другой режим.
Добровольный выход и прекращение статуса ИП
Если бизнес растёт планово, можно выбрать следующую систему до нарушения условий. При этом способы перехода различаются. Добровольное снятие с НПД не предоставляет само по себе специальный двадцатидневный порядок, предназначенный для утраты права.
Для обычного добровольного перехода на УСН действующего ИП ориентируются на начало следующего календарного года и своевременное уведомление. Если просто сняться с НПД посреди года без подходящего основания для другого спецрежима, можно оказаться на ОСНО.
С АвтоУСН существует отдельная возможность. По информации ФНС на специальной странице этого режима, плательщики НПД могут перейти на него с первого числа любого месяца. Уведомление подают не позднее последнего числа предшествующего месяца через личный кабинет или уполномоченный банк. Нужно выполнить требования АвтоУСН к региону, счетам и другим параметрам.
Для патента действует свой порядок подачи заявления и начала применения. НПД и патент одновременно не используются. Поэтому сначала согласуйте даты будущего патента и прекращения НПД; правило для УСН переносить на эту ситуацию нельзя.
Прекращение НПД и прекращение регистрации ИП оформляются раздельно. Кнопка снятия с учёта в «Мой налог» относится к специальному режиму. Для исключения записи ИП из ЕГРИП требуется предусмотренная процедура государственной регистрации прекращения деятельности.
Возможен и обратный вариант: человек прекращает статус ИП, но продолжает разрешённую деятельность как физлицо на НПД. Перед продолжением работы проверьте, что налоговая постановка сохранена, а выбранная деятельность допускает работу без предпринимательской регистрации.
- Подтверждение даты и основания прекращения НПД.
- Уведомление или заявление по следующему режиму и подтверждение приёма.
- Перечень неоплаченных заказов, авансов и обязательств перед клиентами.
Ошибки при смене режима
Проблемы чаще возникают на границе двух систем.
Ошибка 1: оставить упрощёнку без уведомления
Почему так нельзя: закон предусматривает аннулирование постановки на НПД при пропуске уведомления о прекращении УСН.
Как не ошибиться: сразу после постановки на НПД отправьте уведомление и проверьте подтверждение его приёма.
Ошибка 2: списать затраты перед расчётом НПД
Почему так нельзя: режим облагает доход и не предусматривает уменьшение базы на расходы мастерской или комиссии банка.
Как не ошибиться: отделите расчёт налога от расчёта оставшихся денег. Закупки учитывайте при оценке прибыльности заказа.
Ещё одна частая путаница связана с категорией клиента. Деньги могут прийти с карты представителя компании, а заказчиком по договору остаётся организация. Для налогового чека важны сторона сделки и правильные сведения о покупателе; способ перевода изучают вместе с документами.
Отдельно проверьте возвраты и аннулированные чеки. При реальном возврате оплаты сведения корректируют по предусмотренному порядку. Аннулирование чека ради освобождения годового лимита при сохранении денег у исполнителя искажает учёт.
Не используйте старую справку о НПД как бессрочное подтверждение. Для нового крупного заказа полезно проверить статус на соответствующую дату. Заказчик может сделать это через официальный сервис ФНС по ИНН, а вы можете сформировать свежую справку.
Вывод
ИП на НПД сочетает предпринимательскую регистрацию с налогом 4 или 6 % и отсутствием обязательных взносов за время применения режима. Решение подходит самостоятельной работе, а при переходе с другой системы особенно важны даты и незакрытые обязательства.
- Подтвердите постановку на НПД и отправку уведомления о прекращении УСН или ЕСХН, если вы их применяли.
- Разделите выручку по категориям заказчиков и укажите остаток вычета.
Посчитайте налог для своих поступлений: калькулятор учитывает две категории заказчиков и оставшийся вычет.