Федеральный материнский капитал можно направить на жильё, образование детей, ежемесячную выплату, накопительную пенсию и определённые товары и услуги для ребёнка с инвалидностью. Остаток до 10 000 ₽ включительно разрешено получить отдельной выплатой. Для каждого варианта действуют свои условия: возраст ребёнка, требования к расходу и документам. При покупке квартиры маткапитал можно включить в первоначальный взнос и заранее рассчитать будущий платёж по ипотеке.
Разрешённые направления федеральной программы
Согласно статье 7 закона № 256-ФЗ, владелец сертификата может использовать средства полностью или по частям. Одновременно допустимо несколько направлений. Например, семья может оплачивать дошкольное образование и сохранять оставшуюся сумму для жилья. Расходование одной части не обязывает немедленно использовать весь сертификат.
Маткапитал представляет собой целевую государственную поддержку. Порядок перечисления зависит от выбранного направления: деньги могут поступать продавцу жилья, кредитору, образовательной организации или самому получателю в предусмотренных случаях. Поэтому сначала выбирают юридически подходящий расход, а затем выясняют маршрут оплаты.
| Вариант | На что направляются средства | Основное условие |
|---|---|---|
| Жильё | Покупка, строительство, предусмотренная законом реконструкция, жилищный кредит | Подходящий объект и установленный порядок использования |
| Учёба | Образовательные услуги и разрешённые связанные расходы | Требования к ребёнку, исполнителю и договору |
| Ежемесячная выплата | Поддержка семьи на ребёнка до 3 лет | Среднедушевой доход в установленном пределе |
| Накопительная пенсия | Пенсионные накопления лица, которому доступно направление | Статус получателя и правила пенсионных накоплений |
| Адаптация ребёнка с инвалидностью | Компенсация разрешённых товаров и услуг | Перечень, действующая ИПРА и подтверждение расходов |
| Выплата малого остатка | Фактический остаток сертификата | После расходования осталось не больше 10 000 ₽ |
Здесь речь о федеральном материнском капитале. Региональная программа может иметь собственные цели и требования. Если вы встретили предложение оплатить автомобиль или лечение, сначала установите, какой именно капитал имеется в виду. Название региональной меры поддержки часто похоже на федеральное.
Для планирования нужна выписка о текущем остатке. Сумма в старом сертификате или публикации в интернете может отличаться от доступной сейчас. Запросить сведения можно через Госуслуги, СФР или МФЦ. В расчёте покупки используйте сумму, которая действительно осталась после прежних распоряжений.
Когда можно использовать средства до трёх лет?
Общее правило связано с возрастом ребёнка, в связи с рождением или усыновлением которого возникло право на маткапитал. Согласно статье 7 закона № 256-ФЗ, обычное распоряжение допускается после трёх лет. Отсчёт идёт от рождения или усыновления этого ребёнка, а не от дня выдачи сертификата.
В той же статье перечислены исключения. До трёх лет можно направить средства на первоначальный взнос, основной долг и проценты по кредиту или займу на приобретение либо строительство жилья. Также доступны дошкольное образование и связанные расходы, адаптация ребёнка с инвалидностью, ежемесячная выплата и выплата малого остатка.
Покупка жилья без кредитных средств подчиняется общему возрастному правилу. Из этого следует практическая разница: одинаковая квартира может оплачиваться по разным процедурам в зависимости от способа финансирования. Важны условия сделки и договора с кредитором.
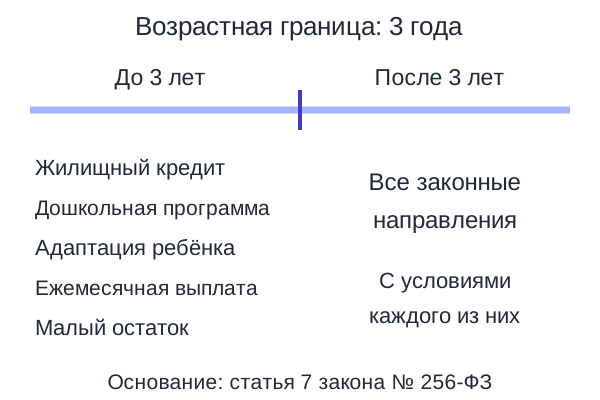
Допустим, младший ребёнок ещё не достиг трёх лет, а старший поступает в колледж. Обычное обучение старшего нельзя оплатить досрочно только потому, что ему уже исполнилось 16 лет. При этом расходы на дошкольную программу относятся к исключению. Нужно различать возраст ребёнка, давшего право, и возраст того, чьи услуги оплачиваются.
После достижения общей возрастной границы право использовать оставшиеся средства сохраняется. Вся сумма не должна быть потрачена к трёхлетию. Выбирайте момент под реальную потребность семьи, учитывая дополнительные возрастные условия у обучения и ежемесячной выплаты.
Как направить маткапитал на жильё?
По информации СФР, разрешены покупка жилого помещения, строительство индивидуального дома и предусмотренные варианты реконструкции. Для кредитной сделки можно использовать маткапитал как первоначальный взнос либо направить его на основной долг и проценты. Подробные основания перечислены в статье 10 закона № 256-ФЗ.
Жильё должно находиться в России и быть пригодным для постоянного проживания. Ремонт квартиры, газификация и подведение коммуникаций сами по себе не относятся к разрешённым целям федеральной программы. Строительство и реконструкция имеют отдельные требования к объекту, земельному участку и подтверждающим сведениям.
При покупке дома, части дома или дома блокированной застройки СФР указывает на необходимость сведений из заключения межведомственной комиссии о пригодности для проживания. Это проверяется до расчёта на перечисление средств. Описание продавца «можно жить круглый год» не подтверждает выполнение документального требования.
Покупка земельного участка отдельно от жилья в перечень целей не входит. Если в сделке одновременно продаются дом и участок, важно правильно определить предмет и стоимость каждого объекта. Не переносите всю общую цену на маткапитал без проверки структуры сделки.
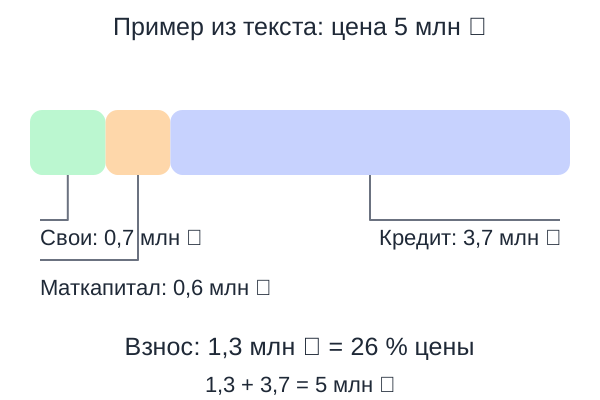
Условный пример. Квартира стоит 5 000 000 ₽. Семья планирует внести 700 000 ₽ собственных денег и 600 000 ₽ доступного маткапитала. Общий взнос составит 1 300 000 ₽, а кредитная часть — 3 700 000 ₽. Доля взноса в цене равна 26 %.
Для предварительного расчёта в ипотечном калькуляторе задают цену 5 000 000 ₽ и взнос 1 300 000 ₽. Ставку и срок берут из рассматриваемых условий кредитора. Если перечисление маткапитала будет происходить позднее в счёт долга, нужно учитывать фактический порядок сделки и будущего погашения.
Согласуйте с банком допустимый состав взноса, сроки и документы. Расчёт показывает соотношение сумм, а решение о кредитовании принимает кредитор. Платёж зависит от ставки, срока, способа погашения и условий договора; универсальной суммы для всех семей нет.
У жилья, оплаченного маткапиталом, есть требование к оформлению общей собственности. Статья 10 закона предусматривает включение владельца сертификата, его супруга или супруги и детей с определением долей по соглашению. Порядок оформления применительно к ипотеке и составу семьи проверяют до сделки. Формулу «всем строго поровну» из этого правила выводить нельзя.
Можно ли оплатить учёбу старшего ребёнка и детсад?
Да, средства разрешено направить на образование любого ребёнка в семье, включая усыновлённого. По статье 11 закона № 256-ФЗ, возраст обучающегося на дату начала соответствующей программы не должен превышать 25 лет. Оплата не привязана исключительно к ребёнку, после появления которого возникло право на сертификат.
По информации СФР, подходят платные образовательные услуги, разрешённые расходы на содержание, присмотр и уход, а также общежитие, предоставленное на период обучения организацией. Оплата обычной съёмной квартиры студенту к расходам на такое общежитие не относится.
Исполнитель должен находиться в России и иметь лицензию на образовательную деятельность. Это может быть организация либо индивидуальный предприниматель. Для кружка, репетитора или онлайн-занятий имеет значение правовой статус конкретного исполнителя и программа, а не только название услуги в рекламе.
Для поиска занятий есть раздел курсов для детей. Условия оплаты выбранной программы маткапиталом уточняйте у исполнителя: нужны подходящие лицензия, договор и порядок взаимодействия с СФР. Наличие программы в каталоге показывает вариант обучения, а возможность целевого перечисления устанавливают по документам.
Дошкольное направление доступно без ожидания общей трёхлетней границы. Например, можно оплачивать предусмотренные расходы на детский сад, который соответствует условиям программы. При этом само слово «развивающий» в названии центра ещё не раскрывает вид реализуемого образования.
Перед заявлением проверьте сведения о договоре: кто платит, кто учится, какая программа оплачивается, какова стоимость и реквизиты исполнителя. При оплате содержания или присмотра в договоре должен быть соответствующий расчёт платы. Перечень документов зависит от вида расходов и информационного обмена организации с СФР.
Если обучение прекращено, важно оформить документы об изменении или прекращении обязательств и уточнить возврат неиспользованных средств. Не переводите остаток оплаты на другой договор по устной договорённости. Целевой платёж должен соответствовать тем сведениям, на основании которых им распорядились.
Кому доступна ежемесячная выплата?
Согласно статье 11.2 закона № 256-ФЗ, семья может получать выплату из маткапитала на ребёнка до трёх лет. Основной доходный критерий: среднедушевой доход не превышает два прожиточных минимума на душу населения в регионе. СФР также указывает условия проживания и гражданства заявителя и ребёнка.
Для проверки используются две разные величины. Порог дохода связан с прожиточным минимумом на душу населения, размер выплаты — с прожиточным минимумом для детей. Если взять один показатель для обоих расчётов, результат может оказаться неверным.
| Что определяем | Какая величина нужна |
|---|---|
| Предел среднедушевого дохода | Два региональных прожиточных минимума на душу населения |
| Сумма ежемесячной выплаты | Один региональный прожиточный минимум для детей |
Условный пример. Пусть прожиточный минимум на душу населения равен 20 000 ₽, а детский — 18 000 ₽. Порог среднедушевого дохода тогда составит 40 000 ₽. При соблюдении всех условий размер выплаты будет 18 000 ₽ в месяц. Эти величины взяты для объяснения, они не являются показателями конкретного региона.
Среднедушевой доход считают по установленным правилам: учитывают состав семьи, расчётный период, виды доходов и исключения. Простое деление последней месячной зарплаты может не совпасть с официальным расчётом. Перед заявлением возьмите условия СФР для текущего периода и своей ситуации.
По информации СФР, выплату назначают на 12 месяцев, но не дольше достижения ребёнком трёх лет. Для продолжения подают новое заявление; сделать это можно в последний месяц предыдущего периода. Если детей младше трёх лет несколько, выплата может назначаться на каждого по заявлению владельца сертификата.
Поступления идут из имеющегося маткапитала и уменьшают его остаток. Это важно для семейного плана: деньги, использованные на ежемесячную поддержку, позднее уже не войдут в первоначальный взнос. Запишите будущие расходы и проверьте, какая часть сертификата останется для других целей.
Ежемесячную выплату из маткапитала следует отличать от единого пособия. У них разные основания, критерии и источники финансирования. Нельзя оценивать возможность одной меры только по решению о назначении или отказе в другой.
Пенсионные накопления владельца сертификата
Часть средств разрешено направить на формирование накопительной пенсии. Статья 12 закона № 256-ФЗ связывает это право с лицами, перечисленными в части 1 статьи 3. Среди них есть женщины и определённые категории мужчин. Из этого не следует, что деньги можно перевести на пенсионный счёт любого из родителей по семейному выбору.
Проверяйте, кто именно является владельцем права и на каком основании оно возникло. Например, положение единственного усыновителя и переход права после прекращения права матери описаны разными нормами. При выборе пенсионного направления статус получателя имеет самостоятельное значение.
Закон также предусматривает исключение для лиц, которые перевели пенсионные накопления в качестве единовременного взноса по договору долгосрочных сбережений. Если семья рассматривает такое направление, нужно проверить уже совершённые пенсионные действия. Это вопрос не только текущего остатка сертификата.
До назначения накопительной пенсии можно отказаться от ранее выбранного направления. После возврата средств действует порядок нового распоряжения и срок, предусмотренный статьёй 12. Не считайте такой перевод обычным банковским вкладом, который можно в любой день снять на карту для повседневных расходов.
- Относится ли получатель к предусмотренной законом категории.
- Не возникло ли исключение, связанное с долгосрочными сбережениями.
- Как оформляется перечисление и последующее изменение решения.
Адаптация ребёнка с инвалидностью
Маткапитал может компенсировать затраты на товары и услуги для социальной адаптации и интеграции ребёнка с инвалидностью. По статье 11.1 закона № 256-ФЗ, действует утверждённый перечень и индивидуальная программа реабилитации или абилитации — ИПРА. Общей полезности покупки для здоровья недостаточно для компенсации.
По информации СФР, ИПРА должна действовать на день приобретения. Важны сведения о конкретном товаре или услуге и подтверждение оплаты. Если речь о товаре, предусмотрен акт проверки его наличия и соответствия. Документы лучше определить до покупки, чтобы понимать процедуру возмещения.
- Проверьте основаниеСопоставьте выбранный товар или услугу с разрешённым перечнем и действующей ИПРА ребёнка.
- Сохраните подтверждение расходовПолучите договор и платёжные документы, позволяющие установить приобретение и его стоимость.
- Подготовьте сведения для компенсацииПри покупке товара оформите предусмотренную проверку, затем подайте заявление и необходимые документы в СФР.
Медицинские услуги не входят в это направление. Также исключены расходы на мероприятия, технические средства и услуги из федерального перечня, которые предоставляются за счёт федерального бюджета. Покупка лечения и покупка разрешённого средства социальной адаптации имеют разные правовые основания.
Компенсацию можно использовать для родного или усыновлённого ребёнка с инвалидностью, включая старшего. Ожидать общей трёхлетней границы не требуется. У этого варианта свой маршрут: сначала предусмотренные расходы и подтверждения, затем обращение за их компенсацией.
Как получить небольшой остаток деньгами?
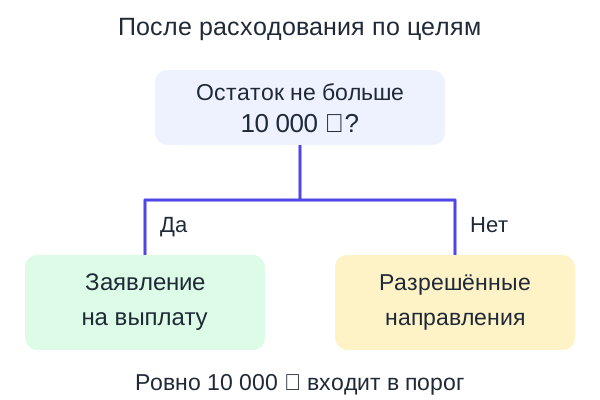
Статья 11.3 закона № 256-ФЗ позволяет получить единовременную выплату, если после использования по законным направлениям осталось не более 10 000 ₽. Граница включительная: ровно 10 000 ₽ подходит. При остатке 10 001 ₽ условие не выполнено.
Размер выплаты равен фактическому остатку, а не автоматически 10 000 ₽. Если осталось 7 400 ₽, выплата составит 7 400 ₽. По информации СФР, материальное положение семьи и возраст ребёнка для этой выплаты значения не имеют. Полученные средства можно направить на любые цели.
Начните с выписки, затем подайте заявление и укажите банковские реквизиты. СФР сообщает для этого вида выплаты срок рассмотрения до 5 рабочих дней и перечисление не более чем за 5 рабочих дней. Рабочие дни отличаются от календарных, поэтому выходные в такой срок не включают.
Нельзя получить 10 000 ₽ как свободную часть большого остатка по этой процедуре. Она рассчитана на завершение использования небольшой оставшейся суммы. Если после прежних распоряжений осталось больше порога, сохраняются остальные предусмотренные направления.
В отличие от фиктивного «обналичивания», такая выплата прямо предусмотрена законом и оформляется заявлением в СФР. Посредник, который обещает за комиссию преобразовать большой сертификат в наличные через мнимую сделку, предлагает другой механизм. Соглашаться на него опасно для средств семьи и может повлечь ответственность.
Расходы, которые не подходят
Улучшение жизни семьи и разрешённая цель маткапитала могут не совпадать. Автомобиль, мебель, бытовая техника, отпуск и обычный потребительский кредит не входят в направления федеральной программы. Нужность покупки для ребёнка сама по себе не создаёт права на её оплату сертификатом.
Отдельно проверяйте жилищные расходы. СФР прямо указывает, что ремонт помещения, газификация и подведение коммуникаций не относятся к самостоятельным разрешённым целям. Реконструкция дома регулируется иначе и требует выполнения специальных условий, включая изменение объекта и документальное подтверждение.
Ошибка 1: взять потребительский кредит и затем закрыть его сертификатом
Почему так нельзя: для кредитного направления важна предусмотренная законом цель приобретения или строительства жилья.
Как не ошибиться: проверьте назначение кредита и условия использования маткапитала до подписания договора.
Ошибка 2: назвать обычный ремонт реконструкцией
Почему так нельзя: новое покрытие стен или замена мебели не выполняют требования к реконструкции объекта.
Как не ошибиться: сопоставьте строительные работы с правилами соответствующего направления и нужными сведениями об объекте.
Ошибка 3: считать любую детскую услугу образовательной
Почему так нельзя: название кружка или центра не подтверждает право исполнителя и подходящий предмет договора.
Как не ошибиться: до оплаты выясните программу, статус исполнителя, лицензию и состав услуги.
Ошибка 4: перенести региональное разрешение на федеральную программу
Почему так нельзя: у мер поддержки разные основания, средства и условия.
Как не ошибиться: уточните название выплаты, региональный акт и орган, который ею распоряжается.
Подача заявления и проверка плана
По информации СФР, заявление можно подать на Госуслугах, в клиентской службе фонда или в МФЦ, принимающем такие обращения. При использовании маткапитала для первоначального взноса либо жилищного кредита предусмотрено обращение через банк. Это помогает согласовать сведения кредитной сделки и распоряжение средствами.
Перечень документов зависит от направления. Для жилья нужны сведения об объекте и сделке, для обучения — об исполнителе и договоре, для компенсации адаптации — о покупке и ИПРА. Часть сведений фонд получает по межведомственному обмену. Требование представить конкретный документ уточняют применительно к выбранному способу.
Если средств не хватает на весь расход, заранее определите источник доплаты. Продавец, банк или образовательная организация должны понимать, какие суммы и по каким основаниям поступят. Не назначайте обязательный платёж раньше возможного перечисления, опираясь только на приблизительное время обработки заявления.
После подачи отслеживайте результат и запросы дополнительных сведений. Решение о распоряжении и фактическое поступление денег представляют собой разные этапы. Для разных направлений порядок и сроки отличаются, поэтому срок выплаты малого остатка нельзя переносить на любую другую процедуру.
💡 Интересный факт
Программа материнского капитала стартовала в 2007 году. Изначальный механизм целевой поддержки со временем дополнялся новыми направлениями, поэтому старые памятки могут описывать меньше возможностей, чем действующие правила.
Источник: Социальный фонд России, раздел «Материнский (семейный) капитал».
Вывод
Маткапитал можно распределить между разрешёнными целями или сохранить для будущего расхода. Начните с остатка и реальной задачи семьи, затем проверьте требования к направлению и подготовьте документы. Для покупки жилья отдельно согласуйте порядок сделки и будущую кредитную нагрузку.
Если маткапитал входит в первоначальный взнос, сложите его с собственными средствами и рассчитайте платёж при выбранных ставке и сроке.
- Доступная сумма по выписке.
- Разрешённый расход и его подтверждение.
- Получатель денег и согласованная последовательность оплаты.