Кредитор — это тот, кто имеет право требовать от должника исполнения обязательства: возврата денег, передачи товара, выполнения работы или другого действия. Им бывает человек, организация, а в предусмотренных случаях публичное образование. Банковский заём представляет только один вариант таких отношений. Ниже разберём роли сторон, виды требований и смену кредитора. Если обязательство связано с процентным займом, сумму простых процентов по заданной ставке и периоду поможет проверить инструмент.
Кто получает право требования?
Согласно статье 307 Гражданского кодекса, кредитор имеет право требовать, чтобы должник исполнил свою обязанность. В числе возможных действий названы передача имущества, выполнение работы, оказание услуги и уплата денег. Обязательство может требовать и воздержания от определённого действия.
Ключевой признак связан с существующим правом. Человек, который просто просит передать ему деньги, ещё не становится кредитором. Основанием требования служат договор, причинение вреда, неосновательное обогащение или другое предусмотренное законом обстоятельство. Для разных оснований действуют свои правила возникновения и исполнения обязательства.
Статус появляется и до просрочки. Если срок исполнения ещё не наступил, обязанность уже может существовать, а возможность требовать немедленной передачи денег зависит от её условий. Поэтому выражения «кредитор» и «тот, кому просрочили платёж» имеют разный объём.
По информации Большой российской энциклопедии, термин происходит от латинского creditor, «веритель». В современном юридическом смысле это участник обязательства с правом требования. В бухгалтерском контексте так называют лицо, перед которым у организации имеется отражённая задолженность.
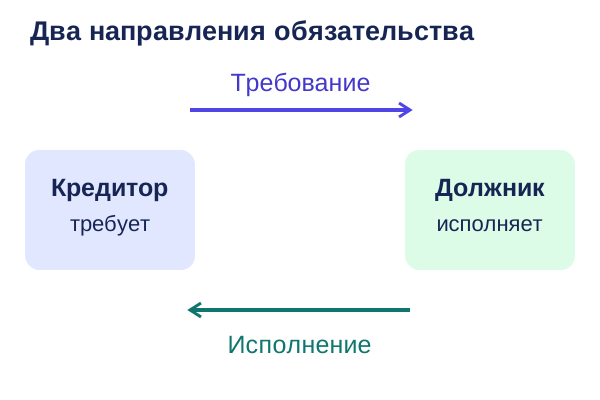
На стороне кредитора может находиться несколько лиц. Статья 308 ГК допускает множественность участников на каждой стороне обязательства. В таком случае дополнительно выясняют, как распределены права: например, относится ли требование к доле или действуют правила солидарности. Одного слова «кредиторы» для ответа о порядке получения исполнения мало.
Содержание права тоже различается. Требовать товар и требовать возврат аванса можно при разных обстоятельствах, хотя оба требования связаны с одной покупкой. Важны условия договора, состояние исполнения и доступные по закону способы защиты. Точный вопрос всегда относится к конкретной обязанности.
Пять оснований на знакомых примерах
Чтобы узнать кредитора, удобно назвать ожидаемое исполнение. Кто вправе получить его сейчас или при наступлении срока? Ниже приведены примеры правовых отношений, закреплённых в российских законах. Они показывают разные роли без вымышленных судебных историй.
Заимодавец ждёт возврата займа
По договору займа заимодавец передаёт или обязуется передать предусмотренное договором имущество, а заёмщик должен возвратить соответствующее исполнение по правилам этого договора. Для обычного денежного займа это возврат суммы. Когда стороны согласовали проценты и нет основания для беспроцентности, отдельно определяют плату за пользование деньгами.
Статья 809 ГК регулирует проценты по займу. Право на них и способ определения размера устанавливают с учётом закона и соглашения сторон. Заимодавец остаётся кредитором по требованию возврата основного долга, даже если заём беспроцентный. Проценты не являются обязательным признаком самого статуса.
Деньги по специальному договору
Статья 819 ГК описывает кредитный договор, по которому кредитором выступает банк или иная кредитная организация. Заёмщик обязуется возвратить полученную сумму и выполнить предусмотренные договором денежные обязанности. Это специальный вид договора со своим составом сторон.
Из этого не следует, что любой гражданин, передавший знакомому деньги взаймы, становится банком. Обычный заём между людьми регулируется нормами о займе. Родовое понятие кредитора шире специального банковского кредитования. Вид договора определяет применимые правила.
Продавец ждёт оплаты товара
По статье 454 ГК продавец обязуется передать вещь, покупатель обязуется принять товар и уплатить определённую сумму. В отношении оплаты продавец выступает кредитором. Если оплата отложена, его требование сохраняется до надлежащего исполнения или иного предусмотренного законом прекращения.
Эта ситуация встречается при расчётах между предприятиями. Поставщик передаёт согласованную продукцию, а покупатель оплачивает её в установленный срок. Денежное требование возникает из договора купли-продажи или поставки, хотя отдельного банковского кредита никто не выдавал.
Покупатель ждёт оплаченный товар
Если внесён аванс, покупатель вправе ожидать предусмотренную передачу товара. Статья 487 ГК определяет последствия ситуации, когда продавец, получив предоплату, не исполнил обязанность в срок. Покупатель может потребовать передачи оплаченного товара или возврата предварительной оплаты. Конкретный способ выбирают с учётом применимого регулирования.
При покупке вы привыкли считать себя тем, кто платит. Но в отношении передачи вещи именно вы ожидаете исполнения от продавца. Юридическая роль меняется вместе с вопросом, который рассматривается. Одна сделка соединяет несколько встречных обязанностей.
Работник ожидает причитающуюся выплату
В широком контексте задолженности кредитором называют и работника, перед которым существует обязанность по оплате труда. Такие отношения регулируются трудовым законодательством. Нельзя механически применять к зарплате все условия гражданского договора займа.
Закон о банкротстве прямо включает в общее определение кредиторов лиц с требованиями об оплате труда и выходных пособиях. При этом порядок защиты и участие работников в процедуре имеют особенности. Общее название не уравнивает их процессуальные права с правами всех остальных участников.
- Есть определённая обязанность другого участника.
- Можно установить её содержание и основание возникновения.
- У соответствующего лица имеется право получить предусмотренное исполнение.
Кредитор, должник и дебитор
Кредитор рассматривает обязательство со стороны получения исполнения. Должник рассматривается со стороны обязанности его предоставить. Дебитором обычно называют должника, особенно когда говорят об учёте расчётов организации. Значение определяется тем, относительно кого описан долг.
| Вопрос | Кредитор | Должник или дебитор |
|---|---|---|
| Основная роль | Имеет право требовать | Обязан исполнить |
| При денежном займе | Заимодавец по возврату суммы | Заёмщик по возврату суммы |
| При оплате поставки | Поставщик, ожидающий платёж | Покупатель, обязанный заплатить |
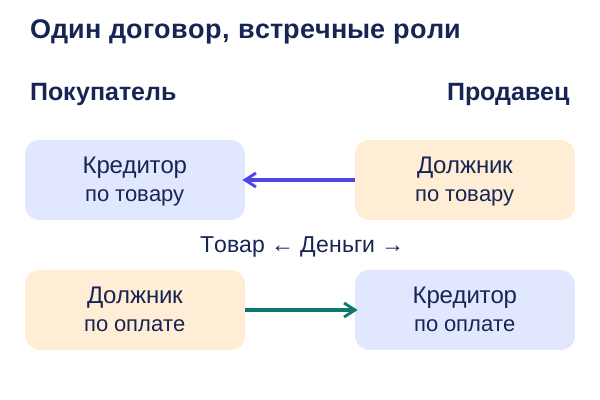
| При передаче оплаченной вещи | Покупатель по передаче товара | Продавец по передаче товара |
| Для учёта компании | Компания должна своему кредитору | Дебитор должен компании |
Согласно статье 308 ГК, если у сторон договора есть встречные обязанности, каждая одновременно является кредитором и должником в соответствующей части. Это не противоречие. Роли относятся к отдельным обязанностям, а не навсегда закрепляются за названием организации.
Различайте и лицо с суммой его требований. Кредиторская задолженность представляет обязательства организации перед кредиторами. Эта статья посвящена участникам и их правам; бухгалтерское отражение и управление суммами разобраны в материале о кредиторской задолженности.
Компания может одновременно иметь дебиторскую и кредиторскую задолженность перед разными контрагентами. Получение денег от одного покупателя не прекращает её отдельный долг поставщику. Даже встречные требования между теми же сторонами прекращают специальным способом, когда выполнены его условия. Простого совпадения сумм для такого вывода недостаточно.
Какие права и обязанности есть у кредитора?
Основное право состоит в получении надлежащего исполнения. Что считается надлежащим, устанавливают закон и обязательство: предмет, объём, срок, место и другие условия. При нарушении применяют предусмотренные способы защиты. Среди них бывают требование исполнения, взыскание убытков, процентов или неустойки при наличии соответствующих оснований.
Права на обеспечение возникают по специальным правилам. Залог, поручительство и независимая гарантия защищают интересы разными механизмами. Наличие денежного требования не даёт общего разрешения забрать любую вещь должника. Основание и порядок обращения взыскания устанавливают отдельно.
У кредитора есть и встречные обязанности по поведению при исполнении. Пункт третий статьи 307 ГК требует от сторон добросовестности, учёта прав друг друга и необходимого содействия. Кредитор должен совершать действия, без которых должник не может исполнить обязательство, когда это следует из закона или договора.
По статье 406 ГК отказ принять предложенное надлежащее исполнение может привести к просрочке самого кредитора. Такое последствие возможно и при несовершении необходимых действий. Поэтому кредитор не всегда находится только в положении требующей стороны. Его собственное поведение тоже имеет юридическое значение.
Статья 408 ГК связывает надлежащее исполнение с прекращением обязательства. По требованию должника кредитор, принимающий исполнение, должен выдать расписку полностью или в соответствующей части. Если выдавался долговой документ, действуют правила о его возврате либо отметке о невозможности вернуть. Подтверждение защищает обе стороны от повторного спора об одном платеже.
Изменение условий тоже имеет правовое основание. Например, рассрочку или новую дату можно оформить соглашением, если это допускается применимым регулированием. Для некоторых отношений закон предусматривает специальные льготы и процедуры. Общей обязанности любого кредитора согласиться на любую предложенную реструктуризацию нет.
Как происходит смена кредитора?
Требование может перейти к другому лицу по сделке или на основании закона. Передачу по сделке называют уступкой требования, или цессией. Это изменение управомоченной стороны. Перевод долга означает изменение обязанной стороны и регулируется другими правилами.
Статья 382 ГК устанавливает общее правило: согласие должника на переход прав не требуется, если закон или договор не предусматривает иного. Для отдельных требований действуют ограничения. Поэтому возможность уступки рассматривают по виду обязательства и его условиям.
Обычно новому кредитору передаётся право в существовавшем объёме и на существовавших условиях, если иное не предусмотрено законом или договором. По статье 384 ГК вместе с ним могут переходить связанные права, включая обеспечение и проценты. Сам факт уступки не создаёт произвольную новую сумму долга.
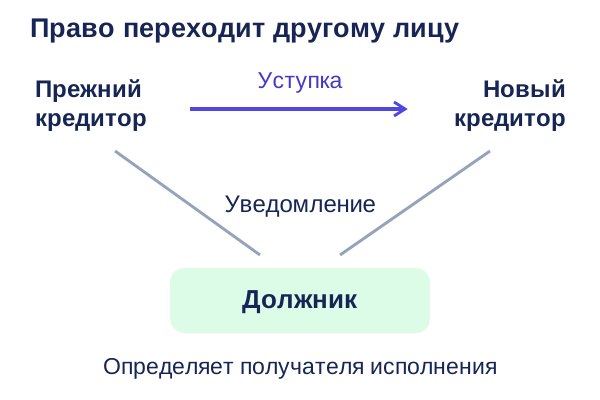
Должника уведомляют о состоявшемся переходе. По статье 385 ГК уведомление имеет силу независимо от того, какая из двух сторон его направила. Должник вправе ожидать доказательств перехода права от нового кредитора. Исключение предусмотрено, когда уведомление получено от первоначального кредитора.
Если письменного уведомления не было, статья 382 возлагает соответствующий риск на нового кредитора. Исполнение прежнему кредитору до получения уведомления прекращает обязательство в предусмотренном этой статьёй случае. Это отличается от признания самой уступки недействительной. Отсутствие уведомления и действительность сделки представляют разные вопросы.
Должник сохраняет предусмотренные законом возражения против требования нового кредитора. Например, обстоятельства уже произведённого исполнения имеют значение и после перехода права. Объём возражений определяют по статье 386 ГК. Документы об оплате поэтому сохраняют независимо от смены получателя.
Отдельно установите роль представителя. Юрист или организация могут вести переговоры и принимать обращения от имени кредитора. Само участие в переписке не подтверждает переход права. Основание полномочий представителя отличается от документов об уступке.
Из чего складывается денежное требование?
Денежная сумма может включать основной долг, договорные проценты и предусмотренные последствия нарушения. Эти части возникают по разным основаниям. Их удобно показывать отдельными строками, чтобы было видно, за что начислена каждая сумма. Название «задолженность» не объясняет расчёт.
Договорные проценты по займу являются платой за пользование деньгами в предусмотренных законом и соглашением случаях. Проценты за просрочку и неустойка относятся к другим механизмам. Условия совместного применения зависят от регулирования. Складывать все найденные в интернете ставки подряд нельзя.
| Часть требования | Что нужно установить |
|---|---|
| Основной долг | Сколько передано или подлежало оплате и сколько уже исполнено |
| Договорные проценты | Основание начисления, ставка, период и порядок расчёта |
| Неустойка | Предусмотрена ли законом или соглашением, какое нарушение произошло |
| Другие последствия просрочки | Какая норма применяется и как она соотносится с остальными начислениями |
Рассмотрим условный пример без промежуточных платежей. Выдано 100 000 ₽ под 12 % годовых на 30 дней. Стороны используют простые проценты и расчётную базу 365 дней. Начисления за просрочку и дополнительные расходы в условии отсутствуют.
Проценты вычисляем так: 100 000 · 0,12 · 30 / 365 = 986,30 ₽ после округления. Вместе с основным долгом получается 100 986,30 ₽. Годовая ставка относится к году, поэтому за тридцать дней начисляется только соответствующая доля.
Та же арифметика используется в инструменте выше: фактическое число дней делится на 365. Для расчёта внесите сумму, ставку и даты, соответствующие условиям займа. Если договор использует другую базу, капитализацию или особый порядок включения дат, расчёт строят по нему. Выбранный способ нужно указать рядом с результатом.
При частичном погашении меняется остаток, на который начисляются проценты, если так предусмотрено порядком расчёта. Период тогда делят по датам изменения основного долга. Каждый участок считают на свою сумму, затем складывают начисления. При этом различают все начисленные проценты и остаток, который ещё подлежит возврату.
Для отдельной проверки календарного промежутка используйте подсчёт дней между датами. Важно заранее определить, включаются ли граничные дни по правилам конкретного обязательства. Разница на один день меняет сумму и должна объясняться выбранным порядком.
Виды кредиторов в процедуре банкротства
В банкротстве общее слово получает специальные процессуальные значения. Закон различает конкурсных кредиторов, уполномоченные органы, кредиторов по текущим платежам и другие группы участников. Набор прав зависит от статуса требования и применимой процедуры. Нельзя всем без разбора обещать одинаковое голосование и порядок получения денег.
Согласно статье 2 закона о банкротстве, общее определение кредиторов охватывает требования по денежным и иным обязательствам, обязательным платежам и определённым выплатам работникам. Конкурсные кредиторы определяются уже как специальная категория по денежным обязательствам с установленными исключениями. Уполномоченные органы выделены отдельно.
Правовое положение работников тоже специально урегулировано. Денежные обязательства в терминологии закона и требования об оплате труда перечислены раздельно. Поэтому наличие зарплатного требования ещё не означает статус конкурсного кредитора. Для участия работников предусмотрены свои формы представительства и защиты.
Требования, обеспеченные залогом имущества должника, имеют особенности удовлетворения. Наличие залога не означает, что кредитор просто забирает любое имущество вне установленного порядка. Имеют значение предмет обеспечения, размер требования и правила конкретной процедуры. Детальное распределение средств требует отдельного расчёта.
| Термин | Что необходимо уточнить |
|---|---|
| Конкурсный кредитор | Соответствует ли требование специальному определению закона |
| Уполномоченный орган | Какое публичное требование он представляет |
| Кредитор по текущему платежу | Когда возникло обязательство и как применяются правила текущих платежей |
| Залоговый кредитор | Какое имущество обеспечивает требование и какой действует порядок удовлетворения |
Статья 5 закона о банкротстве связывает текущие платежи по общему правилу с обязательствами, возникшими после принятия заявления о банкротстве. Для классификации применяют также специальные правила и судебные разъяснения. По одной дате подписания договора решить вопрос удаётся не всегда. Необходимо определить момент возникновения соответствующего обязательства.
Для обычных текущих платежей предусмотрен порядок вне реестра требований кредиторов. При этом в регулировании есть специальные случаи и правовые позиции Конституционного суда. Поэтому формула «любой кредитор обязан включиться в реестр» слишком груба. Сначала определяют вид требования, затем способ его предъявления.
💡 Интересный факт
При создании Банка Англии в 1694 году привлекли 1,2 млн фунтов для займа правительству. Первоначальный капитал внесли более 1 200 подписчиков. В этой конструкции государство оказалось должником, а созданный банк предоставлял ему заём. История показывает, насколько разным бывает масштаб кредиторских отношений.
Источник: Банк Англии, Who owns the Bank of England? и музейная история основания банка.
Проверка документов перед исполнением
Сообщение о задолженности сопоставляют с первичными документами. В них должны сходиться стороны, предмет, суммы и движение исполнения. Для одного обязательства полезно хранить договор, подтверждение передачи и оплаты, дополнительные соглашения и переписку о согласованных изменениях. Состав доказательств зависит от характера отношений.
Разделяйте оригинальный текст договора и расчёт, присланный позднее. В расчёте могут находиться арифметические ошибки, повторный учёт платежа или начисления за другой период. Их проще увидеть, когда основная сумма, проценты и другие требования показаны отдельно. Затем каждую строку сопоставляют с её правовым основанием.
- Установите основание и объёмНайдите договор или другое основание требования. Сопоставьте заявленный размер с исполнением и расчётом.
- Определите заявителяВыясните, обращается первоначальный кредитор, новый обладатель требования или представитель.
- Сверьте сроки и документыПроверьте дату исполнения, изменения условий, уведомления и подтверждения уже внесённых платежей.
- Зафиксируйте результатСохраните подтверждение исполнения и сведения о том, какие требования остаются спорными или неисполненными.
Если документ относится к судебному разбирательству или исполнительному производству, учитывают и соответствующую процедуру. Письмо контрагента, судебное решение и постановление пристава имеют разную роль. Для каждого существуют собственные основания и порядок реакции. Они не превращаются в один документ с общим названием «требование кредитора».
В учёте организации расчёты распределяют по контрагентам и основаниям. Для освоения такой работы подходит обучение бухгалтерскому учёту с нуля. Там следующий шаг связан уже с отражением операций, а не с определением стороны обязательства.
Ошибки в словах и решениях
Ошибочное название иногда приводит к ошибочному действию. Если считать получателя денег кредитором только потому, что он назвался взыскателем, можно исполнить обязательство ненадлежащему лицу. Если принять любой долг за просроченный, можно потребовать исполнение раньше установленного срока. Для этих вопросов важны конкретные условия.
Ошибка 1: считать всех кредиторов банками
Почему так нельзя: право требования возникает также из продажи товара, работ и иных оснований.
Как не ошибиться: назовите конкретную обязанность, исполнения которой ожидает участник.
Ошибка 2: путать уступку требования с переводом долга
Почему так нельзя: первая меняет управомоченную сторону, второй меняет обязанную сторону.
Как не ошибиться: определите, кого заменили: того, кто вправе получить исполнение, или того, кто обязан его предоставить.
Ошибка 3: считать требование представителя доказательством цессии
Почему так нельзя: представитель может действовать от имени прежнего кредитора без перехода самого права.
Как не ошибиться: различайте документы о полномочиях и документы о смене обладателя требования.
Ошибка 4: смешивать основной долг с начислениями
Почему так нельзя: проценты, неустойка и основная сумма имеют разные основания и порядок расчёта.
Как не ошибиться: разложите итог по составным частям и периодам.
Ошибка 5: считать истечение давности автоматическим списанием
Почему так нельзя: по статье 199 ГК суд принимает требование независимо от истечения срока и применяет давность по заявлению стороны спора.
Как не ошибиться: различайте существование обязательства, течение давности и процессуальное применение её последствий.
Перед самостоятельным выводом о давности устанавливают начало срока и обстоятельства, влияющие на его течение. Общая цифра из справочника этого не раскрывает. Также учитывают вид требования и специальные сроки. Наличие старой даты в договоре само по себе не решает вопрос о судебной защите.
Вывод
Кредитор обладает правом получить предусмотренное исполнение, а конкретные возможности зависят от вида обязательства. Проверяйте основание, объём и принадлежность требования, чтобы правильно определить стороны и сумму. В денежном займе отдельно рассчитайте договорные проценты по согласованной ставке и периоду.