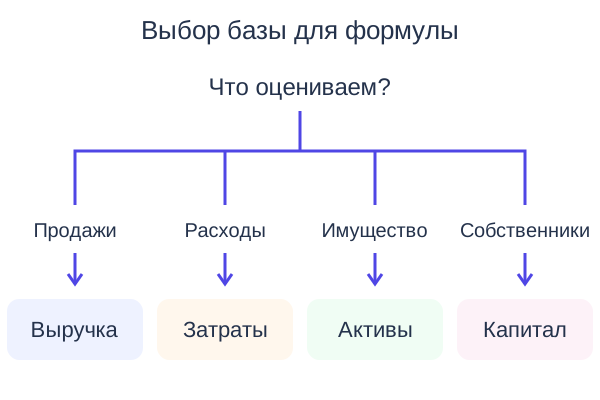
Общая формула рентабельности: прибыль / выбранная база × 100 %. Базой служат выручка, затраты, средняя стоимость активов или собственного капитала. Показатель объясняет, сколько прибыли приходится на рубль этой базы. Для продаж прибыль делят на выручку, для затрат на себестоимость, для активов на их среднюю величину. Вид прибыли тоже указывают: валовая, от продаж или чистая. Для товара калькулятор ниже рассчитает разницу между ценой и себестоимостью, долю прибыли в цене и наценку.
Какая формула рентабельности нужна для расчёта?
Рентабельность — это относительный показатель прибыльности. Абсолютная прибыль отвечает на вопрос, сколько заработано. Рентабельность связывает результат с масштабом деятельности или ресурсами. Поэтому одинаковая прибыль способна давать разную отдачу.
Слово «рентабельность» связано с прилагательным «рентабельный». Современный словарь иностранных слов на Грамоте приводит немецкое rentabel и французское rentable, обозначающие прибыльность. В финансовом расчёте это широкое значение уточняют: всегда определяют, относительно чего измеряют результат.
В учебно-методическом комплексе КФУ «Финансы и кредит» рассматриваются несколько групп показателей: для продукции, продаж, имущества и вложенного капитала. Одной формулы, которая отвечала бы на все эти вопросы одновременно, нет.
| Что требуется оценить | Формула в процентах | Что означает результат |
|---|---|---|
| Продажи по прибыли от продаж | Прибыль от продаж / выручка × 100 % | Прибыль от продаж на рубль выручки |
| Продажи по чистой прибыли, NPM | Чистая прибыль / выручка × 100 % | Чистая прибыль на рубль выручки |
| Затраты на реализованную продукцию | Прибыль от продаж / полная себестоимость реализованной продукции × 100 % | Прибыль от продаж на рубль учтённых затрат |
| Отдельный продукт | Прибыль от реализации продукта / его полная себестоимость × 100 % | Прибыль на рубль затрат по продукту |
| Активы, ROA по чистой прибыли | Чистая прибыль / средняя стоимость активов × 100 % | Чистая прибыль на рубль активов |
| Собственный капитал, ROE | Чистая прибыль / средний собственный капитал × 100 % | Чистая прибыль на рубль собственного капитала |
| Проект, простой ROI | Прибыль проекта / вложения в проект × 100 % | Прибыль на рубль вложений за выбранный срок |
Эта таблица задаёт конкретные варианты расчёта. В отдельных методиках используют другую прибыль, другую базу или уточнённый порядок усреднения. Для сопоставления результатов сохраняйте одинаковыми вид прибыли и базу. Иначе разница процентов может возникнуть из-за разных формул.
Почему название показателя имеет значение
Согласно методологическим пояснениям Росстата, рентабельность проданных товаров, продукции, работ и услуг соотносит прибыль от продажи с себестоимостью. В затраты включают коммерческие и управленческие расходы. Полученный процент характеризует отдачу затрат.
В формуле рентабельности продаж с выручкой в знаменателе измеряется уже доля прибыли в продажах. Названия похожи, но математическая база различается. Поэтому отраслевой показатель Росстата нужно читать вместе с определением, которое дано в его методологии.
Частный расчёт доли прибыли в выручке подробно разобран в статье о рентабельности продаж. Здесь задача шире: выбрать показатель для продаж, расходов, имущества или капитала.
Выбор прибыли и исходных данных
Прибыль формируется поэтапно. После вычета себестоимости продаж остаётся один результат, после коммерческих и управленческих расходов другой. Далее учитываются прочие доходы, расходы и налог. Если взять разные уровни прибыли, проценты будут различаться даже при неизменной выручке.
Согласно ФСБУ 4/2023, валовая прибыль представляет разность выручки и себестоимости продаж. Прибыль от продаж дополнительно учитывает коммерческие и управленческие расходы. Чистый финансовый результат отражает также прочие составляющие, налог и результат прекращаемой деятельности при его наличии.
| Уровень прибыли | Как получить в обычной ситуации | Для чего полезен |
|---|---|---|
| Валовая | Выручка минус себестоимость продаж | Оценить разницу между продажами и их себестоимостью |
| От продаж | Валовая минус коммерческие и управленческие расходы | Оценить результат основной деятельности по этим статьям |
| До налогообложения | Результат продаж с учётом финансовых и прочих доходов и расходов | Увидеть результат до налога на прибыль |
| Чистая | Итоговый финансовый результат с учётом налога и других предусмотренных составляющих | Рассчитать чистую долю прибыли и выбранные варианты ROA, ROE |
В российской бухгалтерской отчётности выручка отражается за вычетом НДС, акцизов и аналогичных обязательных платежей. Для вычисления по отчёту берите уже подготовленный показатель. Повторное вычитание налога из этой строки исказит базу.
Где искать суммы
Выручку, себестоимость и уровни прибыли ищут в отчёте о финансовых результатах. Активы и собственный капитал берут из бухгалтерского баланса. Расходы отдельного продукта могут потребовать внутренней расшифровки: общая отчётность компании обычно не раскрывает каждую товарную позицию.
Для регулярного анализа удобно вести исходные суммы в учётной системе. В разделе облачной бухгалтерии можно подобрать решение для ведения учёта и подготовки отчётов. Возможности по отдельным продуктам и распределению расходов проверяют по описанию выбранного сервиса.
Если вместо готовой отчётности используется управленческая таблица, заранее определяют состав затрат. Закупочная цена товара, полная себестоимость его реализации и все расходы бизнеса могут оказаться разными суммами. Их названия должны точно передавать содержание.
Срок тоже входит в исходные данные. Прибыль за месяц относится к этому месяцу, годовая прибыль к году. Денежные суммы приводят к одной единице измерения: рублям, тысячам или миллионам рублей. Общий масштаб сокращается в отношении, но смешанные единицы дают ошибку.
Один набор данных и четыре результата
Рассмотрим условный пример за месяц. Выручка бизнеса составляет 1 200 000 ₽, себестоимость проданных товаров 800 000 ₽. Коммерческие и управленческие расходы равны 160 000 ₽. Прочие расходы за вычетом прочих доходов составляют 40 000 ₽, налог на прибыль в исходных данных равен 50 000 ₽.
Сначала восстановим уровни прибыли. Налог здесь задан готовой суммой; расчёт налоговой базы в пример не входит.
- Валовая прибыль: 1 200 000 − 800 000 = 400 000 ₽.
- Прибыль от продаж: 400 000 − 160 000 = 240 000 ₽.
- Прибыль до налогообложения: 240 000 − 40 000 = 200 000 ₽.
- Чистая прибыль: 200 000 − 50 000 = 150 000 ₽.
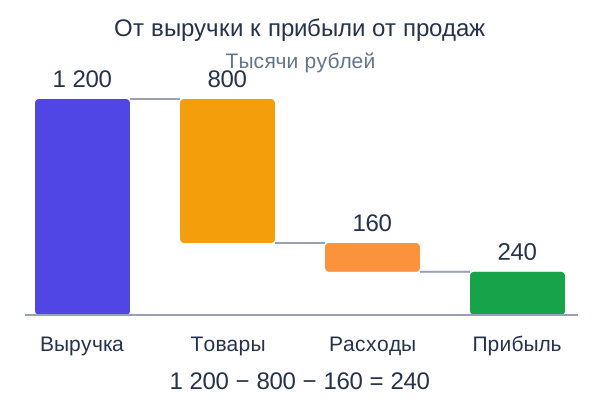
Теперь получим четыре коэффициента из этих данных:
- Валовая маржинальность: 400 000 / 1 200 000 × 100 % ≈ 33,33 %.
- Рентабельность продаж по прибыли от продаж: 240 000 / 1 200 000 × 100 % = 20 %.
- Рентабельность полных затрат: 240 000 / 960 000 × 100 % = 25 %.
- Чистая доля прибыли в выручке: 150 000 / 1 200 000 × 100 % = 12,5 %.
Сумма полных затрат на продажу в этом примере равна 800 000 + 160 000 = 960 000 ₽. Поэтому при рентабельности затрат 25 % каждый рубль этой базы дал 25 копеек прибыли от продаж. При рентабельности продаж 20 % на рубль выручки приходится 20 копеек той же прибыли.
Разница между 33,33 % и 12,5 % показывает, как меняется результат после следующих групп расходов. Считать первую величину чистой доходностью означало бы пропустить расходы, которые ещё предстоит учесть.
Что изменит дополнительный расход
Продолжим этот же пример. Если появится ещё 60 000 ₽ коммерческих расходов при прежней выручке, прибыль от продаж сократится до 180 000 ₽. Её доля в выручке составит 180 000 / 1 200 000 × 100 % = 15 %.
Валовая прибыль при этом останется прежней, поскольку себестоимость проданных товаров не изменилась. Это полезная проверка: разные уровни прибыли реагируют на разные статьи расходов. Для поиска причины изменения показателя нужна расшифровка соответствующего уровня.
Чем различаются маржа и наценка?
У отдельного товара разница между ценой и выбранной себестоимостью может участвовать в двух отношениях. Если разделить её на цену, получится доля в цене, или маржинальность по выбранным затратам. Если разделить на себестоимость, получится наценка.
Условный пример: цена товара составляет 1 200 ₽, себестоимость для расчёта 800 ₽. Разница равна 400 ₽. Маржинальность составит 400 / 1 200 × 100 % ≈ 33,33 %, а наценка 400 / 800 × 100 % = 50 %.
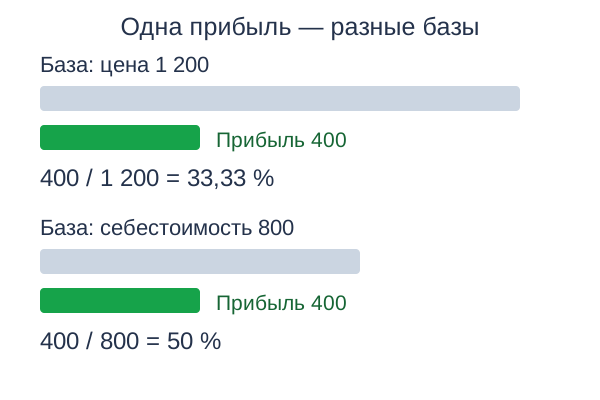
В калькулятор маржи в начале статьи введите 800 в поле себестоимости и 1 200 в поле цены. Он покажет разницу, её долю в цене и наценку. Это прямой способ проверить, как знаменатель меняет процент.
Для оценки полной прибыльности товара потребуется полная база расходов. В закупочную стоимость могут не входить доставка, обработка заказа, комиссия площадки и доля общих расходов. Когда они относятся к реализации продукта, их учитывают в выбранной методике определения себестоимости.
Например, если в предыдущем расчёте на товар приходится ещё 160 ₽ расходов, полная база увеличится до 960 ₽. Прибыль от реализации составит 240 ₽, а отношение к полным затратам даст 25 %. Так расчёт отдельного товара согласуется с логикой предыдущего раздела.
Как связаны два процента
При положительных цене и себестоимости наценку и маржинальность можно перевести друг в друга. Здесь проценты подставляются именно числом процентов: для 50 % берём 50.
- Маржинальность, % = наценка, % / (100 + наценка, %) × 100.
- Наценка, % = маржинальность, % / (100 − маржинальность, %) × 100.
Для наценки 50 % получаем 50 / 150 × 100 ≈ 33,33 %. Обратный расчёт лучше делать по неокруглённой величине: промежуточное округление добавляет небольшую погрешность. Вторая формула требует маржинальности меньше 100 %.
Расчёты по опубликованной отчётности
Проверим формулы на трёх разборах первичных публикаций. Используем исторические данные за финансовые годы, завершившиеся в 2025 году. Это примеры вычисления коэффициентов, поэтому даты окончания периодов и названия строк указаны явно.
Apple: доля чистой прибыли в выручке
По данным консолидированного раскрытия Apple за 12 месяцев по 27 сентября 2025 года, выручка составляет 416 161 млн долларов. Чистая прибыль за тот же период равна 112 010 млн долларов. Берём годовую колонку, а не соседнюю квартальную.
Расчёт: 112 010 / 416 161 × 100 % ≈ 26,92 %.
Это доля чистой прибыли в выручке за указанный финансовый год. Выражение «на 100 долларов выручки пришлось около 26,92 доллара чистой прибыли» передаёт смысл отношения. В документе суммы обозначены миллионами, поэтому обе величины сохраняем в одинаковом масштабе.
Microsoft: операционная прибыль относительно выручки
Согласно Annual Report 2025 Microsoft, за год по 30 июня 2025 года выручка равна 281 724 млн долларов. Операционная прибыль составляет 128 528 млн долларов.
Расчёт операционной рентабельности: 128 528 / 281 724 × 100 % ≈ 45,62 %.
Числитель здесь представляет операционную прибыль, поэтому результат называется операционным. Чистая прибыль относится к другой строке отчёта и дала бы иной коэффициент. Период Microsoft заканчивается в июне, тогда как период Apple в предыдущем примере заканчивается в сентябре.
Microsoft: чистая прибыль относительно средних активов
В том же отчёте чистая прибыль составляет 101 832 млн долларов. Активы на 30 июня 2024 года равны 512 163 млн долларов, на 30 июня 2025 года 619 003 млн долларов.
Для выбранного варианта ROA берём простую среднюю двух дат:
- средние активы: (512 163 + 619 003) / 2 = 565 583 млн долларов;
- ROA: 101 832 / 565 583 × 100 % ≈ 18,00 %.
Это наш аналитический расчёт по опубликованным суммам. Знаменатель отражает активы, поэтому показатель описывает отдачу имущества по чистой прибыли. Использование только конечного остатка дало бы другую величину.
- Заголовок периода: квартал, полугодие или финансовый год.
- Единицы измерения сумм и название прибыли.
- Периметр: отдельная организация или консолидированная группа.
- Для балансовой базы: начальная и конечная даты периода.
Источники этих расчётов: собственное раскрытие Apple «FY25 Q4 Consolidated Financial Statements», страница отчёта о результатах; Microsoft Annual Report 2025, разделы Income Statements и Balance Sheets. Проценты округлены после деления.
Зачем усреднять активы и капитал?
Прибыль накапливается за период, а балансовые показатели измеряются на конкретную дату. Компания могла купить оборудование в конце года: конечный баланс уже включает его стоимость, хотя большую часть года актив ещё не участвовал в деятельности.
Простая средняя база = (остаток на начало + остаток на конец) / 2. Такой способ удобен, когда доступны две даты. Если внутри периода происходили существенные изменения, более подробные остатки позволяют лучше описать задействованные ресурсы.
Две крайние даты не показывают весь путь. Большой сезонный запас мог появиться весной и исчезнуть к декабрю. При расчёте по ежемесячным или более частым данным нужно выбрать и раскрыть порядок усреднения, соответствующий задаче анализа.
Что показывает собственный капитал
В расчёте ROE знаменатель связан с бухгалтерским собственным капиталом. Это остаточная величина после вычета обязательств из активов. Она отличается от выручки, рыночной цены бизнеса и суммы денег на банковском счёте.
Условный пример: чистая прибыль за год составляет 300 000 ₽. Собственный капитал в начале года равен 1 200 000 ₽, в конце 1 800 000 ₽. Средняя база составляет 1 500 000 ₽, ROE = 300 000 / 1 500 000 × 100 % = 20 %.
Если бы взяли только конечный капитал, получилось бы около 16,67 %. Изменение результата вызвано способом задания базы. Поэтому рядом с формулой ROE полезно раскрыть, какие остатки использованы.
Нулевая база не позволяет выполнить обычное деление. При отрицательном собственном капитале стандартное прочтение ROE как отдачи положительных вложенных ресурсов теряет смысл. Особенно опасна ситуация, когда отрицательная прибыль делится на отрицательный капитал: положительный знак результата скрывает две отрицательные величины.
- Проверьте знак и величину знаменателя.
- Свяжите даты баланса с периодом прибыли.
- При резких изменениях базы посмотрите её движение внутри периода.
Как прочитать результат и динамику?
У процента нет универсального значения «хорошо» для всех видов бизнеса. Значение зависит от отрасли, структуры затрат, стадии развития, долга, учётных правил и разовых событий. Рост коэффициента может быть связан как с увеличением прибыли, так и с уменьшением базы.
При сравнении периодов или компаний сохраняйте одинаковый вид прибыли и одинаковую базу. Далее уточняйте, что произошло с самими суммами. Эта последовательность отделяет реальное изменение результата от различий методики.
- Посмотрите на числительРазберите выручку и расходы соответствующего уровня. Отдельно найдите существенные прочие доходы, убытки и разовые операции.
- Проверьте движение базыУточните, как изменились затраты, активы или капитал. Выбытие имущества и распределение капитала могут повлиять на отношение.
- Раскройте причиныРазделите влияние цены, объёма, состава продаж и себестоимости. Для выводов используйте расшифровки, а не один итоговый процент.
- Сопоставьте с деньгамиПосмотрите денежный поток, сроки оплаты покупателей и обязательств. Бухгалтерская прибыль и изменение денег описывают разные стороны работы.
Почему нельзя усреднить проценты обычным способом
Условный пример: первая группа товаров дала 20 000 ₽ прибыли при выручке 100 000 ₽, вторая 90 000 ₽ при выручке 900 000 ₽. Их рентабельность продаж равна 20 % и 10 %.
Среднее двух процентов составляет 15 %, но общая рентабельность другая. Складываем прибыли и выручку: (20 000 + 90 000) / (100 000 + 900 000) × 100 % = 11 %. Вторая группа занимает большую долю выручки и сильнее влияет на итог.
То же правило действует при объединении месяцев, магазинов и направлений. Итоговый коэффициент получают из общих сумм соответствующих числителя и знаменателя. Простое среднее подходит лишь при одинаковых весах баз.
Проценты и процентные пункты
Вернёмся к расчёту продаж выше. Снижение с 20 % до 15 % составляет 5 процентных пунктов. Относительное снижение самого коэффициента равно (20 − 15) / 20 × 100 % = 25 %.
Оба описания верны, но отвечают на разные вопросы. Процентные пункты показывают разницу уровней, проценты изменения показывают величину этой разницы относительно прежнего уровня. В отчёте лучше прямо назвать используемый способ.
ROI и срок проекта
В простой формуле ROI числитель содержит прибыль проекта после вычета относящихся к нему затрат. Если исходная сумма представляет все поступления, сначала определяют соответствующий финансовый результат. Возврат вложенной суммы и прибыль имеют разное экономическое содержание.
Простой ROI также связан со сроком, за который получен результат. Доходность за короткий проект и за несколько лет оценивается с учётом продолжительности и распределения платежей. Для анализа денежных потоков по времени применяют отдельные методы, например дисконтирование.
Чтобы выстроить учёт по продуктам и направлениям, можно перейти к курсам управленческого учёта. Такой следующий шаг подходит, когда главная сложность связана со сбором и распределением исходных расходов.
💡 Интересный факт
В 1914 году сотрудник DuPont Дональдсон Браун разработал систему оценки, объединявшую заработок, оборотный капитал и вложения в производственные объекты. Он назвал её return on investment. Архив Hagley связывает с этой работой происхождение метода DuPont.
Источник: Hagley Museum and Library, «The Father of ROI: Donaldson Brown».
Пять ошибок в вычислениях
Ниже ошибки, которые меняют ответ или его смысл. Они относятся к разным стадиям: подготовке исходных сумм, вычислению и трактовке результата.
Ошибка 1: подставить выручку вместо прибыли
Почему так нельзя: выручка содержит суммы, за счёт которых покрываются расходы. Отношение выручки к затратам показывает иной коэффициент.
Как не ошибиться: сначала определите финансовый результат нужного уровня. Если расходы уже вычтены в готовой строке прибыли, повторно вычитать их не нужно.
Ошибка 2: смешать рубли и тысячи рублей
Почему так нельзя: отношение меняется в тысячу раз, если масштаб приведён только у одной суммы.
Как не ошибиться: прочитайте единицу измерения в заголовке таблицы. Приведите обе величины к одному масштабу до деления.
Ошибка 3: соединить квартальную прибыль с годовой выручкой
Почему так нельзя: числитель и знаменатель характеризуют разные объёмы времени. Итог перестаёт выражать долю прибыли данного периода.
Как не ошибиться: выберите одинаковые даты начала и окончания для потоковых показателей. В публикациях отдельно проверяйте квартальные и годовые колонки.
Ошибка 4: прочитать коэффициент как готовый процент
Почему так нельзя: результат деления 0,2 соответствует 20 %, а не 0,2 %. Разница возникает на этапе представления числа.
Как не ошибиться: при обычном числовом формате умножьте отношение на 100. В ячейке с процентным форматом оставьте само отношение.
Ошибка 5: принять прибыль за свободные деньги
Почему так нельзя: признанная выручка может ожидать оплаты, деньги могут находиться в запасах или требоваться для исполнения обязательств.
Как не ошибиться: отдельно посмотрите движение денег и будущие платежи. Решение об изъятии средств требует анализа ликвидности и установленных правил.
Проверьте расчёт на пяти заданиях
Вопросы помогают заметить разные типы ошибок. Сначала выберите действие и объясните его, затем откройте ответ. Часть заданий использует уже разобранные выше данные.
1. В примере прибыль от продаж равна 240 тысячам, выручка 1,2 миллиона. Какой процент относится к продажам?
Ответ: 20 %. Делим 240 000 на 1 200 000 и умножаем на 100. Базой здесь служит выручка.
2. Почему 25 % из того же примера описывают другой показатель?
Ответ: в знаменателе использованы полные затраты 960 000 ₽. Получилось 240 000 / 960 000 × 100 % = 25 %, то есть отдача затрат.
3. В электронной таблице отношение уже записано как 0,2. Что покажет процентный формат?
Ответ: 20 %. Дополнительное умножение этого значения на 100 перед включением процентного формата привело бы к отображению 2 000 %.
4. Можно ли сложить показатели двух товарных групп 20 % и 10 %, а затем поделить на два?
Ответ: только если базы имеют одинаковый вес. В разобранном примере выручки 100 000 ₽ и 900 000 ₽ различаются, поэтому общий результат равен 11 %.
5. Вычисленное отношение прибыли к положительной базе оказалось отрицательным. Что показывает знак?
Ответ: выбранный уровень финансового результата убыточен. Чтобы понять причину, разбирают доходы и расходы этого уровня. Менять знак результата при представлении нельзя.
Для записи собственного результата достаточно назвать показатель, привести формулу с числами и указать период. Например: «Рентабельность продаж по прибыли от продаж за месяц составила 20 %: 240 000 / 1 200 000 × 100 %». Такой ответ позволяет воспроизвести вычисление.
Вывод
Чтобы посчитать рентабельность, разделите выбранную прибыль на соответствующую базу и умножьте результат на 100 %. Для проверки товара введите в калькулятор себестоимость и цену: он покажет прибыль-разницу, её долю в цене и наценку.