ROI показывает, сколько прибыли или убытка приходится на вложенную сумму за выбранный период. Его считают так: результат после вычета затрат делят на затраты и переводят в проценты. Если вложили 100 рублей и вернули 130, ROI равен 30%: вложения возмещены, сверху осталось 30 рублей. Дальше разберём, какие суммы подставлять в формулу, почему процент расходится с деньгами на счёте и как сравнивать проекты, у которых разный масштаб. Для своих сумм используйте калькулятор ниже.
Какую отдачу показывает ROI?
ROI — сокращение английского Return on Investment, то есть возврат на инвестиции. По-русски показатель называют рентабельностью инвестиций. Он связывает полученный результат с суммой, которую пришлось вложить ради этого результата. Прибыль выражают в рублях, долларах или другой валюте, ROI выражают в процентах либо коэффициентом.
Один и тот же финансовый результат может требовать очень разных вложений: сравните дорогой производственный запуск и продажу небольшой партии уже готового товара. Поэтому показатель удобен для первого ответа на вопрос: насколько эффективно использованы деньги? Он встречается в оценке рекламной кампании, закупки партии товара, отдельного проекта и работы подразделения.
Для завершённой операции, где известны все поступления и затраты, подходит формула:
ROI = (общий возврат − затраты) / затраты × 100%.
Общий возврат включает деньги, которыми возмещают первоначальные расходы, и заработок сверх них. Если в распоряжении уже есть прибыль после всех выбранных расходов, используйте её сразу. Повторно вычитать из прибыли ту же сумму затрат не нужно.
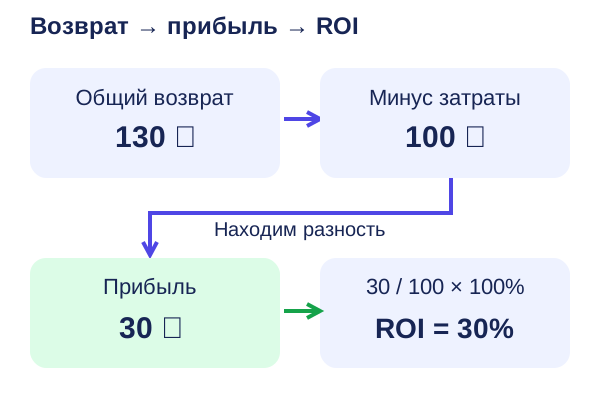
Условный пример на схеме: за полный цикл покупки и продажи вложили 100 рублей, вернули 130. Разность равна 30 рублям. Отношение 30 к 100 составляет 0,3; после перевода в проценты получаем результат из лида. Коэффициент 0,3 и 30% обозначают одну величину.
Для действующего предприятия встречается другая база. Согласно материалу ACCA Ratio analysis, отдачу на задействованный капитал считают через операционную прибыль и капитал бизнеса. Операционная прибыль здесь означает результат основной деятельности до процентов и налога на прибыль. Это анализ капитала, который продолжает работать внутри компании.
В такой задаче стоимость оборудования целиком не вычитают из годовой бухгалтерской прибыли ещё раз. Покупка актива и расходы периода учитываются по разным правилам. Прежде чем переносить формулу из отчёта в калькулятор завершённой сделки, прочитайте определения числителя и знаменателя.
Откуда берутся числа для расчёта?
Для расчёта понадобятся объект, период, поступления или прибыль и база вложений. Начинайте с вопроса, который хотите решить: оценить весь проект, отдельную продажу или результат маркетинга. Границы решают многое. Итог удобно записывать целой фразой: «ROI партии товара за полный цикл продаж, после перечисленных расходов».
Для закрытой партии товара можно сопоставить её выручку со всеми затратами на эту партию. В закупку войдут товары, в продажу могут войти упаковка, комиссия площадки, доставка и продвижение. Возвраты уменьшают полученную выручку. Если часть расходов обслуживает несколько проектов, потребуется правило распределения.
- Опишите границыНазовите проект и даты. Для партии выберите полный цикл, для работающего подразделения определите отчётный период.
- Соберите подтвержденияВозьмите поступления и расходы из учёта: продажи, возвраты, закупку, подрядчиков. Отделите оплаченные суммы от ожидаемых.
- Зафиксируйте составПеред сопоставлением проектов приведите состав затрат к одинаковым правилам. Укажите, как распределили общие расходы и учли налоги.
- Подпишите результатСохраните процент вместе с периодом и денежной прибылью. Одна строка с итогом должна объяснять, что именно посчитано.
Общие расходы лучше распределять по признаку, связанному с их возникновением: рабочим часам, использованной площади, объёму заказов. Доля выручки тоже бывает подходящей базой, если отражает устройство бизнеса. Метод запишите рядом с расчётом и используйте последовательно.
Для решения о новом проекте полезен дополнительный расчёт: какие будущие поступления и расходы изменятся именно из-за запуска? По материалу ACCA Investment appraisal, для инвестиционного решения значимы будущие дополнительные денежные потоки. Уже потраченные безвозвратно деньги не меняются от сегодняшнего выбора.
Ретроспективная оценка и решение о запуске решают разные задачи. В отчёте за прошлый период можно учитывать распределённые общехозяйственные расходы. При выборе между двумя будущими вариантами отдельно выделяют расходы, которые действительно различаются. Не смешивайте эти расчёты в одном столбце.
Налоги вносите по принятой модели расчёта, без произвольного процента от выручки. Если одна сумма включает возмещаемый НДС, а другая его исключает, сравнение искажается. Конкретный порядок зависит от учёта и налогового режима; здесь достаточно заранее определить, какие суммы используются.
Продажа товара в опубликованном примере
В официальной справке Google Ads опубликован пример продажи товара с рекламными расходами. Он полезен тем, что разделяет производственную себестоимость и оплату объявлений. Возьмём суммы из русской версии справки, а логику проверим по английскому оригиналу.
Товар стоит в производстве 1 000 рублей, продаётся за 2 000. Продано шесть единиц, на рекламу потрачено ещё 2 000 рублей. Это задача из справочного материала, а не отчёт о работе конкретного магазина.
| Строка расчёта | Сумма и действие |
|---|---|
| Выручка | 12 000 ₽: шесть продаж по цене товара |
| Производство проданного | 6 000 ₽: количество умножено на себестоимость |
| Реклама | 2 000 ₽ |
| Все указанные расходы | 8 000 ₽: производство плюс объявления |
| Прибыль в примере | 4 000 ₽: выручка минус расходы |
| ROI | 50%: прибыль разделена на расходы |
По данным справки Google Ads, рентабельность в этом примере равна половине затрат. С каждого потраченного рубля возвращается полтора: рубль возмещает расходы, ещё полрубля составляет прибыль в условиях задачи.
В калькулятор ToolFox здесь вносят все указанные расходы в поле «Размер вложений». В поле «Полученный доход» вносят выручку. Чистую прибыль вместо выручки в это поле не подставляют: калькулятор сам вычитает вложения, иначе расходы окажутся вычтены дважды.
У опубликованной задачи есть понятная граница: в ней перечислены производство и реклама. У своего магазина дополнительно проверьте комиссию, оплату упаковки и прочие расходы сделки. Возьмите из справки способ рассуждения, а входные данные соберите по своему проекту.
Что означают ноль, минус и сто процентов?
Знак ROI показывает направление результата, а величина говорит, какую долю вложений составляет прибыль или убыток. Для формулы с вычитанием затрат значение ниже нуля соответствует потере части вложенной суммы. Положительное число может быть меньше ста: прибыль от этого не исчезает.
Здесь особенно легко перепутать рентабельность с отношением общего возврата к расходам. У второго отношения другая точка отсчёта: оно включает первоначальные деньги. Прежде чем читать процент в чужой презентации, посмотрите, вычитались ли затраты в числителе.
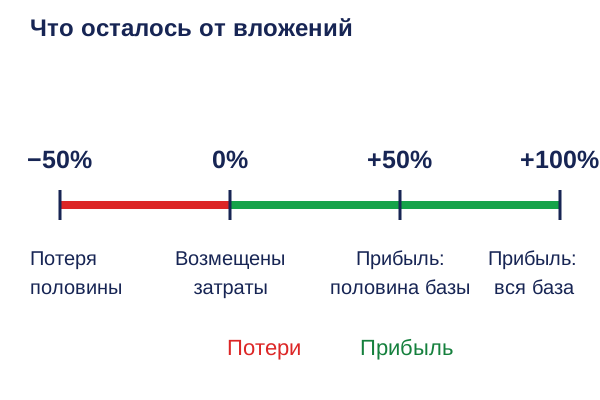
Нулевой результат говорит о равенстве учтённого возврата и учтённых затрат. Работа владельца, инфляция или упущенная альтернатива могут остаться за рамками этих сумм. Поэтому экономическое решение шире одной отметки на шкале.
Значение −50% показывает, что потеряна половина базы вложений. Значение +50% показывает прибыль в половину базы. Знак процента относится к первоначальным затратам, а не к доле прибыли в выручке.
Для обычной операции с неотрицательным возвратом потерять больше всей вложенной суммы нельзя: нижняя граница такого ROI равна −100%. В сделках с дополнительными обязательствами и заёмными конструкциями потери могут выйти за первоначальный взнос. Тогда сначала уточняют, что признано базой инвестиций и что включено в убыток.
Универсального «хорошего» значения для всех проектов нет. Важны требуемая доходность владельца, риск и срок. Положительный процент показывает прибыль по принятому расчёту; решение об участии требует сравнения с доступными альтернативами и возможными потерями.
💡 История понятия
В 1914 году Дональдсон Браун разработал в DuPont показатель, который связывал прибыль с вложенным капиталом. В 1921 году он перешёл в General Motors и развивал применение этой системы. История ROI связана с управлением промышленными предприятиями задолго до появления интернет-рекламы.
Источник: архив и музей Hagley, материал The Father of ROI: Donaldson Brown.
ROI, ROMI и ROAS отвечают на разные вопросы
ROI используют для отдачи вложений в выбранный объект. ROMI выделяет маркетинговые вложения. ROAS показывает выручку на единицу рекламных расходов. По данным справки Google Analytics о рекламных отчётах, ROAS связывает полученную выручку с затратами на объявления.
Для маркетинговой оценки сначала найдите маржинальный результат: выручку от привлечённых продаж за вычетом связанных переменных затрат, до расходов на маркетинг. Переменные затраты меняются вместе с количеством проданного: например, закупка товара или комиссия за заказ.
Один из рабочих вариантов формулы:
ROMI = (маржинальный результат до маркетинга − маркетинговые расходы) / маркетинговые расходы × 100%.
В компаниях состав маркетингового бюджета различается. Кто-то включает только размещение объявлений, кто-то добавляет производство материалов, агентство и работу команды. Подпись к ROMI должна раскрывать этот состав.
| Показатель | На какой вопрос отвечает |
|---|---|
| ROI | Какой результат принесли вложения в выбранный объект? |
| ROMI | Какова отдача расходов на маркетинг после связанных затрат на продажи? |
| ROAS | Сколько выручки связано с рублём расходов на объявления? |
| Рентабельность продаж | Какую долю выручки составляет выбранная прибыль? |
| Срок окупаемости | Когда накопленные поступления возместят начальные вложения? |
Условный пример: реклама стоила 20 000 рублей и привела продажи на 100 000. Связанные с товарами и заказами переменные затраты составили 70 000. Для краткости других расходов в задаче нет.
ROAS получается пятикратным: выручка делится на рекламный бюджет. Маржинальный результат до маркетинга равен 30 000 рублей. После оплаты рекламы остаётся 10 000 рублей, а ROMI равен 50%. Если оценить весь цикл продаж через все перечисленные расходы, ROI составит около 11,1%.
Разные проценты здесь правильны: у них разные базы. У бизнеса осталась одна денежная сумма, но в первом отчёте её сопоставляют с рекламным бюджетом, во втором с расходами всего цикла. Ошибка появляется, когда пятикратную выручку называют пятикратной прибылью.
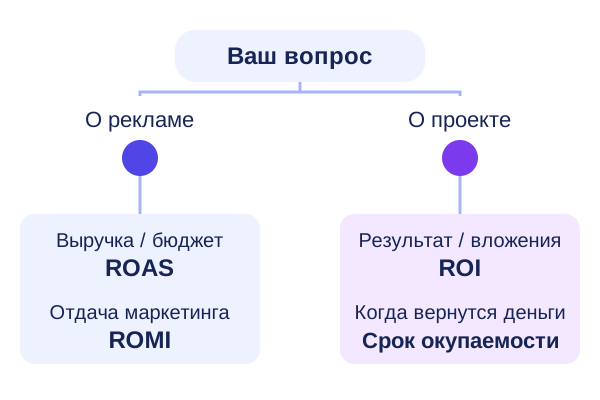
Порог ROAS можно вывести из маржи. Если до рекламы остаётся доля m от выручки, рекламные расходы покрываются при ROAS = 1 / m. Для маржи 25% получаем четыре рубля выручки на рубль рекламы. Это равенство покрывает рекламу из указанной маржи; постоянные расходы потребуют отдельного запаса.
Как получить процент в таблице?
В электронной таблице сначала внесите суммы в отдельные ячейки, затем запишите формулу отношения. Если программа уже показывает ячейку в процентном формате, результат дополнительно на сто не умножают. Иначе на экране окажется число, завышенное в сто раз.
Пусть в ячейке A2 стоят полные затраты, а в B2 общий возврат. Для завершённой операции используйте формулу в строке расчёта. Оба числа должны относиться к одной валюте; копейки можно оставить внутри исходных значений.
- Введите исходные суммыA2 содержит затраты, B2 содержит возврат. Затраты должны быть больше нуля.
- Вычислите отношениеВ ячейку C2 введите =(B2-A2)/A2. Выберите процентный формат для C2.
- Проверьте контрольную паруЗадайте возврат, равный затратам: ячейка должна показать отсутствие прибыли. Затем удвойте возврат и проверьте изменение.
Если ячейка с прибылью уже рассчитана отдельно, разделите её на A2. При нулевом знаменателе ROI по этой формуле не определён. Выводить вместо ошибки красивый процент опасно: надпись «нет базы для расчёта» объясняет ситуацию точнее.
Сохраняйте точность исходных сумм. При проверке нескольких предложений лучше считать в исходной точности, а округление применять только к выводу. Иначе небольшая разница между проектами может появиться из-за оформления таблицы.
Ниже можно проверить, различаете ли вы возврат, прибыль и процент. Задания используют короткие арифметические пары; они не описывают доходность конкретных вложений.
1. Возврат в точности равен затратам. Какой ROI?
Ответ: нулевой. Разность в числителе равна нулю.
2. Прибыль составляет четверть вложений. Как записать ROI?
Ответ: 25%, или коэффициентом 0,25. Процентный формат уже умножает долю на сто при показе.
3. В таблице отдельно есть чистая прибыль. Нужно ли снова вычитать из неё вложения?
Ответ: нет, если все нужные затраты уже вычтены. Прибыль делят на выбранную базу вложений.
4. ROAS равен двум. Можно ли по нему найти прибыль?
Ответ: данных мало. Известно отношение выручки к рекламным расходам, но затраты на товары и обслуживание заказов не названы.
5. У двух проектов одинаковый процент. Равна ли их денежная прибыль?
Ответ: только при одинаковой базе вложений. Один процент применяется к разным суммам и даёт разное количество денег.
Три проверки перед сравнением проектов
Два одинаково вычисленных ROI могут вести к разным решениям из-за масштаба, срока и способа оценки капитала. Проверяйте эти характеристики до выбора проекта. Процент помогает увидеть отдачу на рубль, а решение должно учитывать денежный результат и доступный бюджет.
Масштаб. В учебнике OpenStax Principles of Accounting приведены два инвестиционных варианта: прибыль 500 при активах 1 000 и прибыль 20 000 при активах 75 000. Суммы выражены в долларах. Первый вариант даёт 50%, второй около 26,7%, зато второй приносит значительно больше прибыли в деньгах.
Это опубликованная задача учебника, не история заработка инвестора. Её вывод полезен для бизнеса с ограниченным временем руководителя: максимальный процент и максимальная денежная прибыль могут оказаться у разных вариантов. Если капитал позволяет реализовать оба независимых проекта, сравнение только ради выбора одного может вообще не понадобиться.
Срок. Условный пример: два завершённых проекта получили по 44% за весь период. Первый длился один год, второй два. Если у второго был только начальный взнос и конечный возврат, его эквивалентная среднегодовая доходность равна 20%: 1,2 × 1,2 = 1,44.
Для такой пары годовой эквивалент находят по формуле (1 + ROI / 100)^(1 / число лет) − 1. Результат переводят в проценты. При промежуточных вложениях и выплатах нужна модель денежных потоков: простой пересчёт одной степени уже не описывает всю историю.
База капитала. Согласно учебнику OpenStax, менеджер подразделения с ROI 20% может отвергнуть проект с доходностью 18%, чтобы не снизить собственный показатель. Такой отказ способен конфликтовать с интересом компании, если новый проект удовлетворяет её требованиям к доходности.
Процент влияет на премию. Вопрос «повысится ли среднее подразделения?» отличается от вопроса «принесёт ли новое вложение дополнительную ценность владельцу?». Для второго потребуются стоимость финансирования и будущие потоки.
| Проверка | Что записать рядом с ROI |
|---|---|
| Размер | Денежную прибыль и сумму требуемого капитала |
| Длительность | Начало, конец и момент получения промежуточных выплат |
| Учётная база | Стоимость капитала по выбранной методике и вид прибыли |
Износ оборудования постепенно уменьшает его бухгалтерскую стоимость. Если прибыль остаётся прежней, отношение к уменьшающемуся знаменателю растёт. Это арифметический эффект выбранной базы; для оценки обновления оборудования сравните ещё и будущие расходы, мощность и надёжность.
Если расчёты вложений пока знакомы только по рекламным отчётам, системно разобрать основы помогают курсы инвестиций с нуля. Такой шаг уместен, когда требуется самостоятельно читать условия и сравнивать разные финансовые инструменты.
Почему прибыль есть, а денег нет?
При учёте по начислению продажу и соответствующие расходы могут признать до поступления оплаты. Поэтому положительный результат в отчёте ещё предстоит превратить в деньги на счёте. В учебнике OpenStax Principles of Financial Accounting разница между прибылью и денежным потоком объясняется в том числе неоплаченной задолженностью покупателей.
Вы отгрузили заказ с отсрочкой платежа. Товар уже уехал, поставщику и сотрудникам заплатили, покупатель перечислит деньги позже. В отчёте может быть прибыль от продажи, а на оплату следующей закупки придётся искать оборотные средства.
Такая задержка влияет на потребность в финансировании. Если приходится пользоваться займом, расходы на обслуживание могут уменьшить итоговую отдачу. При этом само получение кредита не становится выручкой проекта, а погашение основной суммы нельзя бездумно смешивать с операционными расходами.
- Отдельно выпишите поступления покупателей и сроки их оплаты.
- Постройте календарь обязательных платежей: закупка, аренда, зарплата и прочие обязательства.
- Найдите промежуток, когда остаток средств становится недостаточным.
Иногда кассовый разрыв, то есть нехватка денег к дате платежа, возникает у прибыльного бизнеса. Проверять его удобнее по календарю поступлений и выплат. ROI раскрывает другой срез результата, поэтому к нему добавляют бюджет движения денег.
Сезонность добавляет ещё одно различие: закупка до начала сезона и распродажа остатков после его завершения относятся к разным стадиям одного проекта. До начала продаж проект оплачивает запасы и подготовку, после сезона получает основной возврат. Срез посреди закупки и итог завершённого сезона содержат разные этапы цикла. Отчёт должен объяснять, в какой точке находится проект.
Где показатель даёт неполную картину
Простой ROI полезен как краткий итог, когда понятны затраты и результат. Для долгого проекта с несколькими вложениями, выплатами и остаточной стоимостью имущества одной дроби мало. Здесь требуется расписание денежных потоков и оценка того, как время меняет ценность поступлений.
Согласно материалам ACCA по инвестиционной оценке, NPV и IRR относятся к методам дисконтированных денежных потоков. Дисконтирование приводит будущие суммы к сопоставимой стоимости на выбранную дату. NPV показывает денежную ценность проекта после такого пересчёта, IRR описывает ставку, при которой эта величина обнуляется.
К ROI добавляют эти показатели, когда выбирают между капитальными проектами на несколько лет. Для ответа на вопрос о времени возврата вложений отдельно рассчитывают срок окупаемости. Для запаса денег нужен платёжный календарь; для вероятности убытка нужны сценарии риска.
Ошибка 1: приписать рекламе все продажи
Почему так нельзя: часть покупателей пришла бы и без кампании. Совпадение запуска и роста выручки ещё не доказывает причину роста.
Как не ошибиться: отделите отчёт по источникам заказов от оценки дополнительного эффекта. Для последней используют сравнимые группы или контрольные периоды с разбором сезонности.
Ошибка 2: считать сохранённое время готовой прибылью
Почему так нельзя: освободившиеся часы сотрудника могут остаться свободными. Денежный эффект зависит от сокращённых расходов или выполненной дополнительной работы.
Как не ошибиться: разделите экономию часов, уменьшение денежных выплат и дополнительную прибыль. Подтвердите, какая из величин вошла в результат автоматизации.
Ошибка 3: принять прогноз за завершённый результат
Почему так нельзя: будущая цена продажи, загрузка и расходы ещё могут измениться. Точность формулы не повышает точность предположений.
Как не ошибиться: подпишите прогноз и посчитайте несколько исходов. Для факта используйте состоявшиеся операции и учитывайте непогашенные обязательства.
Ошибка 4: улучшить дробь за счёт качества проекта
Почему так нельзя: отказ от обслуживания техники или поддержки клиентов сокращает текущие расходы, но может увеличить будущие потери.
Как не ошибиться: вместе с финансовым итогом отслеживайте возвраты, выполнение обязательств и устойчивость работы. Экономия должна сохраняться за пределами текущего отчёта.
Ещё одно ограничение связано с незавершёнными вложениями. Непроданное оборудование имеет остаточную стоимость, но её будущая цена неизвестна точно. Покажите денежный результат к дате расчёта отдельно от оценки оставшегося имущества. Читатель отчёта увидит, какая часть итога подтверждена сделками.
Как улучшать результат без самообмана?
Управлять отдачей можно через выручку, расходы и использование капитала. Для начала разложите результат на причины: изменение цены, количества продаж, себестоимости и стоимости привлечения. После такого разложения станет видно, какой рычаг действительно влияет на прибыль.
Условный пример завершённой операции: исходно все расходы составляют 200 000 рублей, возврат 250 000. Меняем по одному условию, остальные сохраняем. Это проверка чувствительности формулы, а не прогноз продаж после изменения цены.
| Вариант | Прибыль и ROI |
|---|---|
| Исходный | 50 000 ₽; 25% |
| Возврат выше на 10%, расходы прежние | 75 000 ₽; 37,5% |
| Расходы ниже на 10%, возврат прежний | 70 000 ₽; около 38,9% |
| Расходы выше на 10%, возврат прежний | 30 000 ₽; около 13,6% |
При сокращении расходов меняется и числитель, и знаменатель. Поэтому одинаковое процентное изменение исходных сумм по-разному влияет на результат. Таблица показывает механику, но в бизнесе цена, объём и затраты обычно связаны между собой.
Например, повышение цены может уменьшить число заказов. Удешевление закупки может увеличить возвраты из-за качества. Дополнительный рекламный бюджет способен привести более дорогих покупателей. Перед масштабированием полезно проверить результат на небольшой сопоставимой группе операций.
Для партии товара исследуйте остатки и возвраты. Если значительная часть закупки лежит на складе, покажите её отдельно: завершённые продажи и стоимость непроданного запаса отвечают на разные вопросы. Для услуги проверьте фактическое время выполнения и дополнительные доработки, которые не вошли в исходную смету.
Для проекта автоматизации отделите разовые затраты от регулярных. Внедрение, перенос данных и подготовка сотрудников оплачиваются иначе, чем подписка и сопровождение. Оценка только по цене лицензии может пропустить существенную часть стоимости запуска.
Результат улучшения стоит сохранять в двух видах: процент и прибыль в деньгах. Если процент вырос, а доступная денежная прибыль сократилась, выясните причину. Возможно, вы отказались от низкомаржинальных операций и освободили дефицитную мощность. Возможно, просто уменьшили масштаб деятельности. Причину придётся объяснить отдельно.
Вывод
ROI переводит результат вложений в процент от их базы: формула с вычетом затрат показывает прибыль при значении выше 0%. Для своих сумм внесите вложения и общий возврат в калькулятор.
- Период и денежную прибыль проекта.
- Состав затрат, одинаковый у сопоставляемых вариантов.