Выручка показывает стоимость продаж, а прибыль — результат после вычета расходов из доходов. Если магазин продал товаров на 1 000 000 ₽, эта сумма ещё не отвечает на вопрос, сколько он заработал. Нужно учесть себестоимость, аренду, зарплаты и другие расходы. После разных вычетов получатся валовая прибыль, прибыль от продаж и чистая прибыль. Разберём переход между ними на одном месяце магазина и выясним, почему деньги на счёте могут показывать совсем другую сумму.
Что именно сравнивают выручка и прибыль?
Выручка отвечает на вопрос об объёме продаж в денежном выражении. Для одного товара её считают как цену продажи, умноженную на количество. Если ассортимент большой, складывают выручку всех проданных позиций. Скидки учитывают в фактической цене: зачёркнутый ценник денег бизнесу не добавляет.
Прибыль отвечает на вопрос о финансовом результате. В общем виде это доходы за вычетом расходов, признанных за рассматриваемый период. Положительный результат называют прибылью, отрицательный — убытком. При нулевом результате доходы ровно покрывают учтённые расходы.
Слово «прибыль» без уточнения часто создаёт путаницу. Из выручки можно вычесть только себестоимость продаж, а можно продолжить расчёт до налога и итогового результата. Полученные числа будут различаться, хотя каждое относится к одному магазину.
| Признак | Выручка | Прибыль |
|---|---|---|
| Что измеряет | Стоимость продаж | Разницу доходов и расходов |
| Нужны ли данные о затратах | Для расчёта самой суммы продаж не нужны | Нужны для выбранного вида прибыли |
| Что показывает рост | Продажи стали больше в деньгах | Финансовый результат улучшился по этому показателю |
| Может ли сочетаться с убытком | Да, продажи могут быть большими | Убыток возникает при превышении расходов над доходами |
| Как читать число | Уточнить период и состав продаж | Уточнить, какая именно прибыль рассчитана |
Доход — более широкое понятие, чем выручка. Помимо обычных продаж у компании могут быть, например, процентные доходы. Однако доходами называют экономические выгоды, признанные по правилам учёта, а не каждую запись о поступлении денег.
Согласно ПБУ 9/99 «Доходы организации», выручка относится к доходам от обычных видов деятельности. Поступления в пользу принципала по агентскому договору и полученные авансы в доходы организации не включаются. Поэтому банковская выписка и перечень доходов устроены по-разному.
В статье о выручке от реализации разобраны её состав и методы признания. Здесь сосредоточимся на сравнении показателей и переходах от продаж к финансовому результату.
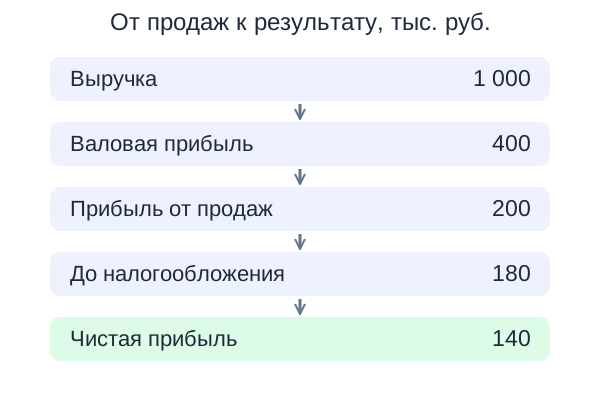
От миллиона продаж к чистому результату
Условный пример: магазин за месяц продал 1 000 товаров по 1 000 ₽. Все суммы для расчёта приведены без НДС; себестоимость проданных товаров составляет 600 000 ₽. Коммерческие и управленческие расходы равны 200 000 ₽. Кроме того, магазин заработал 10 000 ₽ процентов и начислил 30 000 ₽ процентов по кредиту.
Для завершения расчёта зададим налог на прибыль суммой 40 000 ₽. Это отдельное исходное данное, без расчёта налоговой базы и ставки. Других доходов, расходов и корректировок в примере нет.
Сначала считаем продажи: 1 000 × 1 000 = 1 000 000 ₽. Затем последовательно вычитаем расходы и прибавляем дополнительный доход. Перепрыгнуть сразу к последней строке можно, но тогда трудно увидеть, где именно уменьшается результат.
| Шаг | Расчёт, ₽ | Полученный показатель |
|---|---|---|
| Продажи | 1 000 × 1 000 | Выручка 1 000 000 ₽ |
| Себестоимость проданного | 1 000 000 − 600 000 | Валовая прибыль 400 000 ₽ |
| Коммерческие и управленческие расходы | 400 000 − 200 000 | Прибыль от продаж 200 000 ₽ |
| Проценты к получению и уплате | 200 000 + 10 000 − 30 000 | Прибыль до налогообложения 180 000 ₽ |
| Налог по условию | 180 000 − 40 000 | Чистая прибыль 140 000 ₽ |
Валовая прибыль показывает остаток после себестоимости реализованного. Здесь из каждого рубля выручки остаётся 40 копеек на покрытие следующих расходов и получение результата. Это первая ступень расчёта.
В расходы на продажу и управление могут входить реклама, работа офиса, оплата административного персонала. Их точное распределение зависит от деятельности и учётной политики. В нашем магазине эти две группы объединены одной суммой, чтобы видеть сам переход.
Прибыль от продаж помогает рассмотреть обычную деятельность до добавления выбранных прочих доходов и расходов. Дальше проценты изменяют результат: полученные увеличивают его, начисленные по кредиту уменьшают. Налоговая строка завершает приведённую последовательность.
Чистая прибыль в 140 000 ₽ составляет только часть исходного миллиона. Если владелец назовёт заработком все продажи, он завысит результат на 860 000 ₽. Такой взгляд исказит возможности бизнеса оплачивать новые обязательства.
При чтении отчётности названия ступеней имеют значение. Разговорное «операционная прибыль» может рассчитываться по управленческим правилам компании. Его определение лучше прочитать в пояснении к показателю: состав может отличаться от строки «прибыль от продаж».
Маржинальная прибыль тоже относится к другой группировке расходов. Для неё из выручки вычитают переменные затраты. Валовую прибыль определяют через себестоимость продаж, в которую могут входить и распределённые постоянные производственные затраты. Уравнивать эти две величины можно лишь при совпадении состава расходов.
Наша лестница отвечает на вопрос о результате месяца. Для решения о запуске новой партии дополнительно понадобятся переменные затраты, загрузка и постоянные расходы. Эти задачи удобнее разделять, чтобы одно слово «прибыль» не скрывало разные расчёты.
Почему прибыль есть, а оплаты ещё нет?
Допустим, покупатель забирает товар сегодня, подписывает документы и получает договорную отсрочку. Продавцу нужно выполнить условия признания выручки по применяемым правилам учёта. При методе начисления момент продажи и момент платежа могут попасть в разные месяцы.
Согласно ПБУ 10/99 «Расходы организации», при начислении расходы признают в том периоде, к которому они относятся, независимо от времени выплаты денег. Так появляются начисленная зарплата и обязательство по аренде, даже если платёж запланирован позже. Для разрешённых упрощённых способов действуют свои особенности.
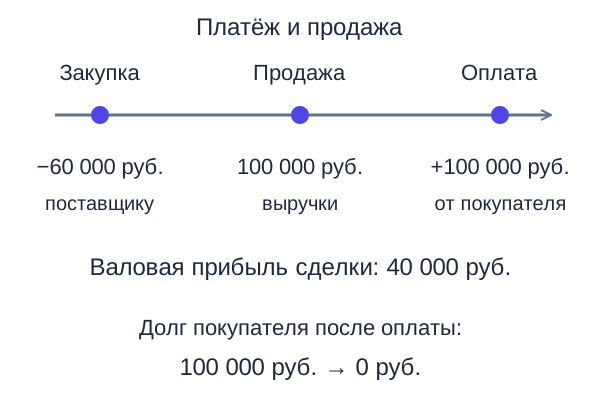
Условный пример с одной сделкой: товар продан за 100 000 ₽ с отсрочкой, его себестоимость 60 000 ₽ уже оплачена поставщику. Условия признания продажи выполнены, других операций нет. Выручка сделки равна 100 000 ₽, валовая прибыль составляет 40 000 ₽.
При этом от покупателя пока поступило 0 ₽. Деньги ушли поставщику раньше, поэтому денежный поток по этой сделке к текущему моменту равен минус 60 000 ₽. На стороне активов остаётся требование к покупателю на 100 000 ₽, которое называют дебиторской задолженностью.
Когда покупатель заплатит, деньги увеличатся, а его долг уменьшится. Повторную продажу при поступлении этой оплаты отражать не требуется. Иначе одна поставка искусственно увеличит выручку двух периодов.
Обратная ситуация возникает при предоплате. До исполнения заказа у продавца уже есть деньги покупателя, но ещё есть обязанность передать товар или вернуть сумму. Для бухгалтерского признания продажи нужно смотреть выполнение условий договора.
В налоговом учёте момент дохода может определяться иначе. Например, правила кассового метода и конкретного режима устанавливаются отдельно. Смешение этих расчётов особенно заметно, когда аванс поступил в декабре, а поставка назначена на январь.
Поэтому для управления нужны два разных отчёта. Отчёт о финансовых результатах помогает разобрать доходы, расходы и результат. Отчёт о движении денег показывает поступления, выплаты и изменение денежных средств. Первый объясняет заработок, второй помогает планировать платежи.
Возьмите ближайшую дату аренды и сравните её с ожидаемыми оплатами покупателей. Если необходимая сумма придёт позже, на эту дату может возникнуть кассовый разрыв. Его причина видна в расписании платежей, хотя сама поставка может быть прибыльной.
Запасы, займы и чужие деньги в обороте
Закупленная партия и проданная партия часто отличаются. Если вы оплатили товар, который ещё лежит на полке, деньги уже уменьшились. Но сам товар продолжает быть запасом бизнеса и предназначен для последующих продаж.
Согласно ФСБУ 5/2019 «Запасы», при продаже балансовая стоимость запасов признаётся расходом в периоде признания выручки от них. Это правило связывает доход от реализованного товара с его себестоимостью. В управленческом расчёте нельзя подставить все закупки месяца вместо стоимости проданного только потому, что они оплачены.
Вернёмся к месяцу нашего магазина. Если для проданных товаров себестоимость составила 600 000 ₽, а дополнительно закупили ещё на 300 000 ₽, валовая прибыль остаётся 400 000 ₽. Добавочная партия сохраняется в запасах при отсутствии иных оснований списания. Денежная потребность при этом больше на 300 000 ₽.
Проверка проста: разложите остаток товара по количеству и себестоимости, затем сверьте начало месяца, поступления и выбытия. Если продали только часть закупленного, оставшаяся стоимость должна получить своё место в расчёте запасов. Одинаковые деньги поставщику могут относиться к разным месяцам продаж.
- Оплата текущей продажи: закрывает расчёты за переданный товар.
- Аванс: связан с будущим исполнением заказа.
- Кредит: увеличивает деньги и обязательство вернуть основной долг.
- Сумма принципала: проходит через агента в пользу другой стороны.
Полученный кредит даёт ресурс для платежей, однако основной долг предстоит вернуть. При прочих равных его получение не увеличивает капитал компании: деньги и обязательство возрастают вместе. Процентные расходы рассматриваются отдельно от возврата основной суммы.
Разницу можно увидеть без большого отчёта. В выписке поступление кредита выглядит плюсом, а возврат основной суммы выглядит минусом. Если назвать первое выручкой, а второе текущим расходом, получится результат, зависящий от графика финансирования бизнеса.
При агентской схеме нужно читать договор и определять, чьи товары продаются и кому принадлежит полученная сумма. В ПБУ 9/99 деньги, поступившие в пользу принципала, исключены из доходов агента. Его собственный доход определяется вознаграждением за его работу, с учётом условий договора.
Это особенно полезно при сравнении торгового посредника и самостоятельного продавца. Через их счета могут пройти сходные суммы, но состав признаваемой выручки окажется разным. До выводов о масштабе бизнеса сначала разбирают экономическую роль каждой стороны.
Как сравнить результат в рублях и процентах?
Одинаковая прибыль может получаться при разной выручке. Чтобы увидеть её долю в продажах, рассчитывают рентабельность. В числителе указывают выбранную прибыль, в знаменателе — выручку, затем умножают на 100 %.
Для нашего магазина валовая маржа равна 400 000 / 1 000 000 × 100 = 40 %. Чистая рентабельность продаж равна 140 000 / 1 000 000 × 100 = 14 %. Оба числа верны, потому что показывают разные ступени результата.
Сопоставляйте один и тот же вид прибыли за одинаковые периоды. Если у одной компании взята валовая прибыль, а у другой чистая, разница процентов мало говорит об эффективности. Сначала приведите исходные данные к общему определению показателя.
| Показатель магазина | Деление | Значение |
|---|---|---|
| Доля валовой прибыли в выручке | 400 000 / 1 000 000 | 40 % |
| Доля чистой прибыли в выручке | 140 000 / 1 000 000 | 14 % |
| Наценка к себестоимости проданного | 400 000 / 600 000 | Около 66,7 % |
У наценки другой знаменатель: её считают по отношению к себестоимости. Поэтому товар, купленный за 600 ₽ и проданный за 1 000 ₽, имеет наценку около 66,7 %, а валовую маржу 40 %. Разница в рублях в обоих случаях одна: 400 ₽.
При заданной цене покупателя наценка помогает связать цену с закупкой. Маржа показывает, какая часть продаж остаётся после выбранных затрат. Подмена одного процента другим даёт ошибку, даже если все введённые суммы правильные.
Процент также помогает сравнивать месяцы разного масштаба. Если продажи выросли быстрее прибыли, доля прибыли уменьшается. Это повод разобрать стоимость закупок, скидки, ассортимент и затраты, а не ограничиться одним общим числом.
Нормальную рентабельность нельзя вывести из пары чисел одной статьи. Для торговли и услуг различаются запасы, труд, аренда, возвраты и потребность в финансировании. При оценке полезнее смотреть собственную динамику и сопоставимые компании с понятным составом показателей.
Что делает скидка с заработком магазина
Условный пример изменения цены: исходный товар продают за 1 000 ₽ при себестоимости 600 ₽. Валовая прибыль с единицы равна 400 ₽. Магазин вводит скидку 10 %, поэтому новая цена составляет 900 ₽.
Закупочная стоимость осталась прежней. Теперь с единицы получается 900 − 600 = 300 ₽ валовой прибыли. Цена снизилась на 10 %, а валовая прибыль с товара сократилась на 25 %: потерянные 100 ₽ делятся на прежние 400 ₽.
Чтобы сохранить прежние 400 000 ₽ валовой прибыли партии из 1 000 единиц, потребуется 400 000 / 300 = 1 333,33... единицы. Поскольку товары продаются целыми, нужно минимум 1 334 штуки. Это рост количества на 33,4 %.
Такой расчёт учитывает только заданную себестоимость единицы. При увеличении продаж могут измениться затраты на доставку, упаковку, персонал и реклама. Их нужно добавить при оценке следующей ступени прибыли, иначе объём выглядит привлекательнее фактического результата.
Другая сторона скидки — причина, по которой она нужна. Распродажа залежавшейся партии может освобождать место и деньги. Тогда вместе с прибылью сделки оценивают срок хранения, риск уценки и возможность продать товар позже. Цель решения определяет, какие показатели следует собрать.
Рассмотрим продолжение месячного расчёта без связи со скидкой: в следующем месяце выручка магазина достигла 1 200 000 ₽, а чистая прибыль составила 120 000 ₽. Продажи увеличились на 20 %, но результат в рублях уменьшился на 20 000 ₽. Чистая рентабельность стала 10 % вместо 14 %.
Здесь нужны две отдельные проверки: почему вырос объём продаж и какие расходы забрали дополнительную сумму. Возможные объяснения проверяют по данным, а не выбирают по впечатлению. Например, рост дорогого в закупке ассортимента виден в себестоимости, а увеличение рекламы видно в коммерческих расходах.
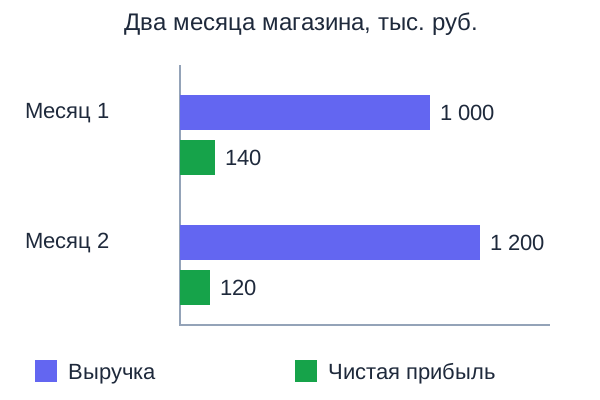
Один график общей выручки скроет это изменение. Пара показателей в рублях и доля прибыли показывают, что масштаб расширился, а отдача с рубля продаж стала ниже. Следующий шаг состоит в поиске причины по строкам расходов.
💡 Интересный факт
В мае 2014 года Совет по международным стандартам финансовой отчётности выпустил IFRS 15 «Выручка по договорам с покупателями». Он объединил регулирование, ранее разделённое между IAS 18 о выручке и IAS 11 о строительных договорах.
Источник: IFRS Foundation, история стандарта IFRS 15.
Где искать цифры для собственного сравнения
Для внутреннего расчёта понадобятся продажи, себестоимость реализованного, расходы на продажу и управление, остальные доходы и расходы. Разбейте данные по назначению, чтобы можно было повторить каждую ступень. Сумма с банковского счёта здесь будет дополнительной проверкой расчётов и платежей.
Если вы изучаете организацию со стороны, начните с её отчёта о финансовых результатах. По данным ФНС России, в ГИР БО можно бесплатно получить сведения о годовой бухгалтерской отчётности отдельных организаций. Наличие конкретного документа зависит от обязанности его представлять и ограничений доступа.
Полное название компании и ИНН помогают выбрать нужное юридическое лицо. Торговая марка может объединять несколько организаций, а отчётность относится к определённому составителю. Этот шаг особенно полезен, когда известное название магазина отличается от имени в договоре.
- Определите состав отчётаОтдельное юридическое лицо и группа компаний могут иметь разные границы показателей. Прочитайте название составителя и пояснения.
- Сверьте период и название прибылиСравнивайте год с годом, валовую прибыль с валовой, чистую с чистой. Проверьте единицы измерения.
- Пройдите от продаж к результатуНайдите выручку, себестоимость, расходы на продажу и управление, прочие статьи и налог. Отметьте крупные изменения.
- Прочитайте поясненияРазовые события, изменение состава бизнеса и учётных правил помогают объяснить расхождения. Отдельно посмотрите движение денег и задолженность.
Особенно легко ошибиться с единицами: значение 1 000 в таблице тысяч рублей означает миллион рублей. До копирования цифр в калькулятор прочитайте подпись над таблицей. Затем приведите все исходные суммы к одной единице.
Налоговая прибыль и бухгалтерская чистая прибыль рассчитываются для разных задач. Перенести разность из управленческой таблицы прямо в декларацию нельзя: налоговые доходы и расходы определяются соответствующими правилами. Для нашей темы достаточно видеть место налога в последовательности результатов.
Есть и переход между бухгалтерскими стандартами. По приказу Минфина о ФСБУ 9/2025 «Доходы», стандарт применяется начиная с отчётности за 2027 год, а досрочное применение разрешено. Поэтому в пояснениях к отчётности за переходные годы смотрят выбранные правила признания доходов.
Сравнение двух лет полезно начинать с опубликованных сопоставимых данных самого отчёта. Если компания пересчитала предыдущие показатели, свежая сравнительная колонка может отличаться от старого файла. Причину изменения ищут в пояснениях, сохраняя ссылку на использованный документ.
Если хотите учиться составлять отчёты для управления своим бизнесом, следующий шаг — курсы управленческого учёта. Для практики пригодятся собственные данные о продажах и расходах, разложенные по понятным категориям.
Какие ошибки искажают итоговый ответ?
Ошибки обычно возникают в момент перехода от одного показателя к другому. Человек правильно складывает продажи, но затем пропускает нужную группу затрат. Или берёт верный процент и присваивает ему другое название.
Ошибка 1: назвать валовую прибыль чистой
Почему так нельзя: После себестоимости ещё остаются расходы на продажу, управление, финансирование и налог. В месяце магазина разница между валовой и чистой прибылью составляет 260 000 ₽.
Как не ошибиться: Подпишите показатель и перечислите вычтенные статьи. Для нашего расчёта 400 000 ₽ относятся к валовой прибыли, 140 000 ₽ к чистой.
Ошибка 2: повторно вычесть одну закупку
Почему так нельзя: Если себестоимость проданных товаров уже включена в расчёт, дополнительное вычитание оплаты поставщику занизит результат. Один и тот же товар окажется расходом дважды.
Как не ошибиться: Отделите движение денег от списания себестоимости. Проверьте связь товарного остатка, продаж и расчётов с поставщиком.
Ещё один источник расхождений — разные границы бизнеса. Если одна таблица относится к одной точке, а другая ко всей сети, их прибыль отвечает на разные вопросы. Для сравнения точки сначала распределяют общие расходы по принятому правилу и описывают это правило.
Следующая ошибка возникает при чтении чистой прибыли как суммы для немедленного вывода собственнику. У компании могут быть предстоящие платежи, долги и потребность в оборотных средствах. Решение о выплате принимают с учётом этих обстоятельств и правил соответствующей формы бизнеса.
Крупная выручка вместе с убытком тоже требует разбора. Убыток может быть связан с обычными расходами или отдельным событием периода. Сначала выделяют причину, затем оценивают, будет ли она повторяться. Одна итоговая строка полезна как сигнал, но объяснение находится выше и в пояснениях.
Наконец, прибыль бывает больше выручки, если значительны прочие доходы и итог после расходов остаётся высоким. Например, результат продажи актива вне обычной деятельности способен заметно изменить итог периода. При анализе такого случая отделяют повторяющуюся деятельность от разового события.
Вывод
Выручка характеризует продажи, а каждый вид прибыли показывает результат после определённого набора вычетов. В месяце магазина миллион выручки превратился в 400 000 ₽ валовой прибыли и 140 000 ₽ чистой. Калькулятор поможет повторить первую ступень: введите 1 000 000 ₽ выручки и 600 000 ₽ себестоимости продаж.
- Возьмите одинаковый период и один вид прибыли для сравнения.
- Соберите расходы по ступеням, чтобы видеть причину изменения результата.
- Запланируйте поступления и платежи, чтобы оценить потребность в деньгах.