Маржа — это разница между ценой продажи и затратами, которые из неё вычитают. Например, товар продали за 2 000 рублей, а учтённые затраты составили 1 200 рублей. Осталось 800 рублей маржи, или 40 % выручки. Это условный пример. В торговле так оценивают отдельную продажу, в управленческих расчётах часто вычитают все переменные расходы. Ниже разберём сумму в рублях, процент от продажи и влияние комиссии со скидкой. Свои цену и затраты можно подставить в калькулятор.
Что остаётся после продажи?
Покупатель перечисляет цену целиком. Продавец возмещает закупку или производство и получает денежную разницу. Для магазина это удобная первая оценка товара: сколько принесёт его продажа после определённых расходов.
Слово употребляют шире одной формулы. Маржа в рублях показывает сумму, маржа в процентах показывает долю этой суммы в выручке. В разговоре процентный показатель также называют маржинальностью. Если в отчёте написано только «маржа 30», сначала выясните единицу измерения.
Согласно Большому словарю иностранных слов на портале «Грамота», термин связан с французским marge и латинским margo, то есть «край». Словарь описывает маржу как разницу между экономическими показателями. Поэтому слово встречается и в магазине, и в банке, и на бирже.
Здесь основное внимание уделено одной продаже и остатку в рублях. Статья о маржинальности посвящена доле прибыли в выручке и оценке бизнеса через проценты. Так проще разделить два вопроса: сколько денег принесла сделка и какую долю цены составляет результат.
Состав вычитаемых затрат определяет, какой результат получится. Разница с закупочной ценой, валовая прибыль и вклад на покрытие постоянных расходов могут дать разные суммы для одного товара.
- Считаем одну штуку, заказ или продажи за период?
- Вычитаем закупку, себестоимость продаж или все переменные расходы?
- Нужна денежная сумма либо её доля в выручке?
Рубли, проценты и наценка
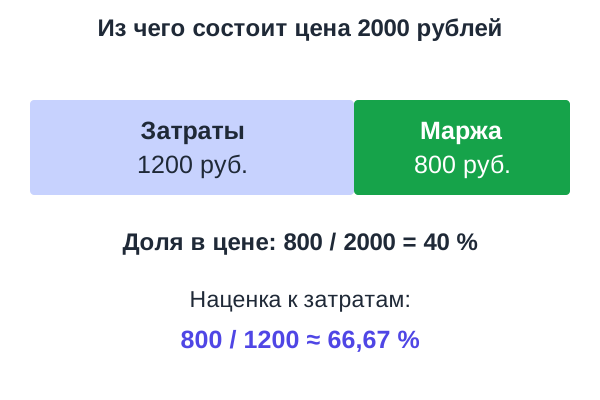
Вернёмся к товару из лида. Цена составляет 2 000 рублей, затраты на единицу равны 1 200 рублей. В этом расчёте выбрана одна и та же база расходов для денежной разницы и наценки.
Маржа в рублях = цена продажи − затраты на единицу.
Получаем 800 рублей. Эту сумму можно сопоставить с затратами на привлечение заказа, обработку возврата или содержание торговой точки. Для такого сопоставления каждый расход учитывают ровно один раз.
Маржа в процентах = маржа в рублях / цена продажи × 100 %.
Получаем 40 %. Из каждого рубля продаж 60 копеек возмещают указанные затраты, ещё 40 копеек остаются после их вычета.
Наценка в процентах = разница цены и затрат / затраты × 100 %.
Получаем 800 / 1 200 × 100 ≈ 66,67 %. Денежная разница прежняя, изменился знаменатель. Поэтому обещание «сделаем наценку 40 %» даёт другую цену, чем цель «получим маржу 40 %».
| Показатель | Что делаем | Результат для товара из лида |
|---|---|---|
| Денежная маржа | 2 000 − 1 200 | 800 рублей |
| Маржа в процентах | 800 / 2 000 × 100 | 40 % |
| Наценка в процентах | 800 / 1 200 × 100 | Около 66,67 % |
Производитель учётной системы Xero в своём глоссарии объясняет различие на товаре стоимостью 40 долларов и ценой 60 долларов. Разница составляет 20 долларов. Это наценка 50 % и валовая маржа примерно 33,3 %.
В профессиональном материале ACCA о целевой себестоимости приведён другой расчёт. Наценка 50 % к затратам 8 долларов даёт цену 12 долларов. Денежный остаток равен 4 долларам; доля в цене составляет треть.
Оба разбора подтверждают один приём: подпишите знаменатель до вычислений. Ошибка появляется ещё до нажатия кнопки калькулятора, если в нужную ячейку попала неправильная база.
Какие затраты нужно вычесть?
Начните с назначения расчёта. Для торговой разницы достаточно сопоставить продажу и закупку. Для оценки дополнительного заказа полезен вклад после всех расходов, которые меняются из-за его выполнения.
Переменные затраты зависят от объёма деятельности. Упаковка на каждую посылку, комиссия с продажи и сдельная оплата сборки обычно относятся к этой группе. Фиксированная аренда за месяц относится к постоянным расходам в пределах рассматриваемого объёма работы.
Граница зависит от договора и срока. Курьер может получать фиксированный оклад или оплату за каждый доставленный заказ. В первом случае расход ведёт себя иначе, чем во втором. Название должности здесь менее полезно, чем условия оплаты.
Прямые и переменные затраты делят расходы по разным признакам. Прямой расход можно отнести к определённому продукту. Переменный меняется вместе с объёмом. Эти группы часто пересекаются, однако полного совпадения между ними нет.
Согласно стандарту МСФО IAS 2 «Запасы», в себестоимость переработки входят прямой труд и распределённые производственные накладные расходы. Среди последних есть постоянные и переменные. Например, производственная амортизация может участвовать в себестоимости запасов.
Поэтому валовой результат после себестоимости продаж и маржинальный доход после переменных расходов нужно различать. Для подробного разбора первой величины пригодится статья о валовой прибыли из карты темы.
| Расчёт | Что вычитают из выручки | На какой вопрос отвечает |
|---|---|---|
| Торговая разница по товару | Принятую закупочную стоимость | Каков разрыв между продажей и закупкой? |
| Валовая прибыль | Себестоимость проданных товаров или услуг | Что осталось после себестоимости продаж? |
| Маржинальный доход | Переменные расходы | Сколько остаётся на постоянные расходы и результат? |
| Чистая прибыль | Все признанные расходы с учётом прочих результатов и налога | Каков итог периода по отчётности? |
Применяйте одинаковый состав затрат к сравниваемым товарам. Если у одного учли доставку, а у другого забыли, таблица покажет преимущество способа подсчёта.
НДС тоже требует согласованности. Если налог принимается к вычету, расчёт обычно ведут без него и в выручке, и в соответствующих затратах. Невозмещаемый налог может входить в стоимость. Конкретный порядок зависит от налогового положения продавца и операции.
Организовать постоянный сбор таких данных помогут курсы управленческого учёта. Это следующий шаг для читателя, которому уже нужен единый порядок расчёта по всему ассортименту.
Разбор заказа с комиссией и доставкой
На витрине видна разница продажи и закупки. После отгрузки появляются расходы на упаковку, вознаграждение площадке и доставку. Они объясняют, почему ожидаемый остаток отличается от итогового.
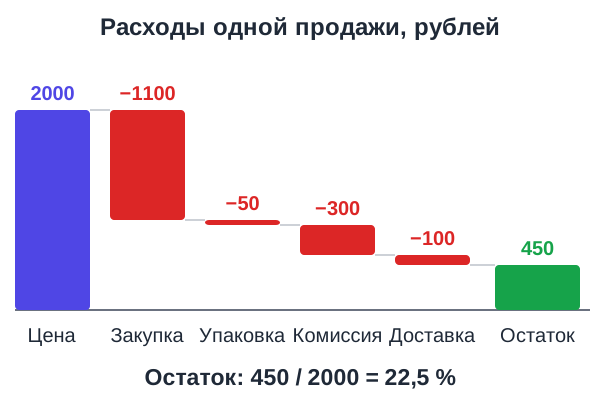
Условный пример. Покупатель заплатил 2 000 рублей. Закупка товара обошлась в 1 100 рублей, упаковка в 50 рублей, комиссия в 300 рублей, доставка в 100 рублей. Все суммы взяты в одной налоговой базе. Других переменных расходов в этом расчёте нет.
Посчитаем последовательно:
- После закупки остаётся 2 000 − 1 100 = 900 рублей.
- После упаковки остаётся 900 − 50 = 850 рублей.
- После комиссии остаётся 850 − 300 = 550 рублей.
- После доставки остаётся 550 − 100 = 450 рублей.
Вклад заказа после перечисленных расходов равен 450 рублям. Его доля в продаже составляет 450 / 2 000 × 100 = 22,5 %. Расчёт только по закупке показал бы 45 %.
Оба процента получены арифметически правильно, но отвечают на разные вопросы. Для решения о скидке продавцу нужен остаток после тех расходов, которые действительно сопровождают заказ.
В калькулятор для этого заказа подставьте затраты 1 550 рублей и цену 2 000 рублей. Поле «прибыль» покажет разницу 450 рублей. Экономический смысл результата задаёт состав суммы 1 550 рублей.
Есть два распространённых источника двойного вычета. Первый: взять перечисление площадки уже за минусом комиссии и снова вычесть комиссию. Второй: включить доставку в закупочную стоимость, а затем повторить её отдельной строкой.
Определите исходную точку. Если начинаете с суммы продажи покупателю, вычитайте удержания отдельно. Если начинаете с уже очищенного перечисления, восстановите полную выручку либо последовательно работайте с нетто-суммой.
Для сопоставления заказов удобнее первая схема: одинаковая выручка до удержаний и отдельные строки расходов. Так видно, какой тариф или операция изменили итог.
Возвраты лучше анализировать на серии заказов. Часть расходов возвращается продавцу, часть сохраняется, а обратная логистика может появиться дополнительно. Для планирования используют средний расход по фактическим возвратам за сопоставимый период.
По одному удачному заказу эту величину оценить трудно. Возьмите данные по завершённым продажам, дождитесь обычного срока возвратов и отделите расходы на сохранённые товары от потерь на повреждённые.
Как скидка меняет остаток?
Скидку обычно считают от цены. Денежный остаток уменьшается на ту же сумму скидки только при неизменных затратах на единицу. Если комиссия зависит от продажи, одновременно пересчитайте и её.
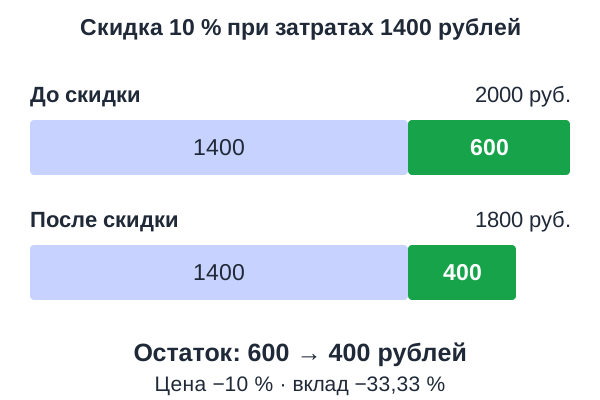
Условный пример. Товар продают за 2 000 рублей, а переменные затраты составляют 1 400 рублей на штуку. Дадим скидку 10 % от исходной цены. Для этого примера затраты на штуку остаются прежними.
До акции остаток равен 600 рублям. После скидки цена составит 1 800 рублей, а остаток сократится до 400 рублей. Цена снизилась на десятую часть, денежный вклад на треть.
Проверим: скидка 200 рублей делится на исходные 600 рублей. Получаем 33,33 %. Процент скидки и процент потери вклада различаются, потому что рассчитаны от разных сумм.
Чтобы получить прежний суммарный вклад, потребуется продать в 600 / 400 = 1,5 раза больше единиц. Это рост количества на 50 %. Условие предполагает, что дополнительные заказы не увеличивают постоянные расходы и выполняются с теми же затратами на штуку.
Именно здесь полезно проверить возможности бизнеса. Хватит ли запаса, сотрудников и времени на сборку? Появятся ли платные смены или срочная доставка? Если появятся, расчёт по прежнему остатку нужно обновить.
Иногда скидка оправдана освобождением склада или продажей сезонного остатка. Тогда цель акции сформулируйте отдельно: вернуть часть вложенных денег, сократить хранение или увеличить вклад. Для разных целей подходят разные пороги цены.
Не меняйте цель после получения результата. Иначе убыточную по вкладу акцию легко назвать успешной только потому, что выросло число заказов.
Как получить нужную сумму в цене?
Если затраты на единицу известны и не зависят от цены, нужную цену можно найти обратным действием. Из единицы вычитают целевую долю остатка, затем делят затраты на полученную величину.
Цена = затраты / (1 − целевая доля маржи).
Долю вводят десятичной дробью: 25 % превращаются в 0,25. Формула применима при целевой доле меньше 100 %. Она рассчитывает необходимую цену для заданных условий; реакцию покупателей на эту цену оценивают отдельно.
Комиссия от продажи меняет выражение. Пусть постоянные на единицу затраты равны C, комиссия составляет долю a от цены, а желаемый остаток составляет долю r. Тогда остаток равен P − C − a × P.
Разделив его на P, получаем r = 1 − C / P − a. Отсюда P = C / (1 − a − r). Здесь C включает все принятые расходы на единицу, кроме процентной комиссии.
Условный пример. Закупка, упаковка и доставка вместе стоят 900 рублей. Комиссия составляет 15 % цены. Требуется остаток 25 % выручки после этих расходов.
Знаменатель равен 1 − 0,15 − 0,25 = 0,6. Значит, цена составляет 900 / 0,6 = 1 500 рублей. Комиссия равна 225 рублям, остаток равен 1 500 − 900 − 225 = 375 рублям.
Проверка: 375 / 1 500 = 0,25, то есть 25 %. При цене 1 200 рублей, полученной простым прибавлением 300 к затратам, эта цель достигнута не будет.
Если сумма a + r равна единице или превышает её, положительной конечной цены при C больше нуля формула не даст. Потребуется изменить комиссию, расходы либо целевую долю.
- Выпишите расходы в рублях на единицу.
- Отдельно отметьте комиссии, зависящие от цены.
- Прочитайте базу комиссии в договоре: она может отличаться от цены в вашем расчёте.
- После вычисления подставьте цену обратно и проверьте денежный остаток.
Сложный тариф может включать минимальный платёж, пороги стоимости и разные условия доставки. Тогда одной процентной ставки недостаточно. Разбейте расчёт на соответствующие участки тарифа и проверьте, в какой из них попала итоговая цена.
Где кончается оценка одной сделки
Положительный вклад помогает покрывать общие расходы. Однако для оценки периода нужны ещё объём продаж, постоянные расходы и прочие результаты. Именно на этом уровне становится понятно, хватает ли суммы вкладов на содержание бизнеса.
Для упрощённого расчёта по одному продукту используют равенство: суммарный вклад = вклад на единицу × количество проданных единиц. Затем вычитают постоянные расходы периода. Подробная логика раскрыта в статье о маржинальной прибыли из карты темы.
Если товары разные, сложите их денежные вклады. Простое среднее процентов по позициям даст искажённую картину, когда выручка по ним сильно различается. Общую долю находят делением суммы вкладов на суммарную выручку.
Есть ещё время получения денег. Продажа может отражаться в учёте сегодня, а оплата поступить позже. Закупку, доставку и зарплату иногда приходится оплачивать раньше. Поэтому прибыльность сделки и доступный денежный остаток на счёте анализируют раздельно.
Большая сумма с одной штуки тоже не решает весь вопрос ассортимента. Медленно продающийся товар занимает склад и связывает оборотные средства. Быстро продающийся товар с меньшим вкладом может дать больше денег за месяц.
Для сравнения возьмите одинаковый период, оцените ожидаемое число продаж и доступные ресурсы. Если ограничен станок, специалист или торговая площадь, полезен вклад на единицу этого ресурса.
- Для результата месяца нужны общий вклад и постоянные расходы.
- Для закупки важны скорость продаж и деньги, вложенные в запас.
- Для платёжного календаря нужны даты поступлений и выплат.
- Для выбора заказа при дефиците мощности нужен вклад на ограниченный ресурс.
Отраслевой «хороший процент» без пояснений здесь мало помогает. Для сравнения нужны одинаковая методика, сходные товары, канал продаж и период. Особенно внимательно читайте, о какой прибыли говорит чужая таблица.
Что означает маржа у банка и брокера?
У банка слово часто связано с процентными доходами и расходами. Разность ставок по кредиту и вкладу называют процентным спредом. Для чистой процентной маржи используют денежный доход и соответствующую базу активов.
По данным Банка России, в методике обзора банковского сектора чистая процентная маржа рассчитывается относительно средней величины работающих активов. В числителе находится чистый процентный доход. Поэтому её нельзя получить одним вычитанием двух рекламных ставок.
На бирже маржа может обозначать обеспечение обязательств. Покупка с заёмными средствами и торговая наценка магазина относятся к разным операциям. Если слово встречается в брокерском отчёте, читайте правила соответствующего инструмента.
Согласно пояснениям Московской биржи, гарантийное обеспечение по срочному контракту блокируется под позицию. Вариационная маржа отражает результат её переоценки и участвует в расчётах между сторонами.
Изменение требуемого обеспечения при нехватке средств может привести к принудительному закрытию позиции брокером. Это риск исполнения обязательств, который стоит изучать по документам брокера и биржи до заключения сделки.
| Где встретилось слово | О чём обычно идёт речь | Что уточнить |
|---|---|---|
| Карточка товара | Разница продажи и принятых затрат | Рубли или проценты, состав расходов |
| Отчёт о результатах компании | Валовая, операционная либо чистая маржа | Какая прибыль стоит в числителе |
| Банковская аналитика | Чистый процентный доход относительно активов | Методика и период усреднения |
| Брокерский отчёт | Обеспечение или результат переоценки | Тип операции и правила контракта |
💡 Интересный факт
21 января 1946 года в США начальную маржу при покупке соответствующих акций повысили до 100 % их рыночной стоимости: покупку требовалось полностью финансировать собственными средствами.
Источник: Совет управляющих ФРС США: историческая таблица G.7 требований начальной маржи.
Четыре ошибки в расчёте
Ошибки удобно искать по исходным строкам. Сначала проверьте цену и состав расходов, затем формулу и только после этого вывод о товаре.
Ошибка 1: смешать цену до скидки и фактическую продажу
Почему так нельзя: старая цена завысит выручку и остаток, если скидку оплатил продавец.
Как не ошибиться: возьмите признанную выручку по условиям сделки; отдельно выясните, кто финансирует скидку площадки.
Ошибка 2: повторно вычесть удержание
Почему так нельзя: в перечислении от посредника комиссия может быть уже удержана.
Как не ошибиться: сверьте полную выручку, каждое удержание и итог перечисления по отчёту за одну операцию.
Ошибка 3: усреднить проценты разных товаров без веса
Почему так нельзя: товар с небольшой выручкой получит такое же влияние на итог, как основная часть продаж.
Как не ошибиться: разделите общий денежный вклад на общую выручку сравниваемых продаж.
Ошибка 4: считать все закупленные товары проданными
Почему так нельзя: часть покупки может оставаться в запасах и относиться к будущим продажам.
Как не ошибиться: сопоставляйте выручку с затратами проданных единиц, а закупочный платёж учитывайте также в движении денег.
Нулевая денежная разница возникает при равенстве продажи и выбранных затрат. При положительной цене процентная маржа тогда равна нулю. Если затраты выше продажи, результат отрицательный; сама арифметика продолжает работать.
При нулевой выручке деление для процентного показателя невозможно. При нулевых затратах нельзя обычным делением получить наценку к ним. В таких случаях показывают денежные суммы и объясняют отсутствие подходящей базы для процента.
Порядок сверки перед решением о цене
Рабочий расчёт должен воспроизводиться по исходным документам. Сохраните период, товар, число единиц и принятый способ распределения расходов. Тогда через месяц можно будет объяснить изменение результата.
- Выберите единицуОдна штука, весь заказ или продажи за период. Приведите выручку и расходы к одному объёму.
- Сверьте фактическую ценуУчтите скидку продавца и условия возмещения скидки площадкой.
- Разберите расходыУкажите закупку, упаковку, комиссии и логистику отдельными суммами. Проверьте двойные удержания.
- Получите сумму и долюСначала вычтите затраты. Затем разделите остаток на фактическую выручку, если нужен процент.
- Проверьте решениеДля скидки пересчитайте вклад, количество продаж и дополнительные затраты на выполнение заказов.
Если цена получается добавлением процента к затратам, полезно отдельно изучить метод ценообразования с наценкой. Он помогает понять исходную конструкцию цены до проверки спроса и ограничений рынка.
При регулярной работе сравнивайте план с завершёнными продажами. Отдельно отмечайте причины отклонения: цена, закупка, тариф комиссии, доставка, возвраты. Такой разбор показывает конкретную причину изменения суммы.
Вывод
Маржу удобно начинать считать с денежного остатка одной сделки. Возьмите фактическую цену, вычтите принятые расходы и получите сумму, с которой уже можно работать. Затем посчитайте её долю в выручке, если нужно сравнение товаров.
Подставьте свою цену и сумму затрат в калькулятор. Он одновременно покажет разницу в рублях, процент от продажи и наценку к затратам.