Первичные документы — это документы, которыми оформляют совершившуюся операцию или другое событие для бухгалтерского учёта. Накладная может подтвердить передачу товара, акт — приёмку работы, банковская выписка — движение денег. Перед отражением операции проверьте, какой факт описан, кто составил и подписал документ, совпадают ли количество и сумма. Если событие и подпись пришлись на разные дни, в документе указывают обе даты.
Что подтверждают документы из одной папки?
Курьер ставит коробку на стол, а хозяйка мастерской ищет в папке лист, который нужно сверить перед подписью. Договор показывает, что заказали. Счёт на оплату может лежать там же. Чтобы отразить получение, нужно подтверждение того, что приехало и что приняли. У каждого документа есть свой вопрос.
Согласно статье 9 закона о бухгалтерском учёте, первичным документом оформляют каждый факт хозяйственной жизни. Так называют сделку, операцию или событие, способное повлиять на финансовое положение, финансовый результат или движение денег. Факт может возникнуть и внутри организации. Например, компания выявила расхождение при инвентаризации и оформляет её результаты. Тогда документ контрагента для подтверждения не нужен.
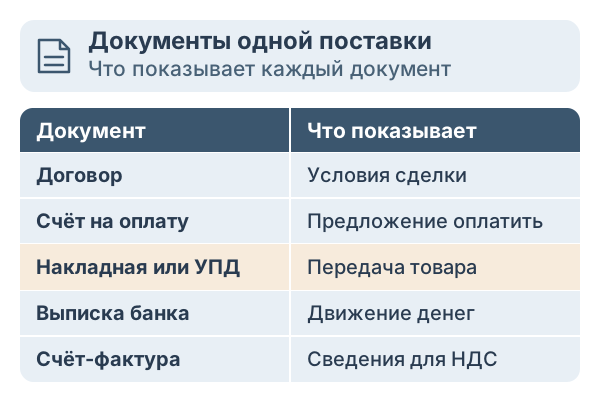
| Документ | Что обычно выясняют по нему |
|---|---|
| Договор | Кто, что и на каких условиях обязался сделать |
| Счёт на оплату | Какую сумму предлагают уплатить и по каким реквизитам |
| Накладная или передаточный документ | Какие товары, в каком количестве и когда передали |
| Банковская выписка | Какой платёж прошёл по счёту, когда и на какую сумму |
| Счёт-фактура | Какие сведения об операции указаны для НДС |
Согласно пункту 9 ФСБУ 27/2021, документ, составленный для другой деловой задачи, тоже можно использовать как первичный. В нём должны быть все обязательные реквизиты, и он должен оформлять совершившийся факт. Например, договор может описывать условия сделки. Если в нём также оформлена фактическая передача с нужными реквизитами, проверяют и эту часть документа. В счёте, выставленном до доставки, обычно есть сумма и условия оплаты. О передаче товара узнают из подтверждений приёмки.
Универсальный передаточный документ при соответствующем заполнении может оформлять передачу и одновременно выполнять функцию счёта-фактуры. Если в комплекте есть отдельный счёт-фактура, посмотрите, какой акт или накладная подтверждает фактическую передачу. Это особенно важно при нескольких отгрузках по одному договору.
Выписка подтверждает движение денег. Порядок исполнения обязательства читают по договору и документам о конкретной операции. Оплата может быть авансом или расчётом за уже принятую работу. Сопоставьте назначение, сумму и период. Если в выписке указан один платёж по нескольким счетам, уточните, к чему его отнесли, прежде чем делать вывод по каждому документу.
💡 Интересный факт
С 1 января 1998 года Госкомстату поручили предоставлять пользователям электронные версии альбомов унифицированных форм через территориальные органы статистики. В постановлении для этого предусматривалась договорная основа.
Источник: постановление Правительства РФ от 8 июля 1997 года № 835, пункт 4.
Семь реквизитов и проверка подписантов
Согласно части 2 статьи 9 закона № 402-ФЗ, у первичного документа семь обязательных реквизитов. Их проверяют в любом документе, который используют как первичный, в том числе в самостоятельно разработанной форме.
| Реквизит | Что искать в документе |
|---|---|
| Наименование документа | Например, «Акт приёмки» или «Товарная накладная» |
| Дата составления | Дата подписания ответственными лицами по п. 8 ФСБУ 27/2021 |
| Наименование составителя | Название организации или данные предпринимателя, составившего документ |
| Содержание операции | Что именно поставили, приняли, списали или сделали |
| Количество и (или) сумма | Измерение операции с единицами, например 20 штук или 30 000 ₽ |
| Должности ответственных лиц | Кто совершил и оформил операцию либо отвечает за оформление события |
| Подписи ответственных лиц | Подписи с фамилиями и инициалами либо другими данными, по которым можно установить подписантов |
Номер документа, печать и ссылка на договор могут понадобиться по специальным правилам, условиям договора или для внутреннего контроля. Например, номер заказа помогает понять, к какой из нескольких поставок относится накладная. Для коммерческой организации формы первички определяет руководитель по представлению лица, которое ведёт бухучёт. При этом в отдельных случаях закон или другой нормативный акт устанавливает специальную форму.
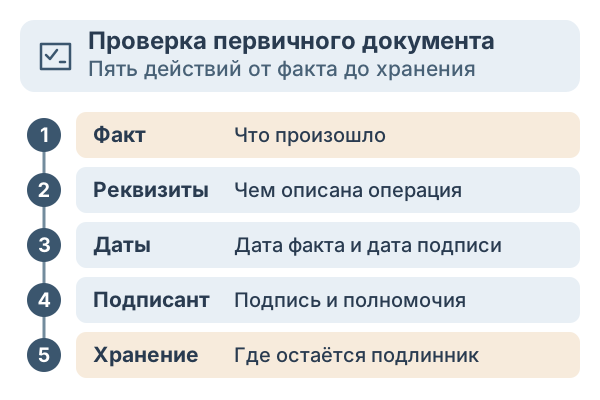
По ст. 9 закона № 402-ФЗ документ составляют в момент операции. Если оформить его в этот момент невозможно, это делают непосредственно после её окончания. По п. 8 ФСБУ 27/2021 при различии дат в документе приводят и дату самого события. Например, товар передали 28 октября, а ответственные лица подписали документ 29 октября. В документе указывают обе даты, чтобы по нему можно было установить, когда товар действительно передали.
При проверке сопоставьте реквизиты с тем, что произошло. Сверьте наименование товара с накладной и фактической поставкой, а даты и объём работ — с журналом работ или другим подтверждением. Если обязательные данные в первичке перенесены из оправдательного документа, п. 8 ФСБУ 27/2021 требует указать сведения, по которым можно его найти. Например, в акте можно указать дату и номер отчёта, из которого взяли объём работ.
Подпись есть. Как понять, чья она?
Склад может подтвердить приёмку товара, а расчёт с поставщиком согласовывает другой сотрудник. Проверьте, кто вправе подписывать каждый документ. Если человек действует как представитель, уточните основание полномочий. В электронной системе проверьте, какой подписанный файл пришёл и кому принадлежит подпись. Картинка подписи на распечатке оставляет эти вопросы открытыми.
Правило об обязательных реквизитах подходит и для документа, сделанного по собственной форме. Например, организация разрабатывает внутренний акт передачи материалов. Он должен показывать событие, дату, переданные материалы, их количество, единицы и ответственных лиц. Название формы может быть своё. Если нужно связать акт с конкретным заказом, добавьте номер заказа в предусмотренное поле. При передаче между подразделениями может быть полезно указать и места отправки и получения. Так будет проще восстановить движение материалов при сверке остатков.
Как исправить ошибку и сохранить подлинник?
Сначала выясните причину расхождения. Ошибка в количестве означает, что запись расходилась с фактом уже в момент оформления. Если покупатель и продавец позднее согласовали уменьшение цены, оформляют подтверждение нового события. Для расчётов по НДС в предусмотренных законом случаях составляют корректировочный счёт-фактуру, в том числе в составе УКД. Основания указаны в ст. 168 и 172 НК РФ.
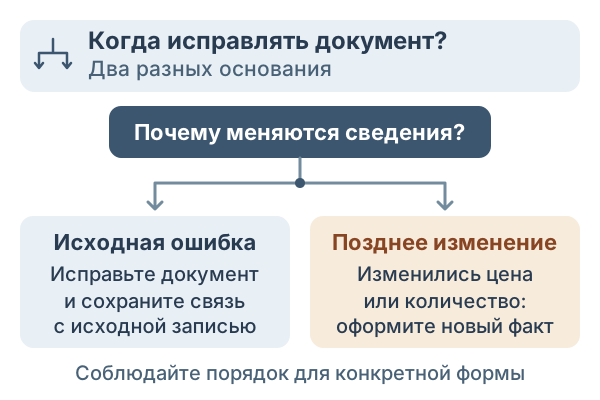
Коллеги раскладывают рядом две версии документа и карандашом отмечают строку, в которой изменилось количество. Теперь можно спросить склад, была ли новая передача или в исходнике ошиблись. Если изменились только данные в файле, выясните, на каком основании их поменяли.
- На бумагеЗачеркните ошибочные данные так, чтобы их можно было прочитать, и впишите верные над ними. Поставьте отметку «Исправлено» и дату исправления. Соберите подписи составителей с указанием должностей и данных для идентификации.
- В электронном видеОформите электронный документ с указанием, что он составлен взамен первоначального, и датой исправления. Составители подписывают его электронной подписью. Свяжите обе версии так, чтобы исправленный документ использовался только вместе с первоначальным.
Эти способы предусмотрены п. 19–21 ФСБУ 27/2021. Перед исправлением проверьте специальные правила. Например, по п. 4.7 указания Банка России № 3210-У в бумажные кассовые ордера исправления не вносят.
По ст. 29 закона № 402-ФЗ первичку хранят по архивным правилам, минимум пять лет после отчётного года. Для отдельных видов документов срок может быть больше. Пункты 23–24 ФСБУ 27/2021 требуют сохранять подлинники в исходной форме. Скан бумажного акта удобен для поиска, а бумажный подлинник остаётся в архиве. Для электронных документов сохраняют возможность воспроизвести файл и проверить подлинность электронной подписи.
Форматы файлов и бумажные оригиналы
Закон № 402-ФЗ допускает как бумажную первичку, так и электронную с электронной подписью. Например, электронным оригиналом может быть PDF-файл, подписанный в порядке, который подходит для этой сделки. При обмене с контрагентом проверьте, какая подпись требуется для данного вида документа и чем подтверждены полномочия подписанта. По ст. 6 закона № 63-ФЗ простую и неквалифицированную электронную подпись применяют для равнозначности бумажному документу в случаях, предусмотренных нормативным актом или соглашением сторон.
По разъяснению ФНС, с 1 января 2026 года приказ № ЕД-7-26/28@ отменил два прежних формата обмена через операторов электронного документооборота. Изменение касается старых форматов электронной товарной накладной и акта работ или услуг. Для формализованного обмена такими документами ФНС указывает на формат УПД версии 5.03 по приказу № ЕД-7-26/970@. Бумажные акты и накладные, а также неформализованные электронные документы по общему правилу можно использовать и дальше.
В УПД с функцией «ДОП» фиксируют передачу товара, результат работ или оказание услуг. Функция «СЧФДОП» объединяет первичку со счётом-фактурой. Функция «СЧФ» предназначена для отдельного счёта-фактуры. Проверьте назначение выбранной формы до подписания, особенно если бухгалтерии покупателя нужен и документ о приёмке, и счёт-фактура для НДС. Для отдельных операций действуют специальные требования к электронному обмену. Например, при реализации прослеживаемых товаров форму счёта-фактуры определяют с учётом исключений из п. 1.1 ст. 169 НК РФ.
Как одна операция выглядит в споре или проверке?
Когда стороны спорят, суд оценивает, какие сведения подтверждает каждый документ и как они сочетаются с договором и другими доказательствами. Полезно заранее выстроить хронологию. Если спор о моменте передачи, разложите документы по фактическим датам. Если о размере долга, проследите, какие поставки и платежи вошли в расчёт.
В деле № А40-294548/2024 Девятый арбитражный апелляционный суд рассматривал спор по поставке дверных блоков. Стороны подписали накладную с указанием товара, объёма и стоимости. Позднее в электронном документообороте появился УПД. При расчёте договорного срока оплаты суд принял во внимание передачу по накладной. У этого вывода были конкретные условия договора и документы, которые суд оценивал вместе.
В определении № 305-ЭС23-18766 Верховный Суд рассматривал иной вопрос. В споре о займах нужно было проверить первичные документы, лежавшие в основе расчётов. Судебные акты отменили и направили дело на новое рассмотрение. Акт сверки отражает итоговые данные сторон, а основания операций ищут в подтверждающих документах. На сверке можно найти расхождение, после чего проверить соответствующие платежи или передачу.
Согласно указанию Банка России № 3210-У, выдачу наличных под отчёт оформляют расходным кассовым ордером. Когда сотрудник фактически расходует деньги, он готовит авансовый отчёт и прикладывает подтверждения. Сроки представления и проверки определяет руководитель. Выдача наличных и расходование полученных денег относятся к разным событиям, поэтому документы в этом комплекте тоже разные.
- Документы с условиями и изменениями к ним. Отметьте, какой договор и какая поставка обсуждаются.
- Подтверждение исполнения, отказа или частичной приёмки. Сохраните сведения о том, кто и когда подписал.
- Документы по оплате и переписку о расхождении. Сопоставьте даты, суммы и наименования участников.
Если один документ содержит несколько операций, проверьте, можно ли опознать каждую из них. ФСБУ 27/2021 допускает объединять связанные факты и оформлять некоторые повторяющиеся операции с установленной периодичностью. Например, условия и период применения должны позволять понять, какие поставки вошли в итоговый документ. При споре удобно выписать относящиеся к нему строки, оставив рядом ссылку на подлинник.
Проверка неполной поставки
Условный пример. По договору должны передать 20 комплектов материалов. При приёмке оказалось 18, а в накладной стоит всё обещанное количество. Сотрудник склада фиксирует фактически принятые 18 и сообщает о расхождении. Дальнейшее оформление зависит от условий договора: стороны могут подтвердить частичную передачу и договориться, когда привезут остаток. Когда его получат, проверят документы на вторую передачу.
Теперь сравните два варианта. В первом в исходном документе опечатались, хотя на складе приняли всё. Тогда корректируют сведения об исходной операции. Во втором всё записали верно, а позже стороны договорились вернуть часть материалов или изменить цену. В этом случае фиксируют, что произошло после первоначальной передачи, и сохраняют связь с исходным документом.
Если организация платит за весь заказ одним переводом, сохраните связь платежа с обеими передачами. В выписке может быть лишь одна дата и одна сумма. По первичке при этом видно, сколько получили в каждый день. Такой комплект проще проверить, когда одна часть партии поступила до закрытия отчётного периода, а вторая — после него.
Рабочий порядок от получения до архива
Если первичка приходит с опозданием или к одному товару прислали два файла, начните с регистрации. Укажите, когда документ поступил, кто его направил и к какой операции он относится. Отдельно отметьте, если ждёте оригинал, вторую подпись или исправление. Статус обмена полезно хранить рядом с записью об операции.
Стало видно, что номера совпадают и оба файла относятся к одной поставке. Тогда выясните, почему второй документ появился. Возможно, это повторная отправка, добавленная подпись или новый документ взамен исходного. Сравните содержание, даты и подписи. Затем проверьте, есть ли уже запись в учёте и нужно ли её менять.
- Назначьте ответственного по операцииДля поставки это может быть сотрудник склада, для работ — тот, кто принимает результат. Уточните, кому передают сведения в учёт.
- Проверьте готовность комплектаСопоставьте исходные документы и подписи. При расхождении определите, какого подтверждения не хватает и у кого его можно запросить.
- Сохраните связь с записьюРядом с учётной операцией оставьте номер документа и ссылку на место его хранения. Для исправления сохраните доступ к предыдущей версии.
Перед закрытием периода полезно открыть список неподписанных и недостающих подтверждений. По каждому укажите источник, срок запроса и ответственного. Это занимает меньше времени, чем потом восстанавливать по переписке, кто фактически принимал товар. Если разбираете первичку впервые, работу с такими комплектами можно освоить на курсах по бухгалтерии.
Вывод
Перед учётом выберите документ, который подтверждает нужное событие. Что фактически передали, приняли или оплатили? Найдите документ, в котором оно оформлено, и сверьте реквизиты, даты и подписантов. Если пакет отличается от фактической операции, выясните причину расхождения и сохраните подтверждение выбранного исправления. Для последующей проверки важен доступ к подлиннику и связанной истории изменений.