Бухгалтерский учёт — это система записей об имуществе, долгах, доходах и расходах организации, из которых составляют финансовую отчётность. Например, мастерская получила материалы с отсрочкой оплаты. В учёте сразу появляются запас и долг поставщику, хотя деньги с расчётного счёта ещё не ушли. Разберём, как такая операция проходит от накладной до отчёта, у кого есть обязанность вести учёт и зачем владельцу проверять две разные цифры, прибыль и остаток денег.
Что компания записывает и зачем?
В бухучёте отражают то, что влияет на финансовое положение и результат. Согласно закону «О бухгалтерском учёте» к объектам учёта относятся факты хозяйственной жизни, активы, обязательства, источники финансирования, доходы и расходы. Факт хозяйственной жизни — событие вроде поставки, продажи или получения займа. В активы у мастерской могут войти материалы и оборудование. Неоплаченный счёт за полученные материалы отражает обязательство.
Бухучёт связывает такие события по времени. Покупку видят в одном месяце, оплату в другом. Долг можно найти по поставщику, материал по складу, продажу по заказу. Благодаря этому бухгалтер сводит тысячи операций в несколько итоговых строк, а собственник может вернуться от итога к записи и выяснить, из чего он сложился.
| Что хотят выяснить | На какие данные смотрят |
|---|---|
| Сколько материалов ещё есть? | Остатки и движение запасов, документы о поступлении и отпуске. |
| Кому должны деньги? | Остатки расчётов с поставщиками и условия оплаты. |
| Что принесли обычные продажи? | Выручка и связанные с продажами расходы за выбранный период. |
| Можно ли оплатить крупную закупку? | Остатки денег, даты ожидаемых поступлений и обязательных выплат. |
Закон определяет бухучёт через документированную, систематизированную информацию и составление на её основе отчётности. Слово «бухгалтер» пришло от немецкого Buchhalter. Нормативный «Словарь иностранных слов» связывает его с Buch, «книга», и halten, «держать». Книгой раньше служил бумажный том с записями. В рабочей программе похожую функцию выполняет регистр, где данные группируют по счетам или по времени.
💡 Интересный факт
В 1494 году в Венеции напечатали математический труд Луки Пачоли. В главе для торговцев он изложил уже употреблявшийся венецианский способ ведения счетов. Книга дала этому способу печатное описание, которое можно было читать за пределами купеческой конторы.
Источник: издание Луки Пачоли в собрании Смитсоновского института и описание экземпляра Национальной библиотеки Шотландии.
От приёмки к записи в регистре
Событие сначала оформляют первичным документом. Он подтверждает, что именно произошло, кто участвовал и когда. Затем его данные вносят в регистр. Это может быть журнал операций или ведомость по счетам, где бухгалтер видит отдельные записи и остатки.
Представим, что поставщик доставил фанеру в мастерскую 26 ноября, а срок оплаты наступит в декабре. Приёмщик сверяет количество листов и состояние материала. Для передачи может применяться накладная или универсальный передаточный документ, сокращённо УПД. Согласно статье 9 закона «О бухгалтерском учёте», первичный документ оформляют при совершении факта хозяйственной жизни, а если это невозможно, сразу после него.
В документе должны быть предусмотренные законом реквизиты. Среди них дата составления, название составителя, содержание операции, её натуральное или денежное измерение, данные ответственных лиц и их подписи. По ФСБУ 27/2021, если дата составления отличается от даты события, в первичном документе указывают и дату события. Это важно в конце месяца, когда документ могут подписать позже реальной приёмки. Сопоставьте запись одновременно с датой события и подтверждающими документами.
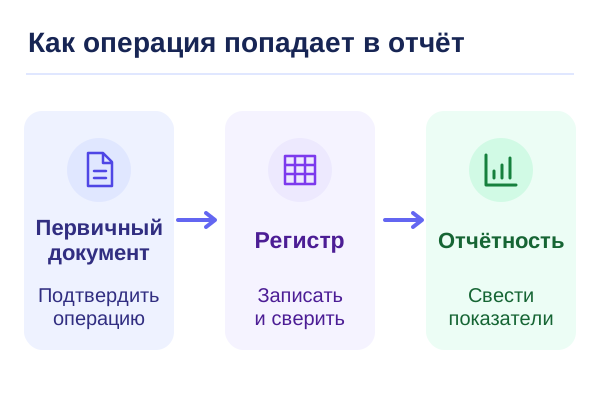
Руководитель утверждает формы первичных документов в порядке, установленном законом. Документы могут быть бумажными или электронными с электронной подписью. На практике важно заранее решить, кто подтверждает поступление и как передаёт документ бухгалтеру. Если кладовщик обнаружил расхождение, его нужно зафиксировать. Тогда в регистр попадут сведения о действительно принятом количестве, а спор с поставщиком удастся восстановить по документам.
Согласно статье 10 того же закона сведения из первичных документов регистрируют и накапливают своевременно. Регистр содержит, среди прочего, наименование, период, группы записей, денежное измерение и сведения об ответственных лицах. Он даёт промежуточный уровень детализации. Один заказ можно найти в журнале по записи, а в сводной ведомости проверить итог расчётов с поставщиком.
Как работает двойная запись?
Бухгалтерский счёт группирует изменения по виду имущества, долга, дохода или расхода. У счёта две стороны, дебет и кредит. При двойной записи сумму отражают по дебету одного счёта и по кредиту другого. Так можно проследить, какие два связанных изменения вызвало одно событие. Конкретные счета берут из рабочего плана организации.
Продолжим условный пример. Мастерская приняла материалы на 80 000 ₽ с отсрочкой платежа. Для простоты в сумме нет НДС и иных затрат на покупку. По Плану счетов Минфина у материалов счёт 10, у расчётов с поставщиками счёт 60. Пишут Дт 10 Кт 60, а рядом сумму. Запас вырос по дебету счёта 10. Поставщику теперь должны ту же сумму по кредиту счёта 60.
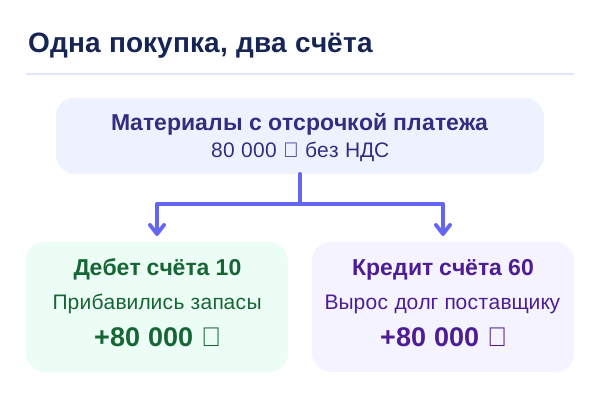
Когда мастерская переведёт поставщику оплату с расчётного счёта, появится другая запись, Дт 60 Кт 51. Долг по счёту 60 погашается, деньги по счёту 51 уходят. Количество материалов от перевода денег не меняется. Для поставщика может быть важен день оплаты, для учёта запасов важен день приёмки. Записи отвечают на разные вопросы и возникают по разным основаниям.
Дебет и кредит полезно читать вместе с названием счёта. Дебет счёта 10 в нашем примере увеличивает материалы. Дебет счёта 60 при погашении долга уменьшает обязательство. Направление меняется вместе с содержанием счёта. Кредит в записи о поставке также не означает банковский кредит. Здесь этот термин обозначает сторону счёта, где показали задолженность поставщику.
Двойная запись применяется по общему правилу 402-ФЗ. Федеральные стандарты допускают исключения. По разъяснению Минфина ПЗ-3/2024 микропредприятие или некоммерческая организация с правом на упрощённый учёт может закрепить простую систему без двойной записи. Для примера выше мы взяли организацию, которая ведёт счета обычным способом.
Кто обязан вести учёт?
По закону «О бухгалтерском учёте» российское ООО ведёт бухучёт с даты государственной регистрации до прекращения деятельности при реорганизации или ликвидации. Правило действует и для ООО на упрощённой системе налогообложения, и для организации, которая пока ничего не продала. У ИП и частнопрактикующих лиц есть исключение. Они вправе не вести бухучёт по этому закону, если ведут учёт по правилам налогового законодательства.
Для ИП на УСН таким учётом служит, например, книга учёта доходов и расходов. Сведения для расчёта налога и подтверждающие документы предпринимателю всё равно нужны. Он может вести и дополнительный внутренний учёт по своему выбору. Например, отмечать даты оплаты заказов и отслеживать, кто из покупателей ещё должен деньги.
| Ситуация | Какое правило проверить |
|---|---|
| ООО выбрало УСН | Налоговый режим не отменяет бухучёт организации. |
| ИП ведёт учёт для налогов в установленном порядке | Статья 6 закона «О бухгалтерском учёте» разрешает не вести бухучёт по этому закону. |
| ООО относится к малому бизнесу | Проверьте право на упрощённый бухучёт, в том числе наличие обязательного аудита. |
| ООО передало работу внешнему бухгалтеру | Руководитель организует учёт и хранение его документов. |
Малые предприятия, некоммерческие организации и участники проекта «Сколково» могут применять упрощённые способы бухучёта с учётом ограничений закона. Например, организации с обязательным аудитом по общему правилу упрощённые способы не применяют. Упрощённый порядок позволяет выбрать предусмотренные стандартами способы и формы отчётности. Первичные документы и сведения об операциях по-прежнему собирают в течение года.
По статье 7 закона «О бухгалтерском учёте» руководитель организует ведение бухучёта и хранение документов. Работу обычно поручают главному бухгалтеру, другому сотруднику или исполнителю по договору. Руководитель, который вправе применять упрощённый учёт, может вести его сам. Такая возможность есть и у руководителей средних предприятий, кроме организаций, перечисленных в части 5 статьи 6.
При передаче работы внешнему бухгалтеру заранее определите, кто передаёт накладные и акты, где хранятся подписанные оригиналы и как выгрузить регистры. Например, бухгалтер может закрыть месяц после сверки с поставщиком, если у него есть выписка банка и документ о приёмке. При смене исполнителя эти сведения нужны тому, кто продолжит работу с остатками и долгами.
Зачем бизнесу ещё два вида учёта
Бухгалтерский учёт нужен, чтобы составлять финансовую отчётность. Налоговый помогает определить налоговую базу и сумму налога. Согласно Налоговому кодексу, для налога на прибыль данные первичных документов группируют по правилам главы 25. Если данных бухгалтерских регистров достаточно, их можно использовать и в налоговом учёте. Когда данных недостаточно, организация может дополнить регистры или вести отдельные налоговые.
Управленческий учёт строят для решений внутри компании. В нём владелец может сравнивать прибыльность товарных групп, долю возвратов и ожидаемые платежи по дням. Например, отчёт о финансовых результатах покажет выручку и расходы компании за период. Внутренний отчёт по заказам поможет найти конкретную товарную группу, в которой растут расходы на доставку.
У трёх видов учёта часто общий исходный документ. Накладная помогает подтвердить продажу в бухучёте, входит в документы для определения налоговой базы и даёт внутренней аналитике сведения о товаре и количестве. Какие показатели и за какой период получатся, зависит от правил каждого учёта.
День продажи и день оплаты
Оплата двигает деньги, продажа формирует выручку при выполнении условий признания. Согласно ПБУ 1/2008 факты хозяйственной жизни относятся к отчётному периоду, в котором имели место, независимо от дня поступления или выплаты денег. Для отдельных организаций и случаев возможны особые правила, предусмотренные стандартами. В нашем примере мастерская использует обычный порядок признания доходов.
Допустим, в декабре мастерская передала покупателям готовые изделия, и выполнены условия признания выручки. Сумма продаж составила 150 000 ₽, себестоимость именно проданных изделий 90 000 ₽. Покупатели заплатят в январе. Если от выручки отнять себестоимость продаж, получится 150 000 − 90 000 = 60 000 ₽ валовой прибыли. Введите эти две суммы в калькулятор выше, чтобы сверить её. Он также показывает долю валовой прибыли в выручке, здесь 40 %.
| Событие | Где искать след в учёте |
|---|---|
| Получили оплату после продажи | В движении денег и расчётах с покупателем. Погашается его долг. |
| Продали изделие и признали выручку | В доходах периода, а себестоимость проданного изделия попадает в расходы этого периода. |
| Часть фанеры осталась на складе | В остатке запасов. Стоимость закупки целиком в себестоимость продаж этого месяца не попадает. |
Валовая прибыль описывает продажи до учёта других расходов и доходов. Чтобы перейти к чистой прибыли, понадобятся иные статьи, включая применимые налоги. Остаток денег зависит ещё и от того, что успели получить и оплатить. Поэтому положительная валовая прибыль за декабрь может сочетаться с нехваткой денег на срочную закупку. Для такого решения владельцу нужен календарь ближайших поступлений и платежей.
Что можно узнать из годовых отчётов?
В декабре магазин принял товар, покупатель получил заказ, а деньги от него пришли в январе. Каждое из этих событий важно для учёта. В конце года бухгалтер сводит данные из регистров в отчёты. В них видно, какие запасы и долги остались на отчётную дату, какие доходы и расходы учли за год и сколько денег поступило на самом деле.
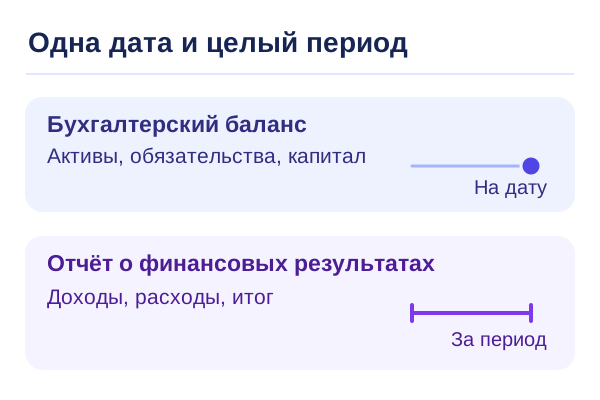
Федеральный закон № 402-ФЗ определяет состав годовой отчётности коммерческой организации. В неё входят бухгалтерский баланс, отчёт о финансовых результатах и приложения к ним. Согласно ФСБУ 4/2023, который применяется начиная с отчётности за 2025 год, данные раскрывают в формах и пояснениях. В полный комплект приложений входят отчёты об изменениях капитала и о движении денежных средств, а также пояснения. У организаций с правом на упрощённую отчётность комплект форм может быть короче. Для некоммерческой организации в основном комплекте вместо отчёта о финансовых результатах предусмотрен отчёт о целевом использовании средств.
Баланс показывает положение на дату. В активе ищите, например, запасы, деньги и суммы, которые компании должны покупатели. В пассиве — собственный капитал и обязательства, в том числе долги перед поставщиками. В открытой отчётности ООО «ВсеИнструменты.ру» на 31 декабря 2025 года итоги актива и пассива совпали: по 70 659 879 тыс. ₽. Это одна сумма, которую показали с двух сторон. Актив показывает, в чём выражены ресурсы компании. Пассив раскрывает, за счёт каких источников они сформированы.
Отчёт о финансовых результатах показывает итог за период. В нём есть выручка, себестоимость продаж, другие доходы и расходы. У ООО «Натура Сиберика» в ГИР БО ФНС за 2025 год указана выручка 5 549 921 тыс. ₽ и чистый убыток 279 163 тыс. ₽. Сумму убытка в форме записали в скобках. Вопрос «с прибылью ли закончили год?» требует посмотреть итоговую строку, даже если выручка выросла.
Отчёт о движении денежных средств собирает поступления и платежи. В нём три группы операций: текущие, инвестиционные и финансовые. У ООО «ВсеИнструменты.ру» за 2025 год поступления по текущим операциям составили 184 876 052 тыс. ₽, а платежи — 168 412 957 тыс. ₽. Разница между ними составила 16 463 095 тыс. ₽. В этой строке отражён денежный поток только по текущим операциям. Для общего изменения остатка денег учитывают также другие операции и, если у компании была валюта, влияние изменения её курса.
Отчёт об изменениях капитала раскрывает причины, по которым капитал вырос или уменьшился. В той же отчётности ООО «ВсеИнструменты.ру» чистая прибыль увеличила капитал на 3 560 229 тыс. ₽, а дивиденды уменьшили на 1 585 000 тыс. ₽. Так можно связать капитал на конец предыдущего года, 3 097 595 тыс. ₽, с капиталом на 31 декабря 2025 года, 5 072 824 тыс. ₽. Пояснения помогают понять, из чего состоят отдельные строки и какие правила оценки применяла организация.
ФНС публикует представленные организациями годовые отчёты в ресурсе БФО, если сведения доступны для раскрытия. Введите ИНН или название организации, выберите год и откройте нужную форму. Перед сравнением проверьте дату, период и единицу измерения. В приведённых отчётах каждая единица в таблице означает тысячу рублей.
Проверка перед закрытием периода
Закрытие периода собирает результаты отдельных операций в итоговые остатки и расходы. Начните с документов, которые ещё не передали в бухгалтерию. Затем сверяют расчёты, остатки и свои правила учёта. Учётная политика — это закреплённые организацией способы ведения учёта. В ней, например, определяют рабочие подходы к учёту запасов в пределах применимых стандартов.
- Проверьте документы и периодВозьмите несколько заметных операций недели и найдите документ и запись. Проверьте, что они относятся к нужному периоду.
- Сверьте долги и деньгиСопоставьте записи по банку с выпиской. Посмотрите, какие суммы остались за покупателями и какие счета ещё предстоит оплатить.
- Проверьте остаткиПри инвентаризации сопоставьте фактическое наличие и учётные данные. Уточните у бухгалтера, что делают при расхождениях.
Одинаковый итог дебета и кредита помогает заметить часть ошибок. Но запись с двумя равными суммами может попасть не на тот счёт или не в тот месяц. Если поставка записана дважды, обе стороны записи снова будут равны. В этом случае ошибка станет заметна при проверке первичного документа, количества на складе или расчётов с поставщиком. Механическая сверка сумм и проверка содержания решают разные задачи.
Когда нужно организовать бухгалтерский учёт в программе или передать часть работы исполнителю, посмотрите раздел «Бухгалтерия и учёт». Уточните, кто заносит документы, как выгрузить данные и как сохраняются исходные файлы.
Если нужен навык читать проводки и первичку самостоятельно, начальная практика есть в разделе «Бухгалтер с нуля».
Вывод
Бухучёт связывает отдельные операции с цифрами в отчётности. В примере на покупку материалов и погашение долга понадобились отдельные записи. Валовую прибыль по данным продажи можно сверить по выручке и себестоимости, а деньги по выписке и оставшимся платежам.