Налоговый агент — это тот, кому Налоговый кодекс поручает рассчитать налог другого лица, удержать его и перечислить в бюджет. Самый знакомый пример — работодатель, который удерживает НДФЛ из зарплаты. Агентские обязанности бывают и по НДС или налогу на прибыль. Покажем, как они возникают, куда идут деньги и что происходит, когда удержать налог невозможно. Чтобы сверить зарплату на руки при известной ставке, введите сумму до удержания в калькулятор.
Чья обязанность и чей это налог?
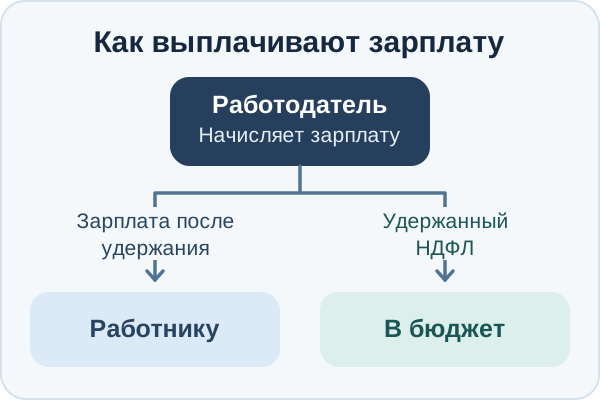
У работника возникает облагаемый доход. Работодатель считает НДФЛ, удерживает его из выплаты и перечисляет в бюджет. Согласно статье 24 Налогового кодекса РФ, тот, на кого Кодекс возлагает эти действия, называется налоговым агентом. Работник выступает налогоплательщиком, работодатель отвечает за свои действия как агент, а налоговая инспекция принимает отчётность и проверяет расчёты.
В расчётном листке сотрудник видит начисления и удержанный налог. Сведения о доходе и налоге за год можно проверить по справке, которую работодатель выдаёт по заявлению.
Одна компания может выполнять обе роли. Когда ООО считает налог на прибыль от своей деятельности, оно выступает налогоплательщиком. При выплате зарплаты то же ООО действует как налоговый агент по НДФЛ. Для работника ведут отдельный учёт доходов и налога.
- Кто получает деньги и за что.
- На кого Налоговый кодекс возлагает расчёт и удержание.
- Какой срок перечисления и какая отчётность действуют для этого налога.
Договор помогает выяснить, за что платят и кто участвует в расчётах. Обязанность агента по Налоговому кодексу сохраняется, даже если в договоре записана самостоятельная уплата получателем.
В каких сделках появляется агент?
У двух арендных договоров может совпасть название. Компания платит собственнику-физлицу и удерживает НДФЛ, а в сделке с муниципалитетом у арендатора могут возникнуть обязанности по НДС. Сначала выясняют, кто получает платёж и по какому основанию.
| Операция | Кто выполняет обязанности агента | Налог |
|---|---|---|
| Компания начисляет и выплачивает зарплату | Работодатель при выплате | НДФЛ, статья 226 |
| ИП платит обычному физлицу за работу по договору подряда | Заказчик | НДФЛ, статья 226 |
| Компания платит обычному физлицу за аренду помещения | Компания-арендатор | НДФЛ, статья 226 |
| ООО напрямую арендует муниципальное имущество у администрации | ООО при облагаемой операции | НДС, пункт 3 статьи 161 |
| Российское ООО платит дивиденды участнику-организации | ООО по общему правилу | Налог на прибыль, пункт 3 статьи 275 |
По информации ФНС России, обязанность удержать НДФЛ при расчётах по обычному договору подряда распространяется и на аванс. Поэтому дата первого платежа может понадобиться бухгалтеру раньше, чем стороны подпишут акт. Для предпринимательского дохода и выплат плательщикам налога на профессиональный доход действуют свои правила.
Покупатель услуг у иностранной компании тоже может стать агентом по НДС. По пунктам 1 и 2 статьи 161 НК РФ проверяют место реализации и основания постановки продавца на учёт в России. Для разных видов услуг место реализации определяют по правилам статьи 148. Сначала выясняют, облагается ли конкретная услуга в России.
Согласно пункту 3 статьи 275 НК РФ, российское ООО, которое напрямую платит дивиденды участнику-организации, по общему правилу выступает агентом по налогу на прибыль. При прямой выплате гражданину ООО рассчитывает НДФЛ. Если дивиденды по акциям поступают через депозитарий, роль каждого участника расчётов проверяют отдельно.
💡 История понятия
В первой части Налогового кодекса, принятой в 1998 году, для налоговых агентов выделили отдельную статью 24. Архивная редакция упоминает перечисление во внебюджетный фонд. Первая часть НК начала действовать с 1 января 1999 года.
Источник: архивная редакция Налогового кодекса на сайте ФНС.
Как проходит НДФЛ с зарплаты?
Когда работодатель выплачивает облагаемую зарплату, из начисленной суммы часть уходит работнику, а часть работодатель удерживает в счёт налога. Расчёт делается по ставке для соответствующего дохода, с учётом налоговой базы и применимых вычетов. Суммы можно сверить по расчётному листку.
Сотрудник мастерской видит банковское зачисление и открывает расчётный листок. В одном месте указана сумма начислений, в другом — НДФЛ. Если из зарплаты было несколько выплат, каждое поступление на счёт надо сопоставить со своей частью расчёта. Так проще выяснить, какой налог удержали именно при этой выплате.
Условный пример. У работника-резидента начислено 80 000 ₽. Его облагаемые по основной шкале выплаты у работодателя с начала года остаются в пределах первой ступени, вычетов в расчёте нет. Налог по ставке 13 % составит 10 400 ₽. Работнику останется 69 600 ₽. Для ясности здесь зарплата показана одной суммой. На практике удержания происходят при денежных выплатах, включая оплату за первую половину месяца.
При переходе на следующую ступень ставку применяют к соответствующей части базы. Статья 224 НК РФ устанавливает для основной шкалы первую границу в 2,4 млн ₽ за год. Если сотрудник работал в нескольких местах, согласно статье 226, каждый обычный налоговый агент считает налог по своим выплатам. Инспекция затем может пересчитать его по совокупной базе, если соответствующие доходы вместе перешли порог.
ФНС показала такой расчёт в разъяснении о налоговых уведомлениях. Два агента суммарно удержали 339 259 ₽. Когда инспекция сложила нужные доходы и применила повышенную ставку к части сверх порога, общий налог получился 340 280 ₽. Разница в уведомлении составила 1 021 ₽. В этом примере доплата возникла из-за итогового перерасчёта. Справки от работодателей помогают сверить суммы, учтённые инспекцией.
Что проверить перед оплатой физлицу?
Перед переводом разберитесь, за что человек получает деньги и в каком статусе он заключил договор. Бухгалтеру для этого нужны договор, дата выплаты и сведения о получателе.
| Ситуация | Кто отвечает за налог |
|---|---|
| Компания платит физлицу за работы по гражданско-правовому договору (ГПХ) | По общему правилу компания удерживает НДФЛ при выплате вознаграждения |
| Те же работы выполняет ИП в рамках своей предпринимательской деятельности | Предприниматель сам рассчитывается по своему налоговому режиму |
| Заказчик оплачивает услуги, доход от которых подпадает под налог на профессиональный доход (НПД) | Исполнитель оформляет чек и платит НПД |
| Компания снимает квартиру у обычного физлица на НДФЛ | Компания удерживает налог из арендной платы |
| Ту же квартиру снимает гражданин для личных нужд | Собственник сам декларирует доход и платит НДФЛ, если сдаёт жильё на этом режиме |
ФНС разобрала договор оказания услуг, по которому акт подписали в марте 2017 года, а деньги перечислили в апреле. Доход исполнителя отразили в расчёте 6-НДФЛ за полугодие. Для денежного вознаграждения по ГПХ ориентиром служит день выплаты. В день подписания акта оплата может ещё не состояться.
Для найма жилья два последних случая разбирает УФНС по Ставропольскому краю. Собственник, который вправе сдавать квартиру на НПД, платит налог по этому режиму и при найме гражданином, и при аренде компанией. Для сдачи нежилого помещения НПД законом не предусмотрен.
Статус самозанятого проверьте в сервисе ФНС на дату выплаты. Когда доход подходит под НПД, после оплаты получите чек с реквизитами расчёта.
Ошибка 1: считать, что справка о НПД подтверждает режим для любой выплаты
Почему так нельзя: Закон о НПД исключает вознаграждения за работы и услуги по ГПХ у действующего работодателя. То же правило действует для заказчика, у которого человек работал менее двух лет назад.
Как не ошибиться: Сверьте характер работ и дату увольнения. По разъяснению УФНС по Тюменской области, при выплате обычному физлицу за такую работу компания исполняет обязанности агента по НДФЛ.
В деле № А56-122617/2022 тренеры вели занятия по расписанию фитнес-центра, использовали его инвентарь и получали деньги в дни выплаты зарплаты штатным работникам. Арбитражный суд Северо-Западного округа 28 ноября 2023 года согласился с выводом о трудовых отношениях и подтвердил доначисление страховых взносов.
Где в счёте арендатору искать НДС?
Начните с договора и приложения с расчётом платы. Если по пункту 3 статьи 161 НК РФ вы выступаете агентом, сверьте договорную сумму с налоговой базой. Он определяет базу отдельно по каждому объекту. В неё входит арендная плата с учётом налога.
В деле № А39-3935/2016 предприниматель арендовал нежилое помещение у администрации городского округа Саранск. В расчёте к договору НДС стоял отдельной строкой. Инспекция доначислила 5 416 ₽ за четвёртый квартал 2011 года. Арбитражный суд Волго-Вятского округа 28 сентября 2017 года оставил в силе судебные акты. Администрация распоряжалась помещением от имени муниципального образования. В обстоятельствах этого дела обязанность по НДС лежала на арендаторе.
Ошибка 2: определять обязанность по НДС по названию собственника
Почему так нельзя: Разъяснение ФНС касается аренды имущества, закреплённого за казённым учреждением на праве оперативного управления. Такая услуга не облагается НДС по подпункту 4.1 пункта 2 статьи 146 НК РФ.
Как не ошибиться: Уточните, от чьего имени подписан договор и на каком основании арендодатель распоряжается объектом.
Если операция облагается по ставке 22 % и плата уже включает НДС, налог выделяют по расчётной ставке 22/122. Такой порядок следует из статьи 164 НК РФ. Условный пример: плата с НДС 122 000 ₽. Налог составит 122 000 × 22 ÷ 122 = 22 000 ₽. Арендодателю причитается 122 000 − 22 000 = 100 000 ₽.
При агентском исчислении налога арендатор оформляет счёт-фактуру сам и выделяет в нём НДС отдельной строкой по статье 168 НК РФ. Счёт на оплату помогает сверить договорную сумму. Если из него трудно понять, включён ли НДС в плату, сверьтесь с договором и запросите расчёт у арендодателя до перевода.
Календарь агента по обычному НДФЛ
По пункту 6 статьи 226 НК РФ срок перечисления зависит от даты, когда агент фактически удержал НДФЛ. Удержания с 1-го по 22-е число перечисляют до 28-го числа того же месяца включительно. Для сумм с 23-го числа по конец месяца срок — до 5-го числа следующего месяца включительно.
У уведомления об исчисленных суммах свой срок. В обычном графике уведомление за первую часть месяца подают до 25-го числа этого месяца, за вторую — до 3-го числа следующего. Уведомление сообщает инспекции, на какую обязанность отнести деньги. Суммы для перечисления и отражение их в отчётности проверяют отдельно.
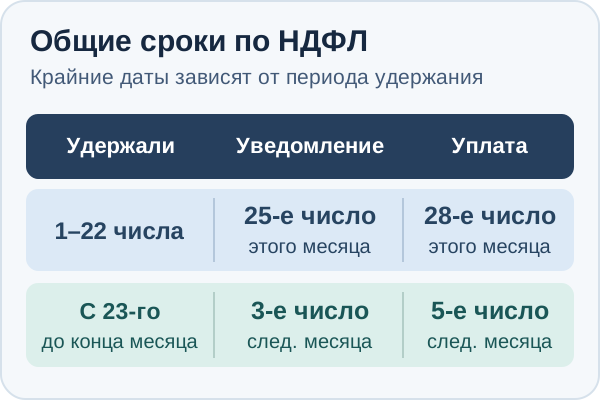
За удержания с 23 по 31 декабря предельный срок подачи уведомления и перечисления — последний рабочий день календарного года. При обычной календарной дате, которая приходится на официальный выходной или праздник, применяют перенос по статье 6.1 НК РФ. Проверять фактические рабочие даты удобнее по календарю налогового агента на сайте ФНС.
С сентября 2026 года пункт 9 статьи 58 НК РФ позволяет агенту подать уведомление заранее по периодам текущего года. В нём суммы указывают по соответствующим периодам. Если по итогам периода фактически исчисленный и удержанный НДФЛ превышает заявленную сумму, на разницу подают уведомление в обычный срок. Сроки перечисления налога остаются в статье 226 НК РФ.
Когда нужен расчёт 6-НДФЛ
Согласно статье 230 НК РФ, расчёт 6-НДФЛ подают за первый квартал, полугодие и девять месяцев до 25-го числа следующего месяца. Годовой срок — 25 февраля следующего года. В годовой расчёт включают справки со сведениями по физлицам. Применять нужно форму, действующую для соответствующего отчётного периода.
Внутри компании основой для расчёта служат налоговые регистры. В них отражают, кому и когда выплачен доход, какой вычет учли и сколько налога удержали. Перед отправкой отчёта сверяют эти данные с выплатами и ранее поданными уведомлениями. Для отправки форм и контроля ответа инспекции есть сервисы электронной отчётности.
Что происходит, если удержать НДФЛ не из чего?
Человек может получить облагаемый доход в натуральной форме, а налоговый агент — остаться без денежной выплаты, из которой можно удержать налог. Если деньги этому человеку выплачивают позднее, при соблюдении условий агент удерживает налог из денежного дохода. Для налога с натурального дохода или материальной выгоды действует ограничение: удержание из такой денежной выплаты не превышает половины её суммы.
Представим, что компания передала человеку облагаемое вознаграждение оборудованием. Других выплат ему у компании больше не будет. Бухгалтер отражает полагающийся налог и проверяет, сколько осталось неудержанным. В этом случае база и расчёт есть, а источник для удержания отсутствует. Потребуется сообщение по правилам статьи 226 НК РФ.
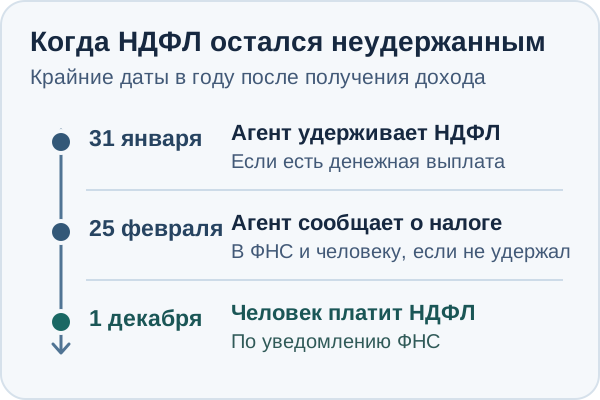
Пункт 5 статьи 226 НК РФ отдельно регулирует неудержанный НДФЛ. Если до 31 января следующего года удержание оказалось невозможным, до 25 февраля агент письменно сообщает и человеку, и инспекции по месту своего учёта. В сообщении указывают доход, с которого налог не удержан, и сумму такого налога. Для инспекции сведения передают в установленной форме.
Согласно пункту 6 статьи 228 НК РФ, при поступлении таких сведений инспекция по общему правилу выставляет физлицу налоговое уведомление. Налог вносят не позднее 1 декабря года после получения дохода. При таком порядке декларация из-за одной сообщённой суммы обычно не нужна. Если у гражданина есть другие доходы, по которым он сам отчитывается, обязанность подать декларацию проверяют по ним отдельно.
В статье 24 НК РФ есть общая норма для налогового агента: о невозможности удержать налог письменно сообщают инспекции в течение месяца со дня, когда об этом стало известно. Для описанной ситуации по НДФЛ ориентиром служит специальный порядок статьи 226. Поэтому в вопросе про сроки сначала называют вид налога.
Учёт и ответственность за ошибки
Налоговый агент ведёт учёт по каждому получателю, хранит необходимые документы пять лет и представляет сведения или документы, которые требует Налоговый кодекс. По одному человеку удобно проверить всю цепочку: доход, исчисление, удержание, перечисление и отражение в расчёте. Она помогает найти, где именно возникла ошибка, даже если итоговая сумма по всему предприятию сошлась.
Статья 123 НК РФ предусматривает штраф 20 % от суммы, которую агент должен был удержать или перечислить, если он нарушил эту обязанность. Например, при удержанных, но вовремя не перечисленных 10 400 ₽ базовый размер штрафа по этой статье составит 2 080 ₽. Отдельно проверяют обстоятельства нарушения и исполнение самой налоговой обязанности.
Пункт 2 статьи 123 НК РФ допускает освобождение от штрафа за несвоевременное перечисление при выполнении всех условий. Расчёт должен быть вовремя представлен и содержать полные сведения без ошибок, занижающих налог. Сумму перечисляют до того, как агент узнает об обнаружении просрочки инспекцией или о назначении соответствующей выездной проверки. Эти условия проверяют вместе.
Если инспекция выявит неправомерное неудержание НДФЛ, по пункту 10 статьи 226 НК РФ она может доначислить сумму агенту по результатам проверки. Это другая ситуация, чем натуральный доход без денежных выплат. Для разбора понадобятся документы о доходе, фактические даты платежей и расчёт агента.
Вывод
Когда возникает вопрос, кто перечисляет налог, начните с договора или расчётного листка. Определите получателя, вид дохода и подходящую статью Налогового кодекса. Получателю зарплаты при известной ставке достаточно сравнить начисление, удержание и сумму к выплате. Введите в калькулятор сумму до налога, чтобы проверить эти цифры.