Обособленное подразделение — это часть организации на отдельной площадке, где оборудовано хотя бы одно рабочее место на срок больше месяца. Так его определяют для налогового учёта. Начните с фактического адреса и условий работы: кто оборудовал место, кто там работает и на какой срок его открыли. Разберём, когда такой площадкой становится магазин или кабинет, зачем филиал ищут в ЕГРЮЛ и в какой срок сообщать в налоговую о появлении обычного подразделения.
Когда отдельное место работы становится подразделением?
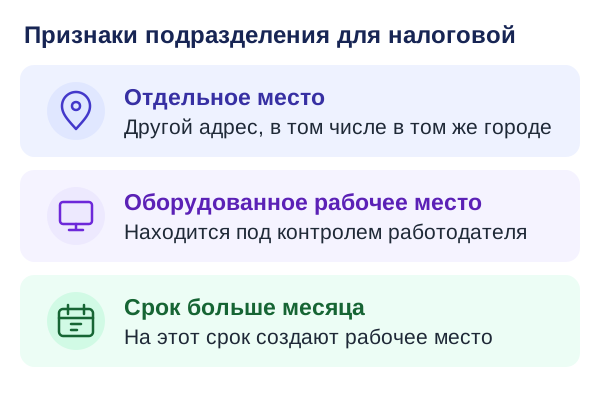
Для налогового учёта проверяют место, его оборудование и срок. По статье 11 Налогового кодекса подразделение обособлено территориально, а там есть стационарные рабочие места. О стационарности говорит срок создания места: больше одного месяца. ФНС уточняет, что достаточно одного места, если остальные признаки тоже есть.
Рабочее место определяется через фактические обязанности. По статье 209 Трудового кодекса рабочее место находится под прямым или косвенным контролем работодателя. Сотрудник должен быть на нём или приезжать туда в связи с работой. В магазине это может быть стойка с кассой и рабочим оборудованием. В офисе — отдельное место, где сотрудник обязан работать по графику. Что считать оборудованием, зависит от работы: для кладовщика важны место и условия приёмки, а для бухгалтера — доступ к компьютеру и документам.
Точки могут быть даже в одном городе. Само расстояние между ними не определяет обособленность. Смотрите, совпадает ли фактическое место работы с адресом организации в Едином государственном реестре юридических лиц, сокращённо ЕГРЮЛ. И напротив, отдельный адрес объекта без действующего рабочего места не даёт достаточного основания. Пустой склад и склад, на котором постоянно работают кладовщики, приходится оценивать по-разному.
Один сотрудник может работать по очереди с коллегой. Тогда каждый находится на площадке меньше месяца, но рабочее место остаётся доступным дольше. По разъяснению Минфина, время конкретного человека на месте и способ организации работ, например вахта или командировка, сами по себе не меняют срок, на который место оборудовано. Важно, как в действительности организовали работу.
Стороны подписали договор аренды, но помещение пока ремонтируют. Запишите, когда компания смогла поставить сотрудника на рабочее место и когда началась работа. Эти факты полезны, если дата приказа, дата аренды и начало деятельности не совпали. Если помещение подготовил арендодатель, важны и фактический доступ компании, и то, как она организовала работу в помещении.
Документы нужны, чтобы восстановить последовательность событий. Акт передачи помещения подтверждает получение доступа, график помогает установить начало работы, распоряжение описывает намерение руководителя. В споре один из документов может не ответить на все вопросы. Поэтому полезно заранее собрать бумаги, которые относятся к оборудованию места, началу работы и сроку его использования.
Филиал, представительство и обычное подразделение
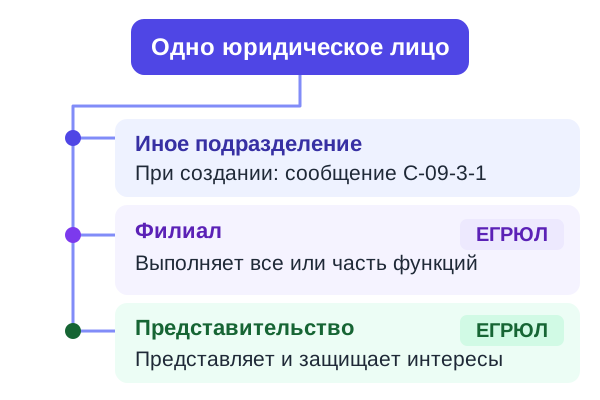
Гражданский кодекс отдельно описывает филиалы и представительства. Они находятся вне места нахождения юридического лица и остаются его частями. Представительство представляет и защищает интересы организации. Филиал может выполнять все её функции или часть, включая представительские. Руководитель филиала или представительства действует на основании доверенности юридического лица.
| Форма | Что отличает её по документам |
|---|---|
| Иное обособленное подразделение | Для постановки на налоговый учёт организация направляет сообщение о создании. Это может быть отдельный магазин или склад с рабочими местами |
| Филиал | Функции определены положением, сведения о филиале вносят в ЕГРЮЛ |
| Представительство | Представляет и защищает интересы юридического лица, сведения вносят в ЕГРЮЛ |
Например, Горьковская железная дорога в Нижнем Новгороде названа филиалом в перечне к уставу ОАО «РЖД». Это официальный статус части организации. Небольшой магазин другого юридического лица может выполнять ежедневные операции компании и подлежать налоговому учёту как иное подразделение. Для этого магазину необязательно называться филиалом или иметь собственного руководителя с таким наименованием должности.
Другой документированный пример даёт «Яндекс Маркет». В опубликованном перечне площадок сортировочный центр на Промышленной указан как обособленное подразделение ООО «Маркет.Операции». В перечне указан и график работы. Для договора с организацией такой перечень помогает найти площадку, а реквизиты и полномочия подписанта всё равно сверяют по документам.
Практическая разница заметна при проверке контрагента. Если в проекте договора сказано «в лице директора филиала», проверьте полное имя юридического лица, его ИНН, запись о заявленном филиале и доверенность подписанта. Запись в реестре сообщает о филиале. Право конкретного директора заключить именно такой договор подтверждают его полномочия.
У обычного ОП записи отдельного юридического лица тоже нет. Если поставщик указывает ИНН организации и КПП места поставки, сравните назначение реквизитов с договором и первичными документами. КПП означает код причины постановки на учёт. Разбор КПП объясняет, почему у компании может быть несколько таких кодов. При запросе выписки ориентируйтесь на ИНН самой организации.
💡 Интересный факт
С 1 сентября 2014 года Гражданский кодекс стал требовать указывать сведения о филиалах и представительствах в ЕГРЮЛ. До изменения это требование относилось к учредительным документам юридического лица. Поэтому архивный устав и современная выписка отвечают на вопрос о филиале по правилам своего времени.
Источник: разъяснение ФНС об изменениях в Гражданском кодексе после Федерального закона № 99-ФЗ.
Как оценить склад, коворкинг и удалённую работу?
Если компания выделила в коворкинге кабинет, оборудовала в нём места и обязала сотрудников приходить туда, есть обстоятельства для проверки. Когда человек работает дистанционно и сам выбирает, откуда подключиться, рабочий стол в арендуемом им помещении может вовсе не быть местом под контролем его работодателя. Условия зависят от того, что предусмотрено договором и что происходит на практике.
| Что происходит | Какие обстоятельства проверять |
|---|---|
| Оборудована торговая точка | Кто организовал работу, как долго используется место, кто приходит по графику |
| Арендован склад без сотрудников | Есть ли на нём место, куда работник обязан приходить для выполнения своих обязанностей |
| В коворкинге закрепили рабочие места | Кто назначает их сотрудникам, оплачивает и контролирует доступ, насколько долго действует такое соглашение |
| Сотрудник работает дистанционно | Есть ли в действительности обязательное рабочее место вне адреса компании, которое она контролирует |
| Работы идут у заказчика | Кто создал место, кто обеспечивает выполнение трудовых функций и кому подконтрольны условия работы |
Статья 312.1 ТК РФ определяет дистанционную работу как работу вне места нахождения организации и вне стационарного рабочего места или объекта, который контролирует работодатель. Например, в деле № А51-9133/2022 суд проверял ситуацию после закрытия офиса и перевода сотрудников на удалённую работу. Суд не установил появления самостоятельных подразделений в местах, из которых работали сотрудники. При чтении такого дела важно отличать момент закрытия прежней площадки от вопроса, появились ли новые.
Подрядная площадка показывает другую границу. В деле № А12-2223/2016 сотрудники подрядчика работали на объекте заказчика несколько месяцев. Суд исследовал договоры и условия работы, в том числе кто обеспечивал рабочее место и контролировал его. Налоговая не доказала, что у самого работодателя там появилось подконтрольное стационарное место. Длительность проекта проверяют вместе с другими обстоятельствами.
В другом деле, № А26-11293/2005, кассация оставила в силе вывод о наличии оборудованных рабочих мест организации в других городах. Спор касался нескольких площадок и обстоятельств их фактического использования. Итог зависел от организации работы: своя рабочая точка может возникнуть и на чужой территории, если компания организовала и контролирует там работу своих сотрудников.
Формат «периодически дистанционно» тоже требует внимания к фактам. В договоре может быть режим, при котором человек часть недели работает удалённо, а часть — на стационарном месте. Сверьте адрес такого места с адресом организации и проверьте, кто оборудовал его и на какой срок. Запись о смешанном графике описывает рабочее время, но для налогового учёта важны обстоятельства на площадке.
Как сообщить в налоговую о создании или закрытии?
О создании обычного подразделения российская организация сообщает в инспекцию по собственному месту нахождения. Срок по статье 23 НК РФ составляет один месяц со дня создания. Порог стационарности тоже выражен в месяцах, но это разные сроки. Первый описывает, на сколько оборудовано место. Второй определяет, когда отправить форму после создания.
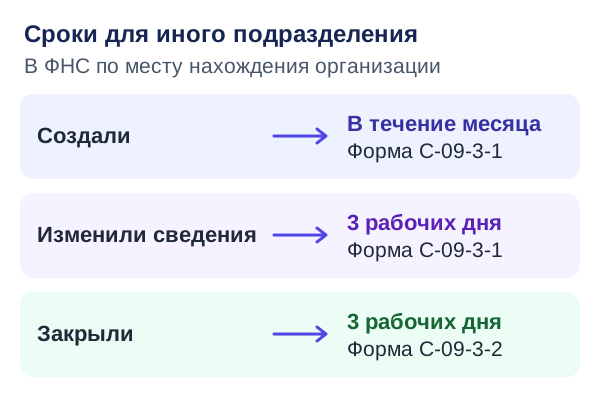
- Определите, о чём сообщаетеОткрытие и изменение прежних сведений об ином подразделении подают по С-09-3-1. Для закрытия используют С-09-3-2.
- Уточните дату и адресСверьте фактические даты создания или прекращения деятельности, а при изменении данных — дату самого изменения. Адрес должен описывать именно площадку подразделения.
- Отправьте сообщение и сохраните подтверждениеВоспользуйтесь доступным способом, указанным в инструкции ФНС, например через личный кабинет организации. Сохраните подтверждение отправки и полученный результат.
Согласно инструкции ФНС по учёту подразделений, при изменении сведений об обычном подразделении отсчёт идёт со дня изменения. При закрытии — со дня прекращения деятельности через подразделение. В обоих случаях сообщение направляют в течение трёх рабочих дней. Для филиала и представительства о прекращении деятельности в тот же срок сообщают со дня принятия решения о закрытии. Сведения в ЕГРЮЛ обновляют своим порядком.
После подачи сообщения у налоговой есть пять рабочих дней с момента его получения на постановку на учёт и выдачу подтверждающей выписки. Для филиала или представительства этот срок по статье 84 НК РФ отсчитывают от внесения записи в ЕГРЮЛ. В обоих случаях выписка о налоговом учёте относится к организации по месту соответствующего подразделения.
Если точки находятся в одном муниципальном образовании и подведомственны разным инспекциям, Налоговый кодекс позволяет выбрать одну инспекцию по месту одной из них. Та же норма предусматривает выбор в пределах Москвы, Санкт-Петербурга и Севастополя. Это отдельное уведомление о выборе инспекции. Из него не следует, что все адреса становятся одним рабочим местом или что можно пропустить сообщение о новом подразделении.
Месяц в Налоговом кодексе считают календарным сроком, а не условными тридцатью днями. По статье 6.1 срок истекает в соответствующее число последнего месяца. Если такого числа нет, берут последний день этого месяца. Когда последний день приходится на выходной, нерабочий праздничный или нерабочий день, срок заканчивается в ближайший следующий рабочий день. Чтобы сверить даты, запишите событие отдельно от даты, когда бухгалтерия получила о нём сведения. Внутренняя передача письма или приказа в бухгалтерию не меняет начало законного срока.
Когда обстоятельства не позволяют уверенно решить, где ставиться на учёт, статья 83 НК РФ предусматривает решение налогового органа при затруднениях. В запросе опишите, где находится площадка, как предоставляется доступ, кто определяет график, как оборудованы рабочие места и сколько продолжается работа. Сложный вопрос о контроле легче разобрать по договору и фактам, чем по названию «коворкинг» в платёжном поручении.
Какие выписки проверять и что меняется в учёте
ЕГРН в налоговом учёте означает Единый государственный реестр налогоплательщиков. ЕГРЮЛ показывает сведения о самом юридическом лице, его филиалах и представительствах. После изменений с 2026 года налоговая выдаёт выписку из ЕГРН в подтверждение постановки на учёт. Полученные раньше свидетельства и уведомления сохраняют силу.
| Что нужно узнать | Где искать |
|---|---|
| Указан ли у организации определённый филиал | В выписке из ЕГРЮЛ по ИНН юридического лица |
| Поставили ли организацию на учёт по месту подразделения | В выписке из ЕГРН налогоплательщиков о постановке на учёт |
| Кто может подписать договор от имени компании | В документах о полномочиях, в том числе в доверенности |
| Какой КПП использовать в документе | В сведениях налогового учёта и в правилах заполнения конкретного документа |
Если вам прислали договор от филиала, пройдите путь от ИНН до выписки и найдите в ней нужную запись. Как получить выписку по ИНН разобрано отдельно.
Когда проверять контрагентов приходится по нескольку раз в день, есть раздел сервисов для работы с ЕГРЮЛ. Для разовой проверки подойдёт выписка ФНС. Отсутствие обычного склада или офиса в перечне филиалов не отвечает на вопрос о его налоговом учёте.
Налогоплательщиком остаётся организация. По данным ФНС, подразделению присваивают КПП, относящийся к учёту по соответствующему основанию. В зависимости от налога и полномочий подразделения бухгалтерии могут понадобиться сведения о работниках по месту работы, об оплате и о собственных объектах компании. Список документов определяйте по конкретному налогу или отчёту, а не по одному факту появления нового КПП.
Например, для работодателя, выплачивающего доход сотрудникам через несколько площадок, имеет значение, к какому подразделению отнесены выплаты. Для страховых взносов отдельно проверяют, открыт ли подразделению банковский счёт и наделено ли оно полномочиями начислять и производить выплаты физическим лицам. Это отдельные условия. КПП площадки не раскрывает их без дополнительной информации.
Есть различие и между налоговыми режимами. По Налоговому кодексу организация с филиалом не вправе применять УСН. Обычное подразделение без статуса филиала само по себе такого ограничения не создаёт. Это разграничение следует и из обзора Верховного суда об УСН. У автоматизированной УСН свой порядок: ФНС указывает, что этот режим недоступен компаниям с обособленными подразделениями. До создания точки отдельно проверьте, какой налоговый режим использует организация и на какую форму подразделения распространяется запрет.
По налогу на прибыль есть переход. ФНС сообщает, что с 2027 года организация с подразделениями представляет одну декларацию с отдельными листами по подразделениям. Новый порядок применяется уже к годовой декларации за 2026 год. Это изменение касается подачи декларации. Как распределяют налоговые обязательства, проверяют отдельно. Если у организации несколько точек, своевременно передайте бухгалтерии данные по каждой из них, даже если итоговый файл будет один.
При смене адреса уведомите бухгалтерию и ответственных в самой точке. Попросите их проверить, какие сведения уже используются в новых документах и какие относятся к прежнему периоду. Если организация готовит отчёт на стыке смены адреса, сначала уточните правила заполнения именно этого отчёта. Общий порядок налогового учёта отвечает на вопрос о записи по площадке, а форма отчётности определяет свои реквизиты.
Вывод
Обособленное подразделение появляется, когда на отдельной площадке есть хотя бы одно оборудованное рабочее место на срок больше месяца. При проверке начните с того, как место используется на деле. Если в документах контрагента указан филиал, проверьте ИНН организации и перейдите из инструмента к выписке ФНС.