РСВ — это расчёт по страховым взносам, который плательщики представляют в ФНС. В нём отражают выплаты физическим лицам, базу, начисленные взносы и сведения о застрахованных. Для работодателя это отчёт о расчётах, а деньги перечисляют отдельно. По общему правилу РСВ сдают четыре раза в год. Разберём, кому он нужен, какие данные подготовить и как проверить суммы. Для арифметической сверки понадобится выбранный тариф: например, 30 % от базы 60 000 ₽ составляют 18 000 ₽.
Что означает сокращение РСВ?
Сокращение РСВ происходит от первых букв слов «расчёт», «страховые», «взносы» в названии «Расчёт по страховым взносам». Предлог «по» в сокращение не вошёл.
Полное название закреплено в форме ФНС, а код КНД 1151111 помогает отличить её от других документов в программе или списке отчётности.
Расчёт связан с обязательным пенсионным, медицинским и социальным страхованием на случай временной нетрудоспособности и материнства. Последний вид часто сокращают как ВНиМ: его тоже учитывают в системе взносов, отражаемых в РСВ.
Взносы на травматизм относятся к другому виду страхования и в этот расчёт не входят. Нельзя просто взять все расходы организации со словом «страхование» и сложить их в одну строку.
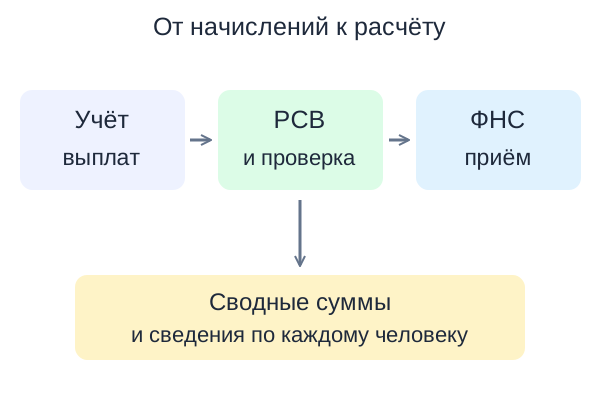
Налоговая получает общие суммы и данные по конкретным людям, поэтому неверный СНИЛС или расхождение между итогом и персональными показателями может повлиять на приём документа.
Вне бухгалтерии те же буквы имеют другие значения: Роспотребнадзор использует РСВ для респираторно-синцитиального вируса; у платформы «Россия — страна возможностей» так называют сервисы и баллы.
В сообщениях о долгах РСВ может обозначать «Региональную службу взыскания». В этой статье речь только о налоговом расчёте: ориентиром служат слова «отчёт», «взносы», «работодатель» и «ФНС».
Кто сдаёт расчёт?
Согласно порядку ФНС, форму заполняют плательщики, которые производят выплаты физическим лицам: организации, предприниматели и другие указанные в правилах лица. Отдельные положения предусмотрены для глав крестьянских фермерских хозяйств.
Для обычного бизнеса исходная ситуация — выплаты по трудовым договорам и договорам на выполнение работ или оказание услуг. Однако значение имеет содержание отношений и применимость страхования, поэтому любое перечисление гражданину нельзя считать одинаковым.
| Ситуация | С чего начать проверку обязанности |
|---|---|
| Организация с работниками | Учесть застрахованных лиц, начисления и применяемые тарифы |
| ИП с работниками или исполнителями | Проверить выплаты, по которым возникает обязанность по взносам |
| ИП работает один и платит взносы только за себя | Обычно РСВ по этим собственным взносам не требуется; главы КФХ — отдельная категория |
| Коммерческая организация с директором без зарплаты | Применить правило минимальной базы для единоличного руководителя |
| Плательщик применяет АУСН | Проверить освобождение за период режима и начисления переходного периода |
ИП без работников и ООО без текущей выручки — разные ситуации. У предпринимателя могут быть только собственные взносы, а у коммерческой организации сохраняются отношения с её руководителем.
С 2026 года статья 421 НК РФ устанавливает минимальную базу для физлица, исполняющего полномочия единоличного руководителя коммерческой организации. Если начисленные за месяц выплаты меньше федерального МРОТ, для взносов применяют установленный минимум.
ФНС отдельно разъясняет: отсутствие трудового договора и зарплаты не отменяет это правило. В 2026 году федеральный МРОТ составляет 27 093 ₽, а при общем тарифе 30 % взносы за полный месяц равны 8 127,90 ₽.
Если полномочия исполнялись неполный месяц, кодекс предусматривает пропорцию по календарным дням полномочий. Условия конкретной организации и применимый тариф нужно определить до заполнения формы.
Эта база для взносов не становится фактически выданной директору зарплатой. Денежные выплаты, налог на доходы и расчёт взносов ведут по соответствующим правилам, сохраняя основания каждого показателя.
О том, как минимум оплаты используют в разных расчётах, читайте отдельно в статье о МРОТ.
При АУСН за период применения режима действует освобождение от РСВ. Но переход между режимами требует внимания к месяцу начисления: старую обязанность нельзя убрать одним фактом смены режима.
В письме от 24 июля 2023 года ФНС разбирает переходные выплаты. Если зарплата начислена за месяцы другого режима, расчёт по этим начислениям может потребоваться и после перехода на АУСН.
Отчётные периоды и сроки сдачи
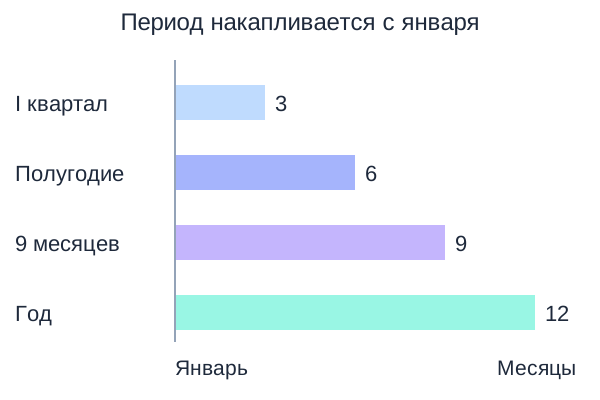
Согласно статье 423 НК РФ, расчётный период по взносам — календарный год, отчётные периоды — первый квартал, полугодие и девять месяцев. По итогам года также представляют расчёт.
Поэтому выражение «РСВ за второй квартал» в разговоре обычно относится к расчёту за полугодие. В накопительных показателях учитывается время с начала года, а не только апрель, май и июнь.
| Период | Базовый срок без переноса |
|---|---|
| Первый квартал | 25 апреля |
| Полугодие | 25 июля |
| Девять месяцев | 25 октября |
| Календарный год | 25 января следующего года |
Статья 431 НК РФ устанавливает срок представления до 25-го числа следующего месяца. Если последний день нерабочий, действует перенос на ближайший следующий рабочий день по статье 6.1 НК РФ.
Например, ФНС напоминала о сроке 26 октября 2026 года, поскольку 25 октября пришлось на выходной. Это срок расчёта за девять месяцев; в другом году календарная дата может отличаться.
Сдача отчёта и уплата взносов имеют разные сроки. По общему порядку ежемесячные взносы перечисляют не позднее 28-го числа следующего месяца. Переносы нерабочих дней учитывают и здесь.
Для ежемесячного платежа сохраняйте свой расчёт суммы и сведения о перечислении. Это поможет сопоставить обязательства с движением денег при последующей сверке.
У персонифицированных сведений о физических лицах отдельная форма и свой порядок представления. РСВ и эти сведения связаны по данным, но выбирать документ нужно по конкретной обязанности за месяц или период.
При ликвидации, прекращении деятельности и других специальных обстоятельствах действуют дополнительные правила. Приведённая таблица описывает обычный календарь продолжающей работать организации или ИП.
Из чего состоит действующая форма
Основная форма утверждена приказом ФНС от 29 сентября 2022 года. В неё вносились изменения, поэтому при подготовке смотрят на редакцию и период отчётности вместе.
Действует редакция с изменениями приказа ФНС от 4 февраля 2026 года № ЕД-1-11/67@, применяемая с 6 мая 2026 года. Старый сохранённый файл может содержать другую структуру.
Для обычного плательщика, производящего выплаты, пункт 1.4 порядка предусматривает базовый состав: титульный лист, раздел 1, подраздел 1 раздела 1 и раздел 3. Сам порядок содержит исключения и дополнительные случаи.
| Часть РСВ | Что в ней отражают |
|---|---|
| Титульный лист | Кто сдаёт расчёт, за какой период, первичный он или уточнённый |
| Раздел 1 | Сводные обязательства плательщика |
| Подраздел 1 раздела 1 | Расчёт взносов: выплаты, база, тариф и соответствующие суммы |
| Раздел 3 | Персонифицированные сведения о застрахованных лицах |
| Дополнительные подразделы и приложения | Показатели для специальных тарифов и других предусмотренных ситуаций |
В форме есть раздел 2 для соответствующих обязательств глав КФХ и раздел 4 для специальной категории плательщиков. Они не становятся обязательными для каждого работодателя только потому, что присутствуют в бланке.
Раздел 3 содержит персональные данные и показатели по людям за последние три месяца периода; его состав и детализацию заполняют по правилам формы. Копировать сводные данные целиком неправильно.
Один из главных переходов при чтении отчёта: общий показатель показывает обязательства плательщика, а персональные строки объясняют, как они связаны с застрахованными людьми. При сверке сравнивают одноимённые показатели за одинаковое время.
- Период, за который готовится расчёт, и редакцию, применимую к нему.
- Обновление отчётного модуля, кодов тарифов и категорий застрахованных лиц.
- Наличие приложений, которые нужны именно при вашем тарифе и основании.
В обновлении 2026 года менялись в том числе коды и приложения для пониженных тарифов. Право на льготу сначала подтверждают по условиям закона, затем отражают соответствующий код в расчёте.
Печатная форма, электронный формат и контрольные соотношения выполняют разные задачи. Красиво заполненный лист ещё нужно сопоставить с требованиями передачи и проверки данных.
💡 Интересный факт
При переходе на единый расчёт в 2017 году ФНС объединила в нём показатели четырёх прежних форм отчётности. Раньше их представляли в Пенсионный фонд и Фонд социального страхования. Так что слово «единый» описывало вполне конкретное объединение разных потоков данных.
Источник: информация ФНС от 29 декабря 2016 года «ФНС России разъяснила как сдавать расчёт по страховым взносам в 2017 году».
Как проверить сумму взносов?
Сначала определите облагаемую базу и применимый тариф. Согласно статье 421 НК РФ, базу ведут отдельно по каждому человеку нарастающим итогом с начала года, исключая предусмотренные законом необлагаемые суммы.
Начисленная зарплата, сумма на банковскую карту и база по взносам могут различаться. Зарплату до удержаний обозначают как gross; различие с выплатой на руки разобрано в статье о gross-зарплате.
По общему тарифу статьи 425 НК РФ в пределах единой предельной базы действует 30 %, сверх неё — 15,1 %. В главе о взносах предусмотрены и другие тарифы, включая пониженные при соблюдении условий.
Условный пример: у сотрудника три месяца подряд облагаемая база по 60 000 ₽. Применяется общий тариф, льгот нет, единая предельная величина с начала года не превышена. Для каждого месяца получаем 60 000 × 30 ÷ 100 = 18 000 ₽.
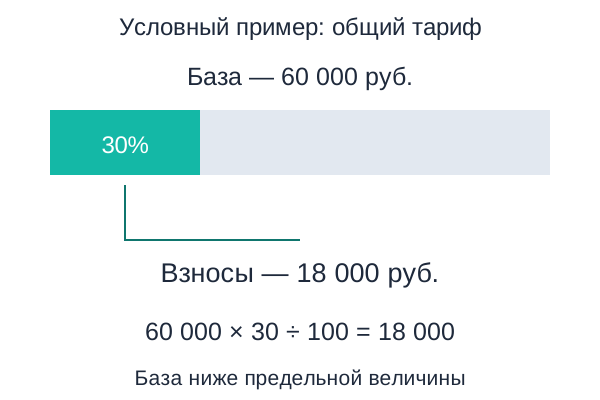
За три месяца база равна 180 000 ₽, а взносы — 54 000 ₽. Это проверка арифметики одного набора начислений при заданных условиях; остальные показатели отчёта заполняют по учёту.
Чтобы повторить расчёт со своей суммой, выберите в калькуляторе режим «Процент от числа». В поле процента внесите уже установленный тариф, в поле числа — соответствующую базу.
Если месяц включает части базы с разными тарифами, каждую часть считают отдельно. Затем результат складывают и сопоставляют с расчётом программы, учитывая её правила округления и детализации.
Если разделить итоговую сумму взносов на всю зарплату при нескольких ставках, получится средняя доля, которая не объяснит оснований применения льгот к отдельным частям базы.
Для сверки достаточно обезличенных чисел, поэтому фамилии, СНИЛС, паспортные сведения и полный файл РСВ в калькулятор процентов передавать не требуется.
Что подготовить до заполнения?
Работа начинается со списка людей и начислений, а не с последней кнопки в отчётной программе. Поднимите данные по договорам, кадровым событиям и выплатам за нужное время.
Вы открываете ведомость и видите человека, который уже уволился. Сначала выясните, за какой месяц ему начислена премия и какие отношения действовали в периоде, затем решайте, как отразить сведения.
Такой разбор полезнее механического удаления всех бывших работников из списка. Даты увольнения, начисления и фактической выплаты отвечают на разные вопросы, и их стоит хранить отдельно.
- Определите плательщика и периодПроверьте реквизиты организации или ИП, инспекцию, отчётный год и основание представления расчёта.
- Соберите сведения о людяхСверьте данные застрахованных с документами и кадровым учётом. Исправляйте расхождения в исходной записи.
- Разберите начисленияОтделите облагаемые суммы от исключаемых, установите месяц и основание каждой выплаты.
- Подтвердите тарифыПроверьте обычный или специальный порядок, предельную базу, условия льгот и нужные коды.
- Сведите расчётСопоставьте персональные показатели с общими суммами за те же месяцы и выполните контрольные проверки.
Персональные данные берут из надлежащих документов и учётной системы. Если у человека изменились фамилия или реквизиты документа, обновление должно попасть в исходные сведения до формирования расчёта.
Отдельно посмотрите на ручные операции: премии, перерасчёты, исправления прошлых месяцев и начисления по нескольким основаниям. Именно здесь итог программы может отличаться от суммы, которую вы ожидали увидеть.
Сохраните расшифровку базы и взносов по месячным начислениям: при уведомлении налоговой вы быстрее найдёте источник расхождения, чем будете заново восстанавливать весь квартал.
Если вы собираетесь вести зарплатные расчёты самостоятельно, пригодится последовательное изучение начислений и отчётности. Этой работе посвящены курсы бухгалтера по заработной плате.
Отправка расчёта и полномочия подписанта
По общему правилу организация отчитывается по месту нахождения, предприниматель — по месту жительства. Для обособленных подразделений есть условия, связанные со счетами и начислением выплат; их адресат определяется отдельно.
Статья 431 НК РФ требует электронную сдачу по ТКС с усиленной квалифицированной электронной подписью, если выплаты за период начислены более чем 10 физическим лицам. Это порог по указанным в норме людям, а не бытовое число «сотрудников в офисе».
Ровно 10 не превышает порог, 11 — превышает. При численности не более 10 разрешён и электронный вариант; возможность бумажного представления оценивают по применимым требованиям.
Если отчёт подписывает представитель, проверьте полномочия и требования к доверенности. Для электронной работы порядок настройки разобран в материале о МЧД для отчётности в ФНС.
Перед отправкой назовите одну окончательную версию файла и ответственного подписанта, чтобы после исправления исходных данных случайно не передать предыдущую выгрузку из соседней папки.
- Выбран верный плательщик, инспекция, период и номер корректировки.
- Подпись действительна, а полномочия представителя соответствуют документу.
- После отправки получен и изучен результат приёма; сообщения об ошибках не остались без разбора.
Для подбора способа передачи есть раздел сервисов электронной отчётности. При выборе выясните поддержку актуальной формы РСВ, нужного подписанта и получения ответных документов.
Сохраните отправленную версию вместе с результатами обмена. Это позволяет связать расчёт, дату его передачи и дальнейшие действия, если потребуется разбирать уведомление или готовить уточнение.
Ошибки, уведомления и уточнённый расчёт
У ошибки в принятом расчёте и у непредставленного расчёта разные процедуры, поэтому сначала выясните, какой документ пришёл от налоговой и какое основание в нём указано.
По статье 431 НК РФ расчёт может считаться непредставленным из-за предусмотренных ею ошибок в показателях, несоответствия персональных и общих сумм или недостоверных идентифицирующих данных.
Если уведомление направлено электронно, на устранение указанного несоответствия предусмотрено 5 рабочих дней с даты направления уведомления. Для бумажного уведомления установлен срок 10 рабочих дней с даты направления.
При исправлении в этом порядке и в срок сохраняется первоначальная дата представления расчёта. Это специальное правило для соответствующего уведомления; обычную уточнёнку готовят по её собственным основаниям.
Ошибка 1: заменять расчёт выпиской о переводе денег
Почему так нельзя: Перечисление взносов и представление РСВ — самостоятельные обязанности. Платёжный документ не содержит полного состава отчётных сведений.
Как не ошибиться: Разведите в календаре подготовку РСВ, передачу иных необходимых сведений и перечисление ежемесячных взносов.
Ошибка 2: исправлять только итог, оставляя неверные данные по человеку
Почему так нельзя: После правки одной сводной суммы могут сохраниться расхождения с персональными показателями.
Как не ошибиться: Найдите исходное начисление или сведения о человеке, исправьте их и заново сформируйте взаимосвязанные части расчёта.
Если после принятия обнаружено занижение суммы взносов, порядок заполнения требует представить уточнённый расчёт по правилам статьи 81 НК РФ. При ошибке, не ведущей к занижению, основания и состав исправления оценивают отдельно.
Для перерасчёта прошлого периода применяют форму, действовавшую в том периоде. В уточнение включают необходимые разделы по правилам порядка, а раздел 3 — по людям, сведения о которых меняют или дополняют.
Перед уточнением установите причину: неверная категория, пропущенное начисление, персональные данные или ошибочный период. Механическое повторение прежнего файла не устранит то, что вызвало расхождение.
Просрочка сдачи может привести к штрафу. По статье 119 НК РФ он составляет 5 % своевременно не уплаченной суммы взносов за полный или неполный месяц просрочки. Предел — 30 % этой суммы, минимум — 1 000 ₽.
В действующей редакции статьи есть освобождение: если на основании поданного с опозданием расчёта отсутствует сумма взносов, подлежащая уплате, ответственность по пункту 1 не применяется. Это правило введено законом от 26 июня 2026 года; обязанность представить расчёт сохраняется.
Вывод
РСВ показывает начисленные взносы и сведения о застрахованных людях. Для подготовки нужны корректный учёт, применимый тариф, форма своего периода и согласованные персональные и общие показатели.
- Сначала исходные данныеОпределите обязанность, период и состав сведений по правилам своего плательщика.
- Затем арифметикаПроверьте взносы по выбранной базе и тарифу, включая суммы по отдельным месяцам.
- После передачи — результатПроверьте приём расчёта и своевременно разберите сообщения налоговой.
Для проверки простого произведения используйте калькулятор: при базе 60 000 ₽ и тарифе 30 % результат равен 18 000 ₽. Обезличенные суммы помогут сверить арифметику перед формированием отчёта.