АУСН — это автоматизированная упрощённая система налогообложения: режим для ИП и небольших организаций, на котором налог рассчитывает ФНС. Доступны два варианта: с доходов или с доходов за вычетом расходов. Декларации по этому налогу нет, обычные страховые взносы отменены. Но остаются ограничения по бизнесу, отдельные платежи и работа с документами. Ниже разберём условия, расчёты и переход, чтобы понять, подходит ли режим вашему делу, и сопоставить его с обычной УСН.
Что означает АУСН и кто считает налог?
Буква «А» означает автоматизацию расчёта. Предприниматель продаёт товар или оказывает услугу, сведения об операциях поступают в налоговую, и ФНС определяет платёж. Участниками обмена выступают уполномоченные банки, онлайн-кассы, а в предусмотренных случаях и электронные площадки. Недостающие сведения передаёт сам налогоплательщик.
Официальное сокращённое название режима у налоговой службы — АвтоУСН. Слова «автоупрощёнка» и «автоматическая УСН» в разговоре обычно обозначают тот же режим. Отдельную программу или платную подписку под этими названиями покупать для самого права на АУСН не требуется.
Основные правила устанавливает Федеральный закон об эксперименте с АУСН. На дату проверки, 9 ноября 2026 года, срок эксперимента ограничен концом 2027 года. Это добровольный режим: ФНС не переводит на него весь малый бизнес из-за небольшого оборота.
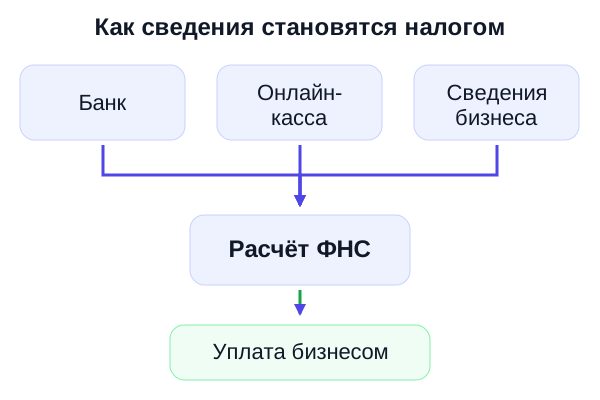
В этой цепочке различаются расчёт и перечисление денег. Готовая сумма в кабинете показывает обязательство. Для его погашения нужны деньги и подходящий способ уплаты. Если подключено исполнение платежей через банк, проверьте условия поручения и результат операции.
Полезно сразу разделить три задачи: оформлять продажи, отражать хозяйственные операции и обеспечивать уплату. АУСН меняет прежде всего вторую часть работы. Кассовые чеки, договоры с покупателями и расчёты с поставщиками сохраняют своё назначение.
Проверка права на режим
Начните с юридических условий, прежде чем считать экономию. Согласно статье 3 закона об АУСН, одного небольшого дохода для перехода недостаточно. Часть ограничений относится к организации бизнеса, часть — к выплатам людям и банковским счетам.
| Условие | Что проверить у себя |
|---|---|
| Регион регистрации участвует в эксперименте | Для организации важен адрес её нахождения, для ИП — место жительства; дату введения проверьте в перечне ФНС |
| Доход не превышает 60 млн ₽ | Учитывается предыдущий календарный год перед переходом, а затем доход с начала текущего года |
| Средняя численность за месяц не больше 5 человек | Считать нужно по установленным статистическим правилам, учитывая состав занятых, а не только число штатных должностей |
| Остаточная стоимость основных средств организации до 150 млн ₽ | Это стоимость по бухгалтерским данным; ограничение сформулировано для организаций |
| Счета находятся в уполномоченных банках | Проверить все счета и корпоративные электронные средства платежа, подпадающие под ограничение |
| Выплаты физическим лицам соответствуют правилам режима | Наличная выплата дохода физлицу запрещена; есть ограничения по налоговому резидентству работников и видам доходов |
| Другие налоговые режимы не совмещаются | Нельзя оставить патент на одну деятельность и применять АУСН к остальной |
Полный перечень шире этой таблицы. Например, режим закрыт для организаций с филиалами или обособленными подразделениями, для некоммерческих организаций и ряда финансовых компаний. Есть ограничения для частной практики, отдельных видов производства, операций с цифровой валютой и структуры участия в компании.
Отдельно проверьте договоры посредничества. Агент, действующий в интересах другого лица, и продавец собственного товара через агента занимают разные позиции. Первый подпадает под запрет для посредников. Второй может применять АУСН при соблюдении условий. Именно поэтому продавец на маркетплейсе не исключается из режима только из-за агентского договора с площадкой.
Налоговое резидентство работника связано с правилами НДФЛ. Российское гражданство и статус налогового резидента отвечают на разные вопросы. Если состав работников менялся, проверяйте статус на соответствующий период, прежде чем полагаться на отметку в старой анкете.
ИП без работников тоже может применять АУСН. Создавать рабочее место ради перехода не нужно. А вот план расширить команду или открыть подразделение организации стоит учитывать заранее: право на режим проверяют в течение работы.
Как выбрать объект и посчитать платёж?
Объект налогообложения определяет, к какой сумме применяют ставку. У объекта «доходы» берут учитываемую выручку. У объекта «доходы минус расходы» сначала вычитают признанные затраты и доступные убытки прошлых месяцев. Подходящий объект выбирают при переходе; сменить его впоследствии можно с начала календарного года по уведомлению.
Для расчёта заранее соберите три величины: доходы месяца, учитываемые расходы и переносимый убыток, если он есть. Остаток денег на счёте для этой задачи не подходит. Часть поступлений может относиться к займу, а часть платежей — к операциям, которые не уменьшают налог.
Условный пример. За месяц получено 300 000 ₽, признанные расходы составили 90 000 ₽. Убытков прошлых месяцев и торгового сбора нет.
- Объект «доходы»: 300 000 × 0,08 = 24 000 ₽.
- Объект «доходы минус расходы»: (300 000 − 90 000) × 0,20 = 210 000 × 0,20 = 42 000 ₽.
- Проверка минимума второго объекта: 300 000 × 0,03 = 9 000 ₽. Обычный расчёт больше, поэтому платёж составляет 42 000 ₽.
Теперь оставим тот же доход, но увеличим признанные расходы до 240 000 ₽. Разница составит 60 000 ₽, налог с неё: 60 000 × 0,20 = 12 000 ₽. Минимум меньше этого результата. В таком месяце второй объект даёт меньший платёж, чем первый.
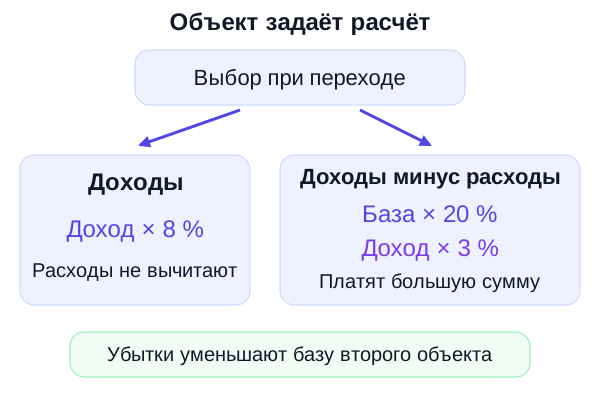
Можно вывести ориентир для выбора. Без убытков и торгового сбора равенство платежей записывается так: 0,08 × доход = 0,20 × (доход − расход). Раскрыв скобки, получим 0,20 × расход = 0,12 × доход. Значит, расход равен 0,60 × доход.
При расходах выше 60 % дохода объект с вычитанием затрат обычно даёт меньший налог в таком сравнении. Но для решения нужен помесячный прогноз: какие затраты признаются, в каком месяце они оплачены, есть ли переносимый убыток. Показатель по всем платежам со счёта ответит на другой вопрос.
Минимальный налог и месяцы с убытком
Даже небольшая прибыль может привести к минимальному платежу. В официальном примере УФНС по Пермскому краю за месяц получены выручка 400 000 ₽ и предоплата 100 000 ₽. На закупку товаров направлено 450 000 ₽. Общий доход составляет 500 000 ₽, разница после расходов — 50 000 ₽.
Обычный налог равен 50 000 × 0,20 = 10 000 ₽. Минимальный: 500 000 × 0,03 = 15 000 ₽. ФНС показывает к уплате большую сумму. Источник этого разбора — презентация УФНС по Пермскому краю об изменениях налогового законодательства в феврале 2026 года.
Убыток возникает, когда признанные расходы превышают доходы. Закон позволяет переносить его на следующие месяцы применения соответствующего объекта. Разница между уплаченным минимумом и обычным налогом также увеличивает расходы будущих периодов. Документы, подтверждающие убыток и его использование, сохраняют весь срок такого переноса.
Условный пример сезонности. В первом месяце доходов нет, оплаченная закупка для бизнеса составила 120 000 ₽. Во втором месяце получены 200 000 ₽, новые признанные расходы — 40 000 ₽. Других операций и переносов нет.
| Шаг | Расчёт |
|---|---|
| Первый месяц | 0 − 120 000 = −120 000 ₽; убыток переносится, минимум при нулевом доходе равен нулю |
| База второго месяца | 200 000 − 40 000 − 120 000 = 40 000 ₽ |
| Обычный налог второго месяца | 40 000 × 0,20 = 8 000 ₽ |
| Сопоставление с минимумом | 200 000 × 0,03 = 6 000 ₽; к уплате 8 000 ₽ |
В другом примере УФНС по Пермскому краю доход 200 000 ₽ и расход 180 000 ₽ дают обычный налог 4 000 ₽. К уплате возникает минимум 6 000 ₽. Разницу 2 000 ₽ учитывают при дальнейших расчётах по правилам переноса. Это отдельная величина, которую легко потерять, если вести собственную сверку только по банковским списаниям.
Накопленный убыток другого налогового режима в базу АУСН не переносится. Поэтому перед переходом полезно составить перечень остатков: оплаченные закупки, полученные авансы, дебиторская задолженность и прежние убытки. Для каждой позиции определяют, к какому режиму и периоду относится её налоговое последствие.
Что проверить в операциях и документах?
Расход на АУСН должен быть связан с получением дохода, подтверждён документами и соответствовать условиям закона. Согласно статье 8 закона об АУСН, затраты признаются после фактической оплаты, включая предварительную. Но движение денег проверяют вместе с назначением операции.
Перевод со счёта ИП на собственную карту для личных покупок не становится расходом бизнеса. Погашение основной суммы займа тоже не вычитается из налоговой базы как обычная закупка. Платёж поставщику нужно связать с договором, накладной, актом или другим подтверждением того, что и для бизнеса приобретено.
Для наличных расходов у режима есть специальные требования к подтверждению через контрольно-кассовую технику. Перед покупкой за наличные проверьте оформление чека и сведения о покупателе по правилам АУСН. Обычная расписка о передаче денег может решить гражданский спор и при этом оказаться недостаточной для налогового учёта расхода.
Проверять разметку проще по группам операций. Сначала отделите собственные переводы и займы. Затем сверьте продажи с кассой и поступлениями. После этого переходите к возвратам и удержаниям посредников: у них чаще расходятся сумма продажи и зачисление на счёт.
- Найдите основание платежаСвяжите операцию с договором, заказом, чеком или отчётом посредника. Назначение перевода должно соответствовать фактической сделке.
- Проверьте категориюУбедитесь, что банк верно отделил учитываемые доходы и расходы от операций, которые в налоговую базу не входят.
- Сверьте сумму и периодПроверьте возвраты, взаимозачёты и отсутствие повторного ввода уже переданных сведений. Сохраните результат исправления.
У процентов по вкладам ИП действует отдельное правило. По информации ФНС об изменениях с 2026 года, проценты по вкладам и остаткам в российских банках исключаются из базы АвтоУСН и относятся к НДФЛ. При сверке выписки это позволяет отделить предпринимательскую выручку от другой категории дохода.
Если операций много, полезен отдельный реестр расхождений: дата, сумма, причина, подтверждающий документ и результат исправления. Для организации такой реестр связывают с бухгалтерским учётом. Искать средства для этой работы можно в разделе сервисов налогового учёта, проверяя поддержку АУСН в документации выбранного решения.
Календарь месяца: сверка, уведомление, уплата
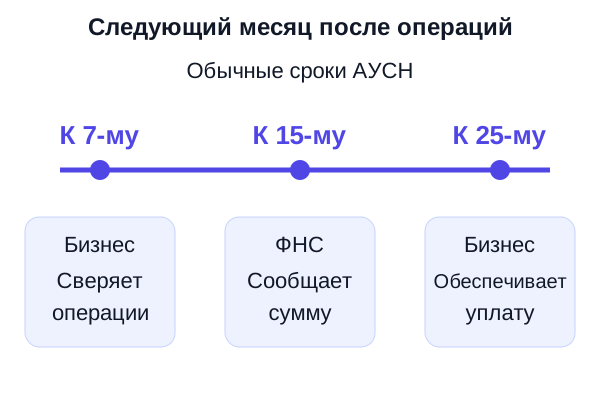
По данным ФНС, до 7-го числа следующего месяца плательщик проверяет банковскую разметку за прошлый месяц. Если он не воспользовался правом подтверждения и корректировки в установленный срок, сведения считаются подтверждёнными. После этого налоговая формирует сумму к уплате.
Сверка начинается с итогов бизнеса. Выписка показывает зачисления и списания, но отчёт о продажах может содержать удержанную комиссию или возвраты. Поэтому сравнивают не только конечные суммы, но и то, какие операции в них входят.
Получив уведомление, откройте его состав. Полезно проверить базу, использованный убыток и остаток переноса, затем сумму обязательства. При расхождении выясните его причину, чтобы ошибка не повторилась в следующих месяцах.
Налог погашается через единый налоговый счёт. Это общий счёт расчётов с бюджетом, поэтому деньги на нём могут использоваться для разных обязательств по установленной очерёдности. Отправленное пополнение и исполненный конкретный налог проверяют по состоянию расчётов.
На практике нужен запас времени между пополнением счёта и предельной датой. Платёж может потребовать уточнения, а ошибка в операции — обращения в банк. Оставьте время на это в своём рабочем календаре, особенно перед длинными выходными.
Если предельный срок уплаты приходится на нерабочий день, применяются общие правила его переноса. Для отдельных плательщиков могут действовать специальные отсрочки. Поэтому календарь выше показывает обычные даты режима, а конкретное обязательство проверяют в уведомлении и актуальном налоговом календаре.
Обнаруженная позднее ошибка тоже подлежит исправлению. Закон предусматривает перерасчёт ранее исчисленных сумм в пределах 36 предшествующих налоговых периодов. Начать нужно с установления операции, банка или источника сведений, в котором возникло расхождение.
Какие взносы и отчёты сохраняются?
Обычные обязательные страховые взносы на АУСН не уплачивают: это касается взносов ИП за себя и взносов с выплат работникам в рамках режима. У работодателей сохраняется отдельный фиксированный взнос на страхование от несчастных случаев и профессиональных заболеваний, обычно называемый взносом на травматизм.
По данным Социального фонда России, в 2026 году его годовой размер составляет 2 959 ₽. Сумма установлена для страхователя, а не для каждого работника. Уплата производится ежемесячно в размере одной двенадцатой, не позднее 15-го числа следующего месяца. Этот платёж перечисляется в СФР по его реквизитам, отдельно от пополнения ЕНС.
| Обязанность | Как обстоит дело на АУСН |
|---|---|
| Декларация по самому режиму | Не представляется |
| Книга учёта доходов и расходов обычной УСН | Не ведётся для расчёта АУСН |
| Расчёт по страховым взносам и 6-НДФЛ | Освобождение в рамках режима при выполнении предусмотренного порядка передачи сведений |
| Раздел 2 ЕФС-1 по взносам на травматизм | Страхователь на АУСН освобождён от его представления |
| Кадровые сведения ЕФС-1 | Представляются при соответствующих событиях и обстоятельствах; сведения о стаже нужны в установленных случаях |
| Бухгалтерский учёт организации | Сохраняется; отмена налоговой декларации его не отменяет |
| Документы по сделкам и работникам | Оформляются и хранятся по применимым требованиям |
НДФЛ с зарплаты работника тоже сохраняется. Бизнес передаёт банку сведения о выплате и предусмотренных вычетах, банк рассчитывает налог в установленном порядке. Уменьшение отчётности работодателя связано с обменом этими сведениями. Сотрудник продолжает получать доход с удержанием налога.
При кадровом событии сначала определите, какие сведения возникли. Приём, увольнение и другие предусмотренные законом изменения требуют передачи соответствующей информации. Поэтому фраза «на АУСН отчётов нет» слишком широка для работодателя.
Для ИП без работников вопрос травматизма обычно отсутствует: речь идёт об обязанности страхователя, а не об универсальном платеже каждого предпринимателя. Обязательные взносы ИП за часть года до перехода рассматривают отдельно. Переход в середине года не стирает уже возникшие обязательства.
Отмена обычных взносов также не равна обещанию конкретной будущей пенсии. Сведения для пенсионных прав формируются по специальным правилам. Если вопрос влияет на личное планирование, проверяйте свой индивидуальный лицевой счёт в СФР, а не прогноз из рекламного описания режима.
Переход без незакрытых обязательств
Срок зависит от того, как бизнес работает сейчас. Новая организация или ИП может заявить АУСН в течение 30 календарных дней после постановки на учёт. Тогда применение режима начинается с даты постановки. Для уже действующего бизнеса основной вариант — переход с начала следующего календарного года с уведомлением не позднее 31 декабря.
Плательщикам УСН и НПД закон разрешает перейти с первого числа следующего месяца. Уведомление подают не позднее последнего числа предшествующего месяца, одновременно отражая отказ от прежнего режима в установленном порядке. Для перехода не требуется закрывать ИП и регистрироваться заново.
- Проверьте условия бизнесаРегион, доход, работников, договоры и состав участников организации. Планируемые изменения тоже внесите в проверку.
- Подготовьте расчёты и банкВыберите объект, проверьте уполномоченные банки, обработку платежей и выплаты физическим лицам. Разберите авансы и закупки на границе режимов.
- Направьте уведомлениеИспользуйте личный кабинет налогоплательщика либо уполномоченный банк. Проверьте дату начала, объект и полученный статус.
- Закройте прежний периодОпределите оставшиеся налоги, взносы и отчётность по предыдущему режиму. Настройте кассу и учёт на новую систему налогообложения.
Например, при переходе с обычной УСН остаётся обязанность отчитаться за период её применения. Уточняют срок декларации и уплаты по обстоятельствам перехода. Сохраняют и документы, относящиеся к прежним расчётам. Уведомление об АУСН завершает только процедуру выбора нового режима.
Продумайте длительность решения. Если переход состоялся после начала календарного года, добровольно уйти на другой режим нельзя в течение 12 календарных месяцев с начала применения. При этом ограничения самого режима продолжают действовать: нарушение условий разбирается по отдельным правилам утраты права.
💡 Интересный факт
В июле 2022 года эксперимент с АУСН начался в четырёх регионах: Москве, Московской и Калужской областях, Татарстане. Подключение остальных субъектов по региональным законам стало возможно с 2025 года. Поэтому ранние инструкции с коротким списком территорий описывают другой этап эксперимента.
Источник: ФНС России, раздел об автоматизированной упрощённой системе налогообложения.
Не откладывайте выбор объекта до первого начисления: он уже указан в уведомлении. Если выручка ожидается сразу после регистрации, предварительный расчёт лучше сделать до подачи документов. Так первая продажа попадёт в заранее выбранный порядок учёта.
Как продавцу учесть комиссию площадки?
Поступление от маркетплейса часто меньше суммы продаж: площадка удерживает комиссию и другие платежи. Для АУСН нужно правильно отразить всю сделку. По разъяснениям ФНС, сведения о взаимозачёте передаются автоматически при подключённом обмене и предоставленном продавцом полномочии. При отсутствии этих условий продавец добавляет сведения через личный кабинет.
В примере на промостранице ФНС продажи составляют 1 000 ₽, комиссия — 100 ₽. На банковский счёт поступают 900 ₽. Эти числа описывают одну продажу с удержанием части выручки, а не скидку покупателю.
| Часть сделки | Как соотносятся суммы |
|---|---|
| Получено на счёт | 900 ₽, которые видит банк |
| Зачтено в комиссию | 100 ₽ выручки направлены на оплату услуг площадки |
| Общий доход от продажи | 900 + 100 = 1 000 ₽ |
| Расход на комиссию при соответствующем объекте | 100 ₽ при соблюдении условий признания |
Для объекта «доходы» учитывается полная величина дохода. Для объекта с расходами комиссия отражается и как соответствующая затрата. Внесение взаимозачёта помогает восстановить сделку, которую невозможно прочитать целиком по одному банковскому зачислению.
Есть и более сложный разбор ФНС: продажи 1 000 ₽, комиссия 100 ₽, возврат покупателю 200 ₽. Банк получает 700 ₽. Для дополнения такой операции ФНС показывает приход 300 ₽, возврат прихода 200 ₽ и расход 100 ₽. В результате учитываемый доход после возврата составляет 800 ₽, а комиссия остаётся отдельным расходом.
Дата взаимозачёта тоже имеет значение. Если отчёт о январских продажах фиксирует взаимозачёт в феврале, ФНС предлагает отражать его в феврале. Заголовок отчёта и месяц налоговой операции могут различаться; смотрите дату расчётов в самом документе.
При настроенном обмене не вводите повторно те же данные вручную. Сначала установите, какие сведения уже дошли до ФНС. Затем добавляйте только отсутствующие операции, сохраняя отчёт площадки как основание сверки.
Когда обычная упрощёнка оказывается дешевле?
Ставки АУСН выше базовых ставок обычной УСН, зато структура взносов и отчётности другая. Для выбора сопоставляют полную нагрузку: налог, обязательные взносы, возможный НДС и стоимость ведения учёта. Особенно сильно результат зависит от состава работников и доли подтверждённых расходов.
Условный пример для ИП без работников. Годовой доход — 1 200 000 ₽. Сравниваются АУСН «доходы» и обычная УСН «доходы» по ставке 6 %. НДС отсутствует, торгового сбора нет. Допустим, подлежащие уплате обязательные взносы ИП, которыми можно уменьшить налог УСН, составляют 66 390 ₽.
- До уменьшения налог УСН: 1 200 000 × 0,06 = 72 000 ₽.
- После уменьшения: 72 000 − 66 390 = 5 610 ₽ налога.
- Налог и взносы вместе: 5 610 + 66 390 = 72 000 ₽.
- АУСН: 1 200 000 × 0,08 = 96 000 ₽.
Разница в этом расчёте составляет 24 000 ₽ за год в пользу обычной УСН. Бухгалтерские услуги и банковские тарифы здесь не сравнивались. Взносы заданы как входная сумма примера; для своего года и периода деятельности их определяют отдельно.
Калькулятор после лида позволяет рассчитать именно альтернативу: обычную УСН по базовым ставкам с учётом введённых страховых взносов. Подставьте свои годовые показатели и сохраните результат для сопоставления с помесячным прогнозом АУСН.
В 2026 году отдельно проверяют НДС на обычной УСН. По информации ФНС, порог освобождения составляет 20 млн ₽ с учётом правил о доходе предыдущего и текущего года. У АУСН собственные условия освобождения: исключения сохраняются, например, при импорте и исполнении обязанностей налогового агента по НДС. Выставление счёта-фактуры с выделенным налогом тоже создаёт отдельные обязанности.
- Количество работников и суммы выплат: экономия на обычных взносах у работодателя может быть существенной.
- Региональная ставка УСН и право на её применение: базовая ставка подходит не для каждого расчёта.
- НДС, состав покупателей и условия договоров: освобождение имеет разную ценность для разных моделей продаж.
- Распределение закупок и поступлений по месяцам: годовая сумма не показывает промежуточную потребность в деньгах.
Для обучения самостоятельному учёту есть курсы для бухгалтеров ИП. При выборе программы проверьте, разбирается ли в ней ваш налоговый режим и переходные операции.
Ошибки, из-за которых режим перестаёт подходить
Часть ошибок приводит к неверному начислению, часть затрагивает право на АУСН. Разделите их при проверке. Ошибка в категории платежа исправляется через сведения об операции; выход за условия режима требует решения о дате утраты права и дальнейшей системе налогообложения.
Ошибка 1: оставить счёт в неподходящем банке
Почему так нельзя: ограничение относится к наличию счетов и указанных законом корпоративных платёжных средств в банках вне реестра.
Как не ошибиться: составьте полный список счетов до перехода, затем проверьте его при каждом изменении банковского обслуживания.
Ошибка 2: забыть о выплатах людям
Почему так нельзя: наличная выдача дохода физлицу и запрещённые для режима виды выплат затрагивают условия его применения.
Как не ошибиться: до выплаты определите её вид и способ перечисления, проверьте статус получателя и порядок отражения НДФЛ.
Ошибка 3: разделить деятельность между АУСН и патентом
Почему так нельзя: совмещение с другими налоговыми режимами запрещено.
Как не ошибиться: до уведомления проверьте все направления деятельности и сроки окончания патентов. Выберите допустимый режим для бизнеса целиком.
Ошибка 4: отложить проверку роста до конца года
Почему так нельзя: превышение лимита или другое нарушение условий влияет на режим с начала месяца несоответствия.
Как не ошибиться: отслеживайте накопленный доход и среднюю численность, особенно перед крупной продажей или расширением команды.
По статье 4 закона об АУСН об утрате права уведомляют не позднее 15-го числа месяца, следующего за месяцем нарушения. При соблюдении условий можно одновременно уведомить о переходе на УСН или ЕСХН с даты утраты права. Если подходящий переход не оформлен, применяется предусмотренный законом общий режим.
Здесь нужен расчёт с начала месяца, в котором возникло несоответствие. Позднее уведомление не переносит эту дату. Соберите операции такого месяца отдельно и определите налоги, отчётность и порядок работы с документами покупателей на новом режиме.
Вывод
АУСН передаёт ФНС расчёт налога, сокращает отчётность и меняет нагрузку по взносам для небольшого бизнеса. Решение о переходе проверяют на собственных операциях и полной стоимости двух режимов. Для альтернативного расчёта обычной УСН внесите доходы, расходы и страховые взносы в калькулятор.