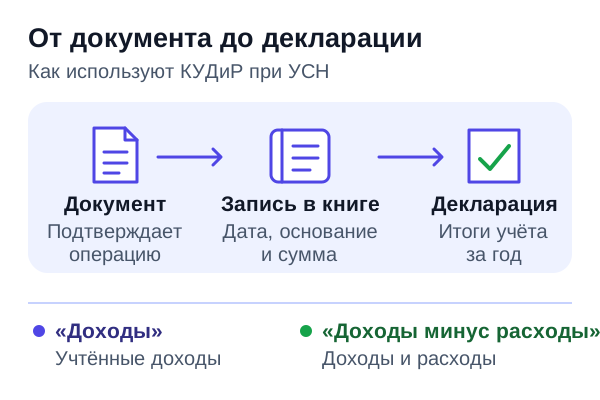
КУДиР — это книга учёта доходов и расходов. ИП и организации на упрощённой системе налогообложения (УСН) записывают в неё операции, от которых зависит налог. Например, полученный аванс учитывают на дату оплаты, даже если работа ещё впереди. Из итогов книги берут суммы для расчёта налога и годовой декларации. Возьмите доходы и учитываемые расходы из книги и подставьте их в калькулятор, чтобы проверить расчёт по своему объекту УСН.
Зачем нужна книга, если есть банковская выписка?
У бизнеса бывает несколько счетов. Книга собирает операции со всех этих счетов, продажи через кассу и выручку, которую за продавца принял посредник. Банковская выписка помогает найти платёж, но сама его природу не объясняет. Например, заём в ней похож на обычное поступление, хотя в облагаемые доходы по УСН он не входит.
Согласно статье 346.24 Налогового кодекса книгу ведут для расчёта налоговой базы. Налоговая база — это сумма, к которой применяют ставку. На объекте «Доходы» это учитываемая выручка и другие облагаемые доходы. Для объекта «Доходы минус расходы» её считают с учётом допустимых затрат. Из первичного документа берут данные для записи, из записей получают итог за период.
УФНС по Калужской области отвечало предпринимателю, который внёс собственные деньги на расчётный счёт. Такое пополнение в облагаемый доход не входит. Для учёта пригодятся документы, по которым видно, откуда взялась сумма. По одному слову «пополнение» в выписке происхождение денег определить трудно.
Первичный документ — это документ, подтверждающий операцию. Для безналичной оплаты это может быть банковская выписка или платёжное поручение с подтверждением исполнения. Для оплаты наличными используют кассовые документы. Отгрузку подтверждают накладная или универсальный передаточный документ. Для расхода на перепроданный товар одного документа часто мало: могут понадобиться подтверждения покупки, оплаты поставщику и реализации покупателю.
Кому нужна КУДиР?
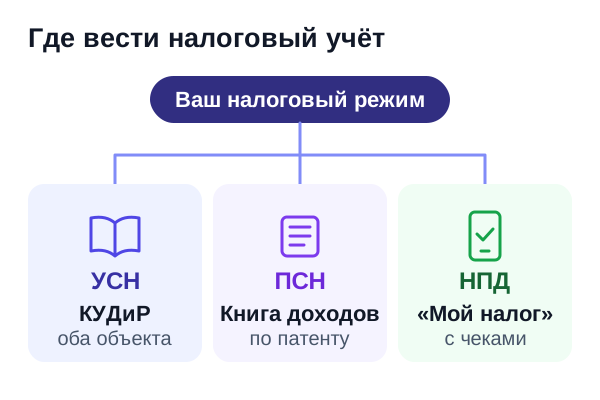
Для обычной УСН правило действует и при работе в одиночку, и при наличии работников. При патенте ИП ведёт книгу учёта доходов. По ней в том числе контролируют право на патент. Проверьте название режима в бланке.
| Режим | Как ведут учёт |
|---|---|
| УСН | ИП и организации ведут книгу по форме для УСН. Она общая для двух объектов, состав записей различается. |
| Патентная система (ПСН) | ИП ведёт книгу доходов по форме для ПСН. Доходы относятся к деятельности на патенте. |
| Единый сельхозналог (ЕСХН) | ИП ведёт книгу по форме для ЕСХН. Организация использует данные бухгалтерского учёта. |
| Налог на профессиональный доход (НПД) | Самозанятый формирует чеки в «Моём налоге» или через подключённого партнёра. КУДиР для этого режима не предусмотрена. |
| Автоматизированная УСН (АвтоУСН) | ФНС считает налог по данным кассы, уполномоченного банка и личного кабинета. Книгу для АвтоУСН не ведут. |
У патента и обычной УСН может быть один владелец. При совмещении режимов учёт ведут раздельно. Допустим, у ИП магазин на патенте, а отдельные услуги на УСН. Один и тот же расчётный счёт может принимать оплату за обе деятельности, поэтому каждое поступление нужно отнести к своему режиму. Откройте договор и счёт. По назначению «по договору» без документов не всегда понятно, к какому виду деятельности относится оплата.
Судебный спор о платеже после окончания патента приведён в обзоре Верховного суда от 4 июля 2018 года. ИП закончил ремонт при патенте, а клиент оплатил его, когда предприниматель уже работал на УСН. Суд подтвердил, что сумму следовало учесть при расчёте налога по УСН.
ФНС отдельно разбирала ситуацию со сменой режима в письме от 27 февраля 2026 года. ИП перешёл на АвтоУСН с 1 января и в том же месяце получил деньги за работы, выполненные при обычной УСН. В примере ФНС платёж относится к АвтоУСН, поскольку получен уже на новом режиме. После перехода сохраните список неоплаченных счетов. По нему можно сверять деньги за старые работы, которые поступают уже при другом налоговом режиме.
Разделы и графы действующей формы
Форма для УСН утверждена приказом ФНС от 7 ноября 2023 года № ЕА-7-3/816@. Форма действует с 1 января 2024 года. Ищите бланк в приложении 2. В приложении 5 к тому же приказу дан порядок заполнения. На титульном листе указывают, среди прочего, год, налогоплательщика и выбранный объект. Код причины постановки на учёт заполняют организации.
| Где в форме | Для чего нужен раздел |
|---|---|
| I. Доходы и расходы | Записи об операциях по датам и итоги за периоды. Справочную часть к разделу заполняют для объекта «Доходы минус расходы». |
| II. Основные средства и нематериальные активы | Расчёт учитываемых затрат на такие активы при объекте «Доходы минус расходы». Например, для оборудования, которое бизнес использует в работе. |
| III. Убытки прошлых лет | Расчёт суммы убытка, на которую можно уменьшить годовую базу при объекте «Доходы минус расходы». |
| IV. Торговый сбор | Расчёт по торговому сбору для объекта «Доходы», если есть основание уменьшить налог по соответствующей деятельности. |
В разделе I пять граф. Сначала укажите номер записи, затем дату и номер подтверждающего документа, потом кратко опишите операцию. Дальше суммы. Когда придётся искать документ, запись «поступил аванс за ремонт мебели» поможет быстрее, чем одно слово «оплата».
У плательщика с объектом «Доходы» обычные траты на аренду, закупки или доставку не уменьшают базу. В порядке заполнения есть отдельные правила для некоторых расходов за счёт целевого финансирования. Остальные расходы, связанные с получением дохода, можно записать по желанию. На расчёт базы по этому объекту они не повлияют.
Страховые взносы по объекту «Доходы» могут уменьшать уже рассчитанный налог по правилам статьи 346.21 НК РФ. Их стоит отслеживать отдельно для расчёта и декларации. У действующей формы нет раздела, где прежде отражали суммы взносов для уменьшения налога. Бланк, в котором торговый сбор находится в разделе V, относится к прежней форме.
💡 Интересный факт
В форме Минфина 1996 года доходы и расходы показывали двумя парами граф. В одной графе каждой пары стояла полная сумма, в другой оставалась её часть для расчёта налога.
Источник: приказ Минфина от 22 февраля 1996 года № 18, раздел I формы.
Как выбрать дату записи?
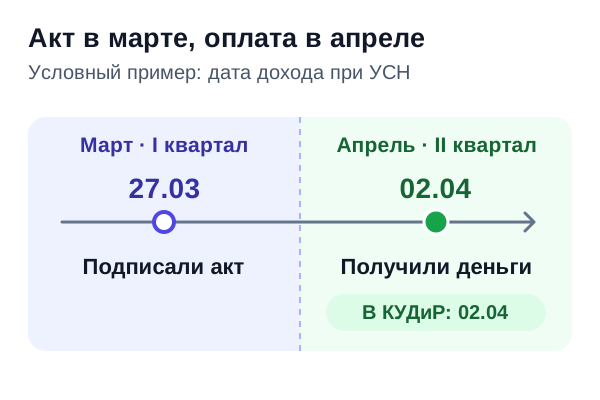
На УСН действует кассовый метод. При прямом денежном расчёте датой дохода считается день, когда деньги поступили на счёт или в кассу. Согласно статье 346.17 НК РФ доход также может возникнуть при получении имущества или погашении долга другим способом. Если стороны зачли встречные долги, понадобится документ, по которому можно установить дату зачёта.
Условный пример. Мастер закончил ремонт кресла. Заказчик подписал акт 27 марта, а 2 апреля перечислил мастеру 36 000 ₽, которые банк зачислил в тот же день. В книге стоит 2 апреля. Выручка относится ко второму кварталу и войдёт в итог за полугодие, а мартовский акт поможет связать платёж с заказом.
Аванс приходит первым. Предприниматель записывает выручку в день получения денег, хотя договор ещё предстоит выполнить. Если заказ отменился, доход уменьшают в том периоде, когда бизнес вернул аванс клиенту. Первоначальную строку сохраняют.
| Событие | Подтверждение | Действие в книге |
|---|---|---|
| Деньги пришли после приёмки работ | Банковская выписка о зачислении, акт | Показать доход по дате зачисления. |
| Клиент внёс предоплату | Банковская выписка или документ об оплате через кассу | Записать аванс в доход в день получения. |
| Бизнес вернул аванс | Документ о возврате денег, связанный с оплатой | Уменьшить доход на сумму возврата в периоде возврата. |
| Клиент доплатил остаток после выполнения работы | Документ об окончательном платеже | Записать остаток по дате поступления. |
Когда платёж разбит на части, свяжите договор и все перечисления по нему. Так при доплате остатка в книгу попадёт новая сумма, а по старым строкам будет видно, сколько клиент внёс раньше. В примере с креслом весь платёж учтён одной строкой. Во второй графе будут реквизиты банковского документа о зачислении, в третьей можно написать «Оплата ремонта кресла». В графу 4 попадёт 36 000 ₽.
Выручка и выплата через площадку
В письме ФНС от 8 мая 2024 года разобрана продажа за 1 000 ₽, из которых маркетплейс удержал 100 ₽ комиссии и перечислил продавцу 900 ₽. В обоих примерах ФНС сумма дохода продавца составляет 1 000 ₽. На объекте «Доходы минус расходы» 100 ₽ комиссии можно отдельно учесть в расходах при выполнении условий. На объекте «Доходы» комиссия базу не уменьшает.
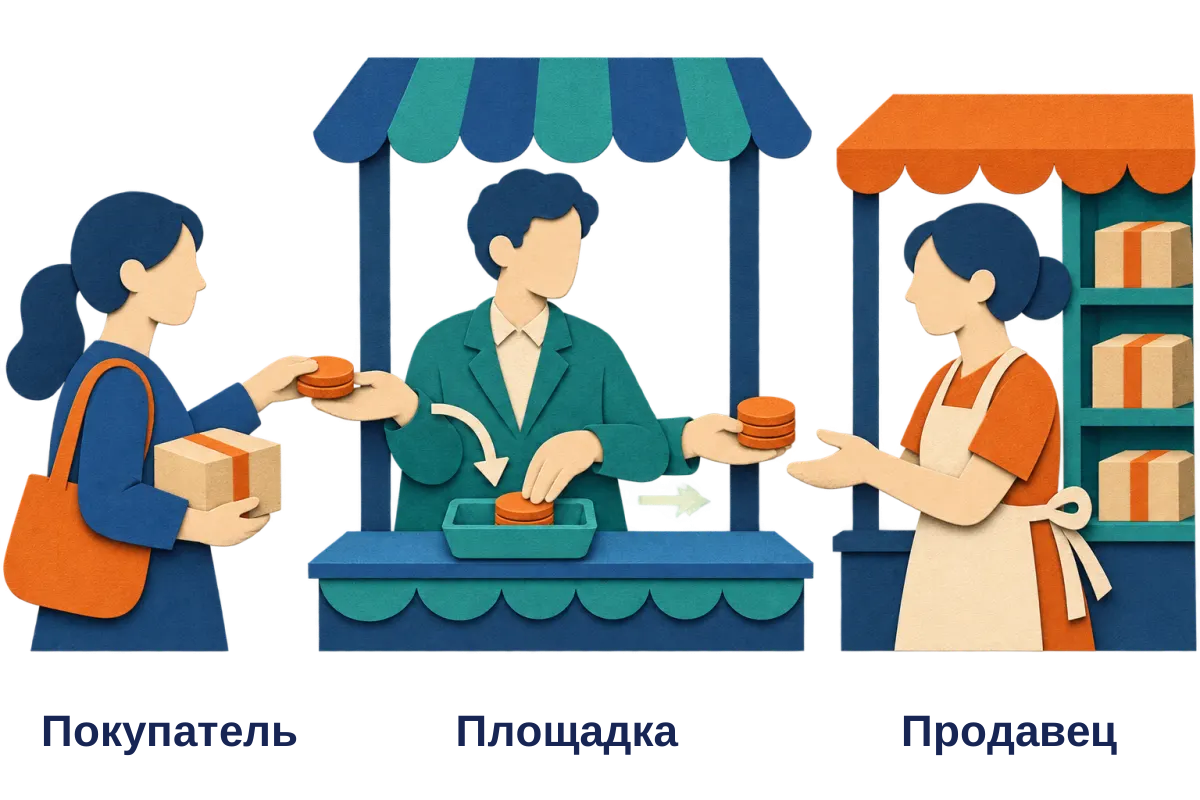
Для агентской схемы УФНС по Бурятии разъясняет, что дату дохода связывают с поступлением оплаты от покупателя маркетплейсу, когда у продавца возникает право распоряжаться деньгами. День выплаты от площадки может оказаться позже. Если деньги от покупателей получены перед концом квартала, одна банковская выписка продавца пропустит эти продажи до следующего периода.
Сопоставьте отчёт посредника с банковской выпиской. В отчёте видны выручка до удержаний, комиссия, услуги площадки и возвраты. В выписке видны перечисления на счёт. Разница должна сходиться с удержаниями и возвратами. При начислении НДС покупателю предъявленный налог исключают из дохода по УСН. Для сверки держите рядом расчёт НДС, чтобы было видно, почему выручка в отчёте посредника отличается от дохода в книге.
- Сумму продажи, по которой определяете доход.
- Дату оплаты покупателем, если площадка действует как агент и принимает деньги за продавца.
- Суммы удержаний и возвратов с документами, которые объясняют их происхождение.
Сверьте даты в выгрузке. Если в учётную систему загружается недельный отчёт, просмотрите его пограничные даты отдельно: оплата в одной из строк может относиться к предыдущему месяцу.
Когда расход можно записать в графу 5?
Оплата — одно из условий признания расхода при УСН «Доходы минус расходы». Также проверяют, что затрата обоснована, подтверждена документами и относится к деятельности, направленной на получение дохода. Для отдельных видов затрат в Налоговом кодексе предусмотрены свои условия. Например, по товару для перепродажи должны состояться оплата поставщику и реализация товара.
| Что купили | Какие события проверить | Какие документы связать |
|---|---|---|
| Товар для перепродажи | Товар оплачен поставщику и реализован. | Документы поставщика, подтверждение оплаты, данные о реализации. |
| Услугу для бизнеса | Услуга оказана и оплачена. | Договор, подтверждение оказания услуги и документ об оплате. |
| Оборудование, относимое к основным средствам | Выполнены условия признания затрат. В частности, оборудование оплачено и введено в эксплуатацию. | Документы на покупку, оплату и ввод, расчёт в разделе II. |
Допустим, магазин заранее оплатил поставщику коробки с товарами и продал только часть партии. В расход попадёт стоимость тех единиц, для которых оба условия выполнены. По остатку полезно иметь список с закупочной стоимостью и документами поставщика. Товар уже продан, а поставщик ещё ждёт оплаты? Для записи расхода дождитесь расчёта с ним.
С 2026 года ФНС разъясняет, что статья 346.16 позволяет учитывать также иные расходы по правилам главы 25 НК РФ. Это важно для тех, кто ведёт книгу по старому списку разрешённых затрат. По каждой новой статье проверьте основание, ограничения и момент признания. Например, даже после оплаты услуги в комплекте могут понадобиться документы, подтверждающие, что её оказали для бизнеса.
При большом количестве платежей полезно заранее выбрать сервис налогового учёта, в котором можно привязать к операции подтверждающие документы. При выборе посмотрите, как он обрабатывает возвраты, удержания посредника и разные объекты УСН.
Как проверить итоги перед декларацией?
Начните с последнего закрытого периода и просмотрите поступления по счёту, кассовые операции и отчёт посредника. Не задваивайте продажи по карте. Одна оплата может быть видна в кассовом чеке и в банковском зачислении, но обе записи подтверждают одну продажу. С площадкой проверьте, какой суммой отражена выручка и учтены ли удержания отдельно.
- Суммы в книге подтверждаются документами, включая возвраты и операции последних дней периода.
- Итог за полугодие или девять месяцев включает операции с января. Авансовый платёж рассчитывают с учётом предыдущих авансов.
- Для объекта «Доходы минус расходы» по итогам года сравнивают обычный и минимальный налог.
На сайте ФНС приведён годовой расчёт по объекту «Доходы минус расходы». В книге за год 25 млн ₽ доходов и 24 млн ₽ расходов. Разница составляет 25 млн ₽ − 24 млн ₽ = 1 млн ₽. При ставке 15 % обычный налог равен 1 млн ₽ × 15 % = 150 000 ₽. Минимальный налог равен 25 млн ₽ × 1 % = 250 000 ₽. За год в расчёте применяют большую сумму, а при определении остатка к уплате учитывают авансы.
Итог книги может измениться, если вы нашли задвоение, восстановили пропущенную оплату или уточнили, когда поставщик оказал услугу. Начните с периода ошибки. Сравните исправленные итоги с теми суммами, которые использовали для расчёта, и проверьте все последующие итоги с начала года.
Как оформить книгу и исправить ошибку?
Согласно приложению 5 к приказу ФНС книгу можно вести на бумаге или на компьютере. Записи делают на русском языке, а к первичным документам на другом языке нужен построчный перевод.
- Выберите налоговый периодЗаполните титульный лист и проверьте год, ИНН и объект налогообложения. Заведите новую книгу на очередной налоговый период. Если бизнес на УСН временно приостановил работу, подготовьте книгу с титульным листом. Строки операций за время простоя останутся пустыми, если учитываемых операций действительно не было.
- Подготовьте бумажный экземплярЕсли ведёте книгу на бумаге, пронумеруйте и прошнуруйте её перед заполнением. Электронную книгу можно распечатать по окончании года. Оформите распечатку тем же способом. Укажите число страниц на последней странице. Предприниматель или руководитель организации подписывает эту запись и ставит печать при её наличии.
- Найдите документ, с которым расходится записьСначала найдите первичный документ. Затем укажите, почему понадобилось исправление. Например, если сумма в книге отличается от оплаты, запишите верную сумму и реквизиты документа, который её подтверждает. В бумажной книге удобно оставить прежнюю запись читаемой и вписать исправление рядом.
- Зафиксируйте исправлениеУкажите дату исправления. По правилам ФНС его подтверждает подписью ИП или руководитель организации. Печать ставят при наличии. В электронной книге удобно сохранить историю изменений или отдельную запись с причиной правки. Затем пересчитайте итоги книги за затронутые периоды.
Сверьте пересчитанные итоги с декларацией. Например, пропущенное поступление за декабрь меняет годовой доход за тот год, в котором получены деньги. Если из-за ошибки занизили налог в уже сданной декларации, статья 81 Налогового кодекса требует подать уточнённую декларацию. При недостоверных сведениях без занижения налога уточнение подают по своему решению. Опечатку в номере чека исправьте в книге. Если показатели декларации верны, на этом можно закончить.
Сдача по требованию и хранение
По информации УФНС по Бурятии, при обычной подаче декларации по УСН книгу к ней не прикладывают. Если инспекция запрашивает книгу в рамках проверки, подготовьте экземпляр за указанный в требовании период и передайте его вместе с другими запрошенными документами. Заверение в инспекции не требуется.
По общему правилу статьи 93 Налогового кодекса срок представления документов в ходе проверки составляет 10 рабочих дней со дня получения требования. У других видов запросов сроки могут отличаться.
Общий срок хранения данных налогового учёта и подтверждающих документов по статье 23 Налогового кодекса составляет пять лет. Если переносите убыток прошлых лет на УСН, сохраняйте подтверждающие его документы весь срок, пока уменьшаете на этот убыток налоговую базу. Это правило установлено статьёй 346.18 Налогового кодекса. Поэтому при разборе старых папок сначала проверьте, какие документы всё ещё подтверждают расчёт налога.
Вывод
На УСН «Доходы» возьмите из книги итог по доходам. Если ваш объект «Доходы минус расходы», понадобится ещё итог по признанным затратам за тот же период. Эти итоги можно подставить в калькулятор УСН вместе со своей ставкой и суммами авансов.