Акциз — это косвенный федеральный налог на определённые операции с товарами из перечня Налогового кодекса. Он применяется, например, при продаже производителем бензина или некоторых сладких напитков, а также при ввозе подакцизных товаров. В рознице сумма акциза входит в цену. Разберём, кто рассчитывает налог, почему ставки указывают за литр, тонну или тысячу штук и как акциз влияет на базу по НДС. Для второго расчёта можно взять калькулятор и начислить НДС на 71 000 ₽ с уже включённым акцизом.
Что облагается акцизом и кто его платит?
Согласно разъяснению ФНС об акцизах, плательщиками могут быть организации, ИП и лица, которые ввозят товары в предусмотренном законом порядке. Обязанность возникает, когда лицо совершает облагаемую операцию. Порядок описан в главе 22 НК РФ.
Самый понятный случай — производитель продаёт товар собственного производства. Например, предприятие изготовило напиток, который подпадает под статью 181, и отгрузило его покупателю в России. Реализация произведённого подакцизного товара относится к операциям из статьи 182. В расчёте важны объём отгрузки и дата операции.
Закон включает и другие случаи. Например, передачу некоторых товаров, произведённых из давальческого сырья, их собственнику или передачу произведённого подакцизного товара для собственных нужд. Бывают отдельные операции по получению или оприходованию продукции, для которых значение имеют условия статьи 182 и наличие свидетельства. Поэтому слово «акциз» в договоре полезно проверять вместе с содержанием операции.
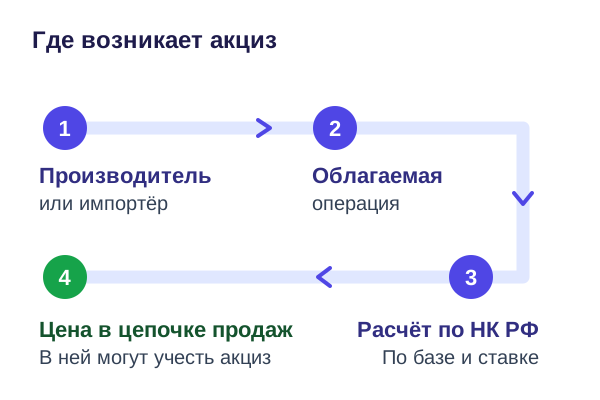
Косвенным налог называют из-за того, что он учитывается в цене товара, которую платит покупатель. При обычной покупке топлива на заправке покупатель рассчитывается за топливо. Производитель или другой плательщик исполняет налоговую обязанность в порядке, установленном для своей операции. Обычная перепродажа приобретённого товара внутри страны, как правило, не входит в перечень облагаемых операций.
Макс Фасмер связывал слово «акциз» с французским accise, налогом на потребление. Александр Аникин приводит раннее употребление в русском языке в 1719 году и считает вероятным источником нидерландское accijs с тем же значением.
💡 Интересный факт
В начале 1920-х в СССР акцизы распространялись в том числе на соль, спички, чай и кофе. Налоговая реформа, начатая постановлением от 2 сентября 1930 года, заменила прежнюю систему акцизов и ряда других платежей налогом с оборота и отчислениями от прибыли.
Источники: постановление ЦИК и СНК СССР о налоговой реформе и историческая справка ФНС.
Какие товары считаются подакцизными?
Статья 181 НК РФ содержит перечень, по которому определяют категорию товара. В него входят, например, бензин, дизельное топливо, пиво, другие виды алкогольной продукции, табачная продукция и определённые сахаросодержащие напитки. Есть и менее очевидные позиции, в том числе отдельные виды сырья и нефтехимической продукции. У каждой позиции свои признаки. Например, в ставках на бензин различают топливо класса 5 и бензин, который этому классу не соответствует.
В бытовой речи «сладким напитком» называют любую сладкую жидкость. В Налоговом кодексе проверяют конкретные признаки. Сахаросодержащим может быть напиток в потребительской или транспортной упаковке, изготовленный с питьевой или минеральной водой. Состав включает сахар, сироп с сахаром или мёд. При этом углеводов должно быть больше 5 г на 100 мл, а объёмная доля этилового спирта не должна превышать 1,2 %.
| Что проверить у напитка | Почему это важно |
|---|---|
| Как его изготовили и упаковали | В определении есть требования к воде и упаковке. Напитки, которые изготовил и упаковал сам общепит, исключены из этого определения |
| Какие компоненты указаны в составе | Сахар, сироп с сахаром или мёд должны быть компонентами напитка |
| Сколько углеводов на 100 мл | Ровно 5 г порог не превышают. При значении выше проверка продолжается по остальным признакам |
| Есть ли специальное исключение | Например, обычные негазированные и нетонизирующие соки, нектары и морсы перечислены в подпункте 3 пункта 3 статьи 181 |
Возьмём два напитка с одинаковым количеством углеводов. Один — обычный негазированный сок без тонизирующих свойств. Второй — упакованный напиток на воде с добавленным сахаром. Если углеводов больше 5 г на 100 мл, проверка даст разные результаты. Сок относится к исключению. Для второго напитка проверяют остальные признаки подпункта 23. Число на этикетке отвечает только на один вопрос из нескольких.
Для пива важна другая граница. У обычного пива с нормативной долей спирта до 0,5 % включительно есть нулевая ставка. Из этого правила исключено пиво с указанными в законе сахаром, сиропом или мёдом и углеводами свыше 5 г на 100 мл. Фраза «безалкогольное» на лицевой стороне упаковки даёт меньше информации, чем состав и документы на конкретный товар.
Как считают налог при разных ставках?
Согласно статье 193 НК РФ, ставку выбирают по виду продукции и периоду. Ниже ставки для операций в 2026 году. Они показывают, почему сначала надо привести количество товара к нужной единице.
| Товар | Ставка в 2026 году | Что измеряют |
|---|---|---|
| Автомобильный бензин класса 5 | 17 959 ₽ за тонну | Массу |
| Дизельное топливо | 12 738 ₽ за тонну | Массу |
| Пиво с нормативной долей спирта свыше 0,5 % и до 8,6 % включительно | 33 ₽ за литр | Объём |
| Сахаросодержащие напитки по НК РФ | 11 ₽ за литр | Объём |
| Сигареты и папиросы | 3 278 ₽ за 1 000 штук и 18 % расчётной стоимости, минимум 4 452 ₽ за 1 000 штук | Количество и расчётную стоимость |
По статьям 187 и 194 НК РФ при твёрдой ставке налоговую базу берут в натуральном выражении. Литры умножают на ставку за литр, тонны на ставку за тонну. Для бензина важно знать массу. Перевести объём в массу можно только при известной плотности. Например, 2 000 кг — это 2 тонны, и для бензина класса 5 начисленный акциз составит 35 918 ₽. Литры из розничного чека сначала пришлось бы перевести в единицу из таблицы ставок.
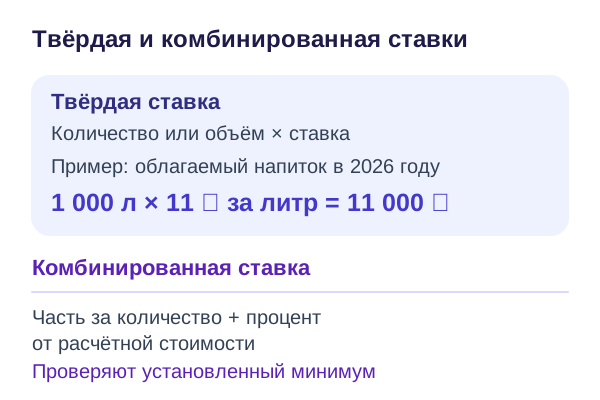
Условный пример. Производитель реализовал 1 000 л напитка, который облагается акцизом по ставке 11 ₽ за литр. Начисленный акциз составляет 11 000 ₽. Цена реализации в формуле с твёрдой ставкой не участвует. Если тот же объём разлит в бутылки по 0,5 л, на одну бутылку приходится 5,50 ₽ начисленного налога в пересчёте. Для расчёта партии всё равно берут общий объём.
Ставку в процентах называют адвалорной. Она зависит от стоимости, определённой по правилам для конкретной операции. Комбинированная ставка складывается из части за количество и части, выраженной в процентах. Для сигарет и папирос стоимость рассчитывают по максимальным розничным ценам, установленным по правилам статьи 187.1 НК РФ. Обычная отпускная цена производителя для этой части не подходит.
Условный пример. В партии 50 пачек по 20 сигарет. При максимальной розничной цене 200 ₽ за пачку расчётная стоимость составляет 10 000 ₽. К 3 278 ₽ прибавляем 18 % от 10 000 ₽, то есть 1 800 ₽. Получаем 5 078 ₽. Сравниваем результат с минимумом 4 452 ₽ за такое же количество. В этом расчёте применяется большая сумма. Когда формула даёт меньше минимума, начисляют минимум.
Если продукция подпадает под разные ставки, налоговую базу обычно определяют раздельно. Это важно даже для похожих товаров. При отсутствии предусмотренного законом раздельного учёта могут применяться правила о максимальной ставке. Одна цифра за месяц без разбивки по категориям затрудняет проверку.
Три разных причины получить ноль
У товара может быть нулевая ставка. Например, статья 193 устанавливает 0 ₽ за лошадиную силу для легкового автомобиля мощностью до 90 л. с. включительно. При мощности свыше 90 л. с. и до 150 л. с. включительно ставка в 2026 году составляет 64 ₽ за лошадиную силу. Для автомобиля мощностью 120 л. с. произведение равно 7 680 ₽. Берут все 120 лошадиных сил, поскольку диапазон определяет ставку для машины.
Ещё одна ситуация — покупатель приобрёл товар у поставщика и дальше просто перепродаёт его. Для обычной перепродажи может отсутствовать облагаемая операция. Ставка из таблицы здесь относится к другой операции и другому плательщику. Наконец, расчёт может быть положительным, а итоговую сумму уменьшают предусмотренные законом вычеты. Во всех трёх случаях причины различаются и отражаются в учёте по-разному.
Проверьте шкалу на примере пива. Для 100 л пива с нормативной долей спирта 5 % начисление по ставке 33 ₽ за литр составит 3 300 ₽. Для 100 л пива с нормативной долей спирта 9 % применяют 62 ₽ за литр. Начисление составит 6 200 ₽. Для отгрузок двух партий ведут отдельный расчёт по каждой ставке, затем определяют общую сумму за период.
Что видно в розничной цене и где появляется НДС?
В пункте 4 статьи 198 НК РФ сказано, что при розничной реализации сумма акциза включается в цену товара. На ярлыке, ценнике и в розничном чеке её отдельной суммой не выделяют. Если в чеке стоит отметка о подакцизном товаре, это признак товара. Такая отметка не сообщает размер акциза, который начислили по операции.
Цена на заправке может зависеть от закупочной стоимости, логистики, расходов сети и наценки. Ставка акциза выражается в рублях за тонну, а цена на табло обычно в рублях за литр. Даже при известной плотности топлива вычисленная часть акциза не объясняет всю разницу между двумя ценниками.
Согласно статье 154 НК РФ, по общему правилу база для НДС при реализации подакцизного товара учитывает акциз и не включает сам НДС. С 1 января 2026 года основная ставка НДС составляет 22 %. ФНС разъясняет это в справке о налоговых изменениях. Для операции с особой ставкой или льготой проверяют соответствующие условия.
Условный пример. Производитель отгружает 1 000 л напитка. Предположим, цена реализации партии до учёта акциза и НДС составляет 60 000 ₽. Акциз равен 11 000 ₽, поэтому отпускная стоимость с акцизом без НДС составляет 71 000 ₽. Начисляем 22 % от 71 000 ₽ и получаем 15 620 ₽ НДС. Стоимость с НДС составит 86 620 ₽. Если в документах уже стоит цена 71 000 ₽ с акцизом, второй раз прибавлять 11 000 ₽ перед начислением НДС не нужно.
- Акциз начислен на объём партии в литрах.
- НДС начислен на стоимость партии с акцизом, без НДС.
- Начисленный НДС по одной отгрузке и итоговый НДС к уплате за период — разные показатели.
Код на упаковке решает ещё одну задачу. Он нужен для идентификации товара и учёта его оборота по правилам маркировки. Перечень маркируемых товаров и перечень подакцизных товаров устанавливают разными актами. Например, правила маркировки охватывают отдельные соки, хотя обычный негазированный сок может быть исключён из определения сахаросодержащих напитков по НК РФ. Подробнее о товарных группах есть в разборе маркировки через «Честный знак».
Ввоз товаров и продажи внутри России
При ввозе определяют, кто обязан уплатить акциз, какое количество товара ввозят и по какой процедуре его оформляют. Для импорта из-за пределов ЕАЭС статья 185 НК РФ связывает уплату с таможенной процедурой, а статья 191 описывает базу. Например, при твёрдой ставке берут объём в установленной единице. Для ввоза из государства ЕАЭС действуют правила союза об уплате косвенных налогов. Срок и способ уплаты проверяют по правилам выбранного маршрута.
| Ситуация | Что входит в базу НДС в типовом случае |
|---|---|
| Реализация в России | Стоимость товара с акцизом до начисления НДС |
| Импорт из-за пределов ЕАЭС | Таможенная стоимость плюс подлежащие уплате таможенная пошлина и акциз |
| Ввоз из государства ЕАЭС | Стоимость приобретённых товаров с учётом подлежащего уплате акциза |
Для первого случая правило даёт статья 154 НК РФ. Для обычного ввоза из-за пределов ЕАЭС порядок следует из статьи 160. Для поставок между государствами союза смотрят пункт 14 приложения 18 к Договору о ЕАЭС. У каждой нормы есть свои специальные случаи.
Представьте, что одинаковые напитки продаёт российский производитель, а другую партию ввозит импортёр. Для производителя исходной цифрой для НДС будет стоимость реализации с акцизом. Для обычного внешнего ввоза импортёр возьмёт показатели из таможенных документов. Сверить эти цифры по одному розничному ценнику невозможно, даже если объём бутылок одинаков.
Порядок проверки для производителя и импортёра
Подберите сведения о товаре из спецификации, этикетки, документов поставщика и производственного учёта. Для напитка важны состав и объём, для топлива класс и масса. Затем запишите, что именно произошло с товаром. Отгрузка собственной продукции, ввоз и внутренняя перепродажа относятся к разным операциям.
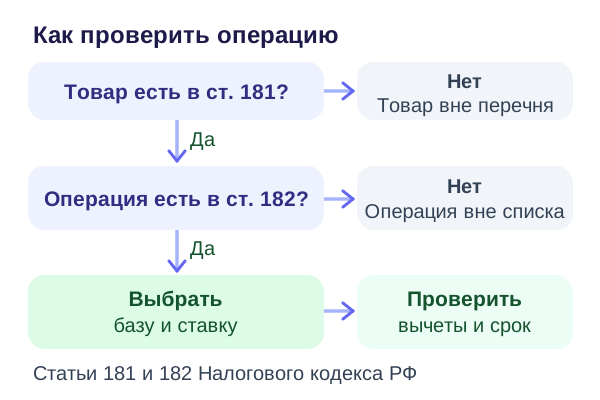
- Сопоставьте товар и операцию с кодексомСначала проверьте перечень товаров в статье 181 и вид операции в статье 182. При импорте важны правила перемещения и таможенная процедура.
- Определите дату и единицу расчётаПроверьте дату по правилам статьи 195 и найдите ставку для нужного периода. Приведите объём или массу к единице из таблицы ставок.
- Проверьте вычет и срокОтдельно выясните, есть ли право на вычет, какими документами его подтвердить и когда сдавать декларацию и платить налог.
Вычеты предусмотрены статьёй 200, порядок их применения — статьёй 201 НК РФ. Например, при соблюдении условий можно учесть сумму акциза по приобретённому подакцизному сырью, использованному для производства другой подакцизной продукции. Для вычета важно подтвердить назначение сырья, суммы и выполнение условий, которые относятся к этой операции.
Налоговый период по акцизу — календарный месяц. По общему правилу статьи 204 НК РФ декларацию подают до 25-го числа следующего месяца включительно, а налог уплачивают до 28-го включительно. При выходном учитывают правило переноса. Для отдельных операций, в том числе связанных с этиловым спиртом и некоторыми нефтепродуктами, предусмотрены иные сроки. Для ввоза применяются отдельные правила, поэтому внутренние сроки на импорт автоматически не переносят.
Производство подакцизной продукции может влиять на право применять спецрежим. Статья 346.12 НК РФ предусматривает ограничения для УСН и отдельные исключения. Например, производство сахаросодержащих напитков из подпункта 23 само по этому основанию не исключает УСН. Обязанность по акцизу при облагаемых операциях при этом сохраняется. Другие условия УСН проверяют отдельно.
Что проверить до закрытия месяца
Дата отгрузки может отличаться от даты оплаты. Для обычной реализации произведённого товара дата операции определяется по отгрузке или передаче по статье 195 НК РФ. Если покупатель перечислил деньги позже, это не переносит акциз на следующий налоговый период. Для некоторых операций сама статья 195 предусматривает специальную дату. Её проверяют по виду операции.
Допустим, производитель отгрузил 700 л подакцизного напитка в конце одного месяца и ещё 300 л в начале следующего. При неизменной ставке 11 ₽ начисление составит 7 700 ₽ в первом периоде и 3 300 ₽ во втором. Обе партии могли быть частью одного заказа. Для декларации их всё равно разносят по соответствующим месяцам. Итог к уплате за каждый месяц определяют с учётом применимых вычетов.
Документы на вычет хранят рядом с расчётом. Когда вычет относится к сырью, важно установить, для какой продукции его использовали. Например, при одновременном выпуске подакцизной и другой продукции статья 200 предусматривает распределение по порядку, закреплённому в учётной политике. По одной закупочной накладной такое распределение может быть не видно.
Внутри расчёта полезно отделять факт поставки, физическое количество и налоговую сумму. Тогда бухгалтер сможет проследить, откуда взялась каждая строка декларации. По общему порядку декларации и уплаты пригодится памятка ФНС о сроках. А для сверки налоговых платежей есть отдельный разбор единого налогового счёта.
Если нужно освоить проверку ставок, вычетов и документов на разных налогах, в разделе курсов по налогам и налогообложению есть программы для бухгалтеров и предпринимателей. Для конкретной партии исходные цифры всё равно берут из её документов.
Вывод
Для расчёта акциза проверьте товар и операцию, затем ставку и единицу измерения. В рознице налог входит в цену. В расчёте НДС на отгрузку база по общему правилу уже учитывает акциз. Чтобы сверить пример с партией напитка, укажите 71 000 ₽, выберите «Начислить НДС» и ставку 22 %. Получится 15 620 ₽ НДС.