Внеоборотные активы — это ресурсы, которые компания держит для длительной работы или получения выгод за пределами обычного оборота. В балансе их показывают в разделе I, а итог ищут по строке 1100. У пекарни туда может попасть рабочая печь, у инвестирующей компании — доля в дочернем обществе. Разберём, как читать этот раздел и почему даже аванс за поставку в следующем месяце может оказаться в нём. Чтобы понять, сколько из каждых ста рублей актива приходится на раздел I, посчитайте процент строки 1100 от строки 1600.
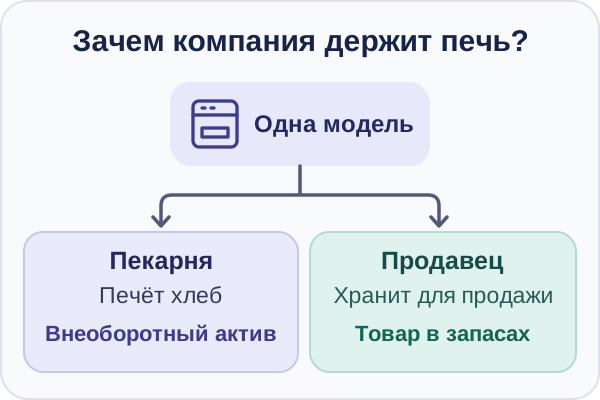
Почему одна и та же печь попадает в разные разделы?
Для пекарни готовая к работе печь обычно становится основным средством. Для поставщика такая же новая печь на складе — товар. У первого владельца оборудование работает много лет, а у второго приносит выручку при продаже. Назначение вещи в конкретном бизнесе важнее её модели и цены.
Утром пекарь вынимает противень, а коллега перекладывает буханки в корзину для доставки. Хлеб уйдёт покупателям. Печь останется на месте и завтра выпечет следующую партию. В балансе непроданные буханки относятся к запасам. Сама печь при соблюдении требований к основным средствам учитывается среди ресурсов для долгой работы.
В разборе активов предприятия есть общая классификация. Здесь разберём одну её часть по строкам баланса. Это пригодится, когда нужно понять, из чего складывается сумма в разделе I и что изменилось с предыдущего года.
Согласно ФСБУ 6/2020, для признания основных средств проверяют сразу несколько признаков. Компания использует его в своей деятельности, рассчитывает получить от него будущие выгоды и планирует пользоваться им дольше 12 месяцев. В критерии срока стандарт также учитывает использование в течение обычного операционного цикла, если тот длится свыше года. Для пекарни польза от печи выражается в возможности выпекать хлеб для продажи.
Иногда предмет подходит под эти признаки, но затраты на него компания сразу показывает в расходах. По ФСБУ 6/2020 организация вправе установить для таких объектов стоимостный лимит с учётом существенности. Поэтому два предприятия с одинаковой недорогой техникой могут показать её в отчётности по-разному. Если компания пользуется лимитом, его ищут в пояснениях к её отчётности.
Как отделить оборотные активы от внеоборотных?
В пункте 14 ФСБУ 4/2023 перечислены признаки оборотных активов. Достаточно одного признака, если другой федеральный стандарт не устанавливает иного. Для запасов важны план продажи или потребления, для выданных займов — срок возврата, для денег — возможность распоряжаться ими. Условия оценивают на дату баланса.
Обычный операционный цикл — это время от приобретения ресурса для продажи или однократного потребления до получения денег от покупателя. Для пекарни путь начинается с сырья и заканчивается оплатой партии хлеба. У производителя сложного оборудования в цикл могут входить закупка материалов, изготовление машины и период ожидания платежа. Если продолжительность цикла нельзя определить надёжно, ФСБУ 4/2023 предписывает принять её равной 12 месяцам.
| Что видим на отчётную дату | Куда попадёт актив | Какое условие решает |
|---|---|---|
| Материалы для продукции, которую изготавливают и продают в обычном операционном цикле | Раздел II, запасы | Материалы потребят в цикле, который может быть длиннее года |
| Задолженность покупателя по заказу из обычного цикла | Раздел II, дебиторская задолженность | Связь с обычным циклом, даже при сроке оплаты свыше 12 месяцев |
| Выданный заём с двумя выплатами | Ближайшая часть в разделе II, остаток в разделе I | Погашение в пределах года и позднее |
| Деньги на счёте, доступные компании для расчётов | Раздел II, денежные средства | Проверяют, действуют ли ограничения на использование минимум 12 месяцев после отчётной даты |
| Выданный аванс для приобретения будущего основного средства | Раздел I | Связь с покупкой внеоборотного актива |
| Оборудование, которое вывели из эксплуатации из-за решения продать и выполнение условий для классификации подтвердили | Раздел II, долгосрочные активы к продаже | Прекращение использования и подтверждённый план продажи |
В исходном договоре займа мог стоять срок в три года. К концу второго года часть денег уже может попасть в интервал до 12 месяцев после отчётной даты. По пункту 15 ФСБУ 4/2023 эту часть показывают среди оборотных финансовых вложений. График нужен на каждую новую дату: движение из одной группы в другую возможно и без поступления денег.
Решение о продаже меняет назначение оборудования. По ПБУ 16/02 для долгосрочного актива к продаже нужно прекратить использование по причине продажи и подтвердить, что работу больше не возобновят. Оборудование может простаивать, пока в цехе меняют проводку или ждут запчасти. В таком случае причину простоя и планы компании проверяют прежде, чем переносить объект в строку 1215.
По данным баланса ПАО «ТрансКонтейнер» на конец 2025 года, по строке 1215 числилось около 64,4 млн ₽. Одновременно в разделе I компания показывала около 291,5 млн ₽ инвестиционной недвижимости. Слова «долгосрочные» в названии строки 1215 описывают происхождение этих активов, а их текущая цель отражена местом в разделе II.
Строки раздела I и что в них искать
Образец баланса приведён в приложении 3 к ФСБУ 4/2023. Какие коды использовать в отчёте для налоговой, указано в приложении 10. В полной форме берите строку 1100, когда нужна общая сумма. Строки над итогом помогают понять, какие активы за ней стоят.
| Код | Группа | Что можно увидеть в отчётности |
|---|---|---|
| 1110 | Нематериальные активы | Права на программу или патент при выполнении критериев признания |
| 1150 | Основные средства | Здания, оборудование, транспорт. В группе могут раскрыть вложения, связанные с основными средствами, и права пользования |
| 1160 | Инвестиционная недвижимость | Недвижимость для получения платы за пользование или дохода от роста её стоимости |
| 1170 | Финансовые вложения | Доли в других компаниях и долгосрочная часть выданных займов |
| 1180 | Отложенные налоговые активы | Сумма отложенного налога на прибыль, которая при выполнении условий уменьшит налог к уплате в последующих периодах |
| 1190 | Прочие внеоборотные активы | Статьи, которые компания относит к разделу I и показывает вне выделенных групп |
| 1100 | Итого раздела I | Общая стоимость внеоборотных активов на отчётную дату |
Крупная строка «Основные средства» бывает шире перечня готовых станков и зданий. ФСБУ 4/2023 разрешает раскрывать показатель группой. Организация также может детализировать существенные суммы. Например, капитальные вложения в объекты учёта показывают отдельно или раскрывают внутри группы. В пояснениях можно выяснить, какие расходы связаны со стройкой, что уже ввели в эксплуатацию и сколько осталось в авансах.
В упрощённом образце баланса из приложения 9 стандарт объединяет активы раздела I в две строки. Одна называется «Материальные внеоборотные активы», другая — «Нематериальные, финансовые и другие внеоборотные активы». Для сравнения двух компаний смотрите на итог раздела, а состав сверяйте по каждой форме.
Нематериальные активы, сокращённо НМА, могут существовать в виде прав. Согласно ФСБУ 14/2022, среди условий признания есть срок использования, способность приносить будущие выгоды, право компании на эти выгоды и возможность выделить объект среди других активов. Если бизнес получает доступ к программе по подписке, полезно открыть договор и проверить, какие именно права он получил и на какой срок. Название тарифа «годовой» описывает период оплаты услуги.
Отложенный налоговый актив, сокращённо ОНА, отражает будущий эффект для налога на прибыль. Например, расход уже учтён в бухгалтерском учёте, а налоговые правила позволят учесть его позднее. ПБУ 18/02 связывает признание такого актива с вычитаемой временной разницей и вероятностью будущей налогооблагаемой прибыли. Сумму раскрывают по строке 1180.
💡 История понятия
В квартальной форме баланса 1996 года Минфин уже называл первый раздел «Внеоборотные активы». В нём незавершённое строительство имело свой код 123, а итог раздела стоял в строке 190. Если встретите эти номера в старом учебнике, перед вами другая форма.
Источник: приложение 1 к приказу Минфина России от 27 марта 1996 года № 31.
Когда затраты на печь становятся основным средством?
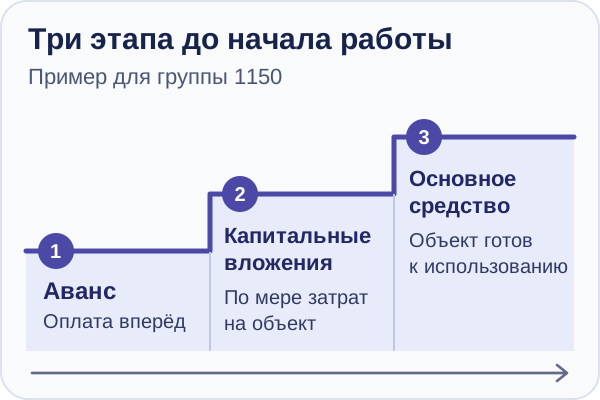
Сумма аванса за печь относится к разделу I уже до поставки. Согласно ФСБУ 26/2020, оплата вперёд остаётся авансом до тех пор, пока поставщик не выполнит свои обязательства. После поставки и по мере работ появляются капитальные вложения. Когда печь приведут в состояние и место, пригодные для запланированного использования, вложения признают основным средством.
Рассмотрим покупку по этапам. Пекарня заказала печь для работы в цехе и перевела поставщику предоплату. Если к отчётной дате оборудование ещё в пути и поставщик не исполнил обязательство, пекарня показывает аванс. Бухгалтер смотрит договор и документы о поставке, чтобы понять, какая часть предоплаты остаётся незакрытой.
На следующем этапе печь привезли, а подрядчик приступил к установке. В стоимость будущего объекта включают затраты на покупку и подготовку к использованию по правилам ФСБУ 26/2020. Например, учитывают относящиеся к объекту доставку и монтаж. По мере зачёта выданного аванса уменьшается соответствующая задолженность поставщика. Состав раздела может измениться, хотя деньги поставщику перечислили гораздо раньше.
К концу установки печь стоит на своём месте, подключена и готова к работе с нужной нагрузкой. В этот момент оценивают соблюдение критериев признания основного средства. Дата оплаты, окончания монтажа и первой выпечки могут приходиться на разные дни. Для отчётности важно, к какому этапу пришли на дату баланса.
Как это выглядит в отчётности? По данным ПАО «РусГидро», на конец 2025 года в группе «Основные средства» на сумму около 974,6 млрд ₽ компания раскрыла три позиции. Собственно основные средства составили около 526,5 млрд ₽, незавершённое строительство — 310,4 млрд ₽, выданные авансы — 137,7 млрд ₽. Складывать эти три суммы с итогом группы означало бы учесть их дважды.
В пояснениях к отчёту компания называет проекты, которые на эту дату оставались в незавершённом строительстве. Среди них вторая очередь Якутской ГРЭС-2 и строительство Хабаровской ТЭЦ-4. По одному итогу группы видно масштаб ресурсов в этом блоке. По деталям понятно, какая часть уже относится к основным средствам, а какая связана с будущими объектами.
Балансовая стоимость, амортизация и переоценка
В балансе стоит стоимость на определённый день. Если открыть пояснения, по оборудованию можно увидеть отдельные графы для накопленной амортизации и обесценения. Согласно ФСБУ 4/2023, обе суммы вычитают при представлении стоимости в балансе. Если организация применяет модель с переоценкой, при чтении стоимости нужно учитывать и изменения оценки.
Амортизация распределяет стоимость амортизируемого объекта по мере его использования. При линейном способе расчёт ведут с учётом срока полезного использования и ликвидационной стоимости. Ликвидационная стоимость показывает, какую сумму бизнес рассчитывает получить при выбытии объекта в состоянии на конец этого срока, за вычетом затрат на выбытие. Фактическая выручка от продажи станет известна при выбытии, а стоимость объекта в балансе меняется в течение срока использования.
| Данные по машинам и оборудованию из пояснений «Липецк-Лады» за 2025 год | Сумма, тыс. ₽ |
|---|---|
| Первоначальная стоимость на конец периода | 19 005 |
| Накопленная амортизация | 11 515 |
| Разница после вычета амортизации | 7 490 |
Разница в таблице показывает, сколько осталось после вычета накопленной амортизации. Для полной сверки балансовой стоимости ищите в пояснениях также обесценение и сведения об оценке. При покупке подержанной машины или подготовке к её продаже компании отдельно оценивают, за какую сумму такой объект можно приобрести или продать сейчас.
По пояснениям «РусГидро», организация начисляет амортизацию на основные средства линейно, а собственные земельные участки не амортизирует. Право пользования арендованной землёй компания амортизирует по правилам для аренды. Для чтения баланса это два разных объекта: участок и право пользоваться им в пределах договора.
Финансовые вложения тоже находятся в разделе I, но для них смотрят другие данные. Изучают вид вложения, условия возврата и правила оценки. В заключении по отчётности МКПАО «Циан» за 2025 год аудитор отдельно обсуждает проверку на обесценение вложений в уставные капиталы дочерних компаний. В балансе по РСБУ эти вложения составили около 43,12 млрд ₽. Они дали почти весь итог раздела I, тогда как основные средства составили около 2,4 млн ₽.
Как рассчитать долю раздела I и сравнить два года?
Долю рассчитывают делением итога раздела I на итог актива с умножением на 100. В числитель берут строку 1100, в знаменатель — строку 1600 той же компании и на ту же дату. Если обе строки выражены в тысячах рублей, переводить их в рубли для деления не нужно.
Возьмём отдельный баланс ПАО «РусГидро» на 31 декабря 2025 года. В строке 1100 отражено 1 455 007 355 тыс. ₽, а в строке 1600 — 1 552 957 832 тыс. ₽. При делении получаем около 93,7 %. То есть из каждых ста рублей балансовой стоимости активов почти 94 рубля приходятся на первый раздел.
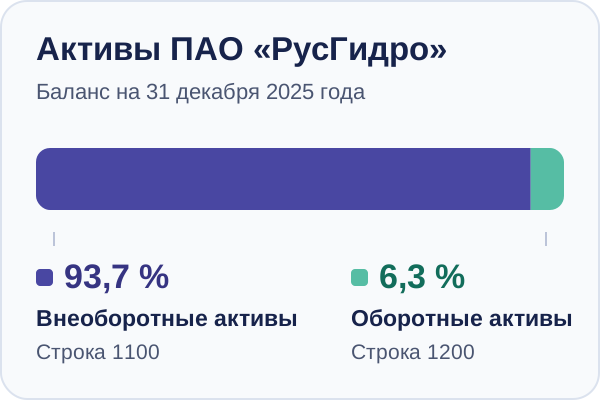
Почти весь актив приходится на первый раздел. Что внутри? Откройте крупнейшую строку. У энергокомпании значительную часть занимают работающие объекты и строительство. У холдинга могут преобладать вложения в дочерние общества. Для проверки способности платить по ближайшим обязательствам отдельно смотрят оборотные активы, доступные деньги и сроки выплат.
При сравнении двух дат полезно видеть и сумму, и долю. Если стоимость оборудования не менялась, а запасы выросли, доля раздела I может снизиться. Если компания завершила стройку, замена капитальных вложений основным средством может поменять расшифровку раздела, даже если итог остался прежним. Для объяснения изменения найдите движение самой крупной статьи, а затем причину в пояснениях.
Иногда движение есть только в представлении сравнительной колонки. По пояснениям ПАО «РусГидро» к отчётности за 2025 год, в сравнительных данных за предыдущий год часть дебиторской задолженности перенесли из строки 1230 в строку 1190. Причиной стало применение ФСБУ 4/2023. Если взять прошлогодний отдельный файл и новую сравнительную колонку, увидите разные итоги разделов на одну дату. Для сравнения двух периодов используйте сопоставимые колонки одной формы и проверьте оговорки о пересчёте.
Порядок чтения баланса
Для открытой отчётности организаций воспользуйтесь ресурсом ГИР БО ФНС. По названию или ИНН найдите нужную компанию и проверьте дату. В годовом отчёте крупной группы могут соседствовать отдельный баланс головного общества и консолидированная отчётность всей группы. Выберите документ, соответствующий вашему вопросу.
- Найдите итог разделаОткройте колонку на нужную дату. Запишите строку 1100 и указанную на форме единицу измерения. Для доли из той же колонки понадобятся все активы по строке 1600.
- Рассмотрите крупные строкиСверьте название, код и номер пояснения. Строки под словами «в том числе» уже входят в родительский показатель. При ручной проверке итогов складывайте суммы одного уровня.
- Найдите причину измененияСопоставьте соседние колонки. В пояснениях посмотрите поступления, выбытия, амортизацию, переоценку и переносы между статьями. Так можно отличить новую покупку от изменения классификации.
Составляете отчётность своей компании? Держите под рукой договоры, даты готовности объектов, графики платежей и учётную политику. Когда такую сверку нужно делать регулярно, в разделе «Бухгалтерия и учёт» можно найти программы для ведения операций и подготовки отчётности.
Вывод
Итог раздела I показывает учётную стоимость долгосрочных ресурсов на выбранную дату. Расшифровка показывает их состав. Начните с баланса, затем откройте пояснения к крупнейшему показателю. Чтобы быстро сравнить долю с примером «РусГидро», введите в калькулятор итог раздела I как часть и итог всего актива как целое.