Дебет и кредит — левая и правая стороны бухгалтерского счёта. Одна операция связывает их двойной записью: сумма по дебету одних счетов равна сумме по кредиту других. Чтобы понять, что увеличилось или уменьшилось, смотрят на назначение счёта. У денег поступление идёт в дебет, а у обязательства рост обычно отражается по кредиту. На примерах товара, долга и оплаты разберём эту логику, посчитаем остатки и объясним, почему слова в банковской выписке могут читаться иначе.
Что показывают две стороны счёта?
Бухгалтерский счёт собирает сведения об одном объекте: деньгах, товарах, расчётах с поставщиками или капитале. У него есть название и номер. Например, счёт 51 называется «Расчётные счета» и показывает деньги организации на соответствующих банковских счетах.
Для объяснения счёт рисуют в форме буквы Т. Наверху пишут его название, слева размещают дебет, справа кредит. Дебетовать счёт значит записать сумму в левую часть, кредитовать — в правую. Само расположение записи ещё не называет хозяйственную причину операции.
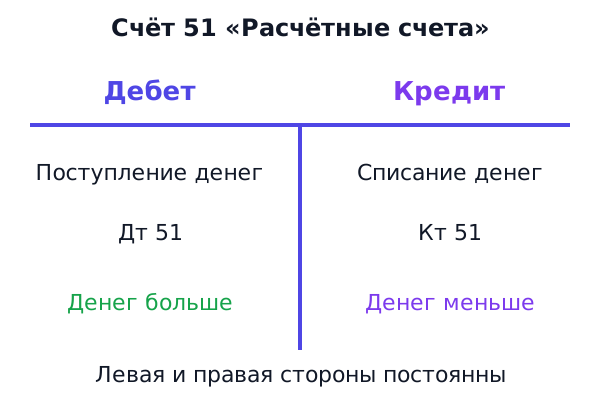
Согласно Инструкции к Плану счетов Минфина, поступление денег на расчётные счета организации отражается по дебету счёта 51, списание по кредиту. Для этого конкретного счёта удобно говорить о приходе и уходе денег. На счёте долга логика движения объекта будет другой.
Здесь рассматривается бухгалтерский учёт обычной коммерческой организации по Плану счетов, утверждённому приказом Минфина № 94н. У банков и организаций бюджетной сферы свои планы счетов. Поэтому знакомый номер из этой статьи нельзя без проверки переносить в любой бухгалтерский документ.
Два названия иногда воспринимают как оценку: дебет хороший, кредит плохой. В учёте такой оценки нет. Получение займа приносит деньги и одновременно создаёт обязательство, а погашение долга уменьшает и деньги, и обязательство. Экономический результат оценивают по содержанию сделки.
Активные, пассивные и расчётные счета
Активом называют контролируемый организацией экономический ресурс: деньги, запасы, права требования к покупателю. Обязательство показывает существующий долг перед другим лицом. Капитал в балансовом представлении связан с разницей между активами и обязательствами. В учёте для этих объектов применяются счета с разными правилами движения.
На активном счёте увеличение объекта записывают по дебету, уменьшение по кредиту. У пассивного счёта увеличение отражается по кредиту, уменьшение по дебету. Сначала определите назначение счёта, затем прочитайте изменение на нужной стороне.
| Пример счёта | Дебет | Кредит |
|---|---|---|
| 50 «Касса» | Поступили наличные деньги | Выданы наличные деньги |
| 51 «Расчётные счета» | Поступили деньги на счёт организации | Деньги списаны со счёта |
| 41 «Товары» | Приняты к учёту приобретённые товары | Стоимость товаров списана в соответствующей операции |
| 66 «Расчёты по краткосрочным кредитам и займам» | Погашается учтённая задолженность | Возникает задолженность по полученному займу или кредиту |
Счета расчётов требуют внимания к конкретному виду задолженности. Например, счёт 60 учитывает отношения с поставщиками. Принятый товар может создать долг организации перед поставщиком. А перечисленная заранее предоплата показывает другую ситуацию: поставщик должен выполнить обязательство перед организацией.
Поэтому счёт 60 нельзя во всех случаях описывать одной фразой «деньги, которые мы должны». В аналитике, то есть в детализации учёта, отделяют авансы от задолженности за уже полученные товары. Раздельно ведут контрагентов и договоры, по которым возникли расчёты.
Представьте два договора с одним поставщиком: по первому товар уже получен, по второму пока перечислен аванс. Общее название поставщика не превращает эти события в одну операцию. При чтении отчёта откройте расшифровку до соответствующих договоров и документов.
Связь счетов с итоговой отчётностью объясняет разбор баланса предприятия. Проводка показывает отдельное изменение, а баланс собирает состояние активов, обязательств и капитала на дату.
Как прочитать проводку по шагам?
Проводка — запись, которая связывает счета при отражении хозяйственной операции. Формат «Дт 41 Кт 60» сообщает: сумма отнесена в дебет счёта товаров и в кредит счёта расчётов с поставщиками. Названия счетов помогают перевести запись на обычный язык: получен товар и отражён соответствующий долг.
Согласно статье 10 закона о бухгалтерском учёте, бухгалтерский учёт ведётся посредством двойной записи, если федеральными стандартами не установлено иное. В простой проводке два счёта. В сложной могут участвовать несколько счетов, но общие суммы двух сторон сохраняют равенство.
- Прочитайте хозяйственное событиеЧто произошло: получили имущество, оплатили задолженность, начислили зарплату или отразили иной факт? Установите дату и основание.
- Назовите объекты учётаКакие ресурсы, обязательства или другие объекты изменились? Выберите соответствующие счета по их назначению.
- Определите направление измененияДля каждого счёта выясните, что увеличилось или уменьшилось, и примените его правило дебета и кредита.
- Проверьте сумму и документСверьте сумму записи, первичный документ и аналитику: контрагента, договор, подразделение или номенклатуру, если они нужны.
Корреспонденцией называют связь счетов в записи. Знать только один счёт недостаточно для понимания всей операции. Дебет счёта 51 может появиться при оплате от покупателя, получении займа или переводе между собственными счетами организации. Второй счёт уточняет причину.
Первичный документ подтверждает факт хозяйственной жизни. Для поступления товара это может быть соответствующий документ поставки, для банковского перечисления используются выписка и расчётные документы. Одна строка бухгалтерского отчёта обычно не раскрывает всех условий сделки.
Читая готовую проводку, двигайтесь в обратном порядке: названия счетов, направления изменений, затем предполагаемый смысл операции. После этого сверяйте смысл с документом. Такой перевод полезнее механического запоминания длинной таблицы сочетаний.
Товар получен, оплата ещё впереди
Получение товара и перечисление денег происходят разными событиями. Согласно Инструкции к Плану счетов Минфина, оприходование приобретённых товаров может отражаться по дебету счёта 41 и кредиту счёта 60. Исполнение обязательства перед поставщиком отражается по дебету счёта 60 в связи со счетами денежных средств.
Условный пример. На расчётном счёте организации в начале периода находится 50 000 ₽. Получен товар стоимостью 20 000 ₽, затем поставщику перечислено 8 000 ₽. НДС в этих операциях не выделяется, иных операций нет. Товар учитывается по стоимости приобретения.
Первая запись: Дт 41 Кт 60 — 20 000 ₽. Товар появился на складе, а организация признала долг за него. Деньги при этом остаются на банковском счёте: на этой стадии платёж ещё не сделан.
Вторая запись: Дт 60 Кт 51 — 8 000 ₽. Долг уменьшается на перечисленную сумму. Денег на счёте тоже становится меньше. Количество и учётная стоимость товара от этой оплаты не меняются.
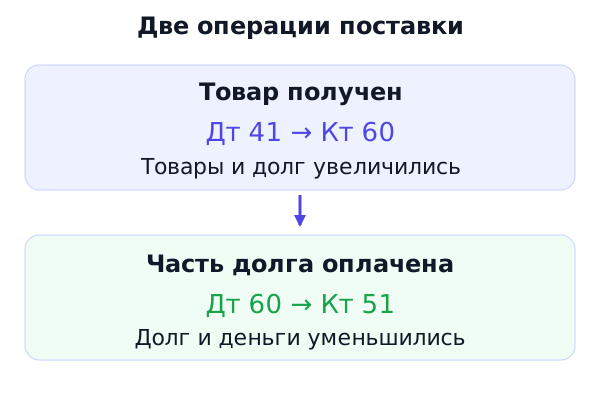
После этих событий долг равен 20 000 − 8 000 = 12 000 ₽. Деньги: 50 000 − 8 000 = 42 000 ₽. Товары остаются учтены в сумме 20 000 ₽, поскольку их продажи или другого выбытия в примере нет.
Можно проверить экономический смысл результата. Имущество состоит из денег и товаров на общую сумму 42 000 + 20 000 = 62 000 ₽. Из этой величины 12 000 ₽ соответствует ещё не погашенному обязательству перед поставщиком. Начальные собственные источники в этом примере не изменились.
Покупка товара также отличается от признания его стоимости расходом при продаже. Пока товар хранится для дальнейшей реализации, его стоимость находится в запасах. При продаже понадобится отдельное отражение выручки и выбытия стоимости товара. Одна оплата поставщику всю эту цепочку не описывает.
Обороты и сальдо: как получить остаток?
Оборот по дебету — сумма дебетовых записей за выбранный период. Оборот по кредиту считается отдельно. Сальдо означает остаток на определённую дату. Поэтому один показатель отвечает на вопрос «сколько прошло за месяц», другой — «что осталось к концу месяца».
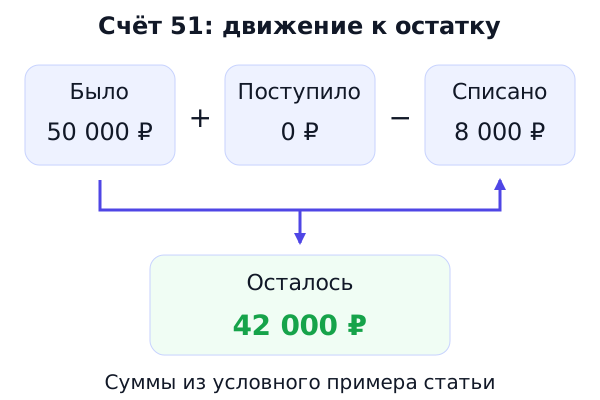
У активного счёта с обычным дебетовым остатком используют формулу: начальное сальдо + дебетовый оборот − кредитовый оборот. У пассивного счёта с кредитовым остатком прибавляют кредитовый оборот и вычитают дебетовый. У расчётов с двумя видами задолженности остатки рассматривают в необходимой детализации.
Для счёта 51 в нашем примере поступлений в течение периода нет. Дебетовый оборот равен нулю, кредитовый показывает частичную оплату поставщику. Начальный остаток остаётся отдельной величиной: его не включают в оборот второй раз.
На счёте 60 в рамках этой поставки кредитовый оборот показывает возникший долг, дебетовый его погашение. Разница остаётся кредитовым сальдо. Погашенная часть не пропадает из истории: она находится в оборотах, хотя в конечный долг уже не входит.
Если в отчёте одновременно приведены «сальдо на начало», «оборот» и «сальдо на конец», сначала прочитайте даты колонок. Январский оборот и остаток на конец февраля несопоставимы без февральского движения. Следом проверьте единицу: рубли, тысячи рублей, количество или иной показатель.
Подробности состава долгов перед поставщиками раскрывает статья о кредиторской задолженности. По одному конечному остатку нельзя увидеть, просрочена ли оплата: для этого нужны договорные сроки и документы расчётов.
Почему равенство записей не доказывает правильность учёта?
У двойной записи есть контрольное свойство: общий дебетовый оборот по учитываемым балансовым счетам равен общему кредитовому. В простой операции одинаковая сумма попадает на обе стороны корреспондирующих счетов. Но внутри одного отдельного счёта поступления и списания за месяц могут различаться.
В нашем примере общий оборот составляет 20 000 + 8 000 = 28 000 ₽ с каждой стороны. При этом у счёта товаров дебетовый оборот есть, а кредитового нет. Равенство оборотов на каждом счёте обнулило бы движение там, где имущество действительно накопилось.
| Проверка | Что она помогает обнаружить |
|---|---|
| Общие дебетовые и кредитовые обороты | Нарушение равенства записей в системе счетов |
| Начальные остатки и движение | Расхождение между рассчитанным и показанным конечным сальдо |
| Документы и даты операций | Пропуск факта, неверную сумму или отражение не в том периоде |
| Детализация по контрагентам и договорам | Отнесение платежа к чужому обязательству либо смешение авансов и долгов |
Предположим, одну поставку по ошибке отразили дважды одной и той же правильной проводкой. Дебет и кредит увеличились одинаково. Равенство сохранилось, но товары и долг завышены. Такой дефект ищут по документам и повторяющимся операциям.
Другой случай: платёж связали с неверным поставщиком. Общие деньги и общая задолженность могут выглядеть правдоподобно, а расшифровка покажет закрытый долг одному и лишний долг другому. Здесь нужен анализ конкретных расчётов, а не только итоговая строка отчёта.
Поэтому проверка состоит из нескольких разных действий. Арифметическая сверка отвечает за связь чисел. Сопоставление с документами проверяет существование операции и её содержание. Аналитическая расшифровка помогает понять, кому и по какому основанию относится сумма.
Банк и организация смотрят на платёж по-разному
Деньги на банковском счёте для организации являются активом. Для банка средства клиента связаны с обязательством перед клиентом. Поэтому запись, отражённая в банковском учёте по кредиту клиентского счёта, может соответствовать поступлению денег, которое организация покажет по дебету своего счёта 51.
В пояснениях к счёту 51 Минфин прямо связывает бухгалтерские записи организации с банковскими выписками и приложенными расчётными документами. Но выписка сформирована в системе банка. Её колонки сначала читают по правилам самого документа, особенно если банк использует названия «дебет» и «кредит» вместо «списано» и «зачислено».
- Установите владельца учёта: банк или ваша организация.
- Проверьте назначение колонок по пояснениям банка.
- Найдите начало и конец периода, затем сверьте входящий и исходящий остатки.
- Сопоставьте конкретный платёж с назначением, контрагентом и документом.
Для банков действует собственный План счетов Банка России. Это отдельная нормативная система. В качестве примера здесь используется общий смысл обязательства банка перед клиентом, без переноса коммерческого счёта 51 в банковскую проводку.
Дебетовая и кредитная карты относятся к другому различию. Эти названия обычно показывают использование собственных средств клиента либо предоставленного банком кредитования. Они не служат правилом выбора колонки при отражении любого события в учёте компании.
У слова «кредит» различается и ударение: бухгалтерский термин произносят «кре́дит», заём — «креди́т». О значениях и происхождении этих слов писал историк бухгалтерского учёта Ярослав Соколов. Латинское debet связано со значением «он должен», credit — «он верит». Этимология помогает запомнить историю, но сегодняшние записи читают по назначению счетов.
Разборы записей из Плана счетов
Помимо покупки и оплаты товара, Инструкция Минфина содержит другие типовые связи счетов. Они показывают, что одинаковая сторона записи встречается у разных хозяйственных событий. В таблице указано содержание операции без придуманных сумм и без дополнительных налоговых проводок.
| Событие | Проводка и смысл |
|---|---|
| Деньги получены в кассу с расчётного счёта | Дт 50 Кт 51: наличные увеличились, деньги на расчётном счёте уменьшились |
| Покупатель погасил учтённую задолженность | Дт 51 Кт 62: деньги поступили, долг покупателя уменьшился |
| Получен краткосрочный заём на расчётный счёт | Дт 51 Кт 66: деньги увеличились, возникла задолженность по займу |
| Перечислена основная сумма краткосрочного займа | Дт 66 Кт 51: уменьшаются соответствующее обязательство и деньги |
Первая операция меняет форму денег организации. Если из банка получена наличность, общая величина денежных средств от самого перемещения не растёт. Оба денежных счёта учитывают разные места хранения средств.
Во второй операции решающим условием является уже учтённая задолженность покупателя. Если деньги пришли авансом, потребуется соответствующая отдельная аналитика. Название плательщика в выписке не устанавливает, что именно он оплачивает: проверяют договор и расчёты по нему.
В третьей операции поступление займа отличается от выручки. Деньги появляются вместе с обязательством возврата. Запись о получении основной суммы займа не показывает прибыль организации. Проценты и иные расходы по заимствованию отражаются по своим правилам.
Четвёртая операция уменьшает основной долг. Если одним банковским перечислением перечислены ещё и проценты, содержание платежа разбирают на составляющие. Взятая отдельно пара счетов описывает только ту часть, которую к ней действительно отнесли.
Для дальнейших занятий с проводками можно выбрать обучение основам бухгалтерии. После базовых правил полезнее решать задачи с документами и разными видами расчётов, чем заучивать номера без содержания.
Ошибки и короткая практика
Ниже две ошибки, которые особенно мешают читать записи. Первая подменяет назначение дебета и кредита, вторая смешивает движение денег с финансовым результатом. Разберите их до упражнений: задания используют те же базовые понятия.
Ошибка 1: считать любой дебет приходом денег
Почему так нельзя: дебет может относиться к товарам, расходам или погашению обязательства. Деньги в конкретной записи могут вообще не участвовать.
Как не ошибиться: переведите номера счетов в названия объектов и сформулируйте хозяйственное событие одним предложением.
Ошибка 2: принимать остаток денег за прибыль
Почему так нельзя: деньги могли поступить по займу или в погашение старой задолженности. Прибыль зависит от признанных доходов и расходов.
Как не ошибиться: уточните источник поступления и отделите денежное движение от расчёта финансового результата.
Проверьте себя на шести заданиях. Числовые упражнения продолжают условный пример выше; другие вопросы используют приведённые правила Плана счетов.
1. Получен товар с отсрочкой оплаты. Какие два объекта изменились?
Ответ: увеличились товары и обязательство перед поставщиком. Для приведённой операции используется Дт 41 Кт 60.
2. После частичной оплаты сколько осталось долга поставщику в нашем примере?
Ответ: 20 000 − 8 000 = 12 000 ₽. По данной поставке это кредитовый остаток расчётов.
3. Включается ли начальное сальдо в дебетовый оборот за месяц?
Ответ: нет. Остаток на начало относится к состоянию на дату, а оборот складывается из записей выбранного периода.
4. По счёту 41 есть дебетовый оборот, а кредитового нет. Обязательно ли это ошибка?
Ответ: нет. При поступлении товара без его выбытия такая ситуация соответствует содержанию операций. Равенство проверяют по общим оборотам системы счетов.
5. Что показывает Дт 51 Кт 66 при получении основной суммы займа?
Ответ: увеличились деньги и долг по краткосрочному заимствованию. Это поступление не является выручкой от продажи.
6. Проводку продублировали. Сохранится ли равенство дебета и кредита?
Ответ: да, если повторены обе стороны с одинаковой суммой. Для обнаружения ошибки нужно сопоставить записи с документом и проверить повторы.
Если правильный ответ понятен только после открытия пояснения, повторите рассуждение на новом событии без готовой записи. Назовите объекты и направление изменения. Ошибка в номере и ошибка в понимании содержания требуют разной тренировки.
💡 Интересный факт
Печатное изложение двойной бухгалтерии Луки Пачоли вышло в Венеции в 1494 году. В каталоге библиотеки Банка России доступно русское издание «Трактата о счетах и записях» 1893 года. Его название прямо отсылает к ранней печатной книге о двойной бухгалтерии.
Источник: библиотека Банка России, каталожная запись русского издания трактата Луки Пачоли.
Вывод
Дебет находится слева, кредит справа, а хозяйственный смысл записи определяется объектом на соответствующем счёте. Назначение счёта, событие и направление изменения вместе позволяют читать проводку. После этого проверяют сумму, документ и остаток по нужному договору или объекту.
- Расшифруйте названия счетов по применяемому Плану счетов.
- Сопоставьте запись с фактом и подтверждающим документом.
- Проверьте движение и остатки в одной и той же аналитике.