Бухгалтер — это специалист, который проверяет документы, отражает операции в учёте, сверяет суммы и готовит данные для отчётности. Он помогает увидеть, что компания купила, кому она должна и какие деньги уже получила или заплатила. В небольшой организации один бухгалтер может вести поставки, зарплату и банк. В большой эти задачи делят между участками. В примере ниже проследим одну поставку до оплаты и внесём обе операции в акт сверки с поставщиком.
С чего начинается учёт одной поставки?
Кладовщик уже расставляет коробки, а бухгалтер звонит и просит сказать, какой товар на самом деле приняли. Для учёта важно понять, что произошло и чем это подтверждено. Такой документ называют первичным. Для поставки подойдёт накладная или универсальный передаточный документ, если он надлежащим образом оформлен. О составе такого документа есть отдельный разбор УПД.
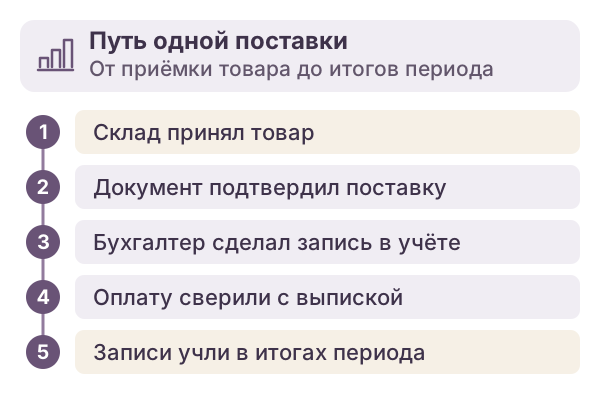
Согласно статье 9 закона о бухгалтерском учёте, каждый факт хозяйственной жизни оформляют первичным документом. В документе проверяют дату, название, составителя, содержание операции, измерители и данные о подписантах. Если количество или цена расходятся с исходными сведениями, бухгалтер уточняет причину и запрашивает верный документ. Запись в учёте должна описывать то, что произошло.
По пункту 8 ФСБУ 27/2021, если дата подписи первичного документа отличается от даты самого события, указывают и дату события. Оплата может пройти ещё позже. Бухгалтер выясняет, к какому периоду и к каким операциям относятся сведения. Один банковский платёж способен закрыть несколько поставок или только часть одной из них.
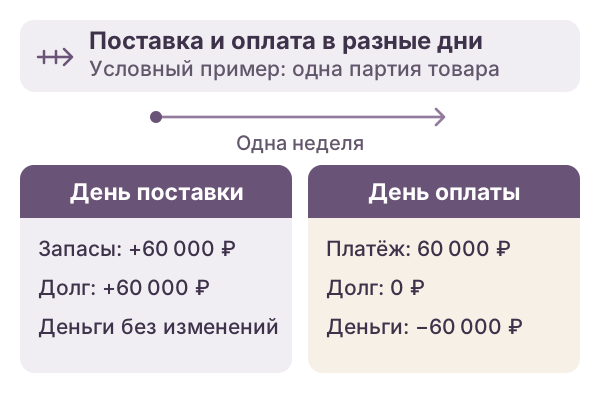
Условный пример. Магазин принял товар на 60 000 ₽ и по договору оплачивает его через неделю. Для расчёта возьмём сделку без НДС и дополнительных расходов. В день поступления запасы выросли на 60 000 ₽, и на такую же сумму вырос долг поставщику. Когда магазин оплатил товар, его долг по этой поставке обнулился, а денег на счёте стало на 60 000 ₽ меньше. Продажа товара в этом примере ещё не произошла.
Представьте, что у покупателя в выписке поставщика висит долг, хотя оплата ушла. Бухгалтер открывает выписку банка, проверяет назначение и дату платежа, затем запрашивает сведения у поставщика. Поставщик мог отнести платёж к другому договору. Иногда у сторон просто разные даты окончания сверяемого периода. Сравнивать удобно операции по одной организации, одному договору и одному периоду.
Как сверяют расчёты с поставщиком?
Сверка начинается с вопроса, что было на начало периода. Если до поставки никто никому не должен, начальный остаток равен нулю. Дальше покупатель добавляет документы, которые увеличивают его долг, и платежи, которые этот долг уменьшают. Если между сторонами несколько договоров, заранее определяют, какой из них входит в сверку.
Коллега приносит папку с повторной копией накладной, а в учёте та уже проведена на прошлой неделе. Бухгалтер сначала ищет её по номеру, сумме и поставщику. Если второй экземпляр подтверждает ту же поставку, повторно записывать поступление нельзя. Если контрагент направил исправленный документ, выясните, что именно изменили.
В инструменте для сверки укажите своего поставщика как контрагента. Выберите период, оставьте начальное сальдо пустым и добавьте две операции в таблицу по данным покупателя. В примере расчёт покупателя с поставщиком начинается с поступления на 60 000 ₽ по кредиту. Оплата поставщику идёт по дебету на те же 60 000 ₽. После двух записей итоговый остаток равен нулю. Для другой стороны расчётов направления нужно определять с её позиции.
В реальной сверке бывает несколько документов на одну сумму. Тогда важны номер и дата первички, ссылка на договор и назначение платежа. Если поставщик предъявил два счёта на 60 000 ₽, для сверки существенны фактические поставки и платежи по ним. Счёт сообщает, сколько и по каким реквизитам просят заплатить. Передачу подтверждают документами о поставке.
- Из накладной, акта или УПД видно, какую операцию оформили и на какую сумму.
- Банковская выписка показывает, когда деньги были фактически списаны или получены.
- Стороны сравнивают свои записи и проверяют документы по операциям, которые отражены только у одной из них.
Акт сверки перечисляет согласованные или выявленные суммы. При разнице важно обратиться к тем документам, по которым товар передали, услугу приняли или платёж провели. Когда не хватает одной записи, сначала установите причину, затем внесите предусмотренное исправление. Иначе акт и учёт начнут расходиться уже в следующем месяце.
Как найти расхождение в расчётах
На сверку пришёл итоговый остаток, который отличается от вашего. Попросите перечень операций за тот же период. Сначала проверьте начальное сальдо: если оно уже расходилось, одних документов текущего месяца не хватит. Затем отметьте строки, которые есть у обеих сторон, и оставьте для проверки остальные.
| Что обнаружили | Где искать причину |
|---|---|
| Одна сумма стоит дважды | Сверьте номера документов, поставщика и содержание. Иногда это повторная отправка файла. |
| Платёж есть у покупателя, но отсутствует у поставщика | Проверьте дату зачисления, назначение и договор, к которому отнесли деньги. |
| Суммы в строках отличаются | Сопоставьте документ о поставке, согласованные изменения и сведения о возврате товара. |
Если поставщик прислал поправку, уточните, меняет ли она саму операцию или исправляет реквизиты. В первом случае бухгалтеру могут понадобиться сведения о возврате или изменении цены. Во втором важно закрепить верный документ за уже отражённой операцией. Если в акте сверки стороны пока расходятся, можно перечислить спорные строки и запросить подтверждения по каждой. Обычно так проще продолжать разговор, чем пересылать итоговую сумму без расшифровки.
Участки работы и их задачи
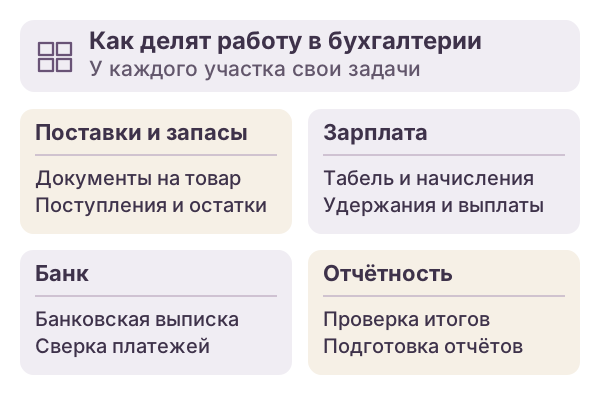
В небольшой компании один специалист может вести несколько участков. В большом штате задачи распределяют по операциям, например расчётам с поставщиками или начислению зарплаты. Границы участка устанавливает работодатель. На участке закупок одна и та же поставка может пройти через склад, бухгалтерию и сотрудника, который согласует платёж.
| Участок | Что обрабатывает бухгалтер | Результат работы |
|---|---|---|
| Поставщики и покупатели | Накладные, акты, счета и сведения об оплате | Видно, какие поставки и услуги приняты, кто кому должен и по каким документам |
| Зарплата | Табели, кадровые приказы, данные об отпусках и выплатах | Рассчитаны начисления, удержания и суммы к выплате сотрудникам |
| Банк и касса | Банковские выписки, кассовые и платёжные документы | Поступления и списания связаны с операциями, остатки можно сверить |
| Товары и основные средства | Сведения о поступлении, движении и выбытии товаров, машин и оборудования | Уточнены учётные остатки, стоимость имущества и начисленная амортизация |
| Отчётность и налоги | Регистры, обороты по счетам, сведения с других участков | Подготовлены показатели отчётности, налоговые расчёты и декларации |
Профстандарт «Бухгалтер», утверждённый приказом Минтруда от 21 февраля 2019 года № 103н, относит ведение бухучёта к пятому уровню квалификации. Он включает приём первичных документов, отражение операций в учёте и обобщение данных. К шестому уровню стандарт относит составление отчётности, внутренний контроль, налоговый учёт и финансовый анализ. Конкретный набор обязанностей зависит от должности и организации работы. По ст. 195.3 ТК РФ требования к квалификации из профстандарта обязательны в той части, которая предусмотрена законом или иным нормативным актом.
Кто организует учёт и подписывает документы?
Согласно статье 7 закона № 402-ФЗ, руководитель организует ведение учёта и хранение бухгалтерских документов. Вести учёт он может поручить главному бухгалтеру, другому должностному лицу либо внешнему исполнителю по договору. Руководители организаций, имеющих право на упрощённый учёт, и руководители средних предприятий при установленных законом условиях могут вести его сами. В кредитной организации ведение учёта возлагают на главного бухгалтера.
Для главбухов публичных акционерных обществ, страховщиков, негосударственных пенсионных фондов и других организаций из ч. 4 ст. 7 действуют специальные условия. Требуются высшее образование, стаж в учёте, отчётности или аудите и отсутствие неснятой или непогашенной судимости за экономические преступления. С высшим образованием в области бухучёта и аудита нужен стаж не менее трёх лет из последних пяти. При ином высшем образовании требуется не менее пяти лет из последних семи. У кредитных организаций действуют отдельные требования по законодательству и нормативным актам Банка России.
Статья 9 закона № 402-ФЗ связывает подпись на первичном документе с тем, кто совершил операцию и отвечает за её оформление либо оформляет свершившееся событие. Например, сотрудник склада подтверждает принятие товара, а бухгалтер проверяет реквизиты и отражает поступление в учёте. Если документ составил другой сотрудник, за соответствие его сведений фактической операции отвечает составитель. Бухгалтер может запросить нужные данные или исправление.
Согласно статье 13 закона № 402-ФЗ, бухгалтерская отчётность считается составленной после подписания руководителем. ФСБУ 4/2023 предусматривает также подписи иных лиц, если это закреплено учредительными документами. Согласно статье 80 Налогового кодекса, декларацию подписывает налогоплательщик или его представитель. Бухгалтер может подписывать декларацию в рамках предоставленных полномочий, например как уполномоченный представитель по доверенности.
Закрытие месяца, годовые итоги и декларации
При закрытии месяца бухгалтер собирает документы за период, сверяет данные банка и расчёты с контрагентами, рассчитывает амортизацию и проверяет остатки по счетам. Так получают данные для отчётов руководству и подготовки обязательной отчётности. Для каждого участка на закрытии есть свой результат. Например, бухгалтер по банку связывает строки выписки с операциями. Участок запасов передаёт данные о движении товара и остатках.
В годовую бухгалтерскую отчётность коммерческой организации входят баланс, отчёт о финансовых результатах и приложения. Баланс показывает, чем располагает организация и за счёт каких источников, на конкретную дату. Отчёт о финансовых результатах показывает доходы, расходы и итог за период. Состав и правила оформления устанавливает ФСБУ 4/2023. По ст. 18 закона № 402-ФЗ обязательный экземпляр годовой отчётности по общему правилу представляют в налоговый орган в течение трёх месяцев после конца отчётного года.
Промежуточную бухгалтерскую отчётность составляют, если обязанность её представить установлена законом, нормативным актом, договором, учредительными документами или решением собственника. Для представления её обязательного экземпляра в ФНС действуют отдельные основания и исключения. Эти правила предусмотрены ст. 13 и 18 закона № 402-ФЗ и применяются отдельно от внутреннего закрытия месяца.
Налоговые декларации и расчёты показывают данные, нужные для исчисления конкретного налога или взносов. Состав и сроки зависят от налога и применяемого режима. Для налога на прибыль, например, порядок организации налогового учёта определяет ст. 313 НК РФ. Одни и те же первичные документы могут использоваться для бухгалтерского и налогового учёта. Итоговые суммы при этом зависят от правил признания доходов и расходов в каждом из них.
На какие вопросы отвечают разные отчёты
Фраза «мы заплатили поставщику» отвечает на вопрос о движении денег. Руководителю может понадобиться другое: сколько товара осталось, были ли продажи и сколько компания за них получила. Для ответа на каждый вопрос берут свой показатель. Сверка с поставщиком уточняет взаимные расчёты, инвентаризация — наличие имущества, отчёт о финансовых результатах — доходы и расходы за период.
Даже внутри месяца у разных участков разные сроки. Банк может отражать движение ежедневно, склад передаёт документы по мере приёмки, а зарплату рассчитывают по подтверждённым данным о рабочем времени. Если табель изменился, бухгалтер расчётного участка уточняет период и основание исправления. Если опоздала накладная, на участке поставок проверяют фактическую дату операции и правила отражения.
По данным ФНС, в Государственном информационном ресурсе бухгалтерской отчётности доступны отчётность организаций и аудиторские заключения, когда их представление предусмотрено. Для практики можно открыть опубликованный баланс и посмотреть, где в нём показаны запасы и задолженность. Отчёт показывает итог за период или состояние на дату. Чтобы разобраться в отдельной поставке, понадобятся внутренние записи и документы компании.
Работа в разных компаниях и начало карьеры
Название должности показывает лишь часть будущей работы. Например, на участке транспортных услуг у производителя шин Ikon Tyres в вакансии были указаны проверка первички, проведение расходов и ежемесячная сверка задолженности с контрагентами. Учёт в том подразделении вели в Oracle. По одной вакансии можно увидеть, какие задачи возникают у бухгалтера на определённом участке.
Самарский университет в карточке вакансии на региональном портале занятости описывал другую работу: регистрацию накладных и актов, запрос недостающих документов и участие в инвентаризации. Тольяттинский государственный университет в своём объявлении выделял расчёт зарплаты, больничных и отпусков. В обоих случаях должность бухгалтерская, но исходные данные и ежедневные решения различаются.
💡 Интересный факт
В «Табели о рангах» 1722 года «букгалтеры при колегиях» числились в четырнадцатом классе гражданской службы. К тому же классу отнесли коллежского регистратора.
Источник: «Табель о рангах всех чинов, воинских, статских и придворных», факсимиле Российской национальной библиотеки в НЭБ.
Согласно «Русскому этимологическому словарю» А. Е. Аникина, «бухгалтер» происходит от немецкого Buchhalter. В нём Buch значит «книга», а Halter — «держатель». Словарь приводит ранние русские варианты и кальку «книгодержатель». Сегодня учёт ведут и на бумаге, и в программах в зависимости от документа и требований. Для работодателя важна способность проследить запись до подтверждения операции.
- Выберите первый участокПоставки, банк и зарплата требуют разных исходных данных. Для первой работы посмотрите, что в вакансии нужно делать каждый день.
- Попробуйте полный цикл операцииНайдите документ о поставке, сделайте запись об учёте товара и сопоставьте её с оплатой. Объясните, почему долг изменился.
- Уточните проверку и доступыНа собеседовании спросите, кто проверяет работу новичка, в какой программе ведут учёт и за какие отчёты отвечает участок.
Если хотите освоить проводки, первичные документы и сверку на практике, посмотрите программы по бухгалтерии. Для старта пригодятся задания, где можно получить объяснение по каждой записи на одном участке, прежде чем переходить к отчётности.
Вывод
Бухгалтер превращает документы об операциях в записи, по которым можно понять, что у компании есть и кому она должна. Если вы разбираете незнакомый участок, возьмите одну операцию и пройдите её от документа до отражения итогов. Для расчётов с поставщиком внесите даты, суммы и назначения операций в акт сверки и проверьте, сходится ли итоговый остаток.