Калькуляция — это расчёт затрат на изделие, партию, работу или услугу и запись этого расчёта по статьям. Например, кондитерская запланировала потратить 9 000 ₽ на 100 изделий. Это 90 ₽ за штуку. После выпуска она пересчитала тот же объём и увидела, что затраты составили 9 600 ₽. По статьям можно понять, какая покупка или операция дала разницу. Суммы 9 000 и 9 600 ₽ можно подставить в калькулятор, чтобы получить отклонение в рублях и процентах.
Что видно в калькуляции?
Калькуляция отвечает на вопрос, из чего сложились затраты. Слово может обозначать и действие, и получившийся расчёт. Например, технолог считает, сколько сырья нужно на партию. Экономист берёт расход и цены из документов, добавляет труд и часть общих затрат. Получается таблица, по которой другой человек может проверить итог.
Себестоимость — денежный итог для выбранного объекта и состава затрат. Подробно из чего складывается себестоимость продукции разобрано отдельно. Здесь разберём сам документ, в котором удобно показать путь от исходных данных к итоговой сумме и объяснить разницу между версиями.
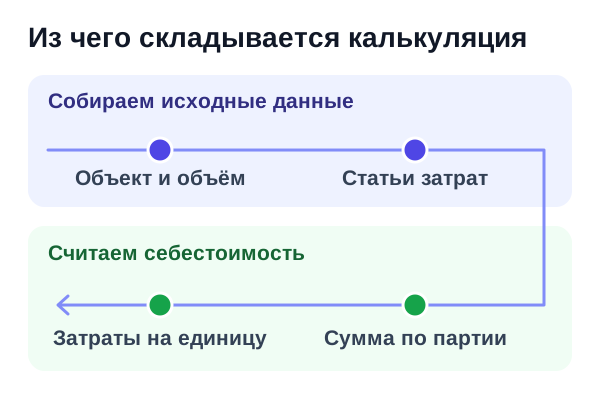
Начните с объекта калькуляции. Это то, чьи затраты вы хотите узнать, например один заказ, суточный выпуск определённого изделия или час услуги. Калькуляционная единица — мера, на которую пересчитывают результат. Если объектом стала партия изделий, единицей может быть одно изделие. Если считают затраты на упаковку заказов, единицей может быть один собранный заказ.
В магазине покупатель видит цену на витрине. В калькуляции владелец видит расходы, которые должны покрыть продажи. Для цены могут понадобиться прибыль, налоги по применимому режиму и расходы на продажу. Поэтому перед расчётом напишите, какой итог вам нужен. Производственная себестоимость и расчёт цены для покупателя могут включать разные строки.
Согласно этимологическому словарю МГУ под редакцией Николая Шанского, «калькуляция», вероятно, пришла из немецкого Kalkulation. В словаре название связано с новолатинским calculatio, то есть счётом или вычислением. Рядом живёт слово «калькулирование» — так называют сам процесс расчёта.
Как собрать расчёт на партию?
Сначала зафиксируйте дату и объём. Для одинаковых изделий из одной партии можно сложить относящиеся к ней затраты и разделить на число единиц. Для разных изделий, заготовок и незавершённых заказов сначала нужно определить, какую часть расходов относят к каждому объекту. Список строк лучше сделать до сложения.
- Запишите объектНапример, партия одного вида изделий. Укажите плановое или фактическое число штук и дату расчёта.
- Соберите исходные величиныДля сырья запишите количество, единицу измерения и цену. Для труда укажите часы и принятую ставку, если используете её в расчёте.
- Отнесите часть общих затратВыберите показатель, по которому можно распределить расход. Например, время работы одной печи по заказам.
- Проверьте итог и единицуСложите затраты по партии и разделите на количество изделий в расчёте. Укажите рядом, какой выпуск взяли и почему.
Кондитер ставит миску на весы и тянется к мешку муки, который уже открывали утром. Если записать цену целого мешка на одну партию, остальные заказы этой смены останутся без своего расхода муки. В строку партии попадёт количество, которое реально на неё ушло, либо норма для плана. Стоимость берут за ту же единицу измерения.
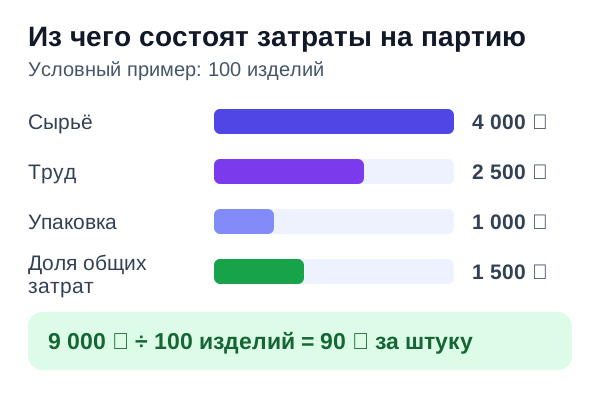
Условный пример. На партию из 100 изделий записали 4 000 ₽ сырья, 2 500 ₽ труда, 1 000 ₽ упаковки и 1 500 ₽ общих производственных затрат. Сумма партии = 4 000 + 2 500 + 1 000 + 1 500 = 9 000 ₽. Затраты на изделие = 9 000 ₽ / 100 = 90 ₽. Это плановый расчёт на заданный объём.
В фактической версии кондитерская выпустила те же 100 штук. По документам сырьё обошлось в 4 600 ₽, а остальные суммы остались прежними. Итого 4 600 + 2 500 + 1 000 + 1 500 = 9 600 ₽, или 96 ₽ на штуку. Перерасход составил 9 600 − 9 000 = 600 ₽. Относительно плана это 600 / 9 000 × 100 % ≈ 6,7 %. По строке сырья теперь надо выяснить, выросла цена или расход на партию.
Общие расходы для нескольких изделий
Прямые затраты можно отнести к конкретному изделию или заказу по документам. Например, для одной партии выдали определённое количество упаковки. Косвенные расходы обслуживают несколько объектов. Чтобы распределить их, нужна база — показатель, по доле которого каждому объекту относят часть суммы. Согласно ФСБУ 5/2019, организации классифицируют затраты и распределяют косвенные расходы обоснованным способом, который определяют сами.
В пекарне заказ на булочки уже ждёт, а в печи ещё стоят пироги. Счёт за электричество приходит один. Если нет показаний по каждой партии, для доли затрат на печь можно ориентироваться на время её работы по заказам при сравнимой мощности. Если потребление заметно зависит от режима, время без поправки может дать слишком грубый результат.
Условный пример. Общие расходы на печь за смену составили 3 000 ₽. Одна партия занимала печь 2 часа, другая тоже 2 часа. При распределении по времени доля первой партии = 2 / (2 + 2) = 1/2. На неё относят 3 000 ₽ × 1/2 = 1 500 ₽. Вторая получает такую же долю. Можно восстановить, откуда в таблице взялось 1 500 ₽, не разыскивая всю историю расчёта.
| Что делят между заказами | Какую базу можно проверить |
|---|---|
| Эксплуатация общего оборудования | Часы работы при сопоставимом режиме или показания счётчика, если они доступны. |
| Общая работа упаковщиков | Часы на отдельные партии, если разный товар требует разного времени. |
| Расходы на подготовку однотипных заказов | Количество заказов, если они требуют похожего объёма операций. |
При бухгалтерском учёте готовой продукции состав расходов проверяют по правилам конкретного стандарта. Например, ФСБУ 5/2019 отдельно называет затраты, которые не включают в фактическую себестоимость, среди них сверхнормативный расход сырья и некоторые потери из-за ненадлежащей организации производства. Внутренний отчёт может показывать потери отдельной строкой, чтобы по ним можно было принять решение. Назовите назначение таблицы.
Плановая, нормативная и фактическая версии
Для закупки и планирования полезно заранее знать, сколько закупать, сколько часов выделить и в какую сумму уложиться. При нормативном подходе берут действующие нормы использования ресурсов, например норму теста и рабочего времени на партию. После выпуска полезна фактическая версия по данным учёта. В пособии МГТУ гражданской авиации эти виды различают по тому, когда и на каких данных составляется расчёт.
| Версия | Откуда берутся данные | Для чего её читают |
|---|---|---|
| Плановая | План выпуска, ожидаемые цены и затраты на выбранный период | Спланировать бюджет и понять, на какую себестоимость ориентироваться. |
| Нормативная | Действующие нормы расхода материалов и времени, принятые оценки | Отделить пересмотр норм от расхода сверх действующей нормы. |
| Фактическая | Данные об использованных материалах, труде и выпуске | Установить, во что реально обошлась работа, и объяснить отклонения. |
Если поставщик изменил цену в середине месяца, полезно сохранить исходную плановую версию и дату новой оценки. Иначе можно потерять исходную точку. Когда норма изменилась после пробной партии, обновите её отдельно от исправления ошибок в фактических данных. Так в отчёте будет видно, какая разница возникла из-за решения и когда оно вступило в силу.
💡 Интересный факт
В 1975 году отраслевые материалы для машиностроения предлагали указывать в нормах материалов черновой и чистый вес детали и отходы. По таким данным можно было проследить, сколько материала уходит при обработке заготовки.
Источник: методические материалы Госплана, Минфина, Госкомцен и ЦСУ СССР для машиностроения и металлообработки.
В каких документах встречается калькуляция?
В карточке блюда считают стоимость продуктов по рецептуре. В расчёте за сельскохозяйственный сезон учитывают ещё урожайность и выход побочной продукции. Назначение документа определяет, какие данные нужны и к какой единице их привязывают.
| Документ | Что в нём считают | Какие данные используют |
|---|---|---|
| Карточка ОП-1 из альбома Госкомстата для общепита | Стоимость продуктов для блюда, на основе которой определяют цену продажи порции | В расчёте используют сырьевой набор. По указаниям карточку можно составить на 100 блюд. При изменении состава или цен на сырьё новую цену блюда записывают в следующую графу с датой. |
| Калькуляционный лист Минсельхоза для растениеводства | Фактическую себестоимость урожая и затраты на условную единицу продукции | Указывают посевную и убранную площади, массу урожая до и после доработки, выход побочной продукции. По материалам, труду и другим статьям видны фактические суммы и затраты на условную единицу по плану и по факту. |
| Положение о платных услугах Госархива Республики Крым | Себестоимость отдельной услуги для утверждения архивного прейскуранта | В расчёт включают труд специалистов, материалы, износ оборудования и долю общих расходов. В приложениях есть расчёты стоимости минуты работы по должностям и коэффициента накладных затрат. |
| Отчётная форма из приложения № 2 к приказу ФАС № 611/24 | Фактическую себестоимость уже поставленной продукции, на которую распространяется специальный порядок по гособоронзаказу | Единственный поставщик указывает реквизиты госконтрактов и наименование продукции. В таблице приводят выручку, себестоимость с коммерческими и управленческими расходами и рентабельность затрат. |
Приложение к положению архива показывает, откуда взялся один из коэффициентов. По данным 2019 года архив сопоставил расходы на управление и содержание учреждения с фондом оплаты труда основного персонала. Получилось 1,28. Это значение относится к конкретному расчёту архива.
Карточку ОП-1 можно взять как образец и перенести нужные поля в свою таблицу. Запишите дату исходных цен и состав сырьевого набора. Если потом меняется поставщик или рецептура, по этим записям можно восстановить прежний расчёт и увидеть, что повлияло на следующую цену.
Почему план расходится с фактом?
Условный пример. Мастерская запланировала на месяц 100 деревянных подставок, а выпустила 120. Итоговые затраты могут вырасти вслед за выпуском. Чтобы оценить расход древесины, сравните фактическое списание с нормой на 120 подставок. Тогда отклонение покажет, повлиял ли на расход ещё какой-то фактор помимо объёма.
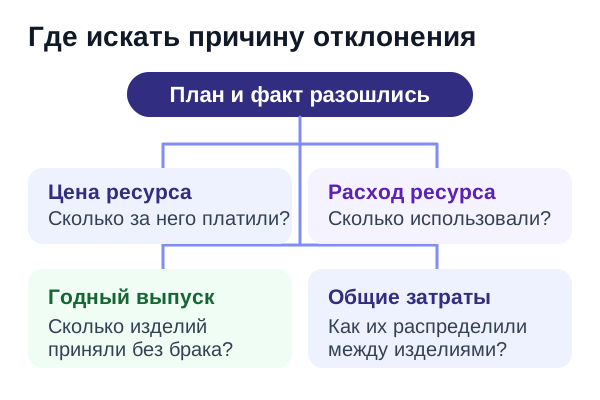
- Сверьте период и состав расходовВозьмите согласованный план на месяц и фактические данные за те же даты. Проверьте, входят ли в обе суммы одни и те же статьи. Для материалов уточните, взята ли цена в обеих таблицах на одинаковых условиях, включая НДС и доставку.
- Пересчитайте план на выпущенное количествоУмножьте норму расхода ресурса на количество выпущенных изделий одной модели. Для нескольких моделей сделайте это отдельно по каждой. Проверьте, какая часть материалов осталась в работе на конец периода и как её учли в фактическом расчёте.
- Разберите цену и расход по отдельностиЦену единицы материала возьмите из данных учёта по списанной партии. Количество сверьте с документами движения запасов и выпуска. Если цена выросла, проверьте закупочные документы. Если вырос расход на изделие, проверьте раскрой, остатки, отходы и переделки.
- Проверьте распределение общих затратСравните общую сумму цеховых расходов и долю, которая пришлась на каждую модель. При распределении по часам работы оборудования смена долей выпуска может изменить эту сумму для отдельного изделия. Сверьте часы с производственным отчётом.
- Запишите подтверждённые причиныОтметьте по каждой заметной разнице сумму, причину и документ, по которому её проверили. Если подорожала древесина, обновите цену для следующего плана. Если произошла внеплановая переделка, выясните её причину и отразите отдельно от обычного расхода материалов.
Проверьте единицу масштаба. Рост затрат на партию при большем выпуске может сочетаться со снижением суммы на изделие. Это два разных показателя. Если нужно оценить общие расходы месяца, смотрите на сумму по выпуску. Если проверяете использование материала, полезнее сравнить расход на сопоставимое изделие.
После сверки сохраните исходный план рядом с фактическим расчётом. В следующем месяце по ним можно проверить, повторилась ли причина отклонения и помогло ли изменение цены, материала или способа работы.
Почему у одного изделия могут быть две суммы?
Одна таблица нужна производству и показывает, сколько стоило изготовить изделие. Другая нужна продавцу, который думает, какую цену поставить. Во второй могут быть те же производственные строки, оплата доставки до покупателя, комиссия площадки или расходы на упаковку для отправления. Запишите назначение прямо в названии листа. Тогда итог из таблицы для цены не перепутают с бухгалтерской производственной себестоимостью.
Для расчёта услуги граница тоже нужна. Допустим, мастерская считает затраты на обслуживание кофемашины в своих стенах. Выезд к клиенту добавляет дорогу, рабочее время в пути и возможное ожидание. Если цена назначена за вызов, используйте расчёт на вызов. Если сравниваете работу двух специалистов, может пригодиться расчёт на час. Обе единицы уместны, когда известно, какой вопрос решает каждая.
| Зачем открыт лист | Что можно в нём увидеть |
|---|---|
| Проверить стоимость выпуска | Сумму допустимых производственных затрат и выпуск, к которому она отнесена. |
| Сравнить два способа выполнить заказ | Какие статьи меняются между вариантами и какой объём работы взят для сравнения. |
| Подготовить цену | Как к затратам на изготовление и продажу добавляются другие составляющие цены по правилам бизнеса. |
Проверьте, какие статьи совпадают между листами. Например, одну и ту же коробку могли уже учесть в упаковке партии. Если её стоимость ещё раз добавят в расходы на отправку, итог для цены будет завышен. Имеет смысл переносить суммы из расчёта по одной ссылке на исходную строку. Так изменение видно сразу в обоих листах.
Когда часть выпуска осталась в работе, отделите её от готовых изделий. В противном случае материалы для следующей партии попадут в текущий расчёт. Сначала определите, как учитывается незавершённое производство, то есть изделия, над которыми работу ещё продолжают. Для бухгалтерской оценки ориентируйтесь на учётную политику и применимый стандарт. Для внутренней сверки важно также видеть объём готовых единиц и остатки работы на конец периода.
Что сохранить вместе с итоговой суммой?
Калькуляция нужна тому, кто откроет её спустя месяц и попробует повторить расчёт. В шапке запишите наименование, размер партии, дату, вид расчёта и применяемый состав затрат. Для материала добавьте единицу измерения и ссылку на документ внутри вашего учёта. Для распределённой суммы сохраните формулу, период и итог по всей базе.
- Какой выпуск, заказ или услуга посчитаны и сколько единиц получилось.
- Из какого документа по каждой статье взяли количество и стоимость.
- По какой базе распределили общую сумму и что входит в итог.
В строке сырья удобно иметь два отдельных числа. Например, расход записали в килограммах, а цену взяли за мешок. Перед умножением пересчитайте цену за килограмм. Если в фактическом документе указана стоимость всей закупки, выделите часть материала, которая ушла в расчёт. Так видно, почему изменение количества повлияло на одну партию, а новая закупочная цена — на следующую.
Если вам нужно регулярно собирать калькуляции из нескольких подразделений, это одна из задач управленческого учёта. Для первого рабочего листа достаточно договориться о правилах передачи данных. Кто подставляет объём выпуска, кто сверяет цены, кто отвечает за распределение расходов и когда фиксируется итоговая версия?
Вывод
Калькуляция показывает, из каких строк получилась стоимость партии или единицы. Если кондитерская потратила 9 600 ₽ вместо плановых 9 000 ₽ на тот же выпуск, в калькуляторе выберите тип «расход» и сравните суммы. Причину отклонения ищите в той строке расчёта, где изменились цена, количество или доля общих расходов.