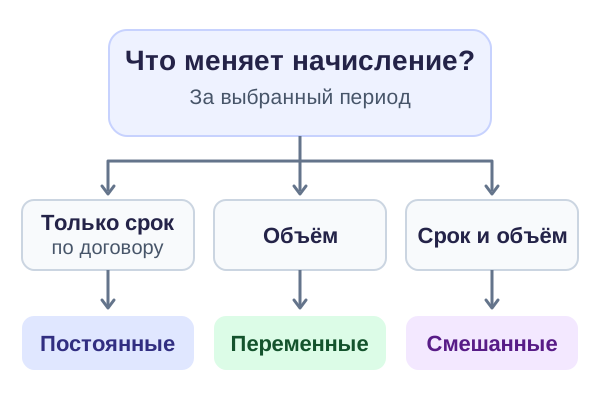
Постоянные издержки сохраняют одну сумму при изменении выпуска в выбранном периоде и при прежней мощности. Переменные издержки меняются вместе с объёмом работы: например, мастерская расходует больше глины, когда делает больше изделий. Сложите обе суммы, чтобы узнать общие издержки за месяц. Если известны месячная постоянная сумма, переменные затраты на изделие и цена, можно найти объём продаж, при котором выручка покроет расходы.
По какому признаку различают расходы?
Посмотрите, что произойдёт с суммой, если объём работы изменится. Для этого задайте границы сравнения: один и тот же период, прежние условия работы и понятная мера объёма. В производстве это могут быть готовые изделия. Для курьерской службы подойдут выполненные доставки, для небольшой типографии — отпечатанные листы.
Согласно пособию Высшей школы экономики «Информационные технологии управленческого учёта», постоянные затраты держатся на одном уровне в коротком периоде. Переменные реагируют на изменение деловой активности. Такая зависимость иногда оказывается прямой: удвоили количество одинаковых изделий, израсходовали вдвое больше одинаковых заготовок. При другом договоре, скидках или смене технологии зависимость меняется.
| Строка в ведомости | Условие начисления | Как меняется в том же месяце |
|---|---|---|
| Аренда мастерской | Одна сумма за месяц | Сохраняется при любом выпуске в действующем помещении |
| Глина на изделия | Учитывают расход на штуку | Растёт с числом изготовленных изделий |
| Оплата труда | Оклад и доплата за штуку | Оклад сохраняется, доплата меняется вместе с выпуском |
| Комиссия за заказ | Процент со стоимости оплаченного заказа | Зависит от продаж, даже когда выпуск остался прежним |
Название строки помогает найти договор, акт или расчётный листок. Чтобы определить категорию, прочитайте, как образуется сумма. Сдельная оплата в одной мастерской зависит от выпущенных штук. В другой у мастеров месячный оклад. В ведомости обе суммы могут стоять в одной графе «зарплата».
В коротком сравнении важна и дата. Если арендодатель поднял плату с нового месяца, сумма изменилась из-за нового условия договора. Постоянной можно считать прежнюю плату внутри прошлого месяца и новую сумму внутри следующего. При прогнозе денежных потребностей запишите обе ставки по месяцам.
Есть ещё одна граница сравнения. Производство расходует материал, когда делает изделие. Комиссия за продажу появляется позже, при выполнении условия договора с посредником. Если в конце месяца часть партии лежит на складе, суммы реагируют на разные события. В расчёте для производства возьмите число изготовленных изделий, для комиссии — продажи или выручку.
О том, какие расходы остаются к оплате при остановке работы, рассказывает статья о постоянных затратах. Здесь пригодится связка двух групп: она показывает, сколько стоит добавить объём и как распределяется месячный расход.
Одна ведомость и три линии издержек
Условный пример с мастерской. Месячная аренда составляет 24 000 ₽. На глину, глазурь и обжиг в пределах одного режима уходит 120 ₽ на изделие. В расчёте считаем, что эти статьи исчерпывают издержки мастерской, а нормальный выпуск составляет до 300 изделий в месяц. Все числа позволяют проследить поведение расходов от простоя до полной загрузки.
Обозначим выпуск за месяц буквой Q. Постоянную сумму обозначают FC, переменную сумму за тот же период — VC, общую — TC. В учебнике микроэкономики OpenStax указано, что совокупные издержки складываются из постоянных и переменных. Издержки на выпуск мастерской можно записать в две строки.
- Переменные издержки: VC = 120 × Q.
- Общие издержки: TC = FC + VC = 24 000 + 120 × Q.
При нулевом выпуске переменная часть равна нулю. Платёж за помещение остаётся. При 200 изделиях глина, глазурь и обжиг стоят 120 × 200 = 24 000 ₽, а сумма обеих групп за месяц составляет 24 000 + 24 000 = 48 000 ₽. Объём в штуках умножается на рубли за штуку. Получается сумма в рублях за этот объём.
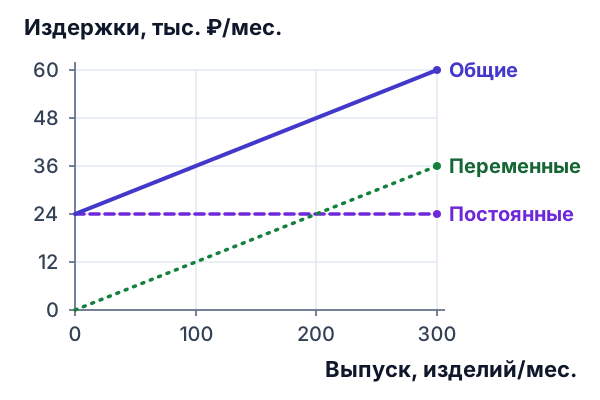
В этом примере линия общих издержек идёт параллельно переменным. Добавили одну штуку, обе суммы растут на 120 ₽. Плата за помещение уже входит в высоту, с которой начинается общая линия. При любом движении вдоль графика до границы выпуска она добавляется ровно один раз.
График также показывает, как читать значения, когда двух достаточно. На нужном объёме можно сложить FC и VC, чтобы получить TC. При наличии фактической общей суммы и подтверждённой постоянной части вычитание даст остаток. Если в остатке сидит разовая наладка или доплата из-за истёкшей скидки, сначала выделите событие отдельной строкой. Иначе модель припишет его изменению выпуска.
После заполнения ведомости сравните её с несколькими закрытыми месяцами. Подставьте фактический объём, рассчитайте ожидаемую сумму и найдите крупнейшее расхождение. Попросите разбивку именно той строки, которая разошлась. Такой порядок помогает заметить, например, что расход материала на штуку был верным, а поставщик поднял цену между двумя закупками.
💡 Интересный факт
В марте 1950 года Роберт Барри взял восемь месячных наблюдений и нанёс их на диаграмму безубыточности. На горизонтальной оси он отложил выручку в долларах, поэтому линия выручки пошла под углом 45 градусов. Масштабы осей совпадали.
Источник: Роберт Барри, «The Break Even Chart», журнал Калифорнийского технологического института Engineering and Science.
Сколько издержек приходится на изделие?
Для ответа разделите месячную сумму на число изготовленных изделий. Так получают средние издержки. Разделить можно общую сумму или одну её часть. На выпуске мастерской в 200 штук средние переменные и средние постоянные издержки совпали. При другом объёме они расходятся.
| Показатель | Считаем при выпуске 200 изделий |
|---|---|
| Средние постоянные, AFC = FC / Q | 24 000 / 200 = 120 ₽ на изделие |
| Средние переменные, AVC = VC / Q | 24 000 / 200 = 120 ₽ на изделие |
| Средние общие, ATC = TC / Q | 48 000 / 200 = 240 ₽ на изделие |
Выпуск может вырасти до 300 штук. Тогда на одну штуку приходится 24 000 / 300 = 80 ₽ аренды. Мастерская платит те же 24 000 ₽ за помещение, а доля аренды в себестоимости единицы уменьшается. Переменная часть на штуку здесь сохраняется, потому что в примере задан расход 120 ₽ на каждое изделие. Если поменяется технология обжига или цена глины, эту ставку придётся пересчитать.
При Q = 0 можно назвать общую сумму за период. Средние значения появятся, когда будет хотя бы одно изделие. Та же граница относится к любой таблице, где количество стоит в знаменателе.
У следующего изделия свой вопрос: на сколько вырастет сумма при дополнительном выпуске? В учебнике OpenStax это изменение общих издержек на добавленную единицу называют предельными издержками. В нашей мастерской переход от 200 к 201 штуке добавляет 120 ₽. При этом средняя сумма на штуку для всей партии остаётся близка к 240 ₽. Один показатель описывает добавленную работу; другой распределяет весь расход.
Из-за этого цена разового дополнительного заказа и цена регулярных продаж отвечают на разные вопросы. Если свободное место на полке печи уже есть, оценивают расход, который появится из-за заказа. При планировании обычного месяца в расчёт входят и обязательства за помещение. Слишком низкая регулярная цена может покрывать глину и обжиг, оставляя часть аренды без покрытия.
Смешанные счета и пороги мощности
В статье «Электроэнергия» могут стоять обязательная плата и переменная доплата. Откройте расчёт и посмотрите, какая строка начисляется за время, а какая за показания счётчика. Затем решите, нужна ли именно связь с выпуском. Если печь запускается партиями, число запусков может лучше объяснить расход энергии, чем количество готовых чашек.
На одном счёте иногда встречаются сразу фиксированная часть, ставка за действие и порог. Например, ставка за доставку включается лишь после исчерпания пакета отправлений. У первого дополнительного заказа в пакете и у первого заказа сверх пакета разный прирост затрат. Для прогноза полезно сохранить порог прямо в расчётной ведомости рядом со ставкой.
Постоянные издержки тоже способны измениться скачком. До 300 изделий мастерская укладывается в одну печь и прежнее помещение. Для выпуска от 301 до 600 изделий владельцу потребуется арендовать дополнительное место с печью. За него платят ещё 15 000 ₽ в месяц. В новой конфигурации постоянная сумма поднимается до 39 000 ₽ и остаётся на этом уровне до следующего предела.
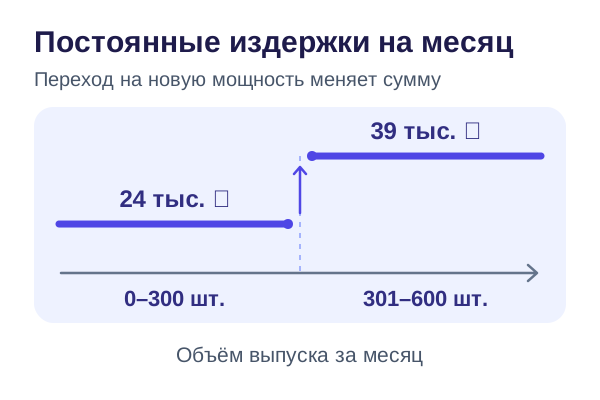
В учебнике OpenStax по управленческому учёту есть понятие диапазона деятельности. Это границы, в которых правила модели дают разумное описание суммы. Внутри первой ступени второй печи в счёте ещё нет. Дополнительная плата появляется с даты начала начисления по договору, даже когда заказов оказалось мало.
В момент расширения посчитайте новый расход целиком. При прежней переменной ставке общие издержки для 300 изделий составляют 24 000 + 120 × 300 = 60 000 ₽. Для 301 изделия при второй печи получаем 39 000 + 120 × 301 = 75 120 ₽. Прирост 75 120 − 60 000 = 15 120 ₽ включает цену дополнительной мощности и расход на само изделие.
Если заказов сверх порога мало, в расчёте можно сравнить аренду, перенос части заказов на следующий месяц и разовую оплату стороннего обжига. Для каждого варианта заполните только те строки, которые действительно изменятся. Если с новой печью расход энергии на изделие станет другим, обновите переменную ставку вместе с арендой.
Как ведут себя счета в реальных компаниях?
У ресторана сумма аренды может зависеть от продаж. Согласно годовому отчёту Shake Shack за 2025 год, у сети есть договоры, в которых предусмотрена минимальная плата за помещение, доплата с продаж сверх порога или оба условия. Если договор сочетает оба платежа, при продажах ниже порога действует минимум. Когда продажи пересекают порог, к нему добавляется процент с превышения. Для месячного бюджета этой точки пригодятся две строки. В первую попадёт оговорённый минимум, во вторую попадёт доплата при прогнозируемой выручке. Если сеть арендует ещё одно помещение, её общие расходы вырастут, даже когда за прежнюю точку она платит столько же.
Цена единицы ресурса и общая сумма за него могут двигаться в разные стороны. По данным годового отчёта американской SkyWest за 2025 год, так произошло с авиатопливом. По двум группам рейсов, топливо для которых компания закупала за свой счёт, объём вырос с 27,386 до 40,160 млн галлонов, и расходы увеличились с 87,409 до 120,368 млн долларов. При этом средняя цена галлона снизилась с 3,19 до 3 долларов. Компания объяснила рост расходов увеличением числа рейсов и закупок топлива. Разница в цене частично сдержала рост. Если планировать расходы на новую программу полётов, понадобятся две оценки: сколько топлива уйдёт и сколько будет стоить галлон.
Британский регулятор Ofgem объясняет похожий принцип на счёте за газ или электричество. Сбор начисляют за каждый день, даже при нулевом потреблении. Отдельно оплачивают использованные единицы энергии. Сравним два периода одинаковой длины при неизменных ставках. Сумма дневных сборов будет одинаковой, а плата по счётчику вырастет вместе с потреблением. При сравнении февраля и марта число дней уже различается. Сумма сборов за март окажется выше при прежней дневной ставке. У каждой части счёта своя единица расчёта. В одном случае это день, в другом киловатт-час.
| Строка расходов | От чего зависит сумма |
|---|---|
| Аренда ресторана Shake Shack | От условий договора и, если предусмотрена доплата, продаж сверх порога |
| Авиатопливо SkyWest | От закупленного объёма топлива и цены за галлон |
| Счёт за энергию в примере Ofgem | От числа дней, объёма потребления и двух ставок |
Как собрать расчёт для своей ведомости?
Начните с периода, за который нужны издержки. Мастерской удобно видеть строку аренды за месяц. Доставке может понадобиться план на неделю и отдельная строка месячной платы, разнесённая по неделям. Перед сравнением приведите начисления к одному периоду.
- Укажите меру для каждой строкиДля материалов возьмите выпуск, для упаковки проверьте, в какой момент её расходуют, для комиссии за продажу возьмите выручку или количество оплаченных заказов.
- Снимите ставку из документаПроверьте период начисления, цену за единицу, шаг тарифа и порог. Если договор выделяет минимум и доплату, занесите их как два отдельных расчёта.
- Проверьте базу планаПосчитайте тихий и загруженный месяцы по тем же правилам. Отдельно зафиксируйте, когда потребуется смена, второе помещение или договор с поставщиком на других условиях.
Прямые и косвенные затраты в той же таблице
Деление на прямые и косвенные описывает другую сторону расхода: можно ли отнести сумму к конкретному товару или заказу. Глину на чашку можно измерить и сразу записать на неё. Аренду общей мастерской обычно распределяют между изделиями по выбранному правилу. Стоимость договора на помещение именно для производства одного изделия может быть прямой для этой линии и одновременно постоянной по её выпуску.
Для прогноза суммы можно иметь две разные графы. Одна показывает, от чего меняется начисление. Другая помогает отнести его к продукту или подразделению. Если нужно регулярно собирать такие ведомости для бизнеса, этой работой занимаются на курсах по управленческому учёту. Тогда почасовая оплата уборки, зависящая от числа смен, может быть переменной по сменам и косвенной по отдельным чашкам.
Ошибка 1: умножить среднюю сумму на новый выпуск
Почему так нельзя: средняя сумма содержит долю аренды, которая рассчитана для прежней партии. При умножении эта доля меняет месячную аренду на бумаге.
Как не ошибиться: запишите месячную аренду один раз. Новый выпуск умножьте на переменную ставку, если условия для неё сохранились.
Как получить порог продаж из двух групп затрат?
Если все произведённые изделия в том же месяце продаются по одной цене, доход и затраты можно сравнить на одной шкале объёма. Пусть мастерская продаёт изделие за 320 ₽ и тратит на каждое 120 ₽. Вклад одной продажи в покрытие аренды составляет 320 − 120 = 200 ₽. В учебнике OpenStax этот показатель называют маржинальным доходом на единицу. При цене на уровне переменной ставки каждая продажа покрывает только расход на саму себя. Месячная аренда при этом остаётся без покрытия.
- Разделите месячную сумму на вклад24 000 ₽ / 200 ₽ = 120 изделий. При дробном результате округлите вверх до целой штуки.
- Сверьте результат по двум строкамВыручка при 120 продажах: 320 × 120 = 38 400 ₽. Издержки: 24 000 + 120 × 120 = 38 400 ₽. В этом расчёте они равны.
В первом режиме 120 продаж помещаются в рабочий диапазон. Если формально подставить 39 000 ₽ аренды, получится 195 штук. Второй режим начинается с 301 штуки, поэтому отметка 195 лежит за пределами этой ступени. Для неё проще проверить сумму при первом допустимом выпуске: 320 × 301 = 96 320 ₽ выручки против 75 120 ₽ издержек. Вклад с каждой следующей продажи положителен при сохранении цены и ставки.
Отдельный вопрос возникает у бизнеса с несколькими товарами. Изделия могут иметь разный вклад, а покупатели меняют состав заказа. В таком случае удобно посчитать итог по каждой позиции при планируемом количестве продаж и сложить их вклад. Сумма вкладов показывает, покрывается ли общий фиксированный расход, при том наборе продаж, который попал в план.
Калькулятор подставляет одно количество одновременно в сумму издержек и в выручку. Для мастерской введите постоянную сумму 24 000 ₽, переменную 120 ₽ на изделие и цену 320 ₽. В качестве плана можно указать 200 штук. Калькулятор покажет и сумму для плана, и порог продаж.
Вывод
Для сравнения расходов берите один период и записывайте, что запускает каждое начисление. При прежней мастерской и 200 проданных изделиях пример даёт 48 000 ₽ общих издержек. При расширении заново подставьте плату за мощность, затем проверьте выручку и затраты в новом диапазоне.