Пени — это денежная доплата за просрочку: её размер обычно растёт с каждым днём, пока обязательство остаётся невыполненным. В договоре она бывает процентом от долга, а для налогов и коммунальных платежей порядок задаёт закон. Поэтому одинаковая сумма задолженности может дать разные начисления. Чтобы проверить требование, понадобятся основание платежа, срок исполнения, ставка и история оплат. Разберём расчёты, частичное погашение и действия при расхождении с квитанцией.
За что появляется доплата к долгу?
Пени начисляют за нарушение срока: оплату позже установленной даты, задержку поставки или другого исполнения. Должник обязан выполнить обещанное, а кредитор вправе получить исполнение. Эти роли зависят от конкретного обязательства. Продавец может быть кредитором по оплате товара и одновременно должником по его передаче покупателю.
Согласно Гражданскому кодексу, неустойка устанавливается законом или договором на случай неисполнения либо ненадлежащего исполнения обязательства. При её взыскании кредитору не требуется доказывать причинённые убытки. Это правило статьи 330: требование опирается на нарушение обязательства и применимое условие о неустойке.
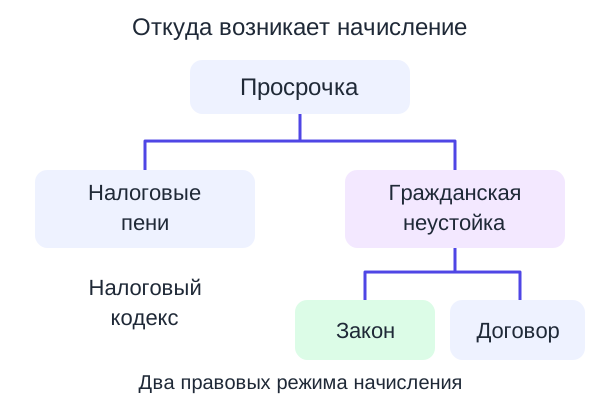
В гражданских отношениях пеня считается разновидностью неустойки. У налоговых пеней другая правовая основа: Налоговый кодекс отдельно определяет доплату в бюджет за нарушение срока уплаты налога. Переносить на налоговый спор все правила обычного договора было бы ошибкой.
Два распространённых источника гражданской пени:
- Договорная. Стороны письменно согласовали ответственность, например ежедневный процент за просроченную оплату поставленного товара. Гражданский кодекс требует письменной формы соглашения о неустойке.
- Законная. Обязанность возникает из нормы закона. Статья 332 ГК РФ позволяет требовать такую неустойку, даже когда договор о ней молчит. Пени за коммунальный долг служат понятным бытовым примером.
Представьте обычную квитанцию: основная плата стоит в одной строке, пени вынесены отдельно. За какой период начислили? Из итоговой строки этого не видно: без истории долга и ставки невозможно понять, за что именно появилась доплата в квитанции.
В претензии поставщика может стоять общая сумма к перечислению, включающая стоимость товара и ответственность за задержку, хотя причины возникновения этих требований различаются. Попросите разделить составляющие. Тогда станет видно, какую часть закрывает оплата товара и какая сумма относится к нарушению срока.
Пеня, штраф и проценты: где различие
Неустойка в гражданском праве объединяет штраф и пеню. Главное практическое различие связано со временем: штраф обычно взимают за факт нарушения, пеню рассчитывают за период задержки. Разовый штраф может быть указан твёрдой суммой или процентом. Решающая деталь здесь периодичность.
Прокуратура Пермского края в разъяснении о неустойке связывает размер пени с продолжительностью просрочки. Это полезный способ прочитать договор: найдите слова о периодичности. Формулировки «за каждый день» и «за каждый случай» описывают разные механизмы.
| Платёж | За что и как его определяют |
|---|---|
| Основной долг | Сумма невыполненного денежного обязательства: например, неоплаченный товар |
| Пеня | Начисление за период задержки, часто в виде процента за день |
| Договорный штраф | Разовое взыскание за оговорённое нарушение; бывает суммой или процентом |
| Проценты за пользование деньгами | Плата за предоставленные деньги, например по условиям займа |
| Проценты за просрочку денежного обязательства | Отдельная мера ответственности по правилам Гражданского кодекса |
Последняя строка особенно важна при чтении требования. Согласно статье 395 ГК РФ, при неправомерной задержке денег могут взыскиваться проценты. Но если за это денежное нарушение соглашение предусматривает неустойку, проценты по этой статье обычно не взыскивают. Исключение должно следовать из закона или договора.
Проверять сочетание начислений нужно по их основаниям. Проценты как плата за заём и ответственность за просрочку выполняют разные задачи. Объединять все строки словом «пени» неудобно: так теряется возможность проверить каждую сумму.
💡 История понятия
У слова «пеня» долгая история: Макс Фасмер приводит его употребление в грамоте 1392 года. Этимолог связывает слово с латинским poena, то есть наказанием; польское посредство он описывает как возможное. В языке сохранилось и значение упрёка, знакомое по глаголу «пенять».
Источник: «Этимологический словарь русского языка» Макса Фасмера, статья «Пеня».
Как проверить процент за каждый день?
Для постоянного долга и неизменной договорной ставки расчёт короткий: сумма долга умножается на дневной процент и число дней. Процент предварительно делят на сто. Ставка 0,1 % в день превращается в множитель 0,001. В этой формуле нет деления на число дней в году: ставка уже дневная.
Условный пример: договор предусматривает 0,1 % за каждый день просрочки от неоплаченной суммы. Долг составляет 20 000 ₽, начисление охватывает 10 дней. Условие о дневном проценте используется только для этого расчёта, общего размера пени для всех договоров нет.
- Переведите процент0,1 ÷ 100 = 0,001. Это доля долга за один день.
- Найдите дневное начисление20 000 × 0,001 = 20 ₽. Столько даёт один день при неизменном долге.
- Умножьте на период20 × 10 = 200 ₽. Получилась пеня за весь указанный отрезок.
В калькуляторе пени по контракту выберите режим «Договорный процент за день». Для этого примера нужны сумма 20 000 ₽, ставка 0,1 % и 10 дней. Режим подходит именно к такому условию договора.
Если база привязана к неоплаченному остатку, цене задержанной части исполнения или другой величине, найдите это условие в документе перед расчётом. Если в условии названа часть поставки, подставлять стоимость всего заказа неверно.
Сначала установите срок исполнения по договору и документам, которые подтверждают наступление обязанности; только после этого можно переходить к подсчёту дней и умножению. Иногда платёж связан с подписанием акта или передачей товара. Тогда нужна дата события, от которого начинается отсчёт.
Годовую ставку пересчитывают иначе. Для процентов по денежному долгу учитываются годовая ставка и длительность соответствующих периодов. Запись «15 % годовых» нельзя прочитать как «15 % за день»: единица времени входит в условие расчёта.
Спор о начале просрочки решается по документам: сопоставьте срок с накладной, актом, счётом и условием об оплате, чтобы установить отправную дату начисления. В расчёт должна попасть подтверждённая дата. Применение формулы начинается после установления исходных данных.
Частичная оплата меняет базу начисления
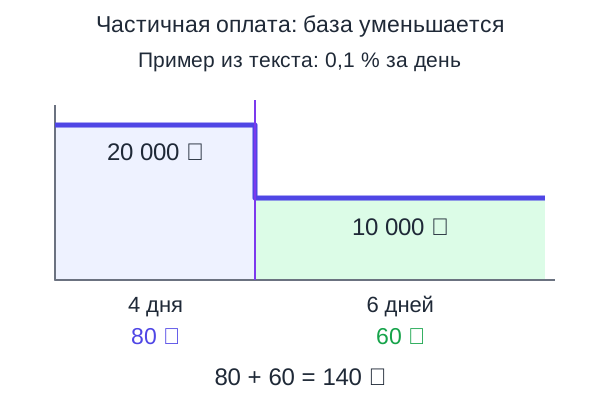
Платёж в счёт основного долга уменьшает остаток, от которого считают последующие начисления, если база привязана к непогашенной сумме. Поэтому длинный период приходится разделять. Отрезки с разным остатком считают отдельно, затем складывают пени. Дата изменения базы должна соответствовать моменту исполнения обязательства по применимым правилам.
Продолжим предыдущий пример с теми же договорными условиями. Теперь первые четыре дня долг равен 20 000 ₽, а следующие шесть дней после зачтённой частичной оплаты остаются 10 000 ₽. Границу уже определили по документам: здесь проверяем именно арифметику двух отрезков.
- За первый отрезок: 20 000 × 0,001 × 4 = 20 × 4 = 80 ₽.
- За второй отрезок: 10 000 × 0,001 × 6 = 10 × 6 = 60 ₽.
- Всего: 80 + 60 = 140 ₽.
Если продолжить считать от первоначального долга за все десять дней, получится завышение на 60 ₽. Причина видна без сложной математики: на второй части периода половина исходного долга уже погашена. В расчёте осталась старая база.
Несколько платежей дают несколько границ. Для ручной проверки удобно выписать даты по порядку и рядом указать остаток долга после каждого зачтённого платежа. Следите, чтобы один и тот же день не оказался одновременно в двух отрезках.
Отдельно проверьте назначение и распределение перевода. Отправленная сумма могла закрыть другой платёж или быть учтена по правилам конкретного обязательства. Если в выписке остаётся прежний долг, найдите документ о зачёте. Банковская операция и изменение расчётной базы должны быть связаны понятным объяснением.
Расчёт с промежуточными итогами полезен для претензии, потому что одна строка «пеня за период» скрывает влияние платежей и затрудняет поиск завышенной суммы. Разбивка показывает, когда долг изменился и почему итог уменьшился. Кредитор и должник получают предмет для проверки, вместо спора об общей сумме.
Налоги: три периода для организаций
Согласно Налоговому кодексу, гражданам и ИП налоговые пени рассчитывают исходя из 1/300 ключевой ставки Банка России за день. Для организаций в 2026 году действует временная трёхступенчатая схема. ФНС отдельно разъяснила её продление: после периода повышенного начисления доля ставки снова уменьшается.
Ключевая ставка здесь годовая, но закон задаёт собственную долю для каждого дня. Например, 1/300 ставки означает деление её десятичной записи на 300. Это отличается от договорного процента за день из предыдущего расчёта.
| Длительность просрочки организации в 2026 году | Доля ключевой ставки за день |
|---|---|
| Первые 30 календарных дней включительно | 1/300 |
| С 31-го по 90-й день включительно | 1/150 |
| С 91-го дня | 1/300 |
Временная схема действует по 31 декабря 2026 года, поэтому для периода после указанной даты нужен порядок, действующий в соответствующее время. Третью строку легко упустить, если взять старое пояснение с двумя ступенями.
Условный пример: у организации неизменная недоимка 60 000 ₽, просрочка составляет 100 дней целиком внутри 2026 года. Для прозрачной арифметики примем ключевую ставку постоянной и равной 15 %. Это условие примера, а не сообщение о текущей ставке Банка России.
- Первые 30 дней: 60 000 × 0,15 ÷ 300 × 30 = 30 × 30 = 900 ₽.
- Следующие 60 дней: 60 000 × 0,15 ÷ 150 × 60 = 60 × 60 = 3 600 ₽.
- Последние 10 дней: 60 000 × 0,15 ÷ 300 × 10 = 30 × 10 = 300 ₽.
- Общая сумма: 900 + 3 600 + 300 = 4 800 ₽.
Для ИП при тех же исходных условиях все сто дней рассчитываются по одной доле: 60 000 × 0,15 ÷ 300 × 100 = 3 000 ₽. Повышенную среднюю ступень к ИП не применяют.
Что нужно сверить на налоговом счёте
ФНС объясняет, что пени связаны с совокупной недоимкой на едином налоговом счёте, сокращённо ЕНС. Для базы учитывают задолженность по налогам, сборам и соответствующим взносам. Уже начисленные пени, штрафы и проценты сами в такую базу не входят.
Размер недоимки проверяется по дням. При этом Налоговый кодекс предусматривает учёт положительного сальдо и сумм, зачтённых в предстоящую обязанность. Поэтому для проверки мало взять цифру из одного старого уведомления. Понадобится история состояния счёта и движения денег.
Согласно статье 75 НК РФ, налоговые пени рассчитывают по день исполнения совокупной обязанности включительно. Если в периоде менялась ключевая ставка, появляются дополнительные отрезки. Граница изменения ставки и переход на следующую ступень просрочки могут приходиться на разные даты.
Порядок распределения денег раскрыт в статье о едином налоговом счёте. При расхождении сначала разберитесь с учётом платежей и начислений. Пересчёт процентов по неподтверждённому остатку даст аккуратное, но бесполезное число.
Постоянный контроль обязательств особенно нужен при регулярной отчётности бизнеса. В разделе сервисов налогового учёта можно посмотреть решения для этой задачи. Перед выбором выясните, какие ваши налоги и формы отчётности поддерживает конкретный сервис.
Сколько начисляют за коммунальные платежи?
Для платы за жильё и коммунальные услуги действует собственная шкала. Согласно Жилищному кодексу, по общему правилу пеней нет за первые тридцать дней просрочки. С тридцать первого дня применяется 1/300 ставки, а с девяносто первого доля увеличивается до 1/130. По взносам на капремонт повышенного отрезка нет.
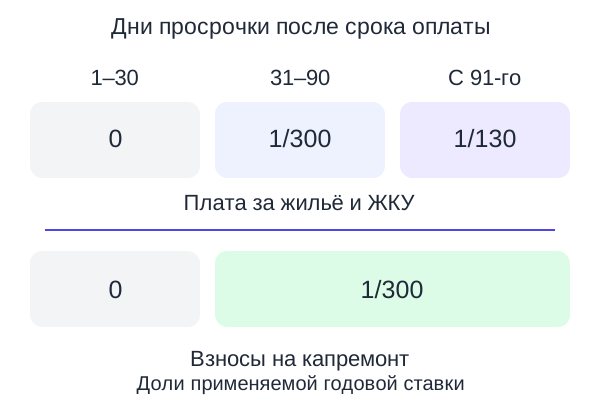
Дни на этой шкале отсчитываются после наступления установленного срока оплаты. Для нескольких ежемесячных долгов у каждого платежа своя отправная дата. Нельзя соединить их в одну сумму и назначить всему остатку возраст самого старого начисления.
В 2026 году размер применяемой ставки дополнительно ограничен. По постановлению Правительства № 329 до 1 января 2027 года берут меньшее из двух значений. Первое значение определяется на 27 февраля 2022 года и равно 9,5 %, второе берётся на день фактической оплаты. Следовательно, при более высокой ставке на дату оплаты для такого расчёта используют 9,5 %.
Условный пример: долг по ЖКУ составляет 12 000 ₽, оплата произведена на пятидесятый день просрочки в 2026 году. Ставка на день оплаты выше 9,5 %. Частичных погашений, территориальных исключений и специальных оснований приостановки в условиях примера нет.
Начисление охватывает только дни с тридцать первого по пятидесятый. Получается 20 дней. Расчёт: 12 000 × 0,095 ÷ 300 × 20 = 3,80 × 20 = 76 ₽.
Подставить в эту формулу все пятьдесят дней означало бы ошибочно включить период без начисления. Итог вырос бы до 190 ₽. Это хороший пример того, почему проверка календаря иногда важнее проверки процентов.
Для взносов на капитальный ремонт Жилищный кодекс сохраняет 1/300 ставки начиная с тридцать первого дня. Долг за коммунальную услугу и долг по капремонту стоит разделить в расшифровке. После длительной просрочки у них получатся разные начисления.
Общая шкала имеет исключения. В примечаниях к частям 14 и 14.1 статьи 155 ЖК РФ указаны территориальные приостановки, связанные со специальными режимами. Если начисление относится к такой территории, запросите применённую норму у получателя платежа. Срок действия исключения проверяется вместе с периодом долга.
Что запросить при спорном начислении?
Начните с расшифровки: какая сумма считалась долгом, за какие даты начислена пеня, какая ставка использована и как учтены оплаты. Такой запрос позволяет отделить ошибку учёта от разногласия о самой ответственности. Для управляющей организации, поставщика и налоговой основания обращения будут различаться, но исходные данные нужны в любом случае.
- Сохраните документыПодготовьте требование или квитанцию, подтверждения оплаты и документ со сроком обязательства. По договору добавьте акт или накладную, если от них зависит дата.
- Проверьте исходный долгСопоставьте начисление с исполнением. Выделите частичные платежи и периоды, в которых остаток менялся.
- Получите разбивкуЗапросите даты начала и окончания каждого отрезка, базу, ставку, число дней и промежуточный итог.
- Укажите конкретное расхождениеНапишите, какой платёж пропущен или какой отрезок посчитан неверно. Приложите подтверждение и свой расчёт.
Сравнение лучше вести построчно: если у вас совпадает сумма долга, но расходятся дни, обсуждайте границы периода. Если даты одинаковые, а результат отличается, проверьте ставку, делитель и округление. Так письмо получится предметным.
Следующая формулировка подходит для первичного запроса управляющей организации или договорному кредитору. Это запрос сведений о расчёте, без признания всей предъявленной суммы. Вместо выделенных полей впишите реквизиты своего обязательства.
Налоговое расхождение проверяют через документы ЕНС и обращение в ФНС. В обращении полезно связать спорное начисление с конкретным налогом, сроком и платёжным документом. Сохраните подтверждение отправки. Если уже получен судебный документ или решение налогового органа, отдельно соблюдайте предусмотренный для него порядок обжалования.
Снижение суммы и ошибки при оплате
Исправление расчёта и снижение правильно начисленной неустойки решают разные задачи. В первом случае убирают лишние дни, неверную ставку или неучтённую оплату. Во втором обсуждают соразмерность взыскания последствиям нарушения. Просьба «убрать пени, потому что сумма большая» без разбора этих вопросов мало что объясняет.
Согласно статье 333 ГК РФ, суд вправе уменьшить явно несоразмерную неустойку. Для должника, который ведёт предпринимательскую деятельность, требуется заявление о снижении. Уменьшение договорной неустойки предпринимателя допускается в исключительных случаях при доказанности риска необоснованной выгоды кредитора.
Эти правила относятся к гражданской неустойке. Налоговые пени рассчитываются по Налоговому кодексу: произвольное уменьшение инспекцией «по просьбе» в статье 75 не предусмотрено. Проверять нужно корректность базы, периода и предусмотренные законом основания неначисления.
В договорном споре стороны могут обсудить урегулирование. Зафиксировать нужно итоговую договорённость: какая сумма подлежит оплате, в какой срок и какие требования после исполнения прекращаются. Устное обещание «потом разберёмся» оставляет неопределённость именно в спорной части.
Ошибка 1: считать от прежнего долга после погашения части
Почему так нельзя: когда база привязана к непогашенному остатку, зачтённая оплата меняет последующие начисления.
Как не ошибиться: разбейте период по датам изменения остатка и проверьте каждый отрезок.
Ошибка 2: считать перевод основного долга оплатой всех требований
Почему так нельзя: уже начисленная доплата может остаться непогашенной после исполнения основного обязательства.
Как не ошибиться: получите итог сверки после учёта платежа и проверьте остаток по каждой составляющей требования.
Ещё одна частая ошибка связана с округлением. Если округлять малую дневную сумму слишком рано, на длинном отрезке разница накапливается, поэтому сохраняйте достаточную точность промежуточных результатов и округляйте итог согласно применимому порядку. При расхождении в копейках запросите использованный способ расчёта.
Не откладывайте проверку судебного извещения ради переписки о квитанции. Порядок и сроки возражений зависят от документа, который уже получен. Когда спор перешёл в суд, разбор начисления становится частью процессуальной работы: нужен документ, подтверждение платежей и расчёт возражений.
Вывод
Пени позволяют связать доплату с длительностью просрочки, но формулу определяет вид обязательства. При дневной ставке 0,1 % долг 20 000 ₽ за 10 дней даёт 200 ₽; после частичного погашения результат меняется. Проверяемый расчёт показывает движение долга по датам, поэтому его можно сверить с документами.
- Документ со сроком исполнения и условием о доплате.
- История платежей с датами их учёта.
- Расчёт по отрезкам с промежуточными итогами.
Чтобы проверить свой коммунальный или налоговый долг, задайте сумму и даты, затем выберите соответствующий режим расчёта.