Фрод — это намеренный обман ради чужих денег, доступа к аккаунту или другой выгоды. В банке так часто называют мошеннические операции, в рекламе — искусственные просмотры и клики. Если банк остановил платёж, ему пока нужно разобраться, кто и зачем его отправляет. А если вам звонят и требуют срочно перевести деньги, закончите разговор и сами свяжитесь с банком. В тесте ниже 20 ситуаций, в которых можно потренироваться замечать тревожные признаки до перевода.
Что называют фродом?
Слово «фрод» пришло из английского. В словаре Merriam-Webster английское fraud означает намеренный обман ради неправомерной выгоды. Оно восходит через англо-французский язык к латинскому fraus. У английского слова есть и другие значения. Так могут назвать подделку или человека, который выдаёт себя за другого.
В русском деловом языке фродом называют намеренные злоупотребления. Смысл чаще всего понятен из соседних слов: «платёжный фрод», «рекламный фрод», «фрод с бонусами». В банковском приложении, рекламном кабинете или у службы поддержки площадки одно и то же слово может относиться к разным ситуациям. В законах и договорах ищите полную формулировку. Например, в законе о национальной платёжной системе используется категория операций без добровольного согласия клиента.
| Где говорят о фроде | Чему грозит ущерб | Что открыть для первой проверки |
|---|---|---|
| Банк или платёжный сервис | Деньгам клиента, доступу к счёту | Историю операций в своём банке |
| Интернет-магазин или площадка объявлений | Товару, выручке, деньгам покупателя | Карточку заказа и статус оплаты |
| Рекламная система | Рекламному бюджету и отчётам | Отчёт площадки о недействительном трафике |
| Корпоративные закупки | Деньгам компании | Исходную карточку закупки и согласованный счёт |
Обман бывает и вне интернета: например, если кто-то намеренно выдаёт подделку за оригинал. В цифровых сервисах проще сохранить следы конкретного события: запись об операции, номер заказа, уведомление о входе. Эти данные помогают отделить то, что человек увидел, от того, что подтвердили банк, площадка или суд.
💡 Интересный факт
Первое известное употребление относится к XIV веку. Среднеанглийская форма того времени записана в словаре как fraude.
Источник: Merriam-Webster, раздел Word History.
Ошибка, подозрение и подтверждённый обман
Три ситуации могут выглядеть одинаково в первые минуты. В выписке появился непонятный платёж. При проверке выясняется, что так указана оплата знакомого магазина. Или две одинаковые строки оказываются временным резервом и окончательным списанием по одной покупке. Тогда ищите объяснение в деталях операции и запросите его у банка, если записей недостаточно.
Подозрение возникает, когда объяснение расходится с фактами. Например, звонивший уверяет, что доставка уже оплачена, а в заказах пусто. Даже если звонящий знает ваше имя, по этой детали невозможно подтвердить, что он работает в службе доставки. Банк России описывал такие звонки под видом курьеров маркетплейсов в сентябре 2025 года. В этом случае заказы и сообщения проверяют через приложение площадки.
Для подтверждённого случая нужны дополнительные сведения. По платежу это может быть результат проверки банка, по заказу — решение площадки, по уголовному делу — судебный акт. У каждого органа свой вопрос. Площадка проверяет соблюдение условий продажи. Уголовно-правовую оценку обстоятельствам дают в рамках расследования и суда.
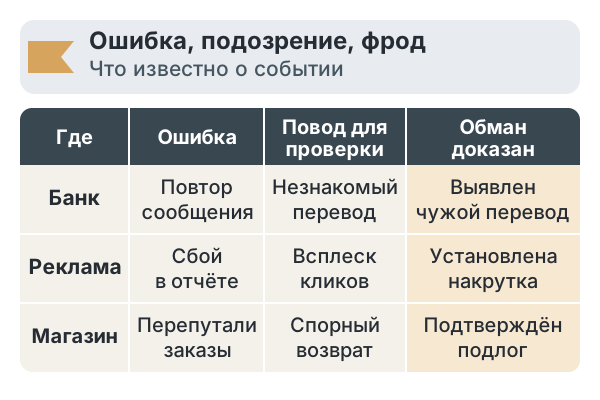
Похожее различие есть между фродом и спором о покупке. Покупатель получил вещь с дефектом и просит возврат. Сначала смотрят описание, условия заказа, фактическое состояние вещи и переписку. Если товар опоздал, выясняют причину задержки. Слово «мошенничество» здесь уместно, когда есть основания говорить о намеренном введении в заблуждение ради выгоды.
Как остановить разговор до перевода денег?
Чайник закипел, кот занял хлебницу, а голос в трубке требует, чтобы вы решали судьбу счёта прямо сейчас. Положите трубку. Затем откройте приложение банка сами или наберите номер с банковской карты или официального сайта. Для обращения на площадку используйте раздел помощи из её приложения.
По памятке Банка России во время неожиданных звонков обращайте внимание на просьбы перевести деньги, раскрыть данные или перейти по присланной ссылке. Торопить могут и плохими новостями, и обещанием внезапной выгоды. Отложите действие, для которого звонящий требует код, пароль или подтверждение в приложении. Посмотрите текст уведомления: в нём может быть указано, какое действие вы подтверждаете.
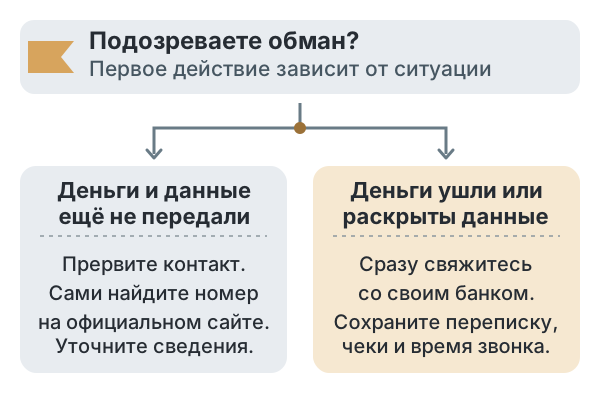
Если вы получили сообщение якобы от знакомого с просьбой о деньгах, свяжитесь с ним по номеру, который уже был у вас. Если запрос связан с работой, откройте внутренний справочник или договор. Платёжное поручение, письмо руководителя или уведомление о новой карте могут выглядеть привычно. Проверка нужна именно для сообщения, которое просит вас сделать что-то неожиданное.
Определитель номера может предупредить о спаме. Он помогает решить, стоит ли брать трубку, когда на экране незнакомый номер. Сам запрос проверяют по содержанию разговора и данным, которые можно получить у организации. Если определитель не показывает предупреждения, оценивайте просьбу так же внимательно, как при звонке с незнакомого номера.
Что делать после списания или передачи данных?
Приоритет в первые минуты — остановить возможные новые операции. Свяжитесь с банком сразу, даже если в истории пока нет списания. Скажите, что произошло: вы увидели чужую операцию, перевели деньги по ложной просьбе или раскрыли данные. Это разные ситуации. Банк определит, что лучше заблокировать и требуется ли перевыпуск карты или ограничение доступа к банковскому приложению.
- Остановите возможные новые операцииСвяжитесь с банком через официальный канал. При подозрении на использование карты попросите её заблокировать. Назовите время, сумму и тип операции.
- Уведомите банк официальноУточните, в какой форме по вашему договору сообщить о несогласии с операцией. Сохраните номер обращения или экземпляр заявления с отметкой о приёме.
- Сохраните сведения и обратитесь в полициюСохраните выписку или чек, сообщения и время звонка. Если банк выдаёт справку об операции для полиции, приложите её к заявлению.
Статья 9 закона о национальной платёжной системе требует незамедлительно уведомить банк, если электронное средство платежа использовали без вашего добровольного согласия. Крайний срок — следующий день после того, как банк сообщил вам об операции. Если вы обнаружили её раньше, действуйте сразу. С октября 2025 года крупные банки обязаны дать возможность сообщить о мошенническом переводе и получить справку для полиции в мобильном приложении.
Уведомление банку и заявление в полицию решают разные задачи. Из первого банк узнаёт, с какой операцией вы не согласны и нужно ли принимать меры по счёту. Полиция проверяет обстоятельства возможного преступления. При подаче пригодятся время и сумма операции, название банка, описание разговора и платёжные документы. К заявлению достаточно приложить сведения о спорном переводе. Пароли, коды и данные для входа держите при себе.
Когда банк может вернуть деньги
По закону перевод может быть без добровольного согласия и тогда, когда клиент нажал кнопку сам, но согласие было получено обманом. Основания возмещения при этом зависят от обстоятельств. Если чужую операцию провели с вашим электронным средством платежа, значение имеет своевременное уведомление об операции. Банк также проверяет, нарушили ли вы порядок использования карты или приложения и привело ли это к списанию.
При своевременном уведомлении банк по общему правилу возмещает несанкционированное списание в течение 30 дней после заявления. Для трансграничного перевода срок составляет 60 дней. Банк может отказать в возмещении, если докажет, что нарушение порядка использования электронного средства платежа привело к операции.
Есть отдельное основание по статье 8 того же закона. Оно связано со случаями, когда банк получил сведения из базы Банка России и провёл перевод с нарушением обязанностей по его предотвращению. Если вы сами отправили деньги под влиянием мошенника, попросите банк дать решение по вашему заявлению и указать основания. Исход зависит от фактов конкретного перевода.
Пострадавшие могут добиваться возмещения и через суд. По сообщению прокуратуры Омской области, у женщины списали свыше 100 000 ₽ после того, как она сообщила код из СМС. Прокуратура добилась взыскания денег с владелицы счёта, на который они поступили. Такой иск касается того, кто получил средства. Обращение в банк помогает зафиксировать операцию, даже если вопрос возврата затем рассматривает суд.
В другом деле, о котором сообщила прокуратура Приморского края, суд взыскал с владельца счёта 149 000 ₽. С учётом процентов после апелляции сумма превысила 200 000 ₽. В обоих случаях важны были данные о движении денег. Это причина сохранить банковские документы вместе с перепиской и ответами на обращения.
По данным Банка России, сумма проведённых операций без добровольного согласия за II квартал 2026 года составила 7,351 млрд ₽. Возвращённые средства составили 7 % от общей суммы за квартал. Статистика относится к объёму операций. Для одного обращения значимы его документы и обстоятельства.
Если вам прислали неизвестную ссылку, но вы её не открывали, сохраните само сообщение и удалите его после обращения, если оно больше не нужно. Если на незнакомой странице вводили пароль от магазина или почты, смените его в официальном приложении или на официальном сайте. Завершите незнакомые сеансы, если сервис показывает их список. Так вы закрываете доступ к аккаунту отдельно от работы банка со счётом.
После обращения может появиться новое предложение: кто-то готов «вернуть потерянное» за плату. Банк России описывал такие предложения о компенсации. Если звонок связан с уже поданным заявлением, уточните его статус по номеру, который вы получили при регистрации обращения.
Заказ, возврат или реклама в бизнесе
Покупатель держит телефон над прилавком, а продавец уже протягивает коробку с кружкой. Перед тем как отпустить коробку, стоит сверить статус оплаты на своём терминале. При онлайн-продаже ту же роль выполняет оплаченный заказ в кабинете продавца. Картинка на чужом экране может быть поводом посмотреть запись о платеже.
С возвратами полезно сверять номер заказа, сумму и решение площадки о возврате. Если деньги поступили вам по ошибке, обратитесь в свой банк и уточните порядок действий. Сотруднику магазина полезно знать, кто отвечает за нестандартный возврат, где записать его причину и какой документ хранится у продавца. Ответ должен быть известен ещё до первой спорной продажи.
В корпоративных закупках сопоставляют счёт с договором и карточкой поставщика. Если реквизиты внезапно поменялись, сотрудник может уточнить это у своего контактного лица по ранее известным данным. Такое правило даёт время на проверку даже при срочном счёте. Отдельный разбор мошенничества в тендерах посвящён тому, как поставщику проверять закупку и её организатора.
Фрод в рекламе связан с недостоверной активностью, за которую рекламодатель может платить или которую принимает за интерес покупателей. По документации Google Ads к недействительному трафику относятся и намеренные злоупотребления, и случайные или повторные клики. Поэтому слово «недействительный» в отчёте шире слова «мошеннический».
Минюст США приводит пример подтверждённого рекламного обмана. В 2021 году федеральный суд приговорил организатора схемы Methbot к десяти годам лишения свободы. По данным ведомства, потери рекламодателей и участников рынка превышали 7 млн долларов. Существенной деталью были поддельные просмотры рекламы, которые выдавались за настоящую аудиторию.
Если отчёт показывает всплеск, откройте данные о недействительном трафике и сопоставьте период, кампанию и итоговый счёт. Яндекс Директ отдельно поясняет, что в Вебвизоре могут быть визиты, уже отфильтрованные в Директе. Опечатка в заявке тоже бывает у настоящего покупателя. Поддержке полезно сообщить, за какие дни отличаются показатели и какой именно отчёт вы смотрели.
Три ситуации для проверки
В каждой ситуации есть что-то непривычное. Задача — выбрать первое действие, которое поможет выяснить причину и сохранить деньги. Попробуйте ответить до того, как откроете разбор.
1. В истории две строки с одной суммой после покупки. Как понять, сколько раз заплатили?
Ответ: Откройте детали обеих строк. По одной из них деньги ещё могут быть зарезервированы, а по другой платёж уже проведён. Сопоставьте время и способ оплаты с чеком. Если оба платежа отмечены как завершённые, сообщите банку и продавцу о двойном списании. К обращению приложите чек и укажите две операции.
2. Пришёл код для подтверждения входа, хотя вы сейчас ничего не открываете. Что проверить?
Ответ: Посмотрите, какой сервис указан в уведомлении, и оставьте код при себе. Войдите привычным способом и проверьте историю входов, если она есть. Если доступ пропал, воспользуйтесь восстановлением через поддержку сервиса. Если речь о банковском приложении, сразу сообщите банку.
3. Клики выросли после смены объявления, а заказов столько же. Как разобрать отчёт?
Ответ: Сопоставьте одинаковые периоды по показам, бюджету и источникам трафика. Проверьте, видит ли система оформленные заказы, особенно если недавно менялись сайт или настройки счётчика. Если учёт работает, посмотрите отчёт о недействительном трафике. Поддержке отправьте название кампании, даты и показатели, которые расходятся. Сохраните выгрузку за этот период: она поможет сверить данные, если отчёт обновится после фильтрации.
Как работает антифрод и почему он просит подождать?
Антифрод — это меры для выявления и предотвращения обмана. Например, система может отметить действие для дополнительной проверки, а сотрудник посмотрит, подтверждает ли клиент операцию. В банке такая проверка применяется к переводам, на площадке — к спору об оплате или выдаче заказа. Решение зависит от правил площадки или требований закона.
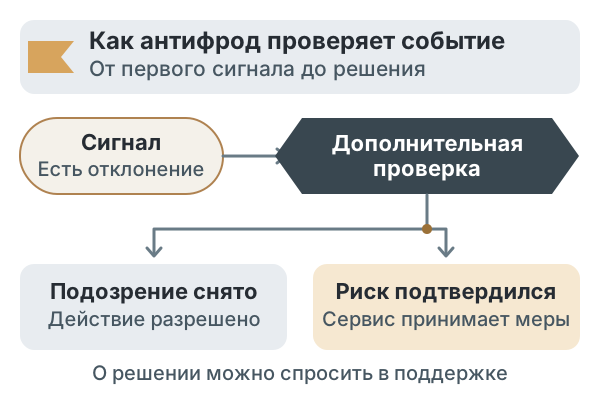
Если перевод приостановил банк, посмотрите уведомление в его приложении. У банка можно уточнить причину ограничения и порядок дальнейших действий. По ответам Банка России ограничения по карте или онлайн-банку могут быть связаны и с нахождением сведений о клиенте в базе о мошеннических операциях. В таком случае предусмотрен порядок подачи заявления об исключении сведений. Узнайте у банка, к какой ситуации относится ваше ограничение.
В компании полезно заранее договориться, кто проверяет поступление денег и кто принимает решение по спору. При ошибке быстрее всего поможет сверка с исходной записью об операции. При подозрении стоит зафиксировать расхождение, передать его ответственному и сообщить клиенту следующий шаг. Проверка по понятным правилам помогает сберечь и деньги, и время людей, чья операция оказалась обычной.
Если вам поручили защищать рабочие аккаунты и разбирать сообщения о подозрительных входах, в каталоге есть программы для начинающих в кибербезопасности.
Вывод
У фрода есть намерение получить выгоду обманом. По подозрительному звонку, незнакомому списанию или лишнему клику сначала можно понять, где проверить событие. Если уже раскрыли банковские данные или отправили деньги по ложной просьбе, сразу сообщите об этом своему банку. Для спокойной тренировки пройдите тест: он разберёт, какие признаки вы заметили в каждой ситуации.